
Bitcoin Volatility Hit a Floor. Here's What Perp Traders Do Next
By @CoinMarketMan - 21-Oct-2026
비트코인 변동성이 바닥을 쳤다. 퍼프 트레이더들의 다음 수는?
비트코인이 일주일 넘게 $80,000에서 $84,000 사이에 머물고 있으며, 퍼프 트레이더들에게 이 침묵은 어떤 청산 연쇄보다도 더 크게 울린다. Deribit의 DVOL 지수는 10월 19일 37.33으로 마감했고, 이는 2021년 3월 이후 가장 낮은 30일 내재 변동성 수치다. 옵션 시장은 숨조차 제대로 쉬지 못하고 있다. 퍼페추얼 펀딩비는 8시간당 0.0035%에 머물러 있으며, 연율로 환산하면 4% 미만이다. 지난 2주간의 실현 변동성은 연율 기준 20.2%까지 무너졌고, 이는 45일 중 가장 낮은 수치다.
이런 환경은 전략을 적응시키는 트레이더와 움직임을 거부하는 시장에 계속 방향성 베팅을 강요하는 트레이더를 가른다.
압축된 변동성은 하나의 신호다. 어떤 전략이 효과를 내고, 어떤 전략이 손실을 내며, 어떤 전략이 수익을 만드는지를 바꿔버린다. 이 글은 현재 시장 국면을 분석하고, 이에 가장 잘 맞는 세 가지 퍼프 전략을 살펴보며, 다음 움직임이 오기 전에 어떤 접근법이 유리한지를 행동 코호트 데이터로 파악하는 방법을 보여준다.
변동성 압축, 숫자로 보기
핵심 수치부터 시작하자. Deribit의 선행 30일 내재 변동성 지수인 비트코인 DVOL은 10월 19일 37.33까지 하락했다. 이 수치는 2021년 3월 이후 전체 거래일 중 하위 8%에 해당하며, 옵션 시장 조성자들이 5년 반 만에 가장 조용한 달 중 하나를 가격에 반영하고 있다는 의미다.
하지만 옵션 시장은 오히려 너그러운 편이다. 실제 가격이 지난 2주 동안 움직인 정도를 나타내는 14일 실현 변동성은 연율 기준 겨우 20.2%를 기록했다. 이를 일간으로 환산하면 평균 약 1.06%의 움직임에 해당한다. DVOL 38.3%는 하루 평균 약 2.0%의 예상 움직임에 해당하므로, 옵션 매도자들은 실제로 실현된 변동성의 거의 두 배를 가격에 반영하고 있다.
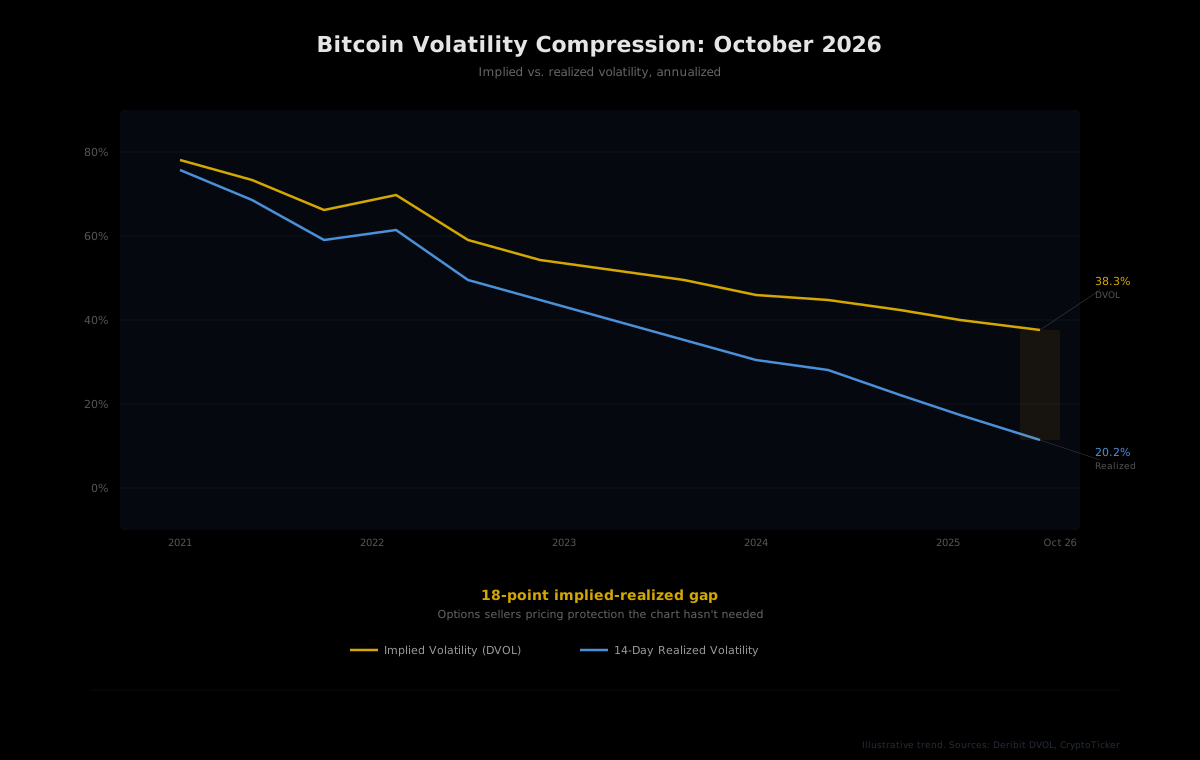
내재 변동성과 실현 변동성 사이의 약 18퍼센트포인트 격차는 중요한 사실을 시사한다. 실제 리스크 대비 헤지 비용이 여전히 비싸다는 것이다. 옵션 매도자들은 조용한 시장에 편안함을 느끼지만, 프리미엄을 공짜로 내주지는 않는다. 압축된 변동성이 영원히 지속되지 않는다는 걸 알기 때문이다.
더 넓은 시각에서 보면 구조적 변화가 더 분명하게 드러난다. Grayscale과 Bloomberg 데이터에 따르면 10월 6일 기준 비트코인의 연간 실현 변동성은 43%로, 10년 평균인 64%와 5년 평균인 81% 모두를 밑돌고 있다. 비트코인의 시장 변동성은 이제 S&P 500 구성 종목의 19%보다도 낮다. 이는 일주일짜리 이상 현상이 아니다. 현물 ETF와 기업 국채를 통한 기관 자금 유입이 비트코인의 변동 폭을 구조적으로 억제하고 있다.
변동성 압축이 기본 전략을 죽이는 이유
대부분의 퍼프 트레이더는 방향성 베팅을 기본으로 삼는다. 레버리지 롱, 레버리지 숏, 손절 설정, 추세 추종. 이 전략은 변동성이 확대될 때 빛을 발한다. 하루 변동폭이 4%인 주에 BTC에 5배 롱을 잡으면 충분한 상승 여력이 있기 때문이다. 하지만 일간 변동폭이 1% 아래로 무너진 주에는 동일한 5배 롱이 펀딩비를 갉아먹으며 손절과 진입가 사이에서 쉽게 소진된다.
숫자로 보면 명확하다. 현재 14일 실현 변동성 20.2%에서 일간 예상 변동폭이 약 1%라면, 레버리지 방향성 거래는 펀딩 비용과 수수료를 극복하기 위해 방향을 거의 완벽하게 맞춰야 한다. 조금이라도 빗나가면 포지션은 서서히 녹는다.
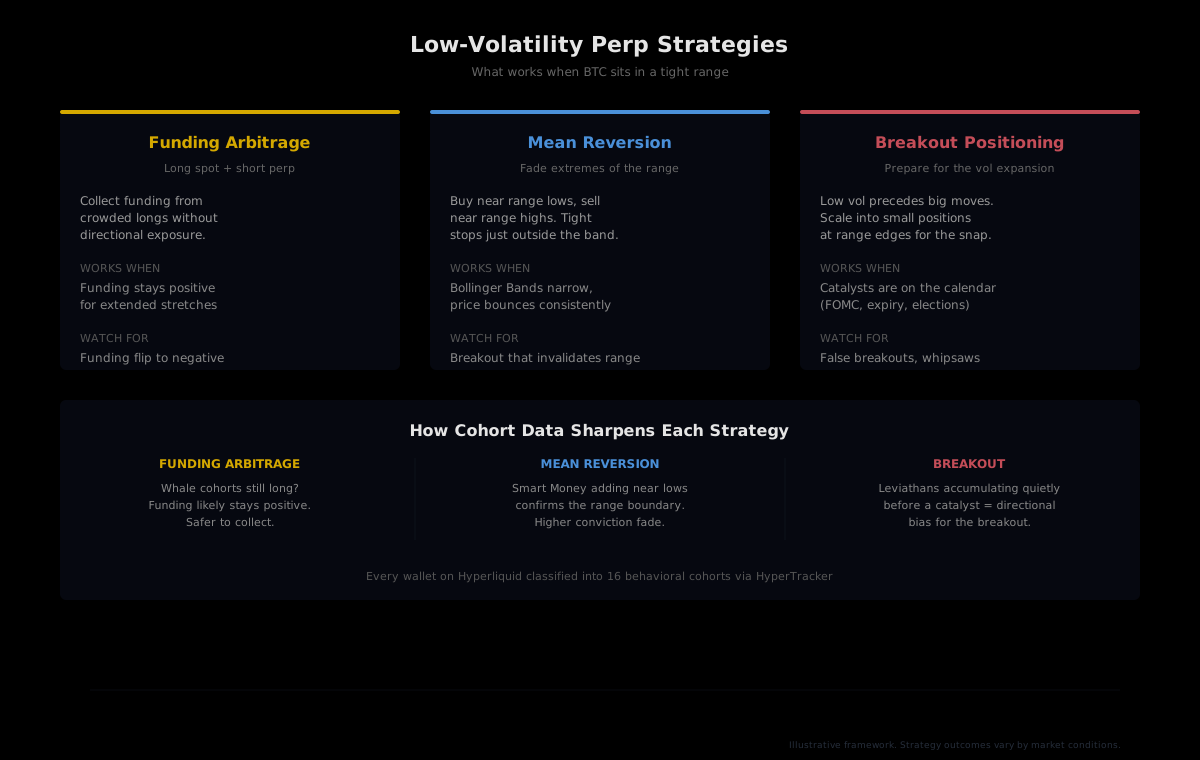
낮은 변동성 환경은 확신에 보상하지 않는다. 구조에 보상한다. 압축 국면에서 잘 통하는 세 가지 전략에는 공통점이 있다. 모두 레인지가 지속되는 상황에서 이익을 내거나, 잘못 포지셔닝된 다른 트레이더들로부터 수익을 거두거나, 불가피한 돌파에 저렴하게 포지션을 잡는다.
전략 1: 펀딩비 차익거래
변동성이 압축되고 가격이 횡보할 때, 펀딩비는 낮지만 양(+)의 값을 유지하는 경향이 있다. 10월 중순 기준 주요 거래소의 BTC 퍼프 펀딩비는 8시간당 약 0.0035%로 운영되고 있으며, 연율로 환산하면 약 3.87%다. 이는 연율 기준 약 8.4%의 장기 평균보다 낮지만, 안정적으로 유지되고 있다.
전형적인 델타 중립 셋업은 이렇다. BTC 현물을 매수하고, 동일 명목가액으로 퍼페추얼 선물을 공매도한 뒤, 롱이 숏에게 지불하는 펀딩비를 수취한다. 순 포지션이 0이기 때문에 가격 변동은 상쇄된다. 손익은 전적으로 펀딩비 차이에서 나온다.
한 가지 단점을 솔직하게 짚고 넘어가자. 현재 금리 수준에서 이 거래의 연간 수익률은 펀딩비가 훨씬 뜨거웠던 2026년 초보다 압축되어 있다. 거래 비용(거래소 수수료, 진출입 슬리피지, 자본 기회 비용)이 순수익을 잠식한다. 이 전략은 인내심 있게 유지할 수 있고, 펀딩비가 장기간 음(-)으로 전환되지 않을 것이라는 근거가 있을 때 가장 효과적이다.
코호트 데이터가 도움이 되는 지점: Hyperliquid의 대형 코호트, 즉 Whale과 Leviathan이 여전히 순 롱 포지션을 유지하고 있다면, 그 구조적 수요가 양의 펀딩비를 지지한다. 그들이 포지션을 줄이기 시작하면 펀딩비가 반전될 수 있다. HyperTracker의 코호트 포지셔닝 데이터는 집계 수치가 따라오기 전에 가장 큰 지갑들이 어느 쪽에 있는지를 보여준다.
전략 2: 레인지 바운드 평균 회귀
BTC는 지난 한 주 동안 $80,000에서 $84,000 사이를 오가고 있다. 볼린저 밴드는 가격의 약 6.5%까지 수축했으며, 이는 2년 반 만에 가장 좁은 수준 중 하나다. 밴드가 이렇게 타이트하게 수축하면, 레인지 바닥 근처에서 매수하고 천장 근처에서 매도하는 평균 회귀 셋업의 적중률이 높아진다. 가격이 명확한 벽 안에서 계속 튕기기 때문이다.
실행은 간단하다. 확립된 레인지 하단 근처에서 롱 진입 후 상단 근처에 익절 설정. 상단 근처에서 숏 진입 후 하단 근처에 익절 설정. 레인지 경계 바로 바깥에 타이트하게 손절을 배치한다. 이 밴드가 결국 깨질 때는 강하게 깨지기 때문이다.
규율이 정말 중요하다. 평균 회귀는 통하다가 갑자기 통하지 않는 순간이 온다. 레인지 바운드에서 추세로의 전환은 단 하나의 캔들에서 일어날 수 있다. 그래서 이 전략에는 엄격한 무효화 기준이 필요하다. 가격이 거래량을 동반하며 레인지 밖에서 마감하면, 그 시점에서 전제 자체가 무너진다.
코호트 데이터가 도움이 되는 지점: Smart Money 코호트(전체 손익 기준 +$100K에서 +$1M인 지갑)가 레인지 바닥 근처에서 포지션을 추가하면, 경험 있는 지갑들이 그 레벨을 지지선으로 본다는 확인 신호다. 같은 레벨에서 그들이 조용하거나 줄이고 있다면, 레인지가 무너질 가능성이 있다.
전략 3: 돌파 포지셔닝 (변동성 확대 베팅)
압축된 변동성에 대해 한 가지 분명한 사실이 있다. 반드시 해소된다. BTC 역사에서 극도로 조용했던 모든 시기 이후에는 큰 움직임이 따라왔으며, 압축이 촘촘할수록 확장은 더 폭발적인 경향이 있다. 현재와 유사한 저변동성 구간 이후에는 수개월 내 어느 방향으로든 30%의 급등락이 발생한 사례가 있다.
돌파 포지셔닝은 촉매가 오기 전에 레인지 극단에서 작고 손실이 제한된 포지션을 구축하는 것이다. 핵심 단어는 '작다'는 것으로, 돌파 타이밍을 맞추는 것은 거의 불가능하고 후기 압축 단계에서는 양쪽으로 채찍질이 잦기 때문이다.
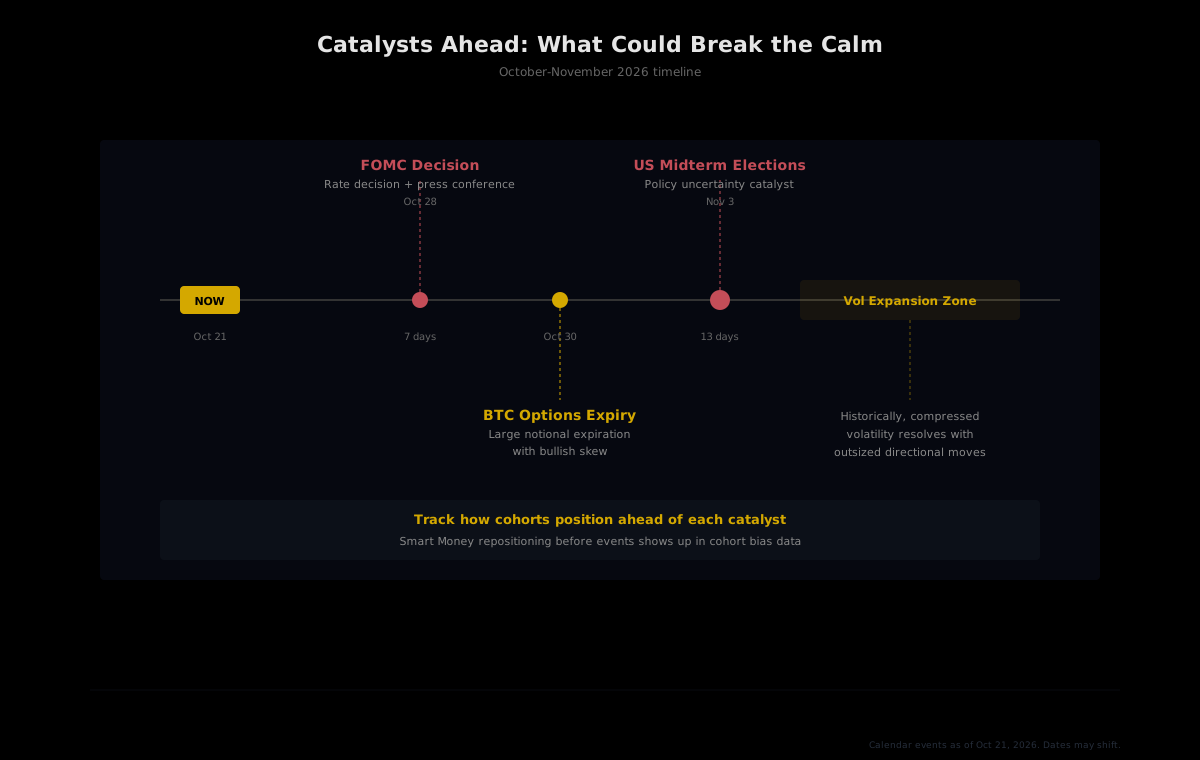
향후 2주간의 이벤트 일정은 빽빽하다. 연방준비제도의 FOMC 결정이 10월 28일에 나온다. 대규모 BTC 옵션 만기가 10월 30일에 도래하며, 미결제 약정에는 강세 편향이 있다. 그리고 미국 중간선거가 11월 3일에 있다. 이 중 어느 하나라도 도화선이 될 수 있다.
옵션 시장의 힌트
옵션 스큐에서 미묘한 신호가 감지된다. 11월물 25-델타 리스크 리버설은 10월 19일 기준 -3.19 변동성 포인트를 기록했다. 콜 마이너스 풋 방식에서 음수 값은 풋의 내재 변동성이 동일 조건의 콜보다 높다는 것을 의미한다. 하방 보호 프리미엄이 상방 베팅 대비 상대적으로 높다. 이것이 방향을 예측하지는 않지만, 옵션 시장이 상승보다 하락 쪽을 약간 더 경계하고 있음을 보여준다.
코호트 데이터가 도움이 되는 지점: 촉매 이전에 가장 큰 지갑들의 동향을 파악할 수 있다면 돌파 포지셔닝의 정확도는 크게 높아진다. Leviathan(퍼프 자산 기준 $5M 이상의 지갑)들이 FOMC 앞두고 조용히 매집하고 있다면, 그것은 집계 미결제약정이 보여주지 않는 방향성 신호다. 그들이 중립이라면 돌파는 힘을 받지 못할 수 있다.
낮은 변동성 국면의 엣지, 코호트 데이터
세 가지 전략 모두 하나의 공통 의존성이 있다. 누가 어디에 포지셔닝되어 있는지에 대한 맥락이 필요하다. 미결제약정과 펀딩비 같은 집계 지표는 군중의 입장을 알려주지만, 군중의 어느 부분인지는 알려주지 않는다. Fish(지갑 잔고 $250~$10K)의 롱 포지션이 주도하는 0.0035% 펀딩비는 Tidal Whale($1M~$5M)이 주도하는 같은 수치와 전혀 다른 의미를 가진다.
HyperTracker는 Hyperliquid의 모든 지갑을 16개의 행동 코호트로 분류한다. 지갑 규모(Shrimp부터 Leviathan까지 8단계)와 전체 기간 손익 성과(Money Printer부터 Giga-Rekt까지 8단계)로 나뉜다. 이 분류야말로 시장을 하나의 숫자로 읽는 것과 16개의 독립적인 신호로 읽는 것의 차이다.
낮은 변동성 시기에 가장 중요한 신호들은:
- Smart Money 포지셔닝 편향: 수익성 높은 코호트(Money Printer, Smart Money, Consistent Grinder)가 포지션을 늘리고 있는가, 줄이고 있는가? 그들의 집계 방향은 종종 다음 움직임을 선도한다.
- Whale 집중도: 가장 큰 지갑들이 한 방향으로 매집하고 있는가? Whale, Tidal Whale, Leviathan 사이의 높은 집중도는 확신을 신호한다. 낮은 집중도는 큰 플레이어들조차 관망 중이라는 뜻이다.
- 일반 트레이더 대 Smart Money의 분기: Fish와 Shrimp가 한쪽으로 강하게 쏠리는 반면 Smart Money가 반대쪽으로 기울면, 돌파 방향은 종종 Smart Money 쪽에서 나온다.
조용한 시장 속 코호트 포지셔닝 추적
HyperTracker의 API는 Hyperliquid의 16개 세그먼트 전체에 대한 코호트 수준의 포지셔닝 데이터를 제공한다. 집계 수치가 따라오기 전에 Smart Money, Whale, Leviathan이 무엇을 하고 있는지 확인하라. 하루 100회 요청의 무료 티어로 시작해보자.
셋업 읽기: 실전 프레임워크
세 가지 전략을 하나의 의사결정 프레임워크로 통합하려면 세 가지 변수를 동시에 주시해야 한다. 변동성 국면, 코호트 포지셔닝, 촉매 근접성.
| 신호 | 펀딩 차익거래 유리 | 평균 회귀 유리 | 돌파 유리 | | --- | --- | --- | --- | | 펀딩비 안정적 양(+) | 예 | 중립 | 중립 | | Whale 순 롱, 안정적 | 예 (펀딩 지지) | 예 (레인지 바닥 유지) | 약 (긴박감 없음) | | Smart Money 경계 근처 추가 | 중립 | 예 (확인) | 중립 | | 7일 내 촉매 존재 | 축소 (변동성 리스크) | 손절 타이트하게 | 예 (최적 시점) | | Leviathan 조용히 매집 | 중립 | 주의 (레인지 붕괴 가능) | 예 (방향성 신호) | | 일반-Smart Money 분기 | 중립 | 예 (일반 반대 방향) | 예 (Smart Money 방향 선호) |
이 프레임워크는 기계적인 시스템이 아니다. 시장이 표면 아래에서 무엇을 하는지 해석하기 위한 렌즈다. 변동성 압축 국면에서 표면은 아무것도 말해주지 않는다. 그 아래의 포지셔닝이 모든 것을 말한다.
조용함이 깨질 때
압축에서 변동성 확대로의 전환은 대부분의 트레이더가 걸려드는 지점이다. 몇 주 동안 평균 회귀가 잘 통했는데, 레인지가 깨지면서 갑자기 충분하지 않았던 손절과 함께 5% 움직임의 반대편에 서게 된다.
실용적인 방어책은 간단하다. DVOL이 45 위로 오르거나 펀딩비가 며칠 이상 8시간당 0.01%를 넘어서면, 낮은 변동성 전략의 유효기간이 만료되는 것이다. 레인지 전략에서 추세 전략으로 전환하라. 새로운 국면이 명확해질 때까지 포지션 크기를 줄여라. 방향 확인을 위해 코호트 포지셔닝을 주시하라.
10월 28일 FOMC 회의, 10월 30일 옵션 만기, 11월 3일 중간선거가 그 전환을 촉발할 가능성이 가장 높은 세 가지 이벤트다. 현재의 조용함을 위해 포지셔닝하면서 확대를 준비하는 트레이더, 그것에 기습당하는 게 아니라, 그 전환을 깔끔하게 헤쳐나갈 것이다.
변동성은 사라지지 않는다. 차트에서 포지셔닝 데이터로 이동하고, 그곳에서 인내심 있게 기다리다가 한꺼번에 터져나온다. 차트가 잠잠한 동안 포지셔닝을 읽을 수 있는 트레이더가, 결국 움직임이 올 때 그것을 잡는 사람이다.