
Hyperliquid Wants Kalshi's Prediction Market Crown (And It Has Zero Fees)
By @CoinMarketMan - 12-Sep-2026
Hyperliquid 想要夺取 Kalshi 的预测市场王座(而且零手续费)
预测市场在不到一年的时间里,从一个小众好奇品类跃升为每月 $240 亿的赛道。Kalshi 率先领跑,Polymarket 紧随其后,受监管的交易所也开始虎视眈眈。随后 Hyperliquid 带着一个简单的方案登场:开仓零手续费、与永续合约账户完全共享保证金,以及任何愿意质押抵押品的人都可以无许可部署市场。
HIP-4 是于 2026 年 5 月 2 日将结果合约引入 Hyperliquid 主网的协议升级,它不仅仅是新增了一个产品标签页。它将 Hyperliquid 变成了加密领域唯一一个单一保证金账户可以同时持有永续合约、现货、代币化股票和预测仓位的场所。对于构建分析工具的开发者来说,这意味着一个需要追踪的全新数据层;对于交易者来说,则意味着无需将资金移出平台即可对冲事件风险。
上线四个月后,这场战局的现状如何,以及对所有在 Hyperliquid 生态上构建产品的人意味着什么。
一夜之间涌现的 $240 亿市场
2025 年中期以前,预测市场只是个附注。Kalshi 和 Polymarket 的合计月交易量不足 $50 亿。到 2026 年 4 月,这个数字已接近翻了五倍。这种增长并非循序渐进,而是由体育博彩、宏观事件合约和选举投机驱动的阶跃式跳升。
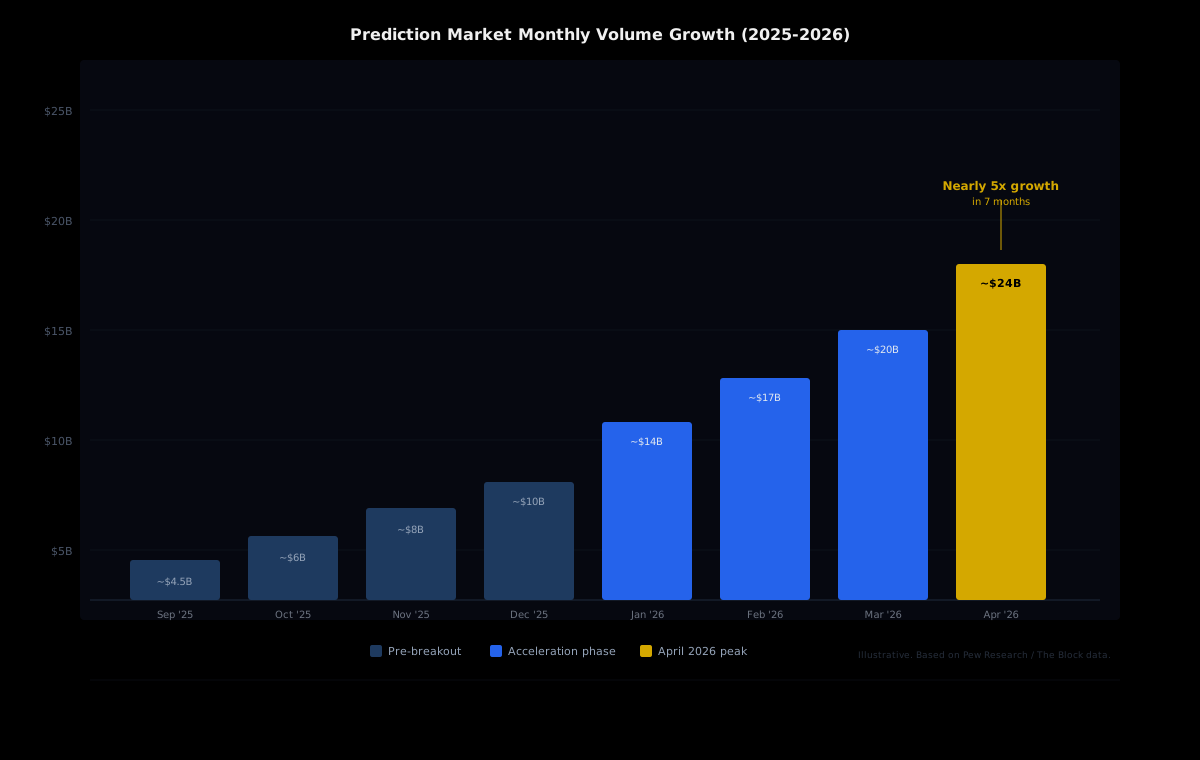
Kalshi 目前占据约 62% 的市场份额,高于 2026 年 1 月的 55%。体育博彩是其主要驱动力,约占 Kalshi 交易量的 72%。投资银行 Bernstein 预计,2026 年预测市场交易量将达到 $2,400 亿,较 2025 年增长 370%。
Polymarket 紧随其后。2026 年第二季度整个预测市场板块的名义交易量达到 $1,138 亿,Polymarket 已推出杠杆合约,作为其追赶的最新武器。2026 年 FIFA 世界杯仅在 Polymarket 上就产生了 $8.84 亿的交易量,成为该平台历史交易量第二大的市场。
这就是 Hyperliquid 闯入的市场。而它的武器是架构,而不仅仅是更低的手续费。
HIP-4 如何改变规则
HIP-4 将结果合约直接引入了 HyperCore,即处理 Hyperliquid 每日 $50 亿至 $60 亿永续合约交易量的同一撮合引擎。合约是二元的:根据现实世界事件是否发生,以 USDC 结算为 0 或 1。无杠杆、无清算风险、开仓零手续费。
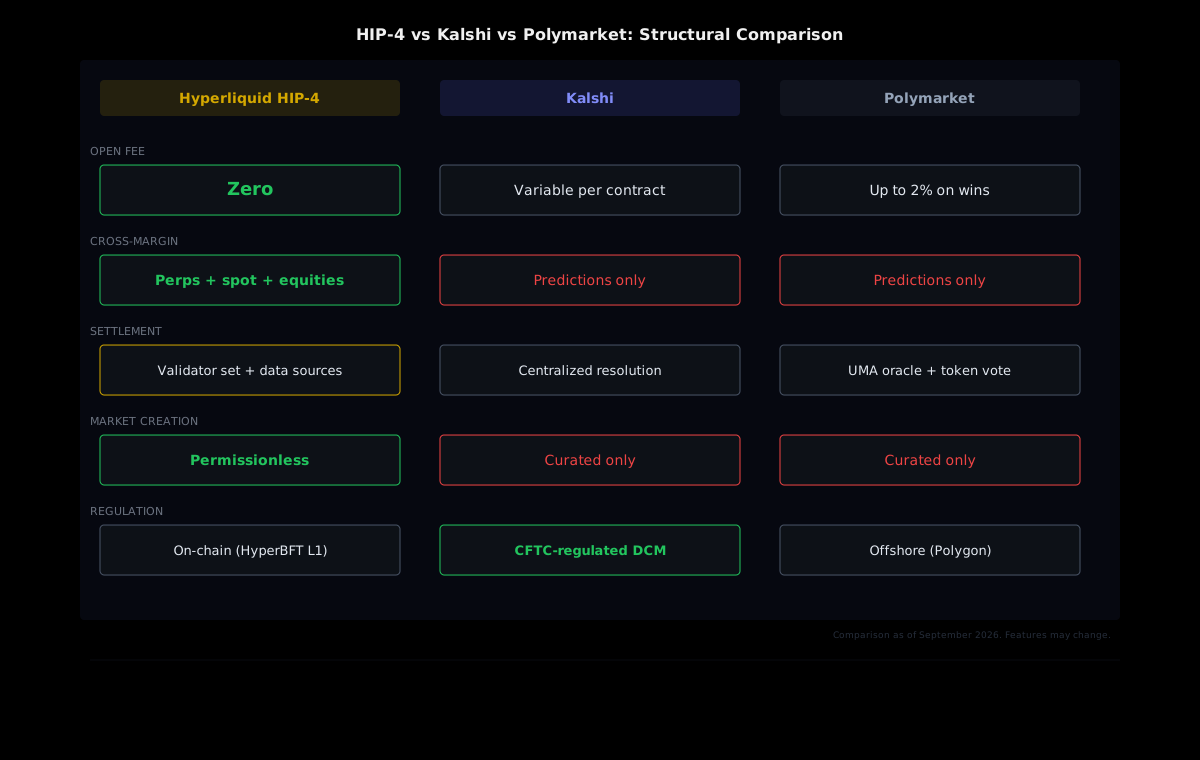
结算通过 Hyperliquid 的验证者集合,对照预先指定的数据源进行。没有代币投票、没有争议窗口期,也没有任何途径允许持仓方影响结算结果。这是对 Polymarket 的 UMA 预言机模型的刻意偏离,后者在争议结果上曾因代币持有者的投票权而引发争议。
共享保证金才是真正的差异化优势
吸引眼球的亮点是零开仓手续费。但结构性优势在于共享保证金。交易者可以同时持有 ETH 永续多头、通过 HIP-3 建立的代币化 NVDA 仓位,以及关于美联储是否降息的预测合约,所有这些都共用同一个抵押品池。Kalshi 和 Polymarket 这类独立预测平台无法复制这一点,因为它们不运营永续期货交易所。
Syncracy Capital 的 Sunny Shi 指出:"成熟的交易者将能够利用投资组合保证金,找到从这两种不同市场类型中产生超额收益的方法。"
无许可部署于 8 月上线
HIP-4 第一阶段以精选市场启动(由 Outcomexyz 提供的比特币价格结果合约)。但无许可部署于 2026 年 8 月 29 日在主网正式上线。现在任何开发者都可以通过质押 500,000 HYPE 并从已批准的结算模板中选择来部署结果市场。
经济模型与 HIP-3 相似:部署者可保留其市场产生交易手续费的最高 50%。质押锁定期至少 183 天,且必须持续至所有未结算市场完成结算。若验证者发现操纵行为,质押品将被罚没。
这一点至关重要,因为它将 HIP-4 从产品转变为基础设施。Kalshi 是一个拥有精选市场的单一场所。Hyperliquid 现在是一个任何人都可以在其上构建预测市场交易所的协议。
三个平台,三种架构
要理解 Hyperliquid 的定位,需要客观地梳理竞争格局。每个平台都有其他平台难以轻易复制的结构性优势。
| 特性 | Kalshi | Polymarket | Hyperliquid (HIP-4) | | --- | --- | --- | --- | | 监管 | CFTC 监管的 DCM | 离岸(Polygon) | 链上(HyperBFT L1) | | 开仓手续费 | 可变(按合约) | 盈利最高 2% | 零 | | 与永续合约共享保证金 | 否 | 否 | 是(统一账户) | | 无许可部署 | 否(精选) | 否(精选) | 是(质押 500K HYPE) | | 结算 | 中心化结算 | UMA 预言机 + 代币投票 | 验证者集合 + 数据源 | | 预测杠杆 | 否 | 最高 10x(最新) | 否(全额抵押) | | 体育市场 | 是(占 72% 交易量) | 有限 | 增长中(无许可部署后) |
Kalshi 的护城河是监管许可和品牌认知度。在美国,它是唯一获得 CFTC 指定的事件合约市场(DCM),这使其能够独家接触需要监管明确性的机构参与者。这一优势是真实且持久的。
Polymarket 的优势在于流动性深度,以及在政治和加密原生市场的成熟积累。它的迭代速度也很快:2026 年推出了比特币、英伟达和黄金的 10 倍杠杆合约,直接回应了 Hyperliquid 的共享保证金主张。
Hyperliquid 的优势在于可组合性。预测市场、永续合约、现货和代币化股票共享同一订单簿基础设施、抵押品池和开发者生态。这种架构整合比从头构建更难以事后追加实现。
这对 Cohort 分析意味着什么
这正是 HIP-4 对任何在 Hyperliquid 上构建智能工具的人而言变得有趣的地方。结果市场产生的持仓数据,在每个维度上都与永续合约的表现不同。
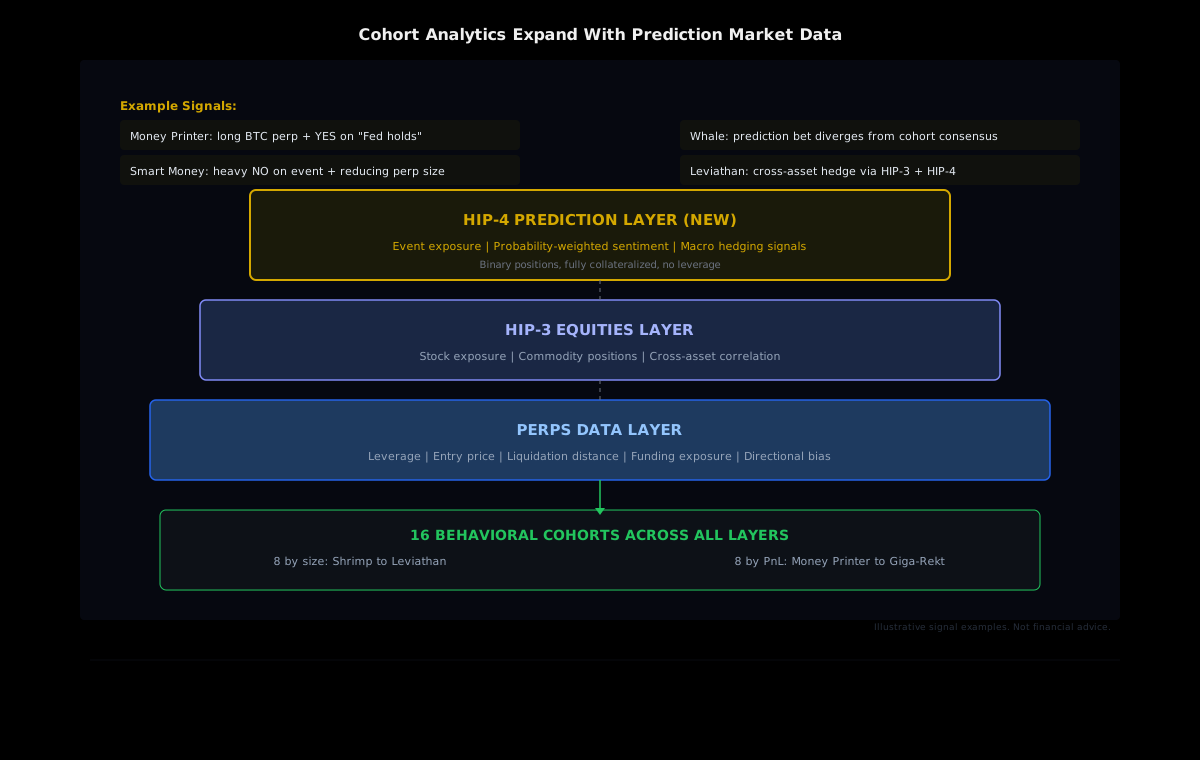
在永续期货方面,我们的数据将每个钱包分类至 16 个行为 cohort 之一:8 个按账户规模划分(从 $0-$250 的 Shrimp 到 $5M+ 的 Leviathan),8 个按历史总盈亏划分(从 +$100 万以上的 Money Printer 到 -$100 万以下的 Giga-Rekt)。你可以追踪杠杆、方向性偏好、入场价格和清算邻近度。由于永续合约具有连续的风险参数,信号十分丰富。
结果仓位是二元且全额抵押的,因此没有杠杆可供分析,也没有清算阈值需要标记。但它们会产生不同类型的信号:
- 事件敞口映射。 哪些 cohort 在其永续仓位之外同时对冲宏观事件?一个持有大量 BTC 多头并同时买入"美联储维持利率不变"YES 合约的 Money Printer,正在表达一个纯粹的永续数据无法揭示的具体宏观论点。
- 概率加权情绪。 当 Smart Money cohort 集中在预测市场的某一侧时,尤其是当该侧与整体隐含概率出现背离时,这是一个值得关注的信号。
- 跨产品相关性。 在单一保证金账户中同时持有永续仓位和结果合约的交易者,产生了关于成熟参与者如何对冲事件风险的数据。这是 HIP-4 出现之前从未存在过的全新分析层。
现有竞争者正在应对
Kalshi 和 Polymarket 并没有坐以待毙。两个平台都在朝着 Hyperliquid 的方向演进其产品,模糊了预测市场与衍生品交易所之间的界限。
Kalshi 以"Timeless"品牌宣布推出永续期货合约,从基于事件的合约转向连续衍生品。若 Timeless 获得牵引力,Kalshi 将在其受监管环境内提供更接近跨产品交易的体验。
Polymarket 走了杠杆路线,在主要资产上新增了 10 倍合约。这是对资本效率论点的直接回应:如果 Hyperliquid 的共享保证金让你用更少的抵押品做更多的事,Polymarket 的杠杆也能实现类似效果(但相应风险更高)。
融合趋势显而易见。预测平台想要衍生品功能,衍生品交易所想要预测市场。而将两者最无缝整合的平台,很可能会捕获最深厚的流动性池。
在交易两端都有所作为
对于已经在 Hyperliquid 上构建产品的开发者,HIP-4 在三个层面创造了具体机会。
前端开发者(钱包、机器人、聚合器)已通过 builder code 赚取手续费。这些 code 现在同样适用于结果市场。每一笔通过第三方界面路由的预测交易,无需任何额外集成工作即可产生收益。增量工作在于 UI 层面:将结果市场与永续合约和现货并排展示。
分析平台获得了新的数据维度。追踪哪些 cohort 在预测市场中活跃、将事件持仓与永续敞口进行关联、揭示隐含概率与 cohort 情绪之间的背离,都拓展了产品空间。HyperTracker 的 16 cohort 分类体系已覆盖平台上的每一个钱包,因此结果市场活动可以直接映射到现有的行为细分维度上。
市场部署者现在可以无许可地创建预测市场。500,000 HYPE 的质押要求门槛较高(按近期价格约合 $4,100 万),但部署者可保留最高一半的交易手续费,并可以从单个槽位运行滚动的系列事件。对于资金充裕的开发者而言,这是一种直接构建于协议之上的全新商业模式。
Hyperliquid 已拥有 140 万用户,每日永续合约交易量达数十亿美元。预测市场无需从零开始构建用户基础,它们直接继承了这一切。
跨永续合约与预测市场追踪 Cohort 行为
HyperTracker 将 Hyperliquid 上的每个钱包分类至 16 个行为 cohort。查看 Smart Money、Whale 和 Money Printer 的仓位布局,从永续合约到结果合约,一览无余。
下一步走向何方
预测市场的竞争仍处于早期阶段。2026 年第二季度名义交易量已突破 $1,138 亿,且该板块没有任何放缓的迹象。如果体育博彩继续加速,Bernstein 对全年 $2,400 亿的预估看起来越来越保守。
对于 Hyperliquid 而言,前进的路径关乎网络效应。每种新产品类型(现货、永续合约、HIP-3 股票、HIP-4 结果合约)都因跨产品类别叠加的迁移成本而增加了用户黏性。一个从单一保证金账户使用三种产品的交易者,远比只使用永续合约的用户更难流失。
对于开发者,信号已经清晰:赢得预测市场竞争的平台,将是那些把结果合约视为可组合基础设施的平台,与衍生品、现货和分析工具整合在同一套体系中。Hyperliquid 从一开始就将其架构押注于这一论点。它能否在 Kalshi 的监管护城河和 Polymarket 的流动性网络面前成功执行,仍是一个悬而未决的问题。
数据会告诉我们答案。而现在,可追踪的数据比以往任何时候都要多。