
How Hyperliquid Builder Codes Turned Wallets Into Revenue Machines
By @CoinMarketMan - 08-Nov-2026
HyperliquidのBuilder Codeがウォレットを収益マシンに変えた仕組み
Hyperliquid上のすべての注文には、隠れた手数料スロットが存在する。あなたのアプリがその取引を中継するなら、そのスロットにbuilder codeを埋め込み、すべてのフィルごとに収益を得られる。ウォレットが稼ぐ。取引ターミナルが稼ぐ。分析ダッシュボードが稼ぐ。そしてHyperliquidはその一切を取らない。
このメカニズム、builder codeは、DeFiで最も魅力的な収益モデルのひとつを生み出した。2026年7月時点で、1,411以上の登録済みbuilder codeが合計9,000万ドル以上の手数料を生成している。数値はHyperTrackerのbuilderリーダーボードより、2026年7月時点のもの。トップbuilder単体で2,360万ドルを稼ぐ一方、ロングテールの大半のコードはほとんど何も稼げていない。その差は何か。仕組みを理解し、インテグレーションを正確に実行できるかどうかだ。
このガイドでは、builderが知るべきすべてを網羅する。オンチェーンでの手数料ロジックの仕組み、コードの登録と設定方法、トップ収益者の手数料戦略の構造、そして私たちのAPIを通じてbuilder収益をプログラムで監視する方法まで。
仕組み:Builder Codeが実際にどう機能するか
Builder codeは、Hyperliquidのマッチングエンジンに組み込まれたオンチェーンの手数料帰属メカニズムだ。builderのアプリケーションが注文を中継する際、2つのパラメータを付与する。builderのウォレットアドレスと、ベーシスポイントの10分の1単位で表現された手数料額だ。値が10なら1ベーシスポイント、つまり0.01%を意味する。手数料はフィルロジックの一部としてオンチェーンで完全に処理されるため、オフチェーン決済もインボイス発行も信頼関係も不要だ。
上限はシンプルだ。先物取引では最大0.1%、スポット取引では最大1%まで請求できる。これらはHyperliquidのベース手数料(先物のテイカー0.045%、メイカー0.015%)に上乗せされる。ほとんどのDeFi手数料モデルと一線を画す重要な点は、builderが請求した金額の100%を受け取ることだ。HyperliquidはbuilderのFeeから一切取らない。プロトコルは、builderが呼び込む取引量を通じて間接的に恩恵を受け、それがベースのプロトコル手数料を生み出す。
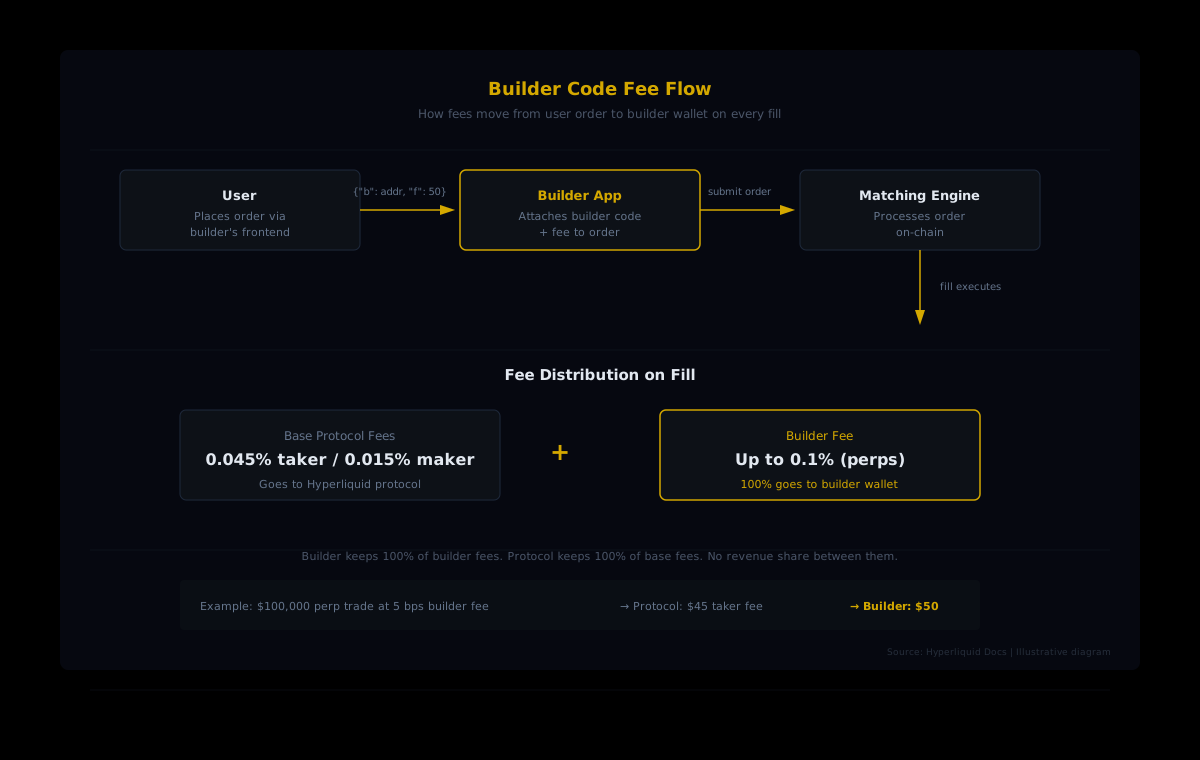
各ユーザーは、ApproveBuilderFeeアクションを通じて、メインウォレットで署名することで、各builderに対して最大手数料を明示的に承認する必要がある。ユーザーはいつでもこの承認を取り消せ、同時に最大10件のbuilder code承認を持てる。この同意モデルにより、builderはプロダクトの質で競い合うことになる。ユーザーはいつでも手数料の安いフロントエンドに乗り換えたり、アクセスを取り消したりできるからだ。
登録:Builder Codeを本番環境に立ち上げる
参入障壁は意図的に低く設定されている。必要なのは、アカウント残高に最低100 USDCを持つHyperliquid先物アカウントと、アカウントのアブストラクションモードをスタンダードに設定することだけだ。申請フォームも、承認待ちも、ホワイトリストも不要。システムはパーミッションレスだ。
登録プロセスを実際の手順で示す。
- builderウォレットに資金を入れる。 Hyperliquid先物アカウントに最低100 USDCを入金する。このウォレットアドレスがbuilderのIDと手数料受取アドレスになる。
- アプリケーションをセットアップする。 アプリはHyperliquidのAPIを通じて注文を送信する必要がある。ウォレット、取引ターミナル、コピートレードボット、カスタムダッシュボードのいずれであっても、インテグレーションのパターンは同じだ。
- ユーザーの承認をリクエストする。 手数料を受け取る前に、各ユーザーがメインウォレットから
ApproveBuilderFeeアクションに署名する必要がある。Pythonでは次のようになる:exchange.approve_builder_fee(builder_address, "0.05%") - 注文にコードを付与する。 アプリが送信するすべての注文にbuilderパラメータを含める:
{"b": "0xYourAddress", "f": 50}。ここでfはベーシスポイントの10分の1単位の手数料だ(50 = 5 bps = 0.05%)。
手数料パラメータは注文ごとに設定できる。 つまり、取引タイプ、資産の種類、ユーザーのティアによって異なるレートを設定できる。上限が大きいスポット取引には高い手数料を、競争の激しい先物には低い手数料を設定するbuilderもいる。
Builder CodeとReferral Codeの違い
新規builderが最もよく犯す間違いのひとつが、builder codeとHyperliquidのreferralシステムを混同することだ。両者は目的が異なり、あらゆる面で仕組みも違う。
Referral codeはユーザー間のものだ。リンクをシェアし、誰かがサインアップすれば、そのユーザーの取引活動から生じるプロトコル手数料の一定割合を受け取る。ユーザーは手数料割引を、referrerはリベートを得る。標準的なアフィリエイトモデルだ。
Builder codeはアプリとプロトコルの間のものだ。アプリケーションが注文を中継し、処理するすべてのフィルに対して追加手数料を得る。この手数料はベースのプロトコル手数料に上乗せされ、署名済み承認によるユーザーの明示的な同意が必要で、ユーザーがあなたの特定のフロントエンドを通じて取引した場合にのみ適用される。ユーザーがHyperliquidのネイティブアプリを開いて直接取引すれば、その注文からbuilder codeは何も稼げない。
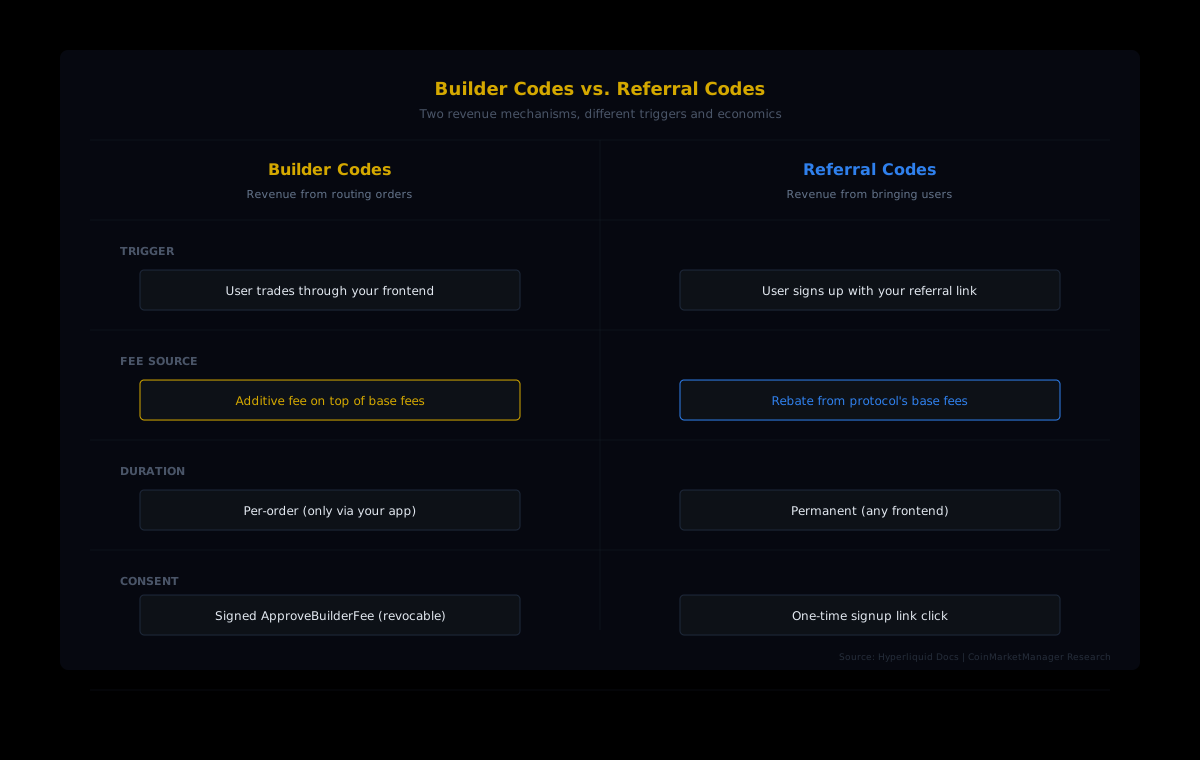
実際的な意味合いはこうだ。referral codeは配布(プラットフォームへのユーザー誘導)に報酬を与え、builder codeはプロダクトの質(インターフェースを通じた取引の継続)に報酬を与える。強いbuilderはその両方を活用し、referral関係を築きながらかつすべての取引でbuilder手数料を稼ぐ。
トップBuilderの実際の収益
HyperliquidのBuilder Codeリーダーボードは急峻なべき乗則に従う。一握りのbuilderが収益テーブルを支配し、トップとロングテールの差は圧倒的だ。
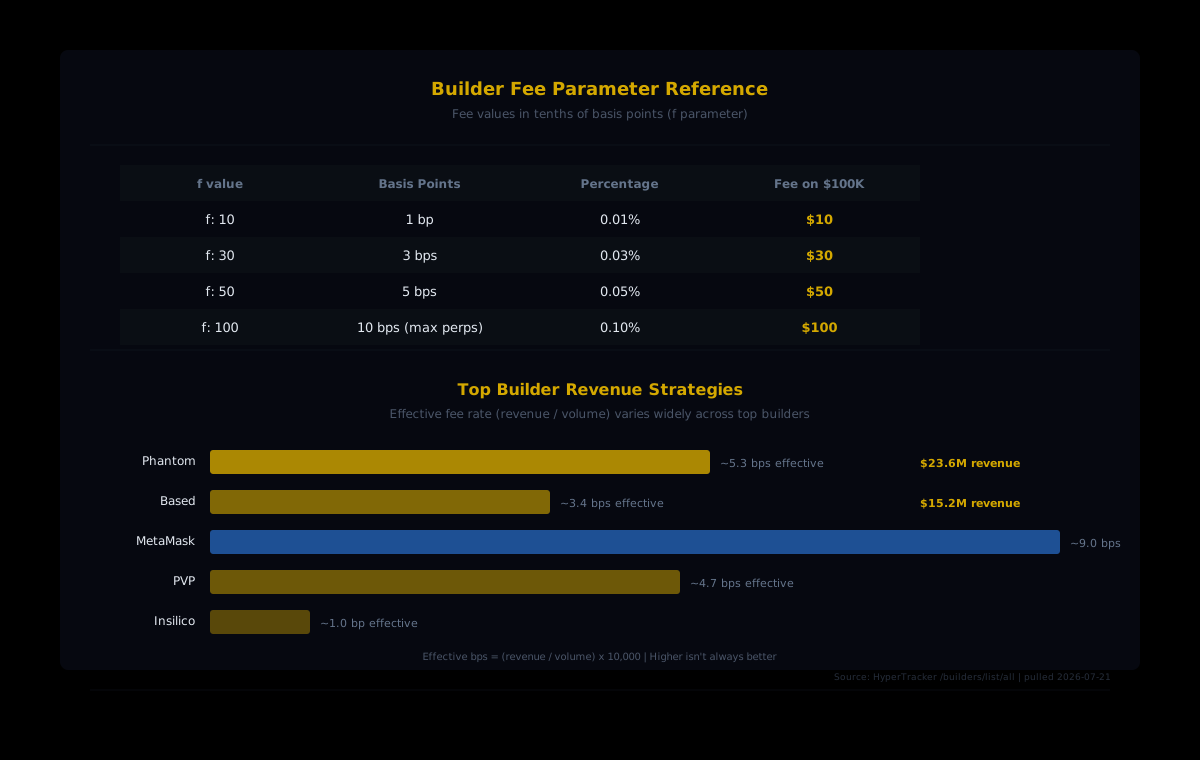
| 順位 | Builder | 収益 | ユーザー数 | 中継取引量 | |------|---------|---------|-------|---------------| | 1 | Phantom | $23.6M | 153,128 | $44.8B | | 2 | Based | $15.2M | 42,967 | $44.9B | | 3 | MetaMask | $8.1M | 52,534 | $9.0B | | 4 | PVP | $8.0M | 28,223 | $17.1B | | 5 | Insilico | $3.7M | 3,339 | $36.3B |
数字は3つの異なる戦略を示している。Phantomは配布で勝つ。153,128ユーザーを誇り、あらゆるbuilderの中で最大のユーザーベースを持つ。Hyperliquidで取引するすべてのPhantomウォレットユーザーがbuilder codeを通じて中継されるからだ。Basedは取引量効率で勝つ。Phantomより少ない3分の1以下のユーザーで、総取引量はPhantomを上回り($44.9Bと$44.8B)、平均トレーダーの活動量が格段に高いことを示している。Insilcoは取引量の集中で勝つ。3,339ユーザーが$36.3Bの取引量を生み出しており、少数のヘビーアルゴリズムトレーダーの集団であることを示唆している。
これらの戦略間の収益格差は手数料設定に起因する。Phantomは実効レートが高く(収益対取引量の比率から約5 bps)、Basedは取引量重視のトレーダーを惹きつけるために低めに設定している(約3.4 bps)。Insilcoのユーザーは手数料感度を交渉できるか自ら選別するほど洗練されているため、実効レートは最も低い(約1 bp)。
インテグレーション実践:コードとアーキテクチャ
注文フローを理解すれば、テクニカルなインテグレーション自体はシンプルだ。アプリケーションは、Python SDK、TypeScript SDK、またはREST/WebSocketの直接呼び出しを通じて、HyperliquidのAPIに注文を送信する。すべての注文にはオプションのbuilderパラメータが含まれる。
以下は公式SDKを使ったPythonの最小限の実装例だ:
from hyperliquid.exchange import Exchange
from hyperliquid.utils import constants

# エージェントウォレットで初期化
exchange = Exchange(agent_wallet, constants.MAINNET_API_URL)

# まずユーザーがbuilder手数料を承認する必要がある
# (これはユーザーごとに一度だけ、メインウォレットで署名する操作)
# exchange.approve_builder_fee("0xYourBuilderAddress", "0.05%")

# builder codeを付与して注文を送信
order_result = exchange.order(
    "BTC",           # 資産
    True,            # is_buy
    100.0,           # サイズ
    50000.0,         # 価格
    {"limit": {"tif": "Gtc"}},
    builder={"b": "0xYourBuilderAddress", "f": 50}  # 50 = 5 bps
)
fの値はベーシスポイントの10分の1単位だ。f: 10は1ベーシスポイント(0.01%)、f: 50は5ベーシスポイント(0.05%)、f: 100は先物の最大値である10ベーシスポイント(0.1%)を意味する。
ウォレット署名の落とし穴。 インテグレーションで最も難しいのはウォレット署名を正しく機能させることだ。アプリがMetaMaskやWalletConnectにchainId 1337(Hyperliquid L1)での署名を求めると、ドメインのチェーンIDが接続ネットワークと一致しないためウォレットが拒否する。解決策はエージェントウォレットセッションだ。chainId 42161(Arbitrum)を使って
approveAgentトランザクションに署名し、その後はエージェントウォレットがメモリ内でL1アクションを処理するため、ユーザーのウォレットに再び触れる必要がない。
私たちのAPIでBuilder収益を追跡する
Builder codeのパフォーマンスを監視するには信頼性の高いデータが必要だが、ここがほとんどの公開ツールの限界だ。Hyperliquidはstats-data.hyperliquid.xyzでCSVエクスポートを通じた生のbuilderフィルデータを提供しているが、圧縮されたCSVファイルを毎日パースするのはリアルタイム監視には現実的でない。
私たちのHyperTracker APIは、専用エンドポイントを通じてbuilder分析の事前計算済みデータを提供する。/builders/listエンドポイントは、収益、取引量、ユーザー数、参加日付とともに、すべての登録済みbuilder codeを返す。期間(全期間、月次、週次、日次)でフィルタリングして、独自の集計パイプラインを構築することなくトレンドを追跡できる。
ユーザーベースの行動をより深く理解したいbuilderのために、私たちのコホート分析は、取引規模と全期間PnLによって、すべてのウォレットを16の行動セグメントのいずれかに分類する。Builder codeデータとコホートデータを組み合わせることで、次のような問いに答えられる。私のbuilder codeユーザーのうち、Money Printerコホート(全期間利益が100万ドル以上のウォレット)の割合はどれほどか。最も取引量の多いユーザーは最も利益を出しているのか、それとも私はExit Liquidity(一貫して損失を出すウォレット)を惹きつけているのか。
よくある間違いとその回避法
初日から手数料を高く設定しすぎる
新規builderはしばしば、取引あたりの収益を最大化しようと手数料を上限(先物で0.1%)に設定する。実際には、洗練されたトレーダーはフロントエンド間でbuilder手数料を比較するため、Hyperliquidのベース手数料に10 bpsを上乗せするとアプリが明らかに割高になる。リーダーボードのトップbuilderは1〜5 bpsの間で設定し、プロダクトの質で競って取引量を獲得・維持している。
承認がウォレットごとに必要なことを忘れる
builder codeがユーザーの取引で収益を得るには、各ユーザーがメインウォレットからApproveBuilderFeeアクションに署名する必要がある。オンボーディングフローでこのステップを明確に促さなければ、取引は中継しても収益はゼロになる。最初の取引フローの一部として承認を表示するbuilderもいる。ユーザーが一度署名すれば、後はそれを意識することなく使い続けられる。
分析でbuilder codeとreferral codeを混同する
Builder codeの収益はbuilderウォレットの手数料請求として現れ、referral報酬は別のメカニズムを通じて支払われる。両方を追跡している場合は、分析上で分けて管理すること。ウォレットはreferrerとbuilderの両方になれるが、収入の流れは別物であり、独立して計測すべきだ。
APIコールにおける大文字小文字の区別を無視する
HyperliquidのBuilder fillデータのURLは大文字小文字を区別し、小文字のアドレスが必要だ。builderアドレスに大文字の16進数文字が含まれていて、混在したケースでCSVエンドポイントをクエリすると、空の結果が返ってくる。APIコールを行う前に、常にアドレスを小文字に変換すること。
Builder Codeの今後
Builder codeモデルは、ほとんどのDeFiプロトコルがいまだ解決できていない課題を証明した。プロトコル収益を犠牲にすることなく、取引量をもたらす人々に報酬を払うことで、取引量を拡大できる。Hyperliquidのベース手数料はそのまま。builderはその上で稼ぐ。構造が整合している。
2026年11月時点で、エコシステムはいくつかの方向に進化している。Nasdaq上場のHYPEトレジャリー会社であるHyperliquid Strategiesは、登録先物取次業者(FCM)となるべくCFTCに申請を提出した。承認されれば、米国の顧客がHyperliquidのインフラを通じてHIP-3市場にアクセスするための規制された経路が生まれる。builderにとってFCMステータスは、機関投資家や米国拠点のユーザーという新たなカテゴリが、コンプライアントな枠組みの下でbuilder code対応フロントエンドを通じて流れ込んでくることを意味する。
一方、HIP-3市場はbuilderが提供できるものを拡大し続けている。builder codeを持つフロントエンドはすべて、IPO前の先物、予測市場、現実資産契約を含むHIP-3マーケットプレイス全体に即座にアクセスできる。Builder codeはもはや暗号資産取引の収益化ツールにとどまらない。Hyperliquidが展開するあらゆる市場に対する収益レイヤーだ。
戦略はシンプルだ。人々が取引したいと思うフロントエンドを構築し、コードを付与し、取引量を複利で積み上げる。1,411のコードが登録され、上位5つが収益の大半を占めるリーダーボードにはまだ余地がある。しかしそれは、乗り換える価値のあるプロダクトを出荷できるbuilderにだけ開かれた余地だ。