
One Cent Per Dollar: What Drift's Recovery Means for Perp DEX Traders
By @CoinMarketMan - 03-Nov-2026
1ドルにつき1セント:Driftの回収が Perp DEX トレーダーに意味すること
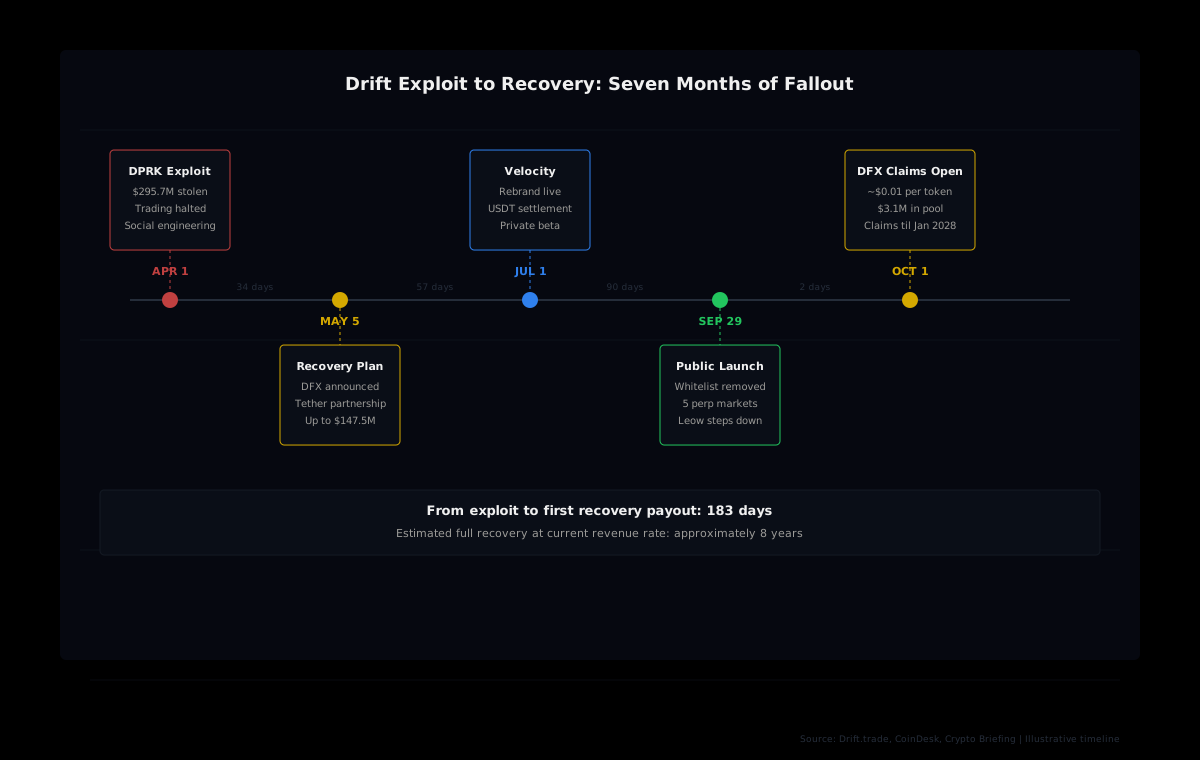
10月1日、DriftはDFX回収請求ウィンドウを開放した。プロトコルの2億9,500万ドルにのぼる4月のエクスプロイトで資金を失ったユーザーは、損失1ドルにつき1 DFXトークンを請求できるようになった。ローンチ時の償還価値は1トークンあたりおよそ0.0104 USDT。盗まれた1ドルにつき約1セントという計算だ。
これをじっくり噛み締めてほしい。DeFi史上最大級のエクスプロイトから6ヶ月、被害を受けたトレーダーが引き出せる金額は失った額の約1%に過ぎない。回収プールが保有するのはおよそ310万USDTに対し、確認済みの損失額はおよそ2億9,540万ドル。完全回収が実現するとしても、8年近くかかる可能性がある。
この記事はDriftユーザーへの同情を語るものではない。すべてのパーペチュアル先物トレーダーがプラットフォームリスク、保険モデル、そしてレバレッジの選択よりも取引所の選択が重要である理由を理解するために書いた。
Driftエクスプロイトはなぜ起きたか
4月1日のDriftへの攻撃はスマートコントラクトの脆弱性ではなかった。国家レベルのソーシャルエンジニアリングだ。フォレンジック企業Mandiantは、この侵害を北朝鮮系の脅威アクターによるものと特定した。攻撃者は数ヶ月かけてプラットフォームの関係者と信頼関係を築き、その後トランザクション承認システムを侵害した。
盗まれた総額はユーザー資産2億9,570万6,374.93ドルにのぼり、JLPトークン1億5,930万ドル、USDC 7,140万ドル、cbBTC 1,130万ドル、SOL 1,040万ドルが含まれていた。プロトコルは即座に取引と借入を停止した。数週間のうちに、攻撃者は約130,259 ETHを4つのウォレットに移動させていた。
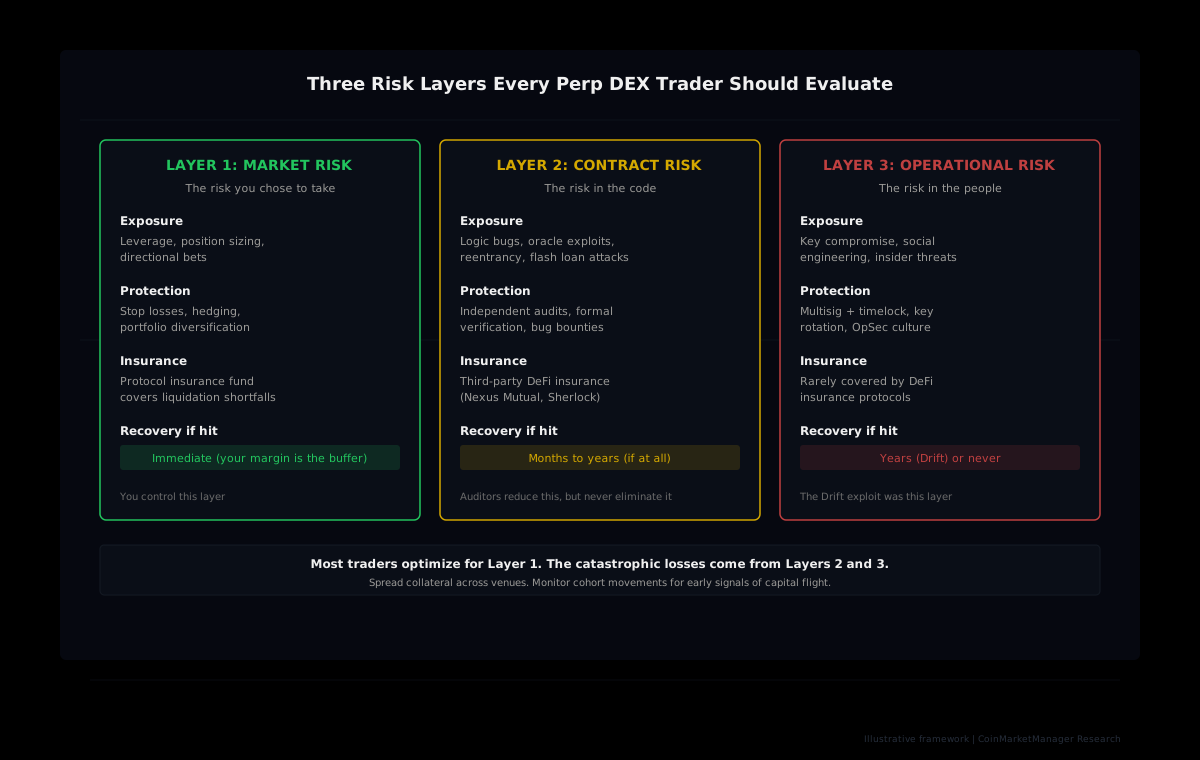
パープトレーダーにとって重要な点はこうだ。これは清算エンジンの障害でも、オラクル操作でもなかった。オペレーショナルセキュリティの侵害だ。スマートコントラクト自体は機能していたが、署名権限を持つ人間が不正に操作された。このリスクはすべての中央集権型・分散型取引所に存在し、どれだけ監査を重ねても完全には排除できない。
DFX回収トークンの仕組み
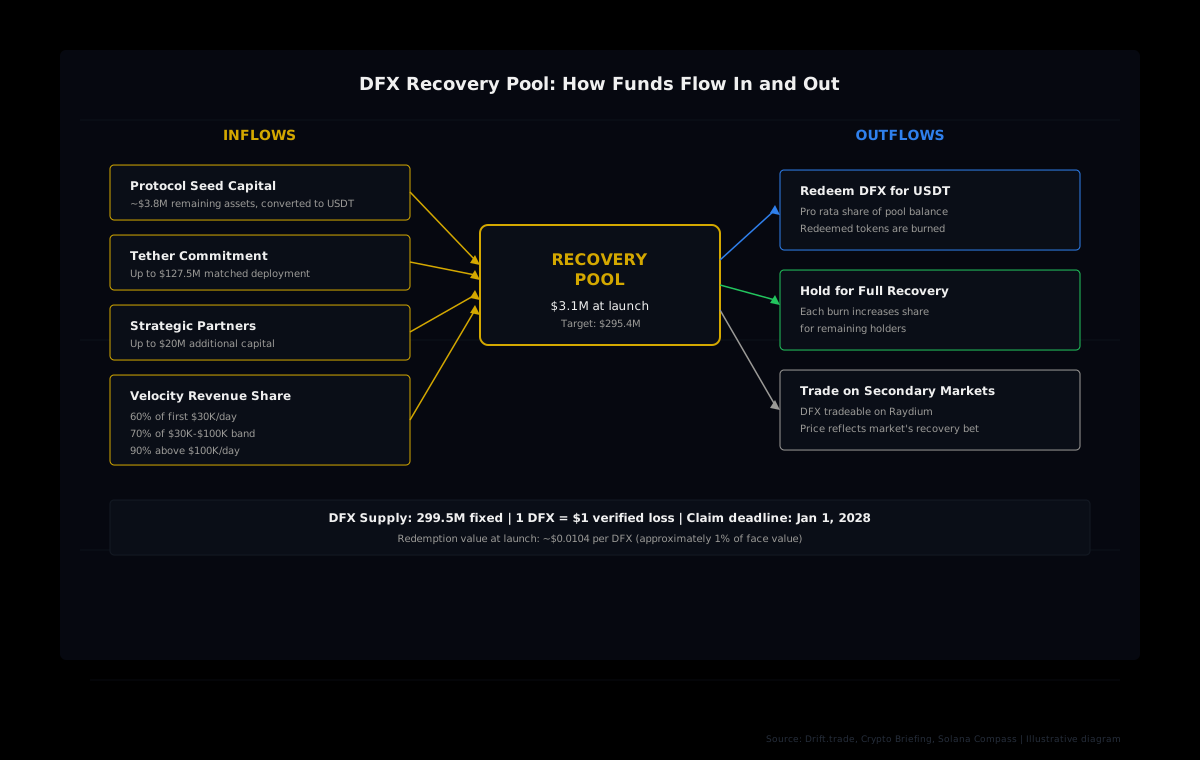
Driftの回収モデルの中心にあるのがDFXだ。Solana上の標準的なSPLトークンで、固定供給量は2億9,950万枚。1トークンは確認済み損失1ドルを表す。トークンは譲渡可能なため、被害ユーザーは保有し続けるか、回収プールと引き換えるか、Raydiumなどの二次市場で売却するかを選べる。
回収プールには3つの資金源から資金が集まる。まず、Driftがプロトコルの残存資産をUSDTに換えたおよそ380万ドルを初期資金として拠出した。次に、Tetherが再ローンチと回収支援のために最大1億2,750万USDTのマッチング拠出を約束した。さらに、戦略的パートナーが最大2,000万ドルを誓約している。
再ローンチしたプロトコル(現在はVelocityと呼ばれる)の継続的な収益もプールに流入する。純取引手数料は3つに分配される。15%が保険基金へ、15%がvAMMキャピタルへ、70%が純プロトコル収益として扱われる。その収益からは段階的に回収プールへ配分される。1日あたり最初の30,000 USDTの60%、30,000〜100,000 USDTの帯域からは70%、100,000 USDT超の分は90%がプールに充てられる。
早期償還のトレードオフ
ここがトレーダーにとって興味深い仕組みだ。DFXホルダーはプールが500万ドルを超えた時点で償還できるが、早期償還を選ぶと将来のプール成長への請求権を放棄することになる。今日1セントで償還すれば、それで終わりだ。保有し続けてプールが最終的に全額に達すれば、トークンは額面価値を持つ。
長期保有者には組み込みのインセンティブもある。トークンが償還・バーンされると残存供給量が減少し、残っているトークンが将来の入金に対して受け取れる割合が増える。Driftが指摘するように、DFX供給量の10%が償還・バーンされると、残りのトークンはそれ以降の入金の約11%多くを受け取れるようになる。
請求ウィンドウは2028年1月1日に閉じる。その期限を過ぎた未請求のDFXは永久にバーンされる。
なぜこれはDrift以上の問題なのか
DeFiエクスプロイトは加速している。2026年1月から3月だけで、15のプロトコルが合計1億3,770万ドルの損失を被った。回収率はわずか6.5%。Driftのハッキングはそれらすべての合計を大きく上回る。そして回収があったとしても、年単位の時間がかかる。
パーペチュアル先物トレーダーに限って言えば、教訓はより鋭い。リスクにさらされているのはポジションだけではない。担保そのものが危機にさらされている。悪いトレードが奪うのはマージンだ。しかしプロトコルのエクスプロイトは、トレードが利益を出していたかどうかに関わらず、預けたすべてを奪い去る。
Perp DEX の保険モデルの違い
すべてのパープDEXはリスクの扱い方が異なる。問題が起きたとき、保険の仕組みがポジションを失うだけで済むのか、全預金を失うのかを決める。だからこそモデルを理解することが重要だ。
| プラットフォーム | 保険モデル | 資金源 | バックストップ | | --- | --- | --- | --- | | Hyperliquid | HLPバウルト + 保険基金 | 清算収益(プロトコル所有) | 自動デレバレッジ(ADL) | | dYdX v4 | 保険基金 + パーミッションレス清算者 | 取引手数料 + 清算ペナルティ | 損失の社会化 | | Drift/Velocity | 保険基金 + vAMMバックストップ | 取引手数料 + 清算ペナルティ | ADL | | Jupiter Perps | JLPプール(LP提供) | LP預金 + 手数料 | プールが損失を吸収 |
重要な違いがある。Hyperliquidの保険基金はプロトコル所有で、ユーザー預金ではなく清算収益から積み立てられている。一方、Driftのエクスプロイトでは、攻撃者がオペレーショナルアクセスを侵害して保険層を丸ごと迂回したため、ユーザー預金が直接被害を受けた。
保険基金が守るのは市場リスク(清算不足、連鎖的イベント)に対してだ。オペレーショナルリスク(鍵の漏洩、ソーシャルエンジニアリング、インサイダー脅威)は守れない。DriftのDFXモデルは本質的に、将来の収益を原資としたオペレーショナル障害に対するプロトコルレベルのIOU(債務証書)だ。清算バックストップとは根本的に異なる性質の保護である。
預ける前に確認すべき5つの問い
Driftの回収モデルは、パープ取引所を評価する上での有用な枠組みを提供してくれる。大きな資金をプラットフォームに移す前に、次の点を検討してほしい。
- 署名鍵を誰が管理しているか? タイムロック付きマルチシグは最低条件だ。Driftはその後、タイムロック付き管理アクションを備えた専用署名デバイスに移行した。 自分が使う取引所が、事故が起きる前からこうした管理体制を持っていたかを確認しよう。
- 保険基金は実際に何をカバーするのか? ほとんどの保険基金は、極端なボラティリティ時の清算不足をカバーする。プロトコルレベルのエクスプロイトをカバーするものはほぼ存在しない。その違いを理解しておこう。
- 保険基金の規模はオープンインタレストと比べてどうか? OI全体のごく一部にしかならない基金では、連鎖的なシナリオで十分な保護を提供できない。
- プロトコルは監査を受けているか、誰が行ったか? Driftの再ローンチには2つの独立した監査が必要だった。監査はスマートコントラクトリスクを下げるが、Driftのエクスプロイトはコントラクトのバグではなかった。監査は必要条件だが、リスクの一層しかカバーしない。
- 最悪の事態が起きた場合の回収経路は? DriftのDFXモデルは多くのプロトコルより透明性が高い。正式な回収計画を持たないプロトコルも多い。最悪のシナリオで担保がどうなるかを説明できない取引所があるなら、その沈黙こそが答えだ。
Velocityの再ローンチと変わったこと
Driftは回収トークンを発行してそのまま進んだわけではない。プロトコルをゼロから作り直し、USDCではなくUSDT決済のシンプルなパープ専用取引所としてVelocityを再ローンチした。リブランドは2026年7月1日に発効し、7月のプライベートベータ、9月のパブリックベータを経て、9月21日にホワイトリストが撤廃された。
構造的な変更は特定の攻撃ベクターに対応している。4月の侵害の核心にあったdurable-nonceメカニズムは排除された。プログラム鍵はローテーションされた。Isolated MarketsやAmplifyといった付随プロダクトは廃止された。結果として攻撃対象面は縮小した。最大20倍レバレッジ、USDT決済の5つのパープ市場で、担保はSOL、wBTC、wETH、ZEC、USDTだ。
Drift共同創業者のCindy Leowは9月29日に再ローンチした取引所から退いた。Velocityが信頼と取引量を取り戻せるかどうかはまだ未知数だ。プロトコルの2025年の収益1,900万ドルがひとつの基準値となるが、競争環境は変化している。Hyperliquidは現在、追跡対象のパープDEX取引量全体の約58%を占めており、1年前より選択肢も増えた。
トレーディングセットアップへの示唆
プラットフォームリスクは、ほとんどのトレーダーが見落とすリスクだ。エントリーシグナルのバックテストやレバレッジ設定の最適化に何時間も費やしながら、セキュリティアーキテクチャを評価せずに全資金を1つの取引所に預ける。Driftのユーザーはトレーダーとして何も間違っていなかった。ポジション管理は完璧だったかもしれない。それでもほぼすべてを失った。
実践的な結論はシンプルだ。担保を複数の取引所に分散すること。分散投資はポジションだけでなくプラットフォームリスクにも適用される。保険基金の比率、監査履歴、チームのオペレーショナルセキュリティ対策など、プロトコルの健全性指標を監視すること。そしてスマートマネーの動きを追うこと。プロのトレーダーはプロセスの一部として取引所リスクを評価しており、彼らのプラットフォーム間でのポジショニングは、高度な資金がどこで最も安全と感じているかのシグナルになる。
DriftのDFXモデルは、ある意味で大規模エクスプロイトに対するベストケースの結果だ。チームは踏みとどまり、回収の枠組みを構築し、パートナーのコミットメントを確保し、再ローンチを果たした。2億9,500万ドルを失ったまま消えていくプロトコルが大半の中で。それでも1ドルにつき1セントが許容できる結果だということにはならない。パープ取引において、取引所はポジションの一部だということを改めて思い知らせてくれる出来事だ。
HyperliquidのSmart Moneyをトラッキングする
16の行動コホートがリアルタイムでどのようにポジションを取っているかを確認しよう。ShimpからLeviathan、Money PrinterからGiga-Rektまで。1回のAPIコールで、ゼロから構築すれば数ヶ月かかるインテリジェンス層にアクセスできる。