
Hyperliquid Exposure Ratio: How Leveraged Is the Whole Market?
By @CoinMarketMan - 14-Oct-2026
Коэффициент подверженности Hyperliquid: насколько перегружен весь рынок?
Рынок может выглядеть спокойным на поверхности, но быть полностью перегруженным внутри. Цена стоит на месте, объём средний, фандинг около нуля. Всё выглядит нормально. Но если проверить коэффициент подверженности и увидеть значение 5,2x, это значит, что рынок несёт пять долларов открытого интереса на каждый доллар перп-эквити. Одно резкое движение — и каскад ликвидаций начнётся прежде, чем кто-либо успеет пересмотреть свой тезис.
Коэффициент подверженности — это единственное число, которое показывает, насколько весь рынок Hyperliquid перегружен плечом в любой момент времени. Это отношение совокупного открытого интереса к совокупному перп-эквити по всем кошелькам. Он отвечает на вопрос, который само по себе движение цены не может дать: насколько горячий этот рынок прямо сейчас?
В этой статье разбирается, что измеряет коэффициент подверженности, почему он важнее отдельных показателей плеча, как читать его на уровне когорт, чтобы видеть, какие группы трейдеров торгуют с тяжёлыми позициями, и как получить его через API HyperTracker или на странице Stats, чтобы включить в собственный анализ рынка.
Что на самом деле измеряет коэффициент подверженности
Формула проста:
Коэффициент подверженности = Совокупный открытый интерес / Совокупный перп-эквити
Открытый интерес — это совокупная долларовая стоимость всех действующих бессрочных позиций на Hyperliquid. Перп-эквити — это суммарное обеспечение (маржа плюс нереализованный PnL), находящееся на бессрочных счетах по всей бирже. Разделите первое на второе — и получите эффективное плечо по всему рынку.
Коэффициент подверженности 1,0x означает, что позиции в точности равны обеспечению. Каждый доллар открытого интереса обеспечен полным долларом эквити. Это рынок с низким плечом, консервативно позиционированный. Коэффициент 4,0x означает, что рынок работает с четырьмя долларами номинала на каждый доллар обеспечения. Это более типично и отражает обычное плечо, которое трейдеры используют на бессрочных фьючерсах.
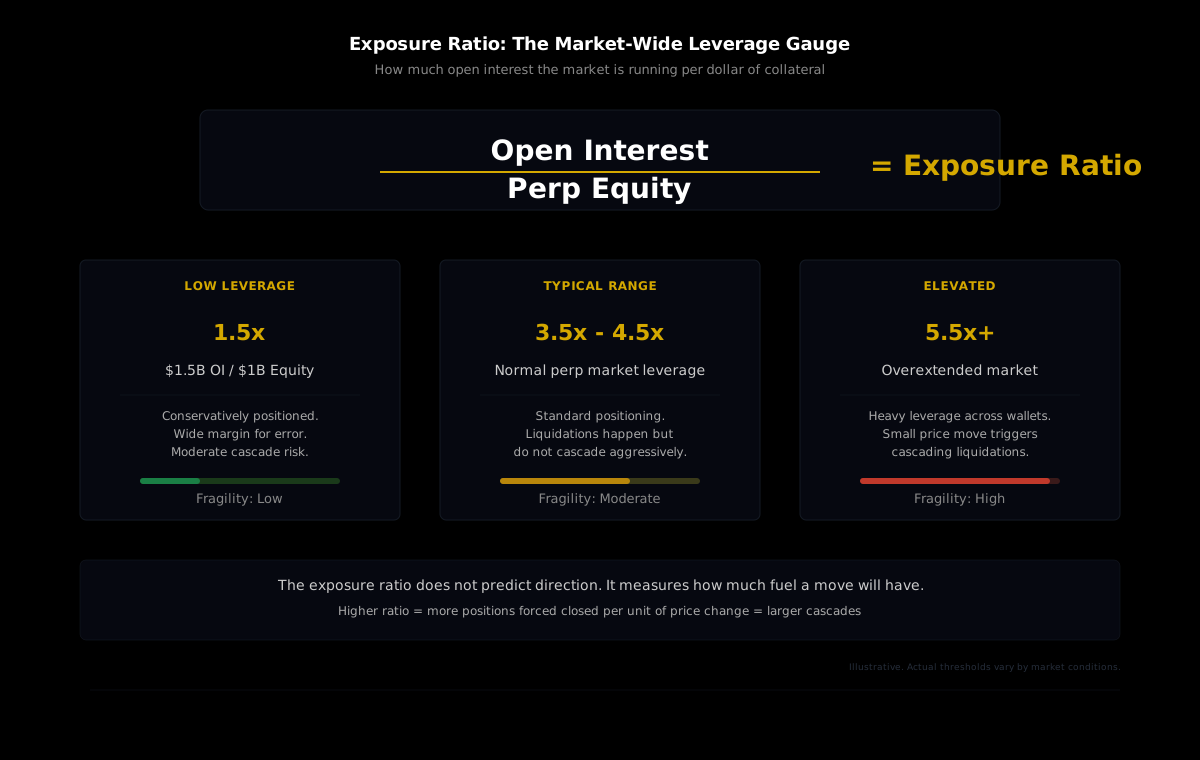
Ключевое понимание: это не плечо одного трейдера. Это совокупное плечо всего рынка. Отдельные трейдеры могут держать позиции на 20x или 50x, но если остальной рынок торгует с небольшим плечом, общебиржевой коэффициент подверженности остаётся умеренным. И наоборот: если тысячи кошельков держат скромное плечо, совокупное значение всё равно может вырасти до опасных уровней за счёт чистого объёма позиций.
Текущий коэффициент подверженности можно увидеть на странице Stats HyperTracker по адресу app.coinmarketman.com/hypertracker/stats в разделе «Exposure Ratio Distribution: Open Interest vs Perp Equity» с текущим значением и его изменением за 24 часа.
Почему совокупное плечо важнее отдельных показателей
Большинство трейдеров воспринимают плечо как личную настройку. Вы выбираете 5x, 10x, 20x при открытии позиции, и это число показывает, насколько усилится ваш PnL. Это точно для управления риском в рамках вашей собственной позиции. Но это ничего не говорит об уязвимости рынка в целом.
Коэффициент подверженности закрывает этот пробел. Когда общерыночный коэффициент растёт, это значит, что суммарная стоимость открытых позиций растёт быстрее, чем обеспечивающее их обеспечение. Всё больше трейдеров вытягиваются дальше, или те же трейдеры добавляют к позициям без добавления маржи. В любом случае система в целом становится более хрупкой.
Это важно, потому что каскады ликвидаций — явление коллективное. Когда движение цены запускает ликвидации, эти принудительные закрытия толкают цену дальше в том же направлении, что запускает новые ликвидации. Тяжесть каскада пропорциональна тому, насколько перегружен плечом рынок был до начала движения. Рынок с совокупной подверженностью 2,5x поглотит падение на 3% с умеренным объёмом ликвидаций. Тот же рынок при 5,5x увидит каскадные ликвидации, усиливающие движение.
Коэффициент подверженности — это индикатор пожара для порохового погреба рынка. Он не предсказывает, с какой стороны придёт искра. Он говорит, насколько взрывной будет реакция, когда она придёт.
Чтение коэффициента вместе с ценой и OI
Коэффициент подверженности раскрывает всю свою ценность, когда вы читаете его в контексте с направлением открытого интереса и ценой. Вот как расшифровываются комбинации:
| Коэффициент подверженности | Направление OI | Что это говорит | Уровень риска | | --- | --- | --- | --- | | Растёт | Растёт | Новые позиции открываются с более высоким плечом. Рынок вытягивается. | ПОВЫШЕННЫЙ | | Растёт | Стабильный | Обеспечение уходит, а позиции остаются открытыми. Кошельки выводят маржу. | ПОВЫШЕННЫЙ | | Стабильный | Растёт | OI растёт, но обеспечение растёт пропорционально. Здоровое расширение. | НОРМАЛЬНЫЙ | | Падает | Падает | Позиции закрываются. Идёт делевереджинг, возможно после каскада. | ВОССТАНОВЛЕНИЕ | | Падает | Стабильный | Новое обеспечение поступает на рынок. Рынок укрепляет базу. | ЗДОРОВЫЙ |
Наиболее опасная комбинация — растущий коэффициент подверженности в условиях трендового рынка. При устойчивом росте трейдеры склонны добавлять к позициям и использовать нереализованную прибыль в качестве маржи для новых входов. Коэффициент подверженности растёт, потому что номинал растёт быстрее свежих пополнений эквити. Пока тренд продолжается, конструкция держится. В момент разворота нереализованная прибыль испаряется, эффективная маржа сжимается, и коэффициент резко взлетает прямо перед началом каскада.
Наиболее здоровая структура — падающий коэффициент подверженности при стабильном или растущем OI. Это означает, что открытый интерес обеспечивается большим количеством обеспечения на единицу. Позиции могут расти, но база маржи растёт быстрее. Это отражает рынок, где участники добавляют эквити и сохраняют дисциплину.
Подверженность на уровне когорт: здесь живёт настоящий сигнал
Общебиржевой коэффициент подверженности — полезный макро-ориентир, но он скрывает ключевой вопрос: какие когорты двигают плечо?
Наши данные раскрывают это через эндпоинт /segments/{segmentId}/bias-history, который возвращает exposureRatio как часть структуры данных каждого снапшота. Каждая строка в истории содержит коэффициент для этой конкретной когорты в данный момент времени. Вы получаете 16 значений — по одному на когорту, каждое показывает, насколько тяжёлым плечом торгует эта конкретная группа трейдеров.
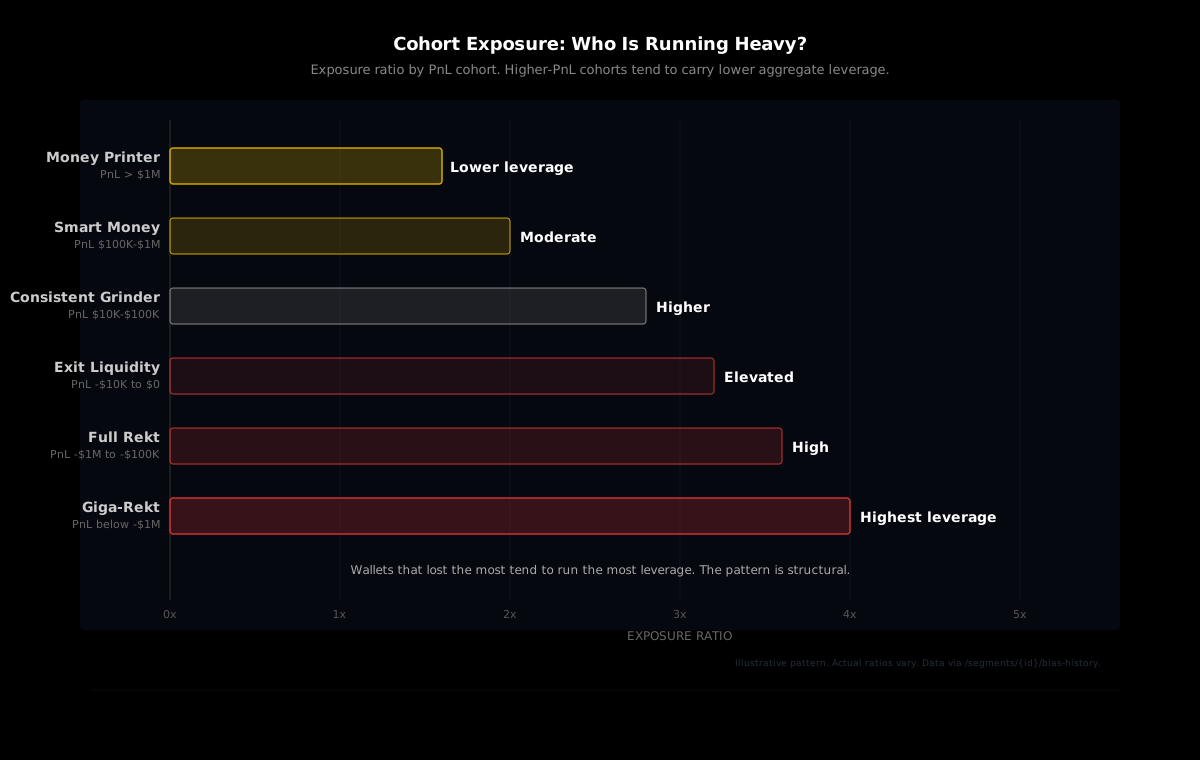
Паттерн, который повторяется снова и снова: когорты с наибольшим PnL (Money Printer, Smart Money) работают с более низкими коэффициентами подверженности, чем убыточные когорты (Full Rekt, Giga-Rekt). Успешные трейдеры в среднем используют меньше плеча, чем неуспешные. Это не совпадение. Меньшее плечо означает больший запас прочности, более медленную ликвидацию и больше времени, чтобы оказаться правым. Большее плечо означает более жёсткие стопы, более быструю ликвидацию и меньше пространства для работы сделки.
Когда вы видите, что совокупный коэффициент подверженности растёт, а подверженность Money Printer остаётся стабильной, это говорит о том, что рост плеча обеспечивается когортами с более низким PnL. Исторически, когда розница толкает коэффициент вверх, пока умные деньги держатся, последующая разгрузка оказывается болезненнее, потому что позиции, двигающие плечо, находятся в самых слабых руках.
Обратное тоже показательно. Когда подверженность Money Printer начинает расти, это означает, что наиболее прибыльные кошельки биржи сознательно берут на себя больший риск. Это не гарантирует, что сделка сработает, но это весомо, потому что эти кошельки заработали свою классификацию, будучи правыми чаще, чем нет.
Получение коэффициента подверженности через API
Данные о коэффициенте подверженности можно получить двумя способами: через страницу Stats HyperTracker в дашборде и через API.
Дашборд
Страница Stats по адресу app.coinmarketman.com/hypertracker/stats показывает общебиржевой коэффициент подверженности с изменением за 24 часа. API-ключ не требуется. Это самый быстрый способ проверить текущее состояние перед торговой сессией.
API: подверженность по когортам во времени
Для получения истории подверженности по когортам используйте эндпоинт GET /segments/{segmentId}/bias-history. Ответ содержит массив снапшотов, где каждая строка следует структуре, определённой в historySnapshotStructure:
[timestamp, bias, exposureRatio, openValue, openLongValue, openShortValue, activePerpEquity]
Вот практический пример, который получает коэффициент подверженности для когорты Money Printer (segment ID 8) и когорты Giga-Rekt (segment ID 15) за последние 7 дней:
import requests
from datetime import datetime, timedelta

API_BASE = "https://ht-api.coinmarketman.com/api/external"
headers = {"Authorization": "Bearer YOUR_JWT_TOKEN"}

# Pull 7 days of exposure ratio for two cohorts
start = (datetime.utcnow() - timedelta(days=7)).strftime("%Y-%m-%dT%H:%M:%S.000Z")

cohorts = {
    "Money Printer": 8,   # All-time PnL > $1M
    "Giga-Rekt":     15,  # All-time PnL below -$1M
}

for name, seg_id in cohorts.items():
    resp = requests.get(
        f"{API_BASE}/segments/{seg_id}/bias-history",
        headers=headers,
        params={"start": start}
    ).json()

    # historySnapshotStructure:
    # [timestamp, bias, exposureRatio, openValue,
    #  openLongValue, openShortValue, activePerpEquity]
    history = resp.get("history", [])
    if history:
        latest = history[0]  # newest first
        exposure = latest[2]  # exposureRatio is index 2
        print(f"{name}: exposure ratio = {exposure:.2f}x")
Эндпоинт возвращает данные с интервалом примерно в 2 часа по умолчанию. С параметром start вы получаете снапшоты с июля 2025 года. Этого достаточно, чтобы увидеть, как паттерны плеча по когортам менялись на протяжении нескольких рыночных циклов.
Более полный анализ предполагает перебор всех 16 когорт и построение коэффициентов подверженности рядом, но сравнение Money Printer и Giga-Rekt улавливает ключевой сигнал расхождения. Бесплатный тариф с 100 запросами в день позволяет делать ежедневные проверки по нескольким когортам без превышения лимита.
Встройте предупреждение об уровне плеча в свой рабочий процесс
Самый прямой способ использовать коэффициент подверженности — как фильтр перед входом в сделки. Высокий коэффициент не означает «не торговать». Это означает «рынок хрупок, поэтому соразмеряйте размер позиции».
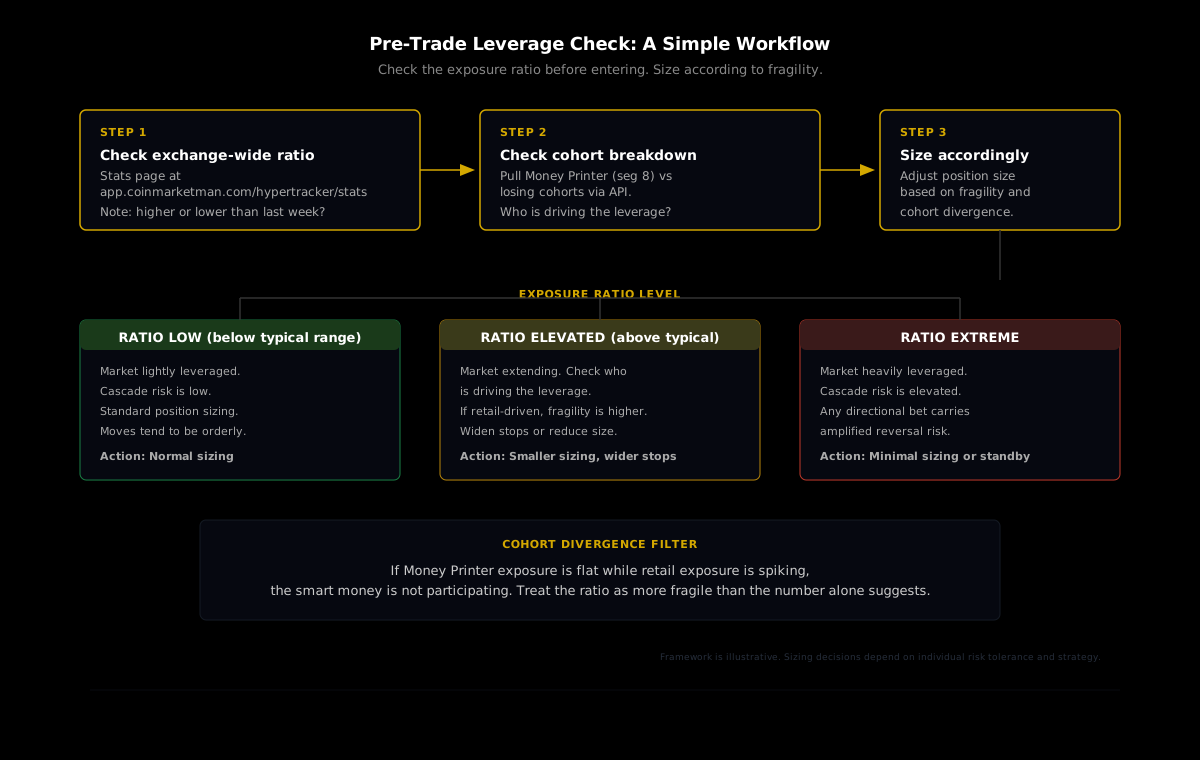
Простой фреймворк:
- Проверьте общебиржевой коэффициент подверженности на странице Stats перед торговой сессией. Отметьте, выше он или ниже, чем был на протяжении прошлой недели.
- Проверьте разбивку по когортам. Получите коэффициенты подверженности для Money Printer (segment 8) и одной-двух убыточных когорт. Если плечо розницы повышено, а плечо умных денег стабильно, хрупкость сосредоточена в слабых руках.
- Скорректируйте размер позиции с учётом хрупкости. Когда совокупная подверженность повышена и её движет розница, вероятность внезапного каскада выше. Это не говорит вам о направлении движения. Это говорит, что его масштаб будет усилен. Торгуйте меньшим размером при повышенном коэффициенте или расширяйте стопы, чтобы учесть возросшую волатильность, которую породит каскад ликвидаций.
Коэффициент подверженности обновляется примерно каждые 30 минут в рамках цикла обновления состояния HyperTracker. Трейдерам, удерживающим позиции часами или днями, достаточно проверки перед сессией. Для строителей, создающих автоматизированные системы, эндпоинт /segments/{segmentId}/bias-history предоставляет временной ряд, необходимый для построения порогов и алертов программным способом.
Что коэффициент не может сказать вам
Коэффициент подверженности — структурная метрика. Он показывает, насколько перегружен плечом рынок, но ничего не говорит о том, в каком направлении пройдёт разгрузка. Рынок с совокупной подверженностью 5x может разгрузиться через сквиз лонгов (лонги ликвидируются, цена падает) или через сквиз шортов (шорты ликвидируются, цена взлетает). Само по себе плечо — это топливо. Искра определяет направление.
Он также не учитывает распределение позиций. Совокупный коэффициент 4x, где большая часть номинала сосредоточена в BTC и ETH, представляет иной профиль риска, чем 4x, где номинал сконцентрирован в неликвидных рынках HIP-3. То же самое плечо на тонком рынке создаёт значительно больший риск каскада, потому что ликвидности меньше для поглощения принудительных закрытий.
Наконец, коэффициент — это снапшот. Он показывает, как обстоят дела прямо сейчас, но условия по плечу могут меняться быстро. Кит, пополнивший крупную сумму эквити, может заметно снизить коэффициент за одно обновление состояния. Открытие крупной позиции без нового эквити может резко его поднять. Относитесь к коэффициенту как к термометру текущего состояния. Он измеряет условия прямо сейчас, а не будущие движения.
У каждого трейдера есть ментальная модель того, сколько риска несёт рынок. В большинстве случаев эта модель основана на ценовом движении и интуиции. Коэффициент подверженности заменяет догадку числом. Это число прямолинейно, но честно — и именно оно определяет, создаст ли движение цены на 2% рябь или цунами.
Проверьте коэффициент подверженности перед следующей сделкой
Страница Stats показывает общебиржевое плечо в реальном времени. API разбивает его по когортам с историей за несколько месяцев. Бесплатный тариф включает 100 запросов в день, карта не требуется.