
The $80K Short Squeeze: How Hyperliquid Cohorts Called the Flip
By @CoinMarketMan - 19-Sep-2026
Стиснення шортів на $80K: як когорти Hyperliquid передбачили розворот
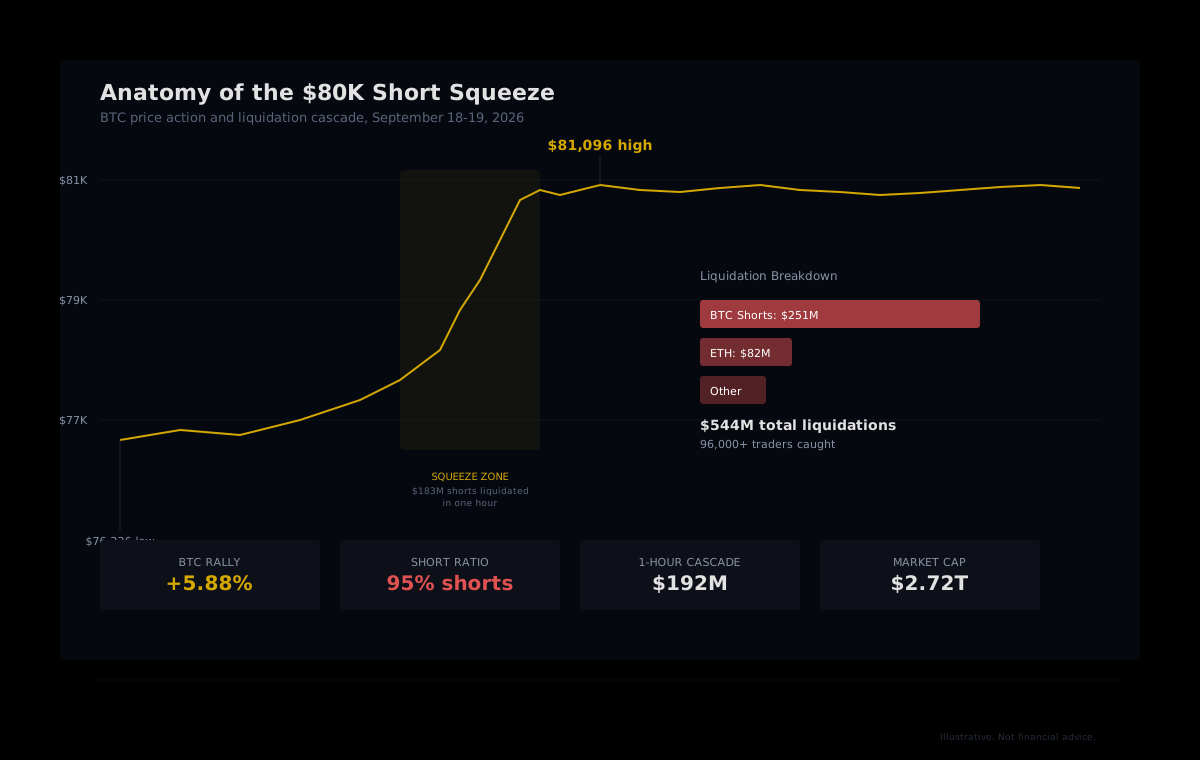
Більше 96,000 трейдерів були ліквідовані в п'ятницю. Bitcoin злетів з $76,236 до $81,096 за одну сесію, і приблизно $544 мільйони левереджових позицій випарувалися по дорозі. Переважна більшість цих ліквідацій були шортами: за одну жорстоку годину $192 мільйони позицій було закрито, і $183 мільйони з них належали трейдерам, які ставили на подальше падіння ціни.
Агрегована статистика ліквідацій підтверджує факт стиснення. Вона показує, хто постраждав і на яку суму. Але вона не розкриває, які гаманці передбачили це, які тихо змінили свою позицію до початку каскаду, і які сегменти ринку стали паливом для ралі. Саме цей шар додає аналітика когорт.
Що насправді спровокувало стиснення
Каталізатором стала несподівана «голубина» позиція Федеральної резервної системи. ФРС підвищила відсоткові ставки на 25 базисних пунктів у середу — перше підвищення з 2023 року, але супровідний dot plot прогнозував медіанну ставку лише на рівні 4.1% до кінця 2027 року. Ще один крок — і все. Ринки закладали більш агресивний цикл жорсткості, тому «голубиний» прогноз викликав ралі полегшення на ризикових активах.
Протягом попереднього тижня Bitcoin консолідувався між $75,000 і $78,000 після того, як Акт про ясність застряг у Сенаті. Цей діапазон привернув значне накопичення шортових позицій на ринках безстрокових ф'ючерсів. Коли ФРС здивувала позитивно, саме ці шорти першими й зламалися.
Механіка була простою. Коли BTC пробив $78,000, скупчені рівні ліквідації шортів почали спрацьовувати один за одним. Кожне примусове закриття додавало купівельний тиск, який штовхав ціну до наступного скупчення. За одну годину каскад очистив $192 мільйони позицій. До кінця сесії Bitcoin торгувався вище $80,800, а загальний крипторинок поглинув понад $544 мільйони ліквідацій.
Розбіжність когорт, що передувала стисненню
Саме тут агреговані дані перестають бути корисними, а дані на рівні когорт починають відігравати роль. Стрічки ліквідацій з бірж на кшталт Coinglass показують загальні ліквідації шортів. Але вони не можуть показати, кому належали ці шорти, чи мають гаманці, що їх тримали, досвід втрат, і чи більш досвідчені сегменти вже рухалися в протилежному напрямку.
HyperTracker класифікує кожен гаманець на Hyperliquid у 16 поведінкових когорт: 8 за розміром перп-капіталу (розмір гаманця) і 8 за all-time PnL (трек-рекорд). Під час формування умов для стиснення розбіжність між цими групами когорт часто є найраннішим сигналом.
Патерн перед стисненням
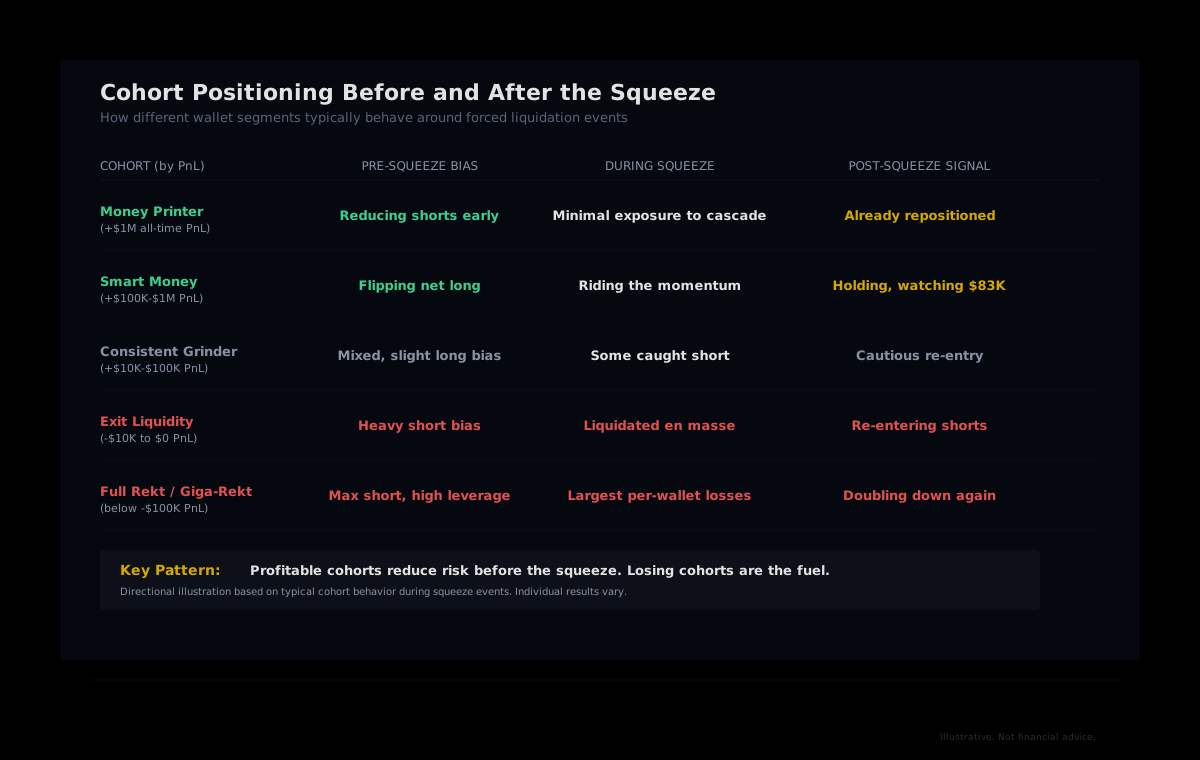
У сесіях, що передували оголошенню ФРС, виник знайомий патерн. Когорта Money Printer (гаманці з понад $1 мільйоном прибутку за весь час) і когорта Smart Money (від $100K до $1M прибутку) скорочували свою шортову експозицію. Деякі вже перевернулися в нетто-лонг. Це гаманці, які пережили достатньо ринкових циклів, щоб поважати ризик опинитися не на тому боці макро-каталізатора.
Тим часом когорта Exit Liquidity (гаманці з негативним трек-рекордом від $0 до -$10K) і когорти Full Rekt та Giga-Rekt (збитки понад $100K і $1M відповідно) робили протилежне. Вони нарощували шортові позиції, часто з вищим ефективним левереджем. Це поведінкова сигнатура переповненого шорту: гаманці, найбільш схильні до ліквідації, найагресивніше нахиляються в одну сторону.
Висновок: Коли програшні когорти скупчуються в одному напрямку, поки прибуткові тихо рухаються в іншу сторону, умови для стиснення накопичуються. Програша сторона стає паливом.
Як каскад ліквідацій вдарив по кожному сегменту
Коли Bitcoin пробив $78,000 і каскад розпочався, вплив розподілився нерівномірно. Гаманці з когорт Full Rekt і Giga-Rekt зазнали найбільших збитків на рахунок, оскільки несли найбільш концентровані шортові позиції відносно свого маржину. Багато з цих гаманців шортили ще від відбиття ціни у діапазоні $82,000 на початку місяця, нарощували позиції в міру падіння ціни, а потім не встигли вийти, коли оголошення ФРС змінило макрокартину.
Когорта Exit Liquidity поглинула основний обсяг агрегованих ліквідацій за кількістю. Це менші гаманці, але їх багато, і вони схильні кластеризуватися навколо одних і тих же цінових рівнів, бо реагують на одні й ті ж сигнали моментуму. Коли їхні стопи та рівні ліквідації знаходяться в одній зоні, навіть незначний рух ціни може запустити ланцюгову реакцію.
Когорти Money Printer і Smart Money, навпаки, мали мінімальну шортову експозицію для ліквідації. Деякі накопичували лонгові позиції на нижчих цінах, тому стиснення фактично рухалося на їхню користь. Ось та розбіжність у результатах, яку ховають агреговані дані: той самий рух ціни виявився катастрофічним для одних когорт і прибутковим для інших.
Ширші наслідки для ринку
Стиснення не обмежилося Bitcoin. Ліквідації шортів Ethereum досягли $82 мільйонів, і альткоїни показали значне продовження руху. ETH виріс приблизно на 4%, XRP піднявся приблизно на 5.8%, а Solana додала близько 3.2%. Загальна капіталізація криптовалютного ринку піднялася до $2.72 трильйона — найвищого рівня з початку 2026 року.
Чому агрегованих даних про ліквідації недостатньо
Будь-яка біржа чи аналітичний дашборд може сказати вам, що $251 мільйон BTC-шортів було ліквідовано. Цей факт широко повідомляється протягом хвилин. Проблема в тому, що знання загальної суми не допомагає передбачити наступне. Ви не дізнаєтеся: чи перезавантажують ті ж когорти шорти (зазвичай так), чи стиснення повністю очистило переповнену позицію або лише подряпало її, і чи гаманці з найкращим трек-рекордом тепер на тому ж боці, що й загальний потік.
Дані на рівні когорт додають три виміри, яких бракує агрегатам:
- Хто позиціонований і з яким трек-рекордом. Шорт на $50 мільйонів у гаманці Money Printer означає щось зовсім інше, ніж та сама позиція у гаманці Full Rekt. Перший, мабуть, захеджований. Другий, мабуть, з надмірним левереджем.
- Наскільки угода переповнена. Коли нижні PnL-когорти всі нахиляються в один бік, поки верхні розходяться, — це сигнал скупченості. Ця асиметрія є передумовою для стиснення.
- Поведінка після стиснення. Після того як каскад завершується, чи перезавантажують програшні когорти ту саму угоду? Якщо так, наступне стиснення може вже набиратися. Дані когорт дають змогу відстежувати це перезавантаження майже в реальному часі.
Читання умов для стиснення через дані когорт
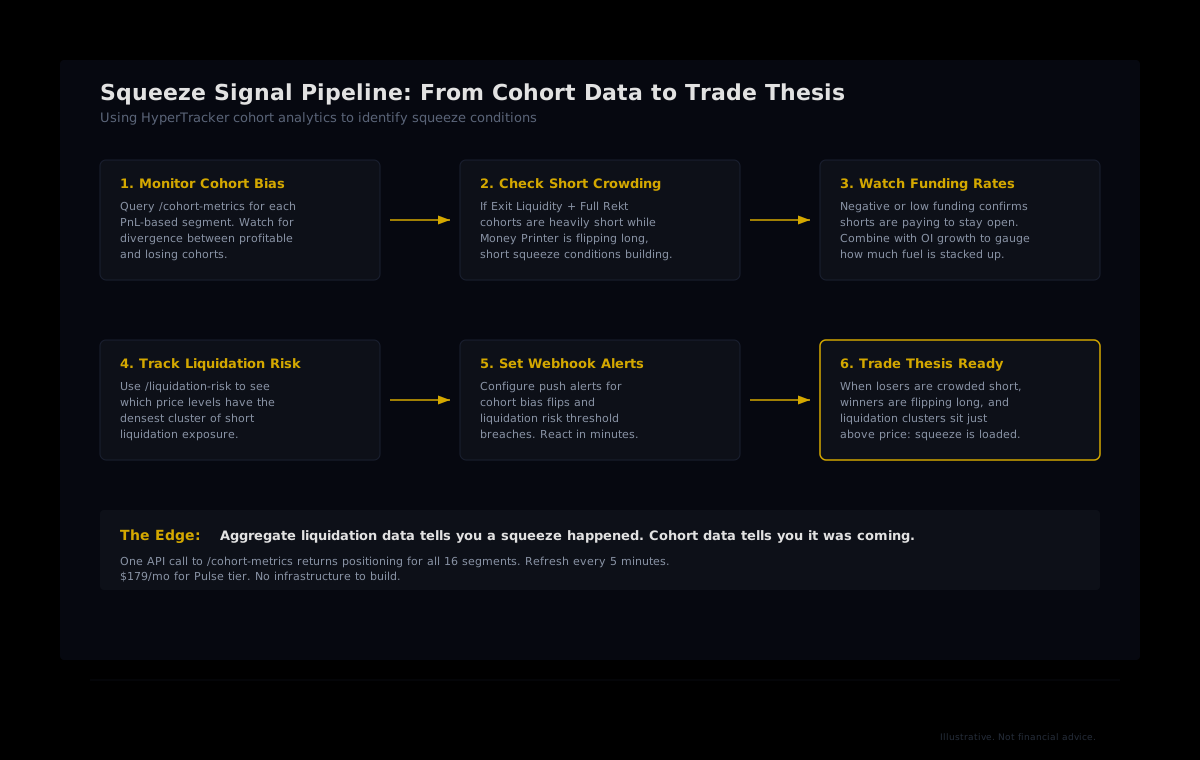
Стиснення не виникає нізвідки. Умови накопичуються годинами й днями, коли позиціонування стає дедалі більш однобічним. Ось як виглядає сигнальний ланцюжок, коли у вас є видимість на рівні когорт:
Крок 1: Моніторинг розбіжності когортного bias. Зробіть запит до API HyperTracker для метрик когорт на основі PnL. Коли когорти Money Printer і Smart Money починають скорочувати шортову експозицію, тоді як Exit Liquidity, Full Rekt і Giga-Rekt її нарощують, — розбіжність є вашим першим сигналом.
Крок 2: Перевірте масштаб скупченості шортів. Подивіться на агреговану шортову експозицію програшних когорт відносно їхнього загального маржину. Високе співвідношення означає, що ці позиції вразливі навіть до невеликого несприятливого руху ціни.
Крок 3: Зіставте з funding rates і відкритим інтересом. Від'ємний або близький до нуля фандинг на токені зі зростаючим відкритим інтересом підтверджує зростання шортів. Коли цей OI сконцентрований у когортах з низьким PnL, паливо для стиснення накопичується.
Крок 4: Слідкуйте за кластерами ризику ліквідації. Скоринг ризику ліквідацій HyperTracker показує, де знаходиться найщільніша шортова ліквідаційна експозиція відносно поточної ціни. Якщо ці кластери близько й належать переважно програшним когортам, каталізатор може запустити каскад.
Що відбувається після завершення стиснення
Важливіше питання зараз — чи зможе Bitcoin утримати $80,000, коли вимушені покупки вичерпаються. Короткі стиснення породжують різкі ралі, але цей моментум механічний: він зумовлений маржин-колами, а не реальним попитом. Справжнє випробування настає, коли деривативний ринок перезавантажується і спотові покупці мають самостійно утримувати ціну.
Ключові технічні рівні для спостереження: стійкий пробій вище $82,281 (верхівка поточного рівня Фібоначчі) з реальним спотовим і ETF-обсягом відкрив би шлях до значно вищих цін. Втрата $76,000 ризикує поверненням у діапазон. RSI Bitcoin на рівні 63.3 свідчить про бичачий моментум, а ADX на рівні 40.6 вказує на посилення тренду.
З боку когорт питання в тому, чи перезавантажать програшні гаманці свої шорти. Історія підказує, що так. Після серпневого стиснення, яке відправило Bitcoin з середини діапазону $60K вище $72,000, ті самі сегменти знову відкрили шортові позиції протягом кількох днів. Якщо цей патерн повториться, умови для наступного стиснення починають формуватися майже одразу.
Спостереження за тим, які когорти нарощують експозицію і в якому напрямку, протягом наступних кількох сесій є більш інформативним, ніж будь-який окремий ціновий рівень або показник RSI. Агрегований графік говорить, що стиснення відбулося. Дані когорт говорять, чи воно справді завершилося.
Відстежуйте позиціонування когорт у реальному часі
API HyperTracker класифікує кожен гаманець на Hyperliquid у 16 поведінкових когорт за розміром і all-time PnL. Запитуйте bias когорт, ризик ліквідацій і дані позиціонування одним API-запитом. Починайте з безкоштовного рівня — 100 запитів на день, або масштабуйтеся до Pulse за $179/місяць для повного доступу з оновленням кожні 5 хвилин.
Стиснення розповідає, де був ринок. Дані когорт розповідають, куди він рухається далі.
Кожен ліквідаційний каскад породжує одні й ті самі заголовки: суми в доларах, відсоткові рухи, кількість трейдерів. Ці цифри корисні для розуміння масштабу, але марні для передбачення наступного кроку. Важливим є поведінковий шар під ними: які сегменти позиціонувалися правильно, яких змило, і що ці самі сегменти роблять прямо зараз. Ось різниця між читанням стрічки й читанням ринку.