
The Democrat Sweep Just Sent Crypto Regs Back to Square One
By @CoinMarketMan - 05-Nov-2026
民主党の圧勝で暗号資産規制がゼロリセットに
暗号資産業界は今サイクルで100以上の連邦議会選挙区に約1億7,600万ドルを投じた。火曜夜、その投資は裏目に出た。民主党が上下両院を制し、CLARITY Actは事実上死文化し、エリザベス・ウォーレン上院議員が上院銀行委員会の委員長に就く見通しとなった。過去2年間にわたってビルダーやトレーダーが描いてきた規制の見取り図は、一夜にして書き直されることになった。
Bitcoinは不確実性が解消されたときの動きをそのまま見せた。一時約75,600ドルまで売られた後、24時間以内に78,000ドル超へ切り返した。Hyperliquid のパープス出来高は前週比44.93%増を記録した。ボラティリティはチャンスを生む。今問われているのは、この政治的リセットがオンチェーンデリバティブの構造的な環境を変えるのか、それとも単に委員会の委員長が入れ替わるだけなのかという点だ。
本記事では、何が起きたのか、何が生き残り、何が葬られたのか、そしてHyperliquidでビルドまたはトレードをする人にとってこの規制シフトが何を意味するのかを詳しく解説する。
中間選挙で実際に何が変わったのか
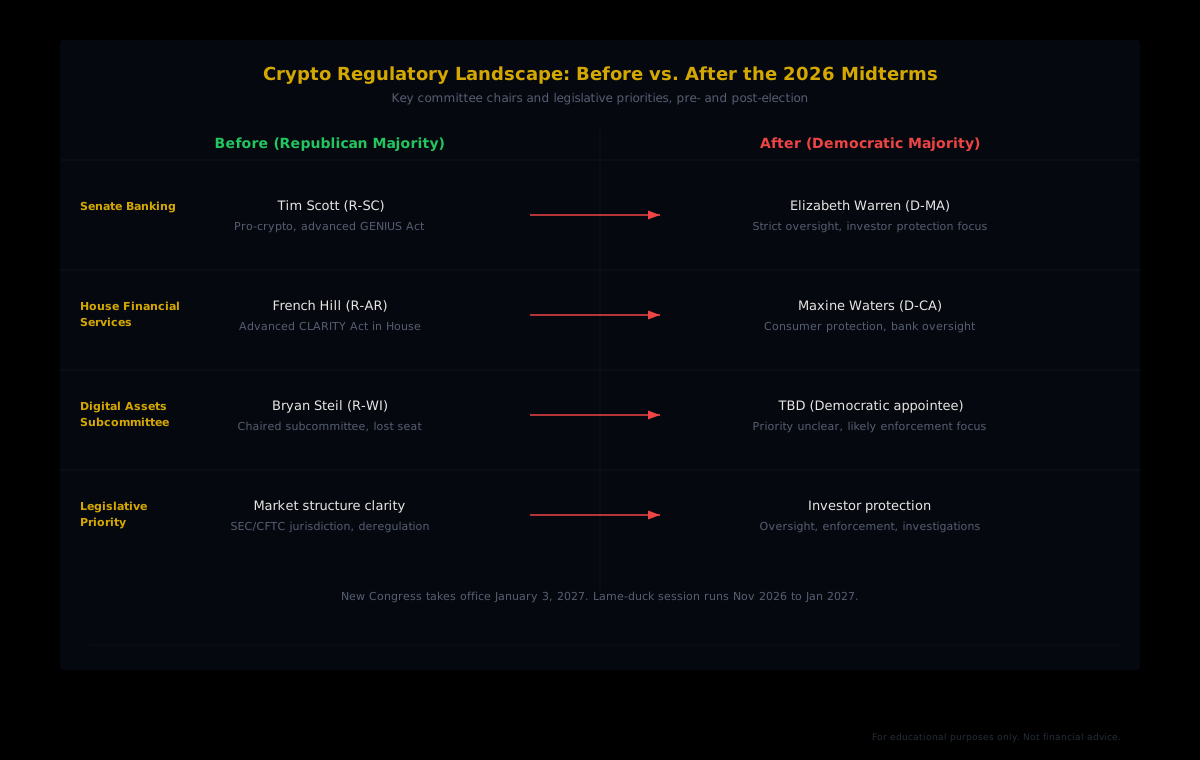
11月3日の中間選挙の結果、連邦議会の上下両院が民主党の支配下に移った。デジタル資産法案を審議する委員会が別の人物、別の優先課題のもとで運営されることになるため、この逆転は暗号資産立法に具体的な影響を及ぼす。
SECとCFTCの間で監督権限を分割するための正式な市場構造フレームワークを確立するはずだったCLARITY Actは、9月15日の手続き投票で49対50で否決された。可決には60票が必要だった。新たな民主党多数体制のもとでは、新委員会リーダーシップが業界が求める規制の明確化よりも厳格な投資家保護を優先する意向を示しているため、この法案が現行の形で再浮上する可能性は低い。
暗号資産に友好的な下院議員3名が議席を失った。デジタル資産小委員会の委員長を務めたブライアン・スタイルをはじめ、ザック・ナン、アン・ワグナーだ。オハイオ州では、その1選挙区だけで6,400万ドル超の暗号資産関連支出、うちFairshakeによる3,000万ドルのキャンペーンがあったにもかかわらず、シェロッド・ブラウンがジョン・ヒューステッドを下した。
実質的な結果として、エリザベス・ウォーレンが上院銀行委員会の委員長に就き、マキシン・ウォーターズが下院金融サービス委員会の委員長職を奪還すると見られている。両名はいずれも歴史的に厳格な暗号資産監督を支持してきた。
移行後も生き残るもの
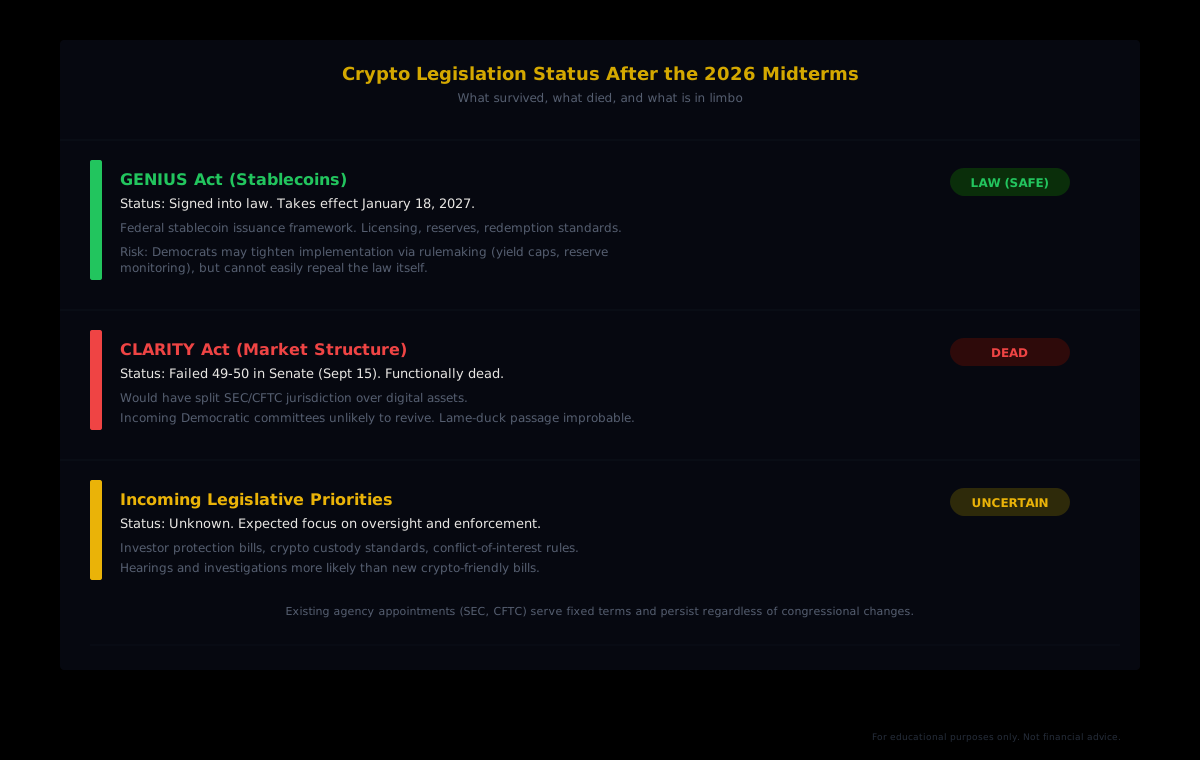
今回の圧勝がすべてを消し去るわけではない。規制フレームワークの2つの柱は依然として健在であり、機関投資家の採用という観点では、むしろこちらの方が重要とも言える。
GENIUS Act(ステーブルコイン)
共和党多数体制のもとでステーブルコイン発行の連邦フレームワークを確立するために可決されたGENIUS Actはすでに法律となっている。施行は2027年1月18日だ。民主党は容易に廃止できないが、規則策定を通じて実施を厳格化することはできる。ステーブルコインの供給量は現在約3,000億ドルで、過去最高値まで約6%以内に迫っており、ステーブルコイン決済を中心に構築されたTradFiとの連携インフラは簡単に解体できるほど浅くない。
ここでのリスクは廃止ではなく制約だ。新委員会リーダーシップはステーブルコイン商品に対するイールドキャップ、発行体への厳格なライセンス要件、そして暗号資産ネイティブ企業より伝統的な銀行を優遇する準備金監視義務を推し進める可能性がある。
トークン化とブロックチェーンレール
株式、債券、ファンドをブロックチェーン上に載せるウォール街の計画は、既存の証券法のもとで進めることができる。トークン化は、より広範な暗号資産市場構造のように新たな立法を必要としないため、委員会の入れ替えの影響を受けにくい。0G LabsのCEOジョージ・ヴァルゲーゼは、厳格な規制は「機関投資家の採用にとって必ずしもマイナスではない」と指摘した。「大型投資家は厳しい規制環境のなかでも活動できる」からだ。
既存の当局人事
SECとCFTCの暗号資産に友好的な当局者は引き続き在任する。機関トップは任期が定まっているため、両規制当局の暗号資産に前向きな姿勢は、議会のリーダーシップ交代に関わらず続く。PYMNTSが表現したように、次の暗号資産を巡る闘いは「立法よりも規制実施、当局の監督、そしてどの機関がデジタル金融サービスを提供できるかという争いとして展開される」ことになるだろう。
葬られたもの(当面の間)
最大の犠牲者はCLARITY Actだ。これがなければ、どのデジタル資産がSECの管轄でどれがCFTCの管轄かを定める正式なフレームワークが存在しない。この管轄の曖昧さは長年にわたって暗号資産業界に重くのしかかる中心的な規制上の不確実性であり、少なくとも2027年までは続くことになる。
Quantum Economicsのファウンダーであるマティ・グリーンスパンは、民主党の圧勝を「Clarity Actの棺桶に打たれた最後の釘」と表現した。任期末の共和党議会は2027年1月3日以前のレームダック期間中に可決を試みることもできるが、9月に否決された票数が移行期間中に覆る可能性は低い。
CLARITY Actにとどまらず、新たな規制緩和提案はいずれも厳しい目にさらされると見ておくべきだ。新委員会は暗号資産に友好的な法案を前進させるより、公聴会を開き資料提出を求める方向に動く可能性が高い。トランプ関連の暗号資産ベンチャーへの調査も議題に上がっており、たとえ政策変更につながらなくても、ヘッドラインリスクを生む可能性がある。
市場はニュースをどう消化したか
Bitcoinの初期反応は激しく見えたが、すぐに落ち着いた。選挙夜に価格はおよそ7週間ぶりの安値となる約75,600ドルまで下落した。11月4日には78,300ドルまで回復し、80,000ドルに向けて上昇を続けた。Etherは約6%上昇した。
このV字回復は過去の政治イベントで繰り返されてきたパターンそのものだ。不確実性では売り、明確化では買い。規制上の含意が不利であっても、決着がついた選挙結果は11月3日に向けてオプションや先物に織り込まれていたバイナリーリスクを取り除く。
現物ETFは不確実性の窓が開いている間に大きな資金流出を記録した。10月30日から11月3日の3セッションで、Bitcoin ETFは合計約11億6,000万ドルの純流出を記録し、BlackRockのIBIT単体でも11月3日に約9,500万ドルの解約が生じた。この規模の流出は大きいが一時的なものだ。機関投資家の資本は政治的な嵐が収まれば戻ってくる傾向がある。
デリバティブ側では、暗号資産先物の出来高が27%増加した一方、オープンインタレストはわずか3%しか増えなかった。このギャップは、出来高急増がショートカバーやヘッジに伴うものであり、新規の方向性ポジションではないことを示唆している。トレーダーたちはポジションを閉じて再構築していた。バイナリーイベントが決着したときに予想される、まさに典型的な動きだ。
Hyperliquidトレーダーへの意味
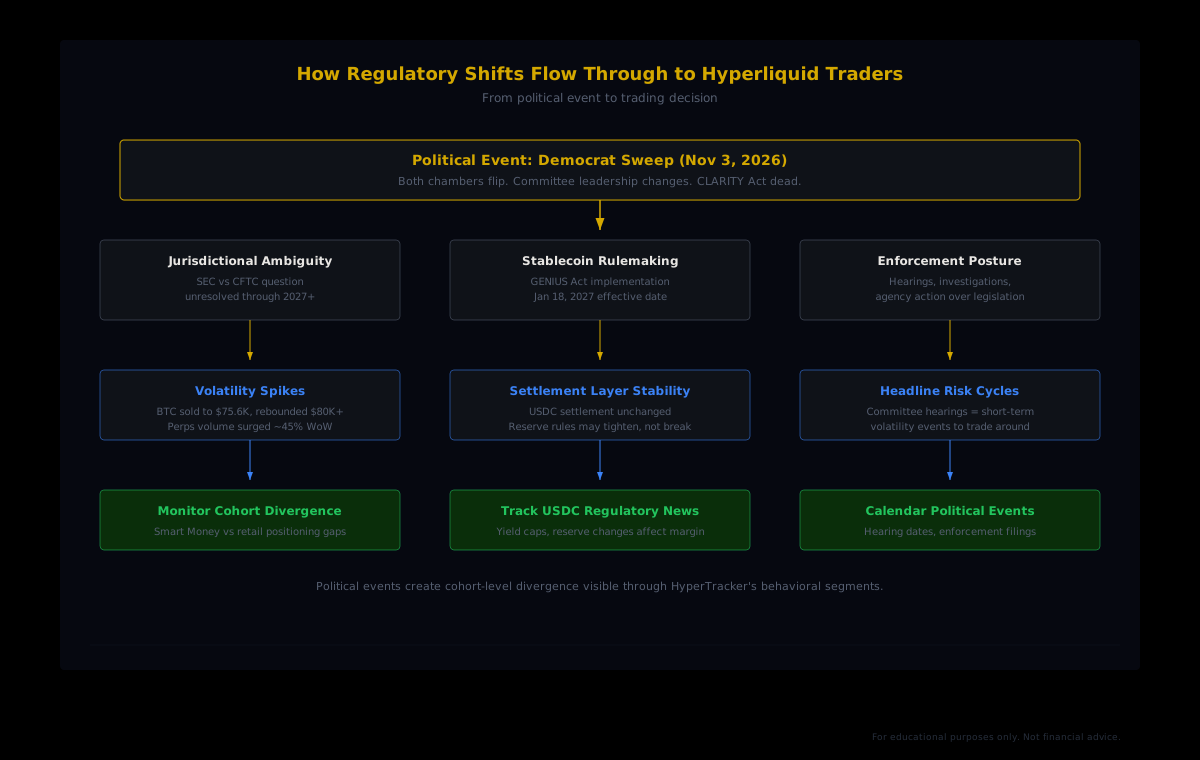
規制のリセットはオンチェーンパープスに具体的かつ測定可能な形で影響する。注目すべきポイントを以下に示す。
ボラティリティのレジームとコホートの挙動
政治的不確実性はボラティリティを生み、ボラティリティはトレーダーコホート間の行動の乖離を生む。私たちのデータは一貫して、高ボラティリティイベント時には、規模が大きく収益性の高いウォレットと規模が小さいまたは不採算のウォレットの間のギャップが大きく広がることを示している。Money PrinterとSmart Moneyコホートは、既知のイベント前にレバレッジを下げてストップを引き締め、イベント解消後に積極的に再参入する傾向がある。Exit Liquidity以下のコホートは下落を持ち越してロスカットに遭いやすい。
Hyperliquidの7日間パープス出来高は11月5日にかけて約45%増を記録したが、これはまさにこのダイナミクスを反映している。確信を持ったトレーダーが価格のゆがみを利用し、過剰レバレッジのポジションが洗い流されていった。
管轄権の問題
CLARITY Actがない状態では、オンチェーンパープスはローンチ以来置かれてきたのと同じ規制上のグレーゾーンに存在し続ける。CFTCは暗号資産デリバティブへの管轄権を主張しているが、執行は選択的で、中央集権型プラットフォームに集中してきた。Hyperliquidのような分散型プロトコルは、ルールが正式に書かれていない空間で動いている。
このグレーゾーンは新しいものではなく、共和党議会のもとでも解消される見込みはなかった(CLARITY Actはデリバティブではなく現物市場構造を対象としていた)。しかし新委員会リーダーシップは、前体制よりもCFTCに執行行動を促す方向に動く可能性が高い。トレーダーにとっては、通常の技術・ファンダメンタル分析に加えて、規制動向の監視がリスク管理の一部となることを意味する。
ステーブルコインの変化と決済
HyperliquidはUSDCで決済される。GENIUS Actの施行がUSDCの規制上の位置づけ、準備金要件、イールド機能に影響を与える可能性がある。新議会がステーブルコインのイールドキャップを推し進めれば、証拠金口座にUSDCを保有する機会費用が下がる(ポジションにロックすることで失うイールドが減るため)。一方、より厳格な準備金基準は、ステーブルコインの裏付けへの信頼を高める効果があり、ステーブルコインの健全性に依存するプロトコルにとっては構造的にプラスとなり得る。
オンチェーンデータでシフトを追う
規制の移行期は、特定の種類の情報の非対称性を生む。含意を素早く処理してポジションを調整し、再価格付けから利益を得るトレーダーがいる一方、反応が遅れて動きを追いかけたり、シフト自体を無視したりするトレーダーもいる。この2グループの差はコホートレベルのポジショニングデータに現れる。
HyperTrackerの16の行動コホート、口座規模に基づく8つと通算損益に基づく8つは、様々な市場参加者が規制シフトにどう反応しているかをリアルタイムで可視化する。Money Printerがネットロングエクスポージャーを削減し始める一方でShrimpアカウントがレバレッジを積み上げているとき、その乖離は次のロスカット連鎖がどこで形成されるかの先行指標となる。
政治的移行期に最も重要なコホートは損益ベースのティアだ。Money Printer(通算損益100万ドル超)とSmart Money(10万ドルから100万ドル)に分類されるウォレットは複数の規制サイクルを生き延びており、不確実性を前に保守的なポジションを取る傾向がある。マイナス損益コホートのウォレットは反応的なトレードをしやすく、すでに起きた動きを追いかけがちだ。
私たちのデータは5分ごとに更新される。選挙夜の売りの局面では、各コホートの総合レバレッジと方向性バイアスがリアルタイムでどう変化するかを追うことが、底値を捉えることとバウンスを追いかけることの分かれ目だった。
規制ボラティリティ時にコホートのポジショニングを追う
HyperTrackerのAPIはHyperliquid上の16の行動コホートへのリアルタイムアクセスを提供する。Money Printer、Smart Money、その他すべてのセグメントが何をしているかを把握できる。コホートバイアス、レバレッジ、ポジショニング、オーダーフロー、すべてシングルAPIで。
レームダック期間と今後の展望
任期末の議会は2027年1月3日まで駆け込み立法を試みることができる。理論上、共和党はこの期間中にCLARITY Actの前進を図ることができる。しかし現実には、9月に阻んだ手続き上の障壁は依然として存在し、去りゆく議員たちは次期多数派に覆される可能性のある法案に政治的資本を投じる動機に乏しい。
より現実的なシナリオは、2027年の規制行動が立法から当局の規則策定へとシフトすることだ。2027年1月18日のGENIUS Act施行が最初の大きな試金石となる。OCC、SEC、CFTCがステーブルコインフレームワークをどう解釈し執行するかが、より広い規制環境の基調を定めることになる。
ヴァルゲーゼはコアリスクをこう表現した。「より大きなリスクは、資本とイノベーションがより予測可能な条件を提供する法域に流れ続ける中、さらに2年間の規制の断片化が続くことだ。先送りには競争上のコストがある」。
Hyperliquid上のビルダーにとっての実践的な含意は、米国の規制の明確化が2027年には訪れないということだ。ルールが曖昧であり続ける世界を前提として構築し、明確化が訪れたときに適応できるシステムを設計すること。トレーダーにとっては、政治リスクがモデルの常設変数になるということだ。委員会の公聴会日程、執行発表、規則策定のタイムラインはすべて、日々数十億ドルのパープス出来高を処理するプラットフォームでチャンスを生む種類のボラティリティをもたらす。
選挙夜に暗号資産から資金が消えたわけではない。再価格付けされ、ローテーションし、24時間以内に戻ってきた。規制上の不確実性も同じことが起きる。価格に織り込まれ、取引の対象となり、いつか解消される。問われているのは、そのときに恩恵を受けるポジションにいるかどうかだ。