
Three L2s Died in 90 Days. Is Your Builder Stack Next?
By @CoinMarketMan - 04-Oct-2026
90日間で3つのL2が消えた。あなたのビルダースタックは次か?
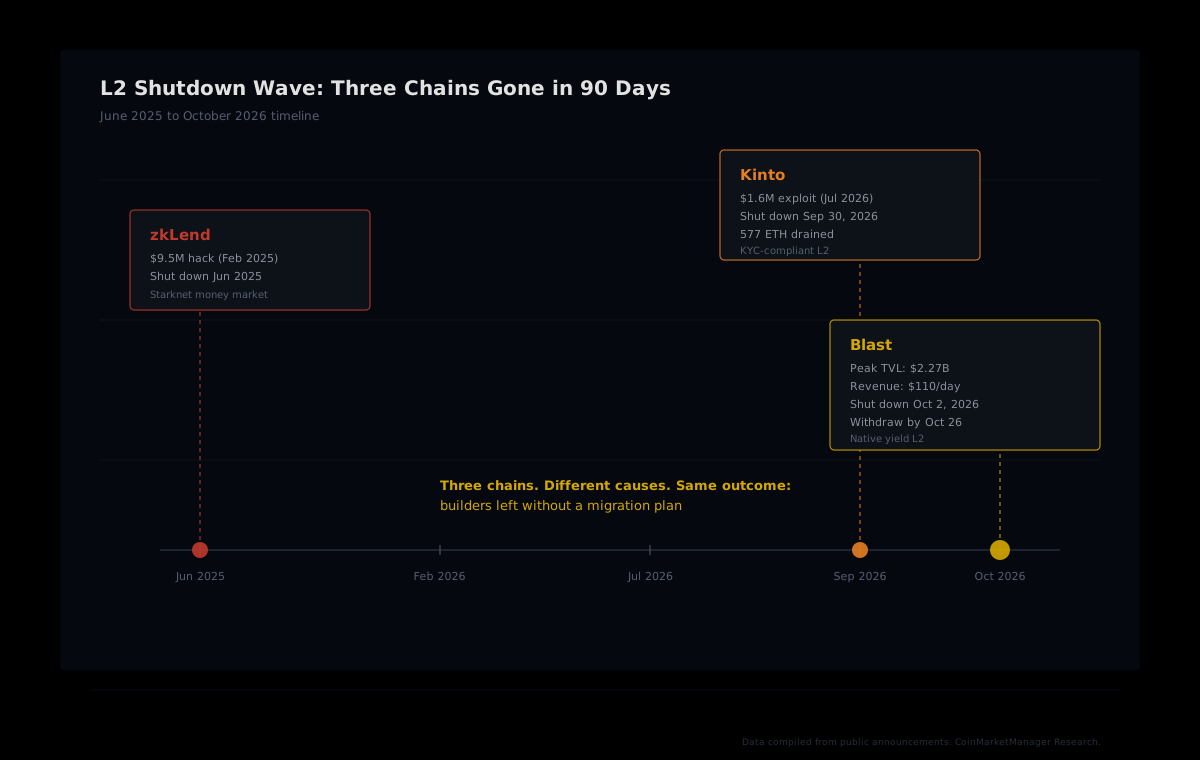
2026年10月2日、BlastはイーサリアムのL2ネットワークを終了すると発表した。運営コストが収益を上回ったためだ。かつて20億ドルを超える預入金を抱えていたこのチェーンは、停止直前の1日あたり収益がわずか$110にまで落ち込んでいた。ユーザーは10月26日まで引き出しが可能だ。
Blastは、およそ90日間で終了した3番目のL2となる。Kintoは160万ドルの流出を招いたエクスプロイトを受け9月30日に閉鎖し、zkLendは2025年6月、950万ドルのハッキングを経て終了した。3つのチェーン、3つの異なる失敗の形、しかし結末は同じだ: そこにデプロイしたビルダーたちは、何の警告も受けず、移行支援も得られなかった。
この記事では、これらの終了がなぜ起きたのか、そのパターンがL2のエコノミクスについて何を示しているのか、そしてビルダーがチェーンの消滅によって自分たちのプロダクトが道連れになることを防ぐためにどうスタックを構成すべきかを解説する。
3つのL2を殺したもの
各チェーンの死因はそれぞれ異なる。だからこそ、これは深刻だ。単一のバグでも、単一の市場環境でもない。L2に対するリスクの露出面は、ほとんどのビルダーが想定しているよりもはるかに広い。
Blast: 経済モデルが最初から機能していなかった
Blastは2024年初頭、ネイティブイールドモデルを引っ提げて登場し、投機的な預入金を集めた。TVLは2024年2月29日のメインネット公開前に22.7億ドル近くまで達したが、2026年10月初旬にはBlast上のDeFiアプリのTVLが約3,200万ドルにまで落ち込んでいた。これは2024年2月のピークから約99%の減少だ。
チェーンの収益は1日$110まで下落した一方、インフラコストは動き続けた。約5,100万ドルがBlastのコントラクトにブリッジされたまま残っており、そのうち4,660万ドルはLidoでステーキングされたETHだ。引き出しのタイムラインは標準インターフェイス経由で10月26日まで設けられており、それ以降はイーサリアムL1上のBlastのブリッジコントラクトと直接やり取りが必要になる。
ガバナンス上の重要な注意点がある。Blastのブリッジコントラクトは5人のキーホルダーによって管理されており、そのうち3人が合意すれば、コントラクトの変更や引き出しの停止が可能だ。ユーザー資金をオンチェーンで預かるビルダーにとって、こうした中央集権的リスクはデプロイ前のチェックリストに必ず載せるべき項目だ。
Kinto: ハッキングが財務的な余力を奪った
KintoはArbitrum上に構築されたKYCコンプライアント型L2として、機関投資家や規制対応が必要な企業をターゲットにしていた。2026年7月10日、攻撃者がERC-1967プロキシの脆弱性を突いて11万枚の偽Kintoトークンをミントしてダンプし、577 ETH(約160万ドル)が流出した。
ハッキング自体は乗り越えられるものだったかもしれない。Kintoを殺したのはその後の展開だ。資金調達の失敗、膨らむ負債、そして7月から無給で働き続けていたチーム。創業者のRamón Recueroは被害を受けたユーザーへの補償として個人資金から55,000ドルを拠出すると約束し、1アドレスあたり最大1,100ドルをカバーした。Kintoは9月30日に終了した。
zkLend: ハッキングによる信頼の崩壊
Starknet上のマネーマーケットプロトコルzkLendは、2025年2月12日のエクスプロイトで950万ドルを失った。プロトコルは最初のハッキングを生き延びたが、ユーザーの信頼を取り戻すことができなかった。2025年6月に終了が発表され、その理由としてエクスプロイトが信頼に与えた打撃と、ZENDトークンのBybitおよびKuCoinからの上場廃止が「トークンの流動性とアクセシビリティをさらに制約した」ことが挙げられた。残った財務資金20万ドルはユーザーの損失補填に充てられた。
L2統合のパターン
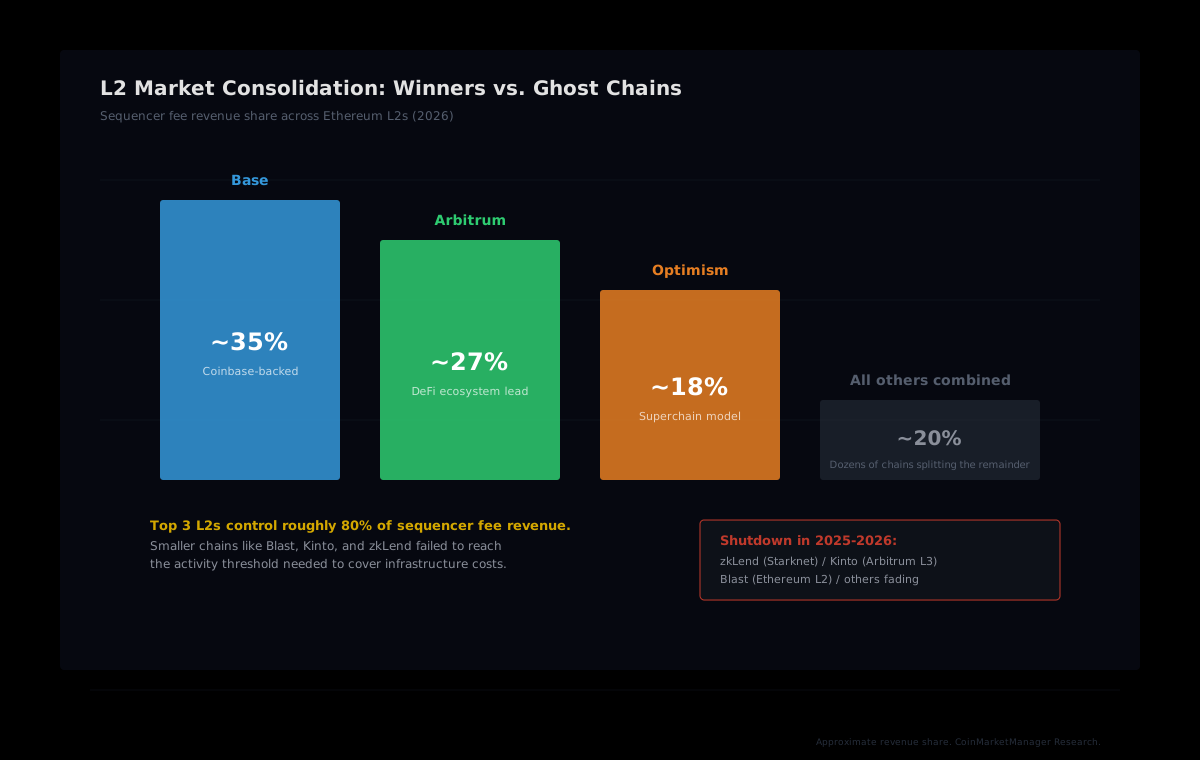
この3つの終了は、構造的な変化の表れだ。イーサリアムL2市場は急速に集約が進んでいる。TVL上位3ネットワーク(Base、Arbitrum、Optimism)が、Yellow及びBlockEden.xyzのリサーチによれば、全シーケンサー手数料収益の約80%を占めている。残り20%を他のチェーンが奪い合っており、その多くにとって採算が合わないのが現実だ。
このパターンは、2019年から2022年にかけて中央集権型取引所で起きたことと似ている。数十の取引所が立ち上がり、一握りが流動性を独占し、残りは徐々に消えていった。L2との違いは、終了が技術的な結果をもたらすことだ。スマートコントラクトにアクセスできなくなり、ブリッジコントラクトは手動操作が必要になり、消滅するチェーンにインフラを依存させたビルダーは実際の移行コストを負担することになる。
Blastの1日あたり収益は$110だった。シーケンサーの運用、ブリッジコントラクトの維持、セキュリティ監査の費用は、その何倍もかかる。収益が崩壊しトークンインセンティブが尽きると、チェーンは運営者にとって負債に変わる。
ビルダーへの教訓は明確だ。チェーン選択は事業継続に関わる意思決定だ。ユニットエコノミクスが脆弱なチェーンにデプロイすることは、スタートアップの独自APIの上にプロダクトを構築するのと同じカテゴリのリスクを抱えることになる。親が倒れれば、その上に積み上げたすべてが消える。
ビルダーのための移行プレイブック
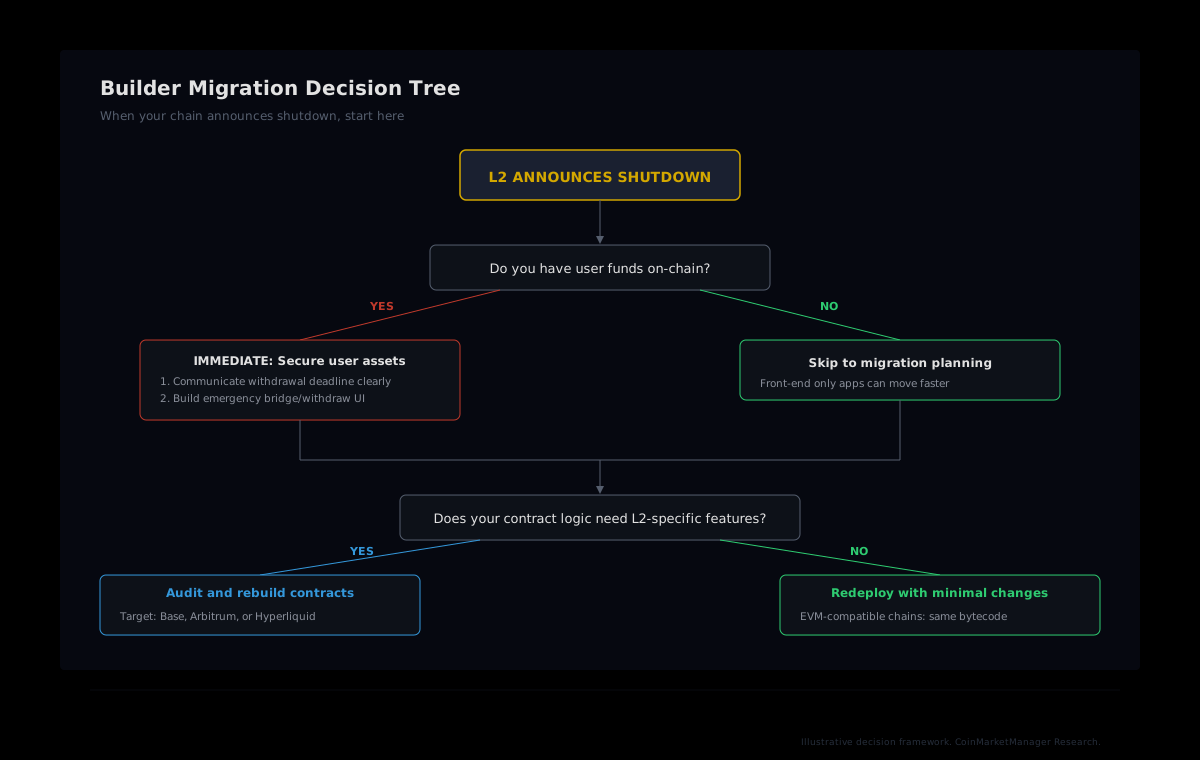
チェーンが終了を発表した場合、あるいは事前にチェーンリスクを評価したい場合、以下のフレームワークが混乱と計画を切り分ける助けになる。
フェーズ1: ユーザー資産を守る(日単位ではなく、時間単位で)
プロトコルがオンチェーンでユーザー資金を保有している場合、最初の24時間で重要なのはこれだけだ。引き出しの期限をすべてのチャンネルで明確に伝えること。チェーン固有のインフラに依存している既存UIがオフラインになる可能性があるなら、緊急用UIを構築すること。Blastの10月26日期限のようにブリッジの引き出し窓口がある場合、その窓口が閉まる前にユーザーが正確なプロセスを把握していることを確認すること。
Blast上のトレーディングカードゲームFantasy Topは、プロジェクトの存続期間を通じてETH、BLAST、および報酬を通じてコミュニティに約2,000万ドルを返還した。ユーザーファーストの終了計画を持っていたプロジェクトはコミュニティの信頼を得た。沈黙したプロジェクトはそれを失った。
フェーズ2: チェーン依存関係を洗い出す
新しいチェーンを選ぶ前に、自分が何に依存しているかを正確に把握する必要がある。ほとんどのビルダーは、チェーン固有の統合がいかに深く入り込んでいるかを知って驚く。代表的な依存関係として以下が挙げられる。
- ネイティブイールドの仕組み: BlastのETHおよびUSDに対するネイティブイールドはチェーン固有の機能だ。プロトコルのロジックがそれに依存していた場合、同じコントラクトを別チェーンに単純に再デプロイすることはできない。
- オラクルインフラ: チェーン固有のオラクルデプロイメント(zkLendにとってのStarknet上のPythなど)に依存している場合、移行先チェーンでの置き換えが必要だ。
- ブリッジコントラクト: クロスチェーンメッセージングやカノニカルブリッジの統合はすべて配線し直す必要がある。
- ガストークンの前提: あるチェーンのガスモデルに最適化されたコントラクトは、別のチェーンでは異なる挙動をする可能性がある。特にオプティミスティックロールアップとzkロールアップの間で移行する場合はなおさらだ。
プロトコルが呼び出す外部コントラクトのアドレスをすべて書き出すこと。それぞれについて、そのコントラクト(または同等のもの)が移行先チェーンに存在するかを確認すること。この依存関係の洗い出しが、後の何週間もかかるデバッグを防いでくれる。
フェーズ3: 移行先チェーンを意図を持って選ぶ
最初に浮かぶのは、最大のL2を選んで再デプロイするという判断だ。多くの場合それは正しいが、意図を持って決断する価値はある。主要な検討項目は以下の通りだ。
| 要素 | 評価内容 | | --- | --- | | シーケンサー収益 | チェーンが運営コストを賄えるだけの手数料収益を生んでいるか? そうでなければ、財務はどれくらい持ちこたえられるか? | | TVLのトレンド | TVLは成長中か、横ばいか、下落中か? 下落するTVLはBlastが終了前に示していたのと同じシグナルだ。 | | ビルダーエコシステム | 他のビルダーがここにデプロイしているか? 活発なビルダーコミュニティは、より良いツール、より多くのコンポーザビリティ、より多くのユーザーをもたらす。 | | ガバナンス構造 | ブリッジを管理する署名者は何人か? 管理者アクションにはタイムロックがあるか? Blastの3-of-5マルチシグは、ほとんどのビルダーが確認していなかったガバナンスリスクだった。 | | EVM互換性 | EVMチェーンから移行する場合、別のEVMチェーンならバイトコードをそのまま再デプロイできる。非EVMチェーン(zkLendにとってのStarknetなど)からの移行はコントラクトの書き直しを意味する。 |
Blastで最大のミームコインだったPacmoonは2024年8月にSolanaへ移行し、ARMYとしてリブランドした。これは非EVMへの移行であり、完全な再構築を意味した。プロダクトがEVMネイティブであれば、イーサリアムL2間の移行はバイトコードをそのまま移植できるため、コストが大幅に低くなる。
フェーズ4: 最初からチェーン非依存で構築する
L2の淘汰から得られる最も重要な教訓はアーキテクチャに関するものだ。今日新しいプロダクトを構築するなら、チェーンを依存関係ではなくデプロイ先として扱う構造にすること。具体的には以下の通りだ。
- データレイヤーを抽象化する。 アプリケーションがオンチェーン分析(コホートデータ、オーダーフロー、ポジションメトリクス)を取り込んでいる場合、チェーン固有のコントラクトを直接読むのではなく、チェーン非依存のAPIから取得すること。HyperliquidのアナリティクスがAPIの単一エンドポイントから利用できるなら、フロントエンドはデータがどのチェーンから来ているかを気にしなくて済む。
- ビジネスロジックはできる限りオフチェーンに置く。 スマートコントラクトが扱うのは決済とカストディにとどめること。価格ロジック、リスクモデル、アラートシステムは自前のインフラに持つべきだ。
- 複数チェーン向けのデプロイスクリプトを用意する。 ArbitrumとBaseの両方でテストしておけば、緊急時のどちらかへの移行は数時間で済む。一つのチェーンにしかデプロイしたことがなければ、移行には数週間かかる。
チェーン非依存のアナリティクスをスタックに組み込む
HyperTrackerのAPIは、Hyperliquidの事前計算済みコホートアナリティクス、オーダーフロー、清算リスクをビルダーに提供する。一度の統合でチェーン依存なし。無料ティアあり。
チェーンが死にかけているサインを見分ける
3つのチェーンの終了には、公式発表の数ヶ月前から目に見えていた早期警告シグナルがあった。小規模なL2にデプロイしているなら、以下の点に注意しよう。
- 回復のないTVL低下。 Blastは22.7億ドルから3,200万ドルへと2年かけて落ちていった。急落ではなく、じわじわとした出血だ。回復の触媒もなくTVLが半分以上失われたなら、そのチェーンの命数は尽きつつある。
- トークン価格の崩壊。 BLASTは上場価格から約98%下落した。トークンが死ねばインセンティブ構造も死に、ビルダーとユーザーが去り、死のスパイラルが加速する。
- 収益が運営コストを下回る。 Blastは終了時、$110/日しか稼いでいなかった。シーケンサーのコスト、インフラ、セキュリティ費用は削れない。収益でまかなえなくなれば、チェーンは財務に頼って動き、財務はいずれ底をつく。
- ビルダーの離脱。 PacmoonはBlastを2024年8月に去った。終了の丸2年前のことだ。注目プロジェクトが離脱し始めるとき、彼らはまだ公開されていない内部情報(チームの士気、グラント資金の動向、ロードマップの停滞)を見ていることが多い。
- 取引所からの上場廃止。 zkLendのトークンは終了前にBybitとKuCoinから上場廃止となった。韓国の取引所UpbitとBithumbはBlastの発表後にBLASTをウォッチリストに追加した。取引所の上場廃止やウォッチリスト入りは、強力な確認シグナルだ。
これがパーペチュアルビルダーに特に重要な理由
パーペチュアル先物のビルダーがこのリスクを重く受け止めるべき理由がある。彼らのアプリケーションはユーザーのマージンを預かっているからだ。スポットDEXのチェーンが死ぬとき、ユーザーが失うのは利便性だ。しかしパーペチュアルDEXのチェーンが死ぬとき、ユーザーは担保を失う可能性がある。SolanaのDriftエクスプロイト(L2終了とは別の出来事)は、約2億9,500万ドルの損失をもって、このダイナミクスを示した。
パーペチュアルビルダーにとって、チェーン選択は受託責任に関わる決断だ。ユーザーマージンの一ドル一ドルが、自分たちが選んだチェーン上のスマートコントラクトに入っている。そのチェーンのブリッジオペレーターが引き出しを停止できる(BlastのBECの3-of-5マルチシグがそれを可能にするように)なら、ユーザーが十分に理解していないかもしれないカストディリスクを導入したことになる。
ここで、チェーン非依存のデータインフラが戦略的優位性を持つ。トレーディングアナリティクス、リスクモデル、アラートシステムがコントラクトの動いているチェーンから切り離されていれば、決済レイヤーの移行は製品全体の作り直しではなく、限定されたエンジニアリング作業に収まる。私たちのデータはHyperliquid上の16の行動コホートを追跡しており、APIを通じて統合したビルダーは、どのチェーンが決済を担うかにかかわらず、インテリジェンスレイヤーを維持できる。
淘汰は続く
BlastはParadigmとStandard Cryptoから2,000万ドルを調達していた。Kintoは機関投資家の支援とコンプライアンスという切り口を持っていた。zkLendは最も技術的に野心的なL2フレームワークの一つであるStarknet上に構築されていた。資本も、物語も、技術も十分ではなかった。重要だったのは持続可能なユニットエコノミクス、つまりチェーンの運用コストをまかなえるだけのユーザーと手数料の存在だ。
2026年末のL2市場は、2020年の取引所市場に似ている。一握りの勝者が抜け出しつつある。CoinbaseはBaseを構築している。Robinhoodは独自チェーンを立ち上げた。Optimismは複数チェーンがインフラを共有するSuprechainモデルを運営している。これらが、数学が成り立つ資本力のある高活性のネットワークだ。手数料の持続可能性への明確な道筋を持たない小規模チェーンは、借り物の時間の上に立っている。
ビルダーへの正しい答えは、L2を避けることではない。データベースやクラウドプロバイダーを選ぶのと同じ厳密さでチェーン選択に臨むことだ。収益を確認する。TVLのトレンドを確認する。ガバナンスを確認する。そして、チェーンが死んでもプロダクトが道連れにならないようにスタックを構築する。
90日間で3つのチェーンが消えた。次のチェーンも警告を出すことはない。