
Coinbase Just Cleared Its Own Trades. Perp DEX Builders Should Pay Attention.
By @CoinMarketMan - 29-Sep-2026
Coinbase가 자체 거래를 직접 청산했다. Perp DEX 빌더들은 주목해야 한다.
9월 28일, CFTC는 Coinbase Clearing LLC를 파생상품 청산 기관으로 등록했다. 이 문장은 규제 관련 상투적 표현처럼 들리고, 대부분의 크립토 트위터 사용자들은 그냥 스크롤해 넘길 것이다. 하지만 perp DEX, 특히 Hyperliquid에서 무언가를 만들고 있다면, 이것은 몇 분기 안에 당신의 사용자층이 어떻게 바뀔지를 결정할 구조적 변화다.
요약하면 이렇다. Coinbase는 이제 타사 인프라를 빌리지 않고도 자체적으로 파생상품 거래를 중개하고, 체결하고, 청산할 수 있다. Kraken의 모회사인 Payward는 비슷한 구조를 구축하되, HIP-3를 통해 Hyperliquid의 온체인 오더북으로 실행을 연결하는 방식을 선택했다. 미국 최대 거래소 두 곳이 당신의 코드가 이미 돌아가고 있는 바로 그 시장으로 규제된 파이프라인을 구축하고 있다. 빌더로서 던져야 할 질문은 하나다. 그들이 가져올 유동성을 받을 준비가 되어 있는가.
스택을 완성하는 세 가지 등록
이번 승인 이전에도 Coinbase는 미국에서 독립적인 파생상품 사업을 운영하는 데 필요한 세 가지 연방 등록 중 두 가지를 이미 보유하고 있었다. Coinbase Financial Markets, Inc.는 선물 중개 업체(중개 레이어)이고, Coinbase Derivatives, LLC는 지정 계약 시장(거래소 레이어로, 원래 LMX Labs로 운영되다가 Coinbase가 인수하기 전에는 FairX였다)이다.
빠진 조각은 청산소였다. 이번 주 전까지 Coinbase는 Coinbase Derivatives에 상장된 상품의 거래 후 결제 처리를 Nodal Clear에 의존했다. DCO 등록으로 Coinbase Clearing LLC가 그 역할을 넘겨받아, USDC 기반 담보와 24시간 365일 결제 기능을 도입한다.
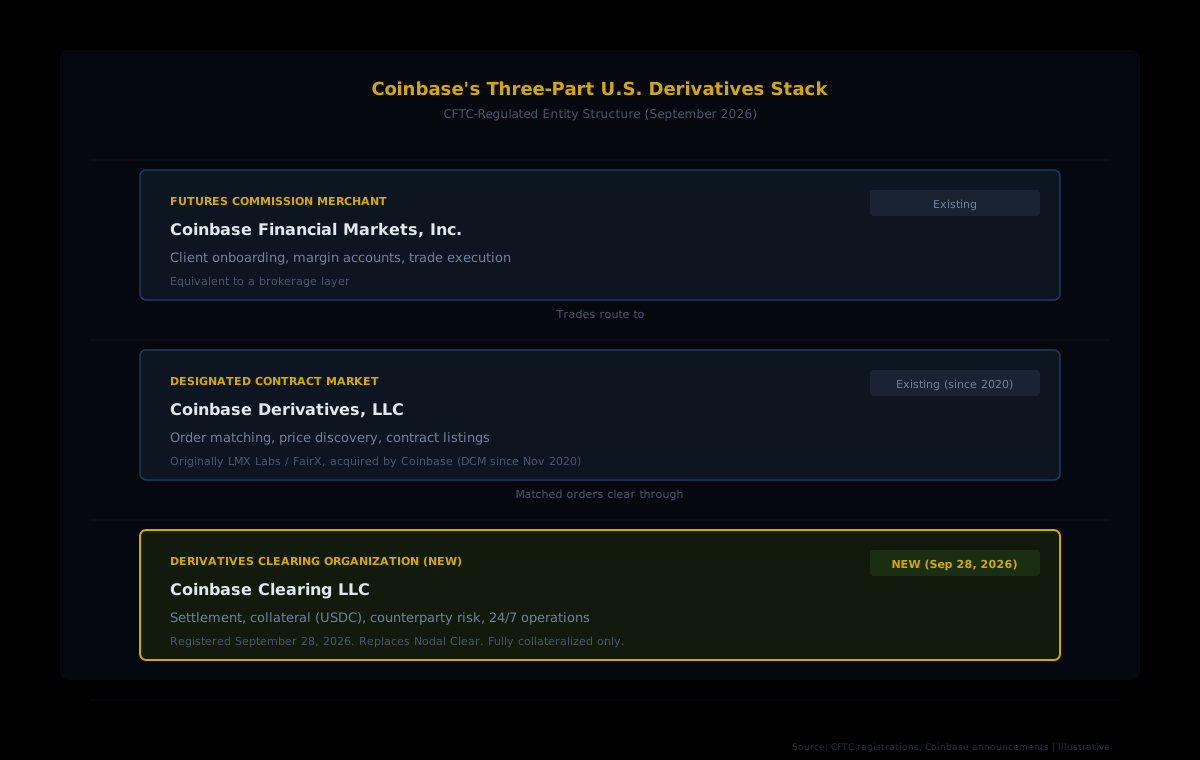
Coinbase의 법무 책임자인 Molly Abraham은 이번 성과를 "Coinbase의 엔드투엔드 파생상품 인프라를 완성하는 것으로, 네이티브 USDC 담보와 24/7 결제를 갖춘 더 많은 규제 파생상품 상품을 시장에 출시할 수 있게 해준다"고 설명했다.
승인 범위, 그리고 포함되지 않는 것
범위가 중요하다. Coinbase Clearing은 완전 담보 선물, 선물 옵션, 스왑을 청산할 권한을 부여받았다. 증거금 기반 또는 레버리지 상품은 청산할 수 없다. Nvidia, Tesla, Microsoft 같은 개별 주식 영구 계약은 계속해서 제3자 청산 파트너를 사용한다.
달리 말하면, 이것은 보관 및 결제 업그레이드다. Coinbase는 자체 청산소를 통해 레버리지 perps를 출시하는 것이 아니다. 적어도 지금은. 하지만 그렇게 할 수 있는 인프라가 이제 하나의 기업 우산 아래 존재하며, perp DEX 빌더들에게 중요한 것은 바로 그 선례다.
Kraken의 전략: Hyperliquid에서의 규제된 실행
Coinbase는 수직 통합을 택했다. Kraken은 하이브리드를 택했다. 이 차이가 중요한 이유는, 하나는 모든 것을 오프체인으로 유지하고 다른 하나는 탈중앙화 오더북에 직접 연결되기 때문이다.
9월 16일, Payward(Kraken의 모회사)는 Hyperliquid 인프라를 활용해 미국 고객에게 온체인 영구 선물을 제공하겠다는 계획을 발표했다. 이 구조는 세 개의 별개 규제 법인이 협력하는 방식으로 작동한다. Bitnomial Exchange(CFTC 규제 DCM)가 시장을 배포하고 운영하며, Bitnomial의 청산소가 결제를 처리하고, NinjaTrader Clearing(등록된 FCM)이 고객 계좌를 관리한다.
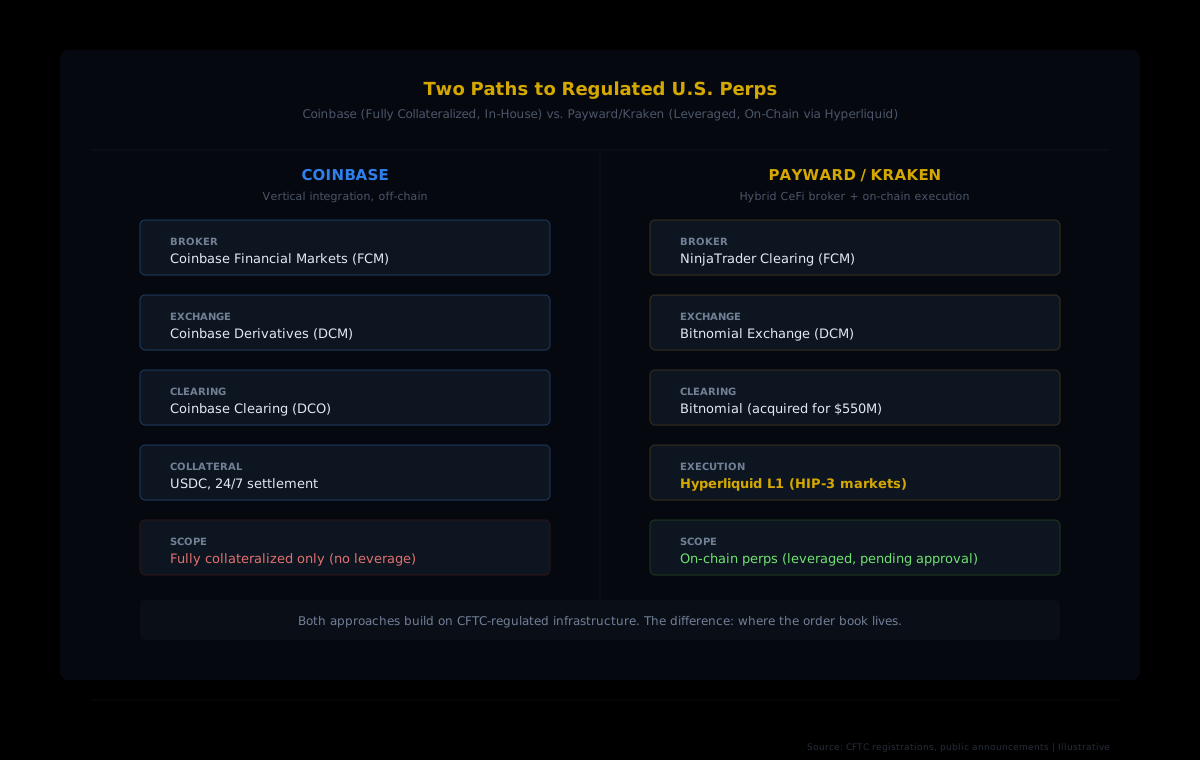
Payward는 거래소, 청산소, 중개 라이선스를 모두 갖춘 CFTC 인가 스택을 확보하기 위해 Bitnomial을 5억 5천만 달러에 인수했다. 하지만 폐쇄형 생태계를 구축하는 대신, 프로토콜 L1에서 빌더가 배포한 허가형 시장을 허용하는 Hyperliquid의 HIP-3 프레임워크를 통해 실행을 연결하는 방식을 선택했다.
접근 제어 방식
미국 고객은 KYC 및 컴플라이언스를 처리하는 NinjaTrader Clearing을 통해 선물 계좌를 개설한다. 해당 계좌는 특정 Bitnomial 시장에 대해 승인을 받는다. 이후 연결된 지갑 주소가 HIP-3 허가 접근 목록에 추가된다. 목록에 있는 주소만 해당 특정 영구 계약과 상호작용할 수 있다.
즉, Hyperliquid 오더북 자체는 온체인에 유지되며 투명하지만, 그 위의 규제 계약 시장에 대한 접근은 전통적인 컴플라이언스 인프라를 통해 제한된다. 계약은 CFTC 감독을 받는다. 실행 엔진은 탈중앙화 L1이다. 이것은 진정으로 새로운 형태의 하이브리드이며, 여전히 최종 규제 승인을 기다리고 있다.
빌더들이 기관 플러밍에 주목해야 하는 이유
Hyperliquid에서 트레이딩 봇, 대시보드, 분석 도구를 만들고 있다면, 오늘 당장 코드가 바뀌는 것은 없다. Payward 계획은 아직 CFTC 승인을 기다리고 있고 출시 일정도 발표되지 않았다. 하지만 구조적 함의는 크다. 규제된 기관 유동성이 곧 당신의 사용자들이 이미 거래하고 있는 그 오더북에 들어올 수 있다.
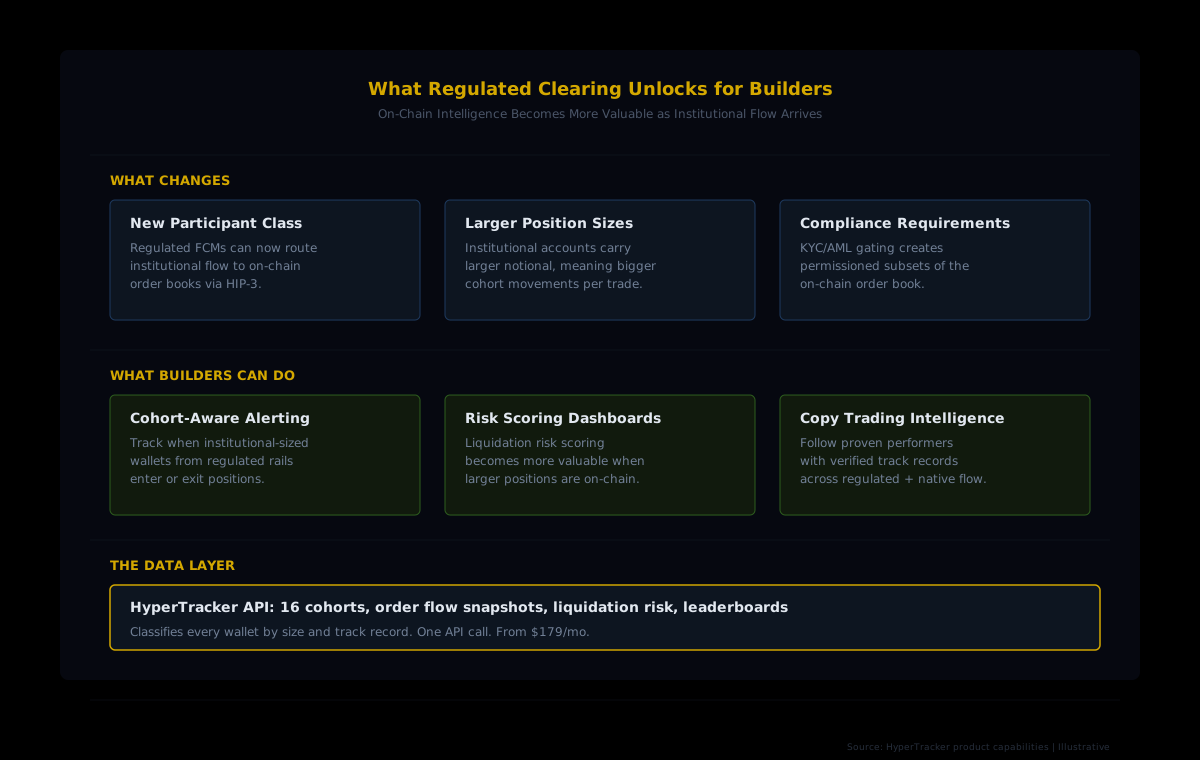
이는 당신의 도구가 분석하는 활동의 구성을 바꾼다. 기관 참여자들은 더 큰 포지션 규모를 가지며, 크립토 네이티브 트레이더들과는 다른 패턴으로 움직이는 경향이 있다. Futures Commission Merchant가 펀드의 주문을 HIP-3를 통해 라우팅하면, 그 주문은 온체인에서 다른 주문과 똑같이 보인다. 하지만 그 뒤의 지갑은 다른 리스크 프로파일, 다른 보유 기간, 시장 이벤트에 대한 다른 반응을 나타낸다.
더 큰 포지션, 더 선명한 신호
빌더 입장에서 실질적인 효과는 코호트 수준의 분석이 더 가치 있어진다는 것이다. 참여자 범위가 넓어지기 때문이다. perp DEX의 지갑이 크립토 네이티브 트레이더들로만 이루어져 있을 때는 행동 분포가 좁다. 컴플라이언스 의무와 더 긴 시간 지평을 가진 기관 데스크가 추가되면, 코호트 분리에서 나오는 행동 신호가 더 유의미해진다.
구체적인 활용 사례별로 무엇이 달라지는지 생각해보자.
- 카피 트레이딩 도구는 새로운 신호 소스를 얻는다. 규제 경로를 통해 진입한 지갑은 검증 가능한 트랙 레코드를 가질 수 있어, 성과 필터링의 신뢰도가 높아진다.
- 리스크 대시보드는 크립토 네이티브 지갑이 보유하는 것의 수배에 달할 수 있는 포지션 규모를 반영해야 한다. 청산 연쇄는 포지션 집중도에 비례해 커진다.
- 알림 시스템은 기관 규모 지갑이 익스포저를 조정할 때 플래그를 세울 수 있으며, 이는 역사적으로 더 넓은 시장 움직임에 선행한다.
- 마켓 메이킹 봇은 규제된 KYC 경로를 통해 들어오는 유동성이 일정 비율을 차지할 때 다른 역선택 프로파일을 마주하게 된다.
경쟁 구도가 갈라지고 있다
Coinbase와 Kraken은 크립토 파생상품 인프라가 어디에 존재해야 하는지에 대해 서로 다른 판단을 하고 있다. Coinbase는 모든 것을 자체적으로 처리하며, USDC 담보 계약을 자체 DCO를 통해 청산한다. Kraken은 실행을 탈중앙화 프로토콜에 맡기되, CFTC 규제 중개 및 청산으로 감싸는 방식을 택했다.
움직이는 것은 이 두 곳만이 아니다. CFTC 등록부에는 현재 완전 담보 상품에 대해 인가된 여러 법인이 포함되어 있다. Gemini Olympus, Electron Exchange DCO, ProphetX, Polymarket Clearing이 그 예다. 각각은 규제 파생상품 시장이 크립토 네이티브 영역으로 확장되는 서로 다른 단면을 대표한다.
perp DEX 빌더들에게 주요 시사점은 "규제"와 "온체인"의 경계가 무너지고 있다는 것이다. 이 둘을 별개의 생태계로 바라보는 빌더는 수렴을 놓칠 것이다. 네이티브와 기관 라우팅 유동성을 모두 추적하도록 도구를 설계한 빌더들이 다음 볼륨의 물결을 앞서 준비할 수 있다.
바뀌지 않는 것
한계를 명확히 짚는 것이 중요하다. Coinbase 청산소 승인은 완전 담보 상품에 한정된다. 레버리지 영구 선물은 포함되지 않는다. 오늘 현재 Coinbase Clearing을 통해 증거금 거래는 운영되지 않는다.
Payward/Hyperliquid 계획은 여전히 제안 단계로, 발표된 일정 없이 규제 승인을 기다리고 있다. 계약은 Bitnomial 규칙 하에 운영될 것이며, CFTC의 공식 승인은 아직 이루어지지 않았다.
Coinbase는 파생상품 청산과 관련하여 Hyperliquid나 다른 온체인 프로토콜과 통합할 계획을 발표하지 않았다. 현재 Coinbase의 스택은 폐쇄형 독점 구조다. CeFi 청산과 DeFi 실행의 수렴은 Coinbase의 DCO가 아닌 Kraken의 Bitnomial 전략을 통해 일어나고 있다.
그리고 Hyperliquid 생태계는 이미 규제 오버레이 없이도 상당한 볼륨을 처리하고 있다. 기관 파이프라인의 현실화 여부와 무관하게 온체인 활동은 독립적으로 계속된다.
다음 참여자 계층을 위한 빌딩
이 패턴은 전통 시장에서 이미 본 적 있다. CME가 전자 선물을 출시했을 때, 첫 번째 볼륨의 물결은 스크린으로 이동한 기존 피트 트레이더들에게서 왔다. 두 번째 물결은 완전히 새로운 참여자들, 즉 공개 호가 방식의 플로어에서는 활동할 수 없었던 알고리즘 펀드와 퀀트 운용사들에게서 왔다. 각 물결은 시장을 확장시켰고 새로운 도구에 대한 수요를 만들어냈다.
Perp DEX도 비슷한 변곡점에 다가서고 있는지도 모른다. 첫 번째 물결은 중앙화 거래소에서 이전해 온 크립토 네이티브 트레이더들이었다. Coinbase와 Kraken이 구축하고 있는 규제된 청산 인프라로 가능해지는 두 번째 물결은, 온체인 유동성에 접근하기 위해 CFTC 준수 경로가 필요한 기관 데스크일 수 있다.
그 두 번째 물결이 현실화된다면, 이미 코호트 분석, 오더 플로우 모니터링, 청산 리스크 스코어링을 갖춘 빌더들이 앞서 있을 것이다. 지갑을 규모와 트랙 레코드 기준으로 분류하는 우리의 데이터 레이어는, 처음으로 이 시장에 진입하는 기관 참여자들이 필요로 하는 인텔리전스 레이어가 된다.
Hyperliquid의 모든 코호트를 추적하세요
HyperTracker의 API는 모든 지갑을 규모와 누적 PnL 기준으로 16개 행동 코호트로 분류한다. 단 하나의 API 호출로 Smart Money 포지셔닝, 청산 리스크, 오더 플로우를 모니터링할 수 있다. $179/월부터.
Coinbase는 완전한 청산 스택을 구축할 수 있음을 증명했다. Kraken은 탈중앙화 오더북에 규제 경로를 연결할 수 있음을 증명하고 있다. 어느 모델이 승리하든, perp DEX 생태계에는 새로운 참여자 계층이 합류한다. 이미 그 생태계를 계측하고 있는 빌더들이 바로 그 참여자들이 의지하게 될 이들이다.