
Wall Street Is Trading Perps Now. Here's Where the Flow Is Going.
By @CoinMarketMan - 21-Aug-2026
월스트리트가 이제 퍼프를 거래한다. 자금 흐름은 어디로 향하는가.
6개월 전만 해도 T. Rowe Price가 퍼프 DEX 토큰에 자산을 배분한다는 아이디어는 망상처럼 들렸을 것이다. 이제 그것은 멀티에셋 ETF의 한 항목이 됐다. Monetalis는 Cumberland를 통해 수백만 달러어치 UNI를 HYPE로 교체하고 있다. 그리고 당신의 401(k)가 추종하는 지수를 운영하는 S&P Dow Jones Indices는 Hyperliquid 위에 구축된 온체인 무기한 선물 플랫폼에 자사 벤치마크를 라이선스했다.
지금은 기관 자금의 크립토 서머다. 그리고 자금 흐름은 대부분의 사람들이 주목하지 않는 곳, 즉 탈중앙화 무기한 거래소로 향하고 있다.
변화는 미묘하지 않다. DEX 무기한 선물 거래량은 2024년 1월 817억 달러에서 2026년 1월 7,395억 달러로 급등했다. 그러나 거래량만으로는 전체 그림을 볼 수 없다. 중요한 것은 누가 나타나고 있는지, 그리고 그들이 어떤 상품을 거래하는지다. 이 구성의 변화는 하위 시장 전반에 걸쳐 모든 것을 재편한다. 빌더들이 제품을 설계하는 방식, 트레이더들이 자금 흐름 신호를 읽는 방식, 그리고 어떤 코호트가 가장 높은 예측 가중치를 갖는지까지.
기관 자금 진입의 세 단계
기관 자금은 하룻밤 사이에 온체인에 등장하지 않는다. 각기 다른 리스크 허용 범위, 인프라 요건, 자금 흐름 특성을 가진 파도처럼 밀려온다.
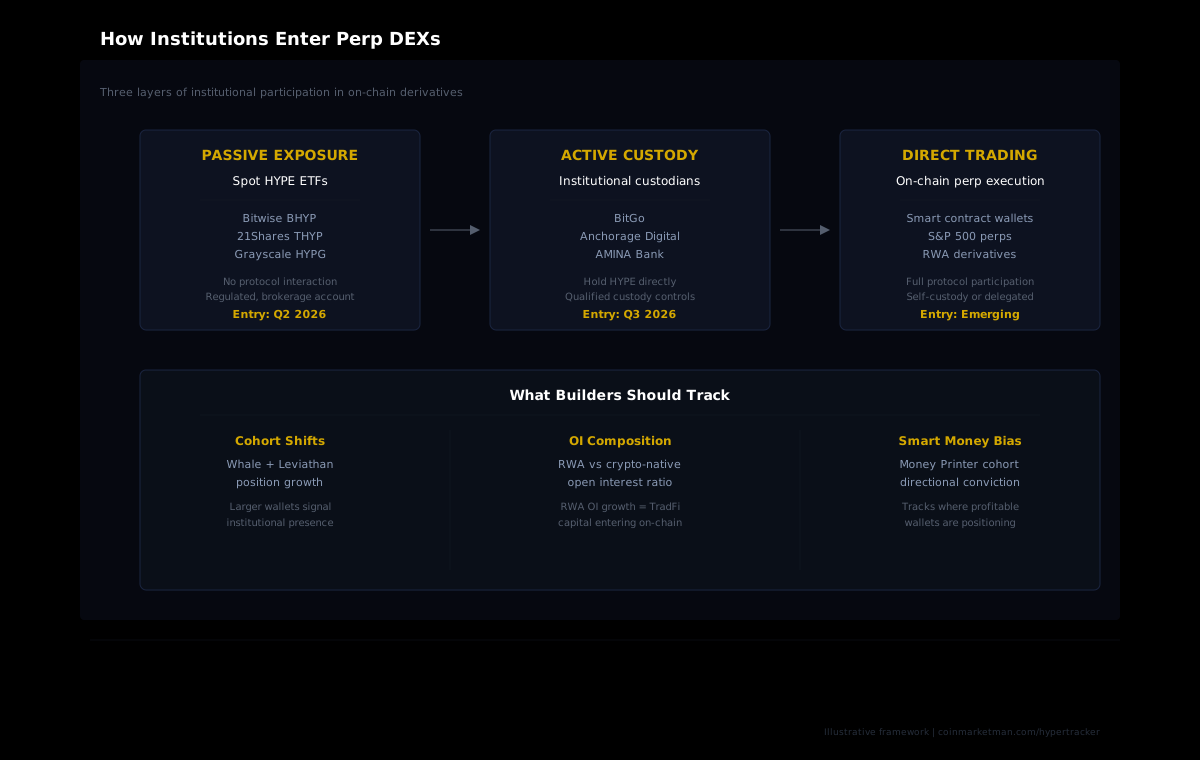
1단계: ETF를 통한 패시브 익스포저
가장 마찰이 적은 진입 경로는 2026년 2분기에 열렸다. Bitwise는 2026년 5월 현물 HYPE 상장지수펀드(BHYP)를 출시했고, 이어 21Shares(THYP)와 Grayscale(HYPG) 상품이 뒤따랐다. 2026년 8월 초 기준, 이 세 HYPE ETF의 누적 순유입액은 약 2억 8,082만 달러에 달했다.
비트코인 ETF 자금 흐름과 비교하면 작은 규모다. 8월 중순 한 주에만 BTC와 ETH 상품을 합쳐 11억 달러가 유입됐다. 그러나 HYPE ETF는 새로운 것을 상징한다. 연기금, 패밀리 오피스, RIA가 지갑을 직접 건드리지 않고도 퍼프 DEX 경제에 익스포저를 얻을 수 있는 규제된 수단이다.
이 투자자들은 온체인 자금 흐름을 직접 만들어내지 않는다. 이들은 프로토콜 참여자가 아닌 가격 참여자다. 그러나 이들의 매수 압력은 HYPE 토큰 역학에 영향을 미치고, 이것이 스테이킹 수익률, 프로토콜 수익 기대치, 빌더 인센티브 계산까지 연쇄적으로 파급된다.
2단계: 커스터디 기반 보유
두 번째 단계는 더 직접적이다. AMINA Bank, BitGo, Anchorage Digital 같은 기관들은 이제 HYPE에 대한 적격 커스터디를 제공하여, 펀드들이 체인과 직접 상호작용하지 않고도 기관 통제 하에 토큰을 보유할 수 있게 한다. T. Rowe Price는 멀티토큰 디지털 자산 ETF의 약 6%를 HYPE에 배분했는데, 이는 전통 자산 운용사들이 퍼프 DEX 익스포저에 편안함을 느끼고 있다는 신호다.
MakerDAO의 가장 큰 실물 자산 볼트 중 하나를 담당하는 자문사 Monetalis는 한 걸음 더 나아갔다. 2026년 8월 17일 온체인 데이터에 따르면 Monetalis와 연결된 지갑들이 시장 조성자 Cumberland를 통해 372만 UNI 토큰(약 1,300만 달러)을 매도하고, 그 수익으로 약 956만 달러 상당의 171,543 HYPE 토큰을 매수했다.
이것은 의도적인 자산 교체다. 거버넌스 토큰을 팔고 퍼프 DEX 프로토콜 토큰으로 갈아탄 것이다. 자금 흐름 신호는 단순히 "기관들이 HYPE를 사고 있다"가 아니다. "기관들이 퍼프 인프라 쪽으로 비중을 재조정하고 있다"는 뜻이다.
3단계: 직접 프로토콜 거래
가장 중요한 단계는 아직 부상 중이다. S&P Dow Jones Indices가 Hyperliquid 위의 무기한 선물 계약을 위해 TradeXYZ에 S&P 500 벤치마크를 라이선스했을 때, 기관 데스크가 실제로 거래할 수 있는 상품이 탄생했다. 이것은 최초의 공식 라이선스 온체인 S&P 500 무기한 계약이다. 합성물도 아니고, 모방품도 아니다. 지수 제공자가 직접 만든 라이선스 파생상품이다.
이것이 중요한 이유는 "크립토 거래"와 "파생상품 거래" 사이의 경계를 허물기 때문이다. Hyperliquid에서 S&P 500 퍼프를 거래하는 매크로 펀드는 다른 모든 시장 참여자와 동일한 종류의 주문 흐름을 만들어낸다. 이들의 포지션은 오픈 인터레스트에 나타나고, 체결 내역은 거래 데이터에 기록되며, 규모에 따라 특정 코호트에 분류된다. 모두 온체인에서.
RWA 퍼프는 트로이 목마다
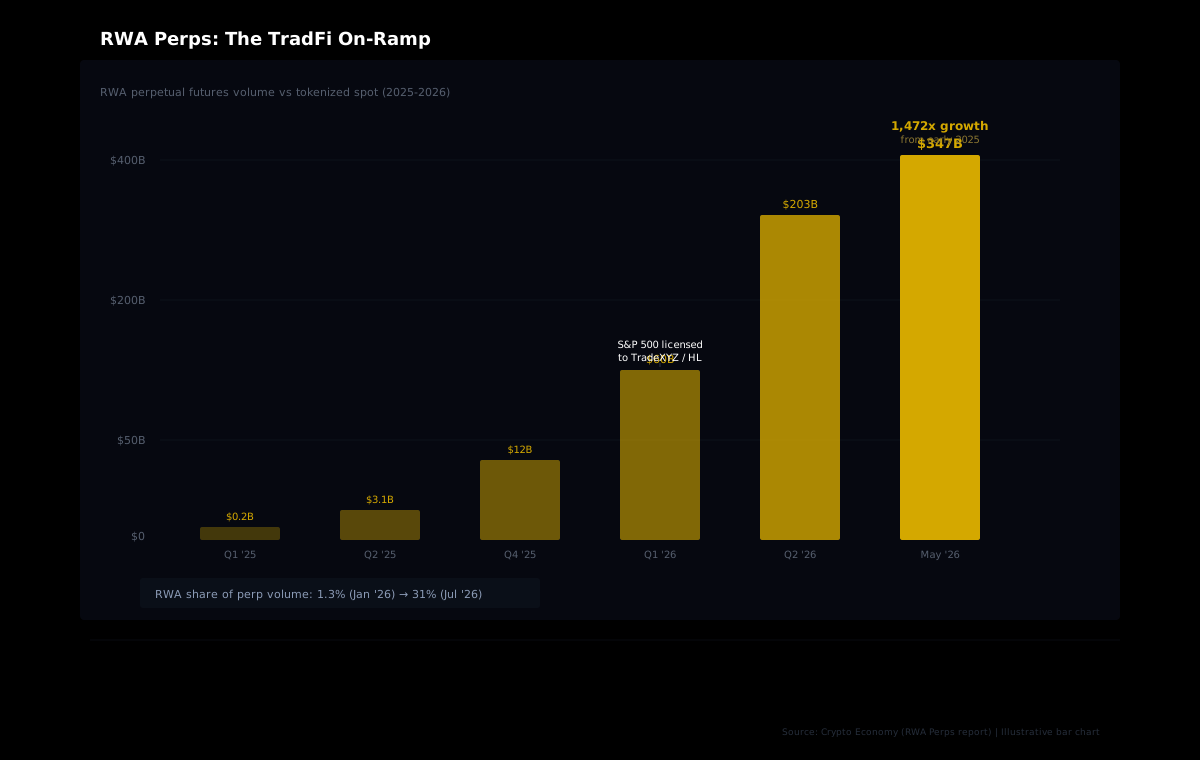
실물 자산 무기한 선물 뒤의 수치들은 충격적이다. 2026년 5월 RWA 퍼프 거래량은 3,470억 달러를 기록했는데, 이는 2025년 초 기록된 2억 3,000만 달러에서 1,472배 증가한 수치다. 전체 퍼프 거래량에서 RWA 상품이 차지하는 비중은 2026년 초 1.3%에서 2026년 7월 31%로 상승했다.
그리고 7월 13일부터 19일 사이, 토큰화된 주식과 원자재는 주간 거래량 250억 달러를 기록했는데, 이는 플랫폼 주간 총계의 52%에 해당하며 처음으로 크립토 무기한 선물을 추월한 것이다.
이것이 트로이 목마다. RWA 퍼프는 TradFi 네이티브 자본을 온체인 거래소로 끌어들이고 있는데, 상품 자체가 친숙하기 때문이다. S&P 500 선물, 주식 무기한 계약, 원자재 계약. 거래소는 달라졌지만 상품은 같다. 그리고 그 자본이 온체인으로 들어오면, 크립토 네이티브 자금 흐름과 나란히 거래되며 더 풍부하고 복잡한 신호 환경을 만들어낸다.
자금 흐름 분석에 이것이 중요한 이유: 매크로 펀드가 Hyperliquid에서 S&P 500 퍼프를 거래하면, 그 지갑은 다른 모든 참여자와 동일한 코호트 시스템으로 분류된다. 주식 퍼프에 대한 Whale 또는 Leviathan 규모의 배분은 데이터 관점에서 Whale 규모의 크립토 포지션과 동일하게 보인다. 각 코호트가 거래하는 상품의 구성은 코호트 구조가 유지되더라도 변화하고 있다.
시장 점유율 변화가 실제로 어떻게 보이는가
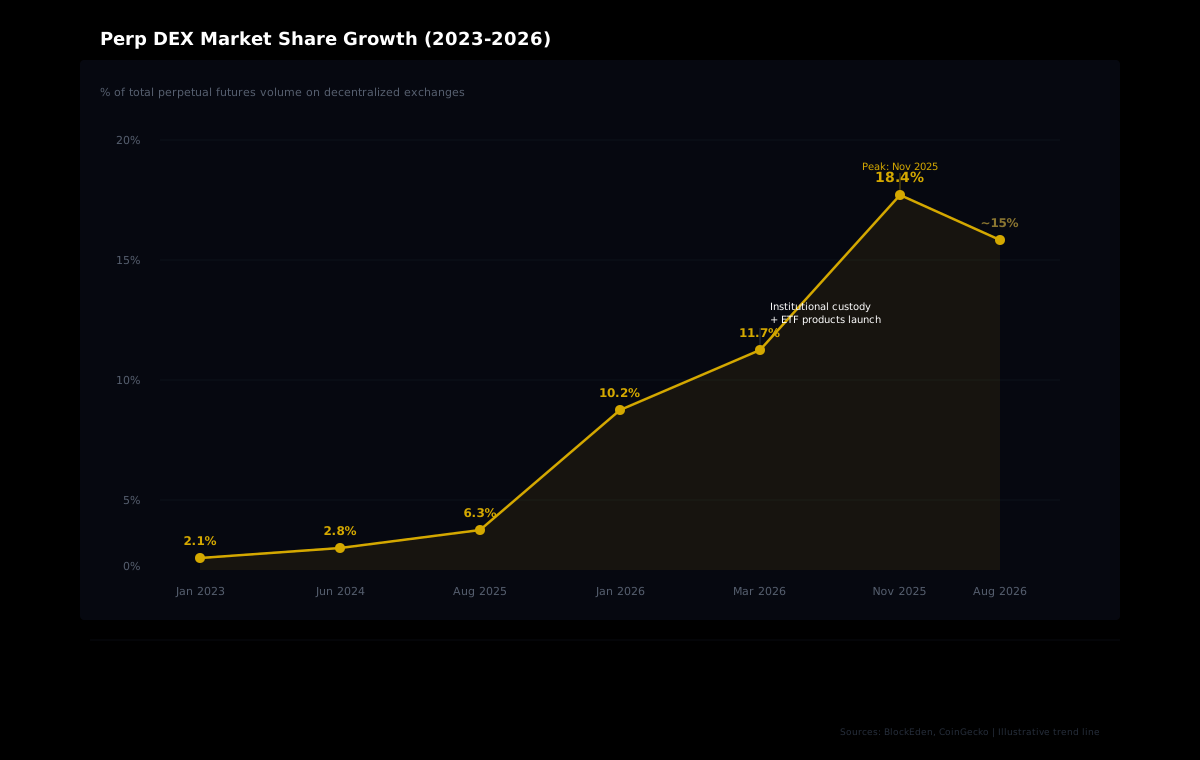
퍼프 DEX 시장 점유율은 2026년 1월 기준 전체 무기한 선물 거래량의 10.2%에 달했는데, 2023년 1월 2.1%에서 상승한 수치다. 낮은 수수료와 인프라 개선이 더 큰 규모의 플레이어들을 끌어들이면서 2025년 11월에는 18.4%로 정점을 찍었다.
DEX 성장의 이면에는 중앙화 거래소 오픈 인터레스트의 감소가 있다. 2025년 CEX OI가 20.8% 감소하는 동안 DEX OI는 같은 기간 229.6% 급등했다. Hyperliquid는 2025년 8월부터 2026년 1월 사이 누적 거래량 1조 5,900억 달러를 처리했으며, 일일 거래량은 일상적으로 50억 달러를 초과했다.
그러나 성장이 선형적이지는 않다. 새로운 거래소로 활동이 분산되고 2026년 중반 크립토 퍼프 거래량이 둔화되면서 시장 점유율은 11월 정점에서 후퇴했다. 이는 성숙하는 시장에서 정상적인 현상이다. 빌더와 트레이더에게 중요한 것은 구조적 방향성이다. 더 많은 자본이 온체인에 정착하고 있으며, 참여자 유형이 다양화되고 있다.
기관 자금 흐름이 코호트 신호를 어떻게 바꾸는가
온체인 애널리틱스를 기반으로 구축하거나 거래하는 모든 사람에게 실질적인 의미를 갖는 부분이다.
무기한 DEX가 거의 완전히 크립토 네이티브였을 때, 상위 코호트들(Whale, Tidal Whale, Leviathan)은 비교적 동질적인 집단을 대표했다. BTC, ETH, 알트코인 퍼프에서 방향성 또는 베이시스 전략을 운용하는 경험 많은 크립토 트레이더와 펀드들. HyperTracker의 데이터는 지갑을 규모별 8개, 전체 손익별 8개, 총 16개의 행동 코호트로 분류했으며, 각 코호트의 신호가 의미하는 바는 꽤 일관적이었다.
기관 자금의 진입이 그 코호트들의 구성을 바꾸고 있다. Hyperliquid에서 주식 퍼프를 거래하는 매크로 펀드는 규모상 Whale($500K-$1M) 또는 Tidal Whale($1M-$5M) 코호트에 속할 수 있지만, 거래 행동, 보유 기간, 선호 상품은 BTC 모멘텀 전략을 운용하는 크립토 네이티브 Whale과 전혀 다르다.
이것은 노이즈와 기회를 동시에 만들어낸다.
- 노이즈: 각 규모 티어의 구성이 다양해지면서 코호트 바이어스 집계 신호가 덜 명확해질 수 있다. "Whale 코호트가 롱을 잡고 있다"는 신호는, 그 지갑의 절반이 주식 퍼프를 거래하고 나머지 절반이 BTC를 거래한다면 다른 무게를 갖는다.
- 기회: 코호트 멤버십과 함께 상품 유형별로 자금 흐름을 분리할 수 있는 빌더는 더 풍부한 그림을 얻는다. Smart Money($100K-$1M 전체 손익)가 크립토 퍼프에서의 포지셔닝과 주식 퍼프에서의 포지셔닝을 각각 추적하면, 수익성 있는 지갑들이 자산 클래스 간에 자금을 이동하는지 파악할 수 있다.
리더보드도 바뀐다
HyperTracker의 리더보드 엔드포인트는 전체 기간, 월간, 주간, 일간 등 시간 범위에 걸쳐 손익 기준으로 지갑을 순위 매긴다. RWA 퍼프를 통해 기관 자금이 진입하면서 리더보드 구성이 바뀐다. S&P 500이나 원자재 퍼프 거래에서 수익을 내는 지갑들이 크립토 네이티브 트레이더들 옆에 등장하기 시작하고, 전략 간 편차가 넓어진다.
카피 트레이더와 신호 추종자들에게 이것은 더 구체적으로 접근해야 할 시점이다. 상위 리더보드 지갑이 무엇을 거래하는지, 즉 크립토 퍼프인지 주식 퍼프인지 파악하지 않고 단순히 따라가면, 크립토 논리로 거래하려다가 매크로 포지션을 미러링할 수도 있다.
빌더들이 주목해야 할 것
Hyperliquid 위에서 애널리틱스, 알림, 거래 도구를 구축하고 있다면, 기관화 전환은 구체적인 제품 고려사항을 만들어낸다.
- OI 구성 추적. 퍼프 DEX의 전체 오픈 인터레스트는 2026년 7월 탈중앙화 거래소 일일 OI 45억 달러로 정점을 찍었다. 그러나 크립토 OI와 RWA OI의 분할이 총합보다 더 중요하다. 상품 카테고리별 OI를 보여주는 대시보드는 사용자가 수치를 움직이는 요인을 파악하는 데 도움이 된다.
- 코호트별 상품 세분화. HyperTracker API는 자산 수준에서 코호트 포지셔닝을 제공한다. 빌더들은 Money Printer 또는 Smart Money 코호트의 BTC 바이어스를 주식 퍼프 포지션과 분리하여 조회함으로써 신호 명확성을 유지할 수 있다.
- 새로운 자금 흐름 유형을 고려한 알림 임계값. Leviathan OI 변화에 웹훅 알림이 트리거된다면, 50만 달러 주식 퍼프 포지션 개설(매크로 자금 흐름)과 50만 달러 BTC 포지션(크립토 방향성)을 구분하는 것을 고려해보라. 같은 코호트지만 다른 신호다.
- 청산 리스크 레이어링. RWA 퍼프를 거래하는 기관 지갑은 크립토 네이티브 트레이더와 다른 레버리지 프로파일을 사용할 가능성이 높다. HyperTracker의 청산 리스크 스코어링은 자산 수준에서 이를 포착하므로, 빌더들은 청산 클러스터가 크립토 시장, 주식 시장, 또는 양쪽 모두에서 형성되고 있는지 평가할 수 있다.
코호트 데이터로 기관 자금 흐름 추적하기
HyperTracker API는 Hyperliquid의 모든 지갑을 규모와 성과 기준 16개 행동 코호트로 분류한다. 자산별 코호트 포지셔닝을 조회하고, 스마트 머니 바이어스를 실시간으로 추적하고, 전략에 중요한 신호에 대한 알림을 구축하라.
큰 그림: 이번 여름이 다른 이유
이전 크립토 서머들은 소매 투기에 관한 것이었다. 밈 코인, 이자 농사, NFT 단타. 이번은 인프라 수렴에 관한 것이다. 비트코인 ETF가 8월 18일 하루에 1억 8,900만 달러를 끌어들이던 같은 주에, Hyperliquid는 토큰화된 현물 시장을 13배에서 20배 뛰어넘는 규모로 RWA 퍼프를 처리하고 있었다.
파생상품 대 현물 비율이 에너지가 어디에 있는지 말해준다. 기관 자금은 토큰화된 주식을 사는 게 아니라 그것에 대한 무기한 선물을 거래하고 있다. 실행 거래소는 온체인이고, 결제는 USDC로 이뤄지며, 애널리틱스 레이어는 크립토 네이티브 Whale을 추적하는 것과 동일하다.
Multicoin Capital은 HYPE를 자사 최대 유동 펀드 포지션 중 하나로 확인했으며, 네트워크의 수익 모델을 핵심 논거로 꼽았다. 2025년 플랫폼은 약 2조 9,000억 달러의 거래량에서 약 8억 7,300만 달러의 수익을 창출했다. 이런 단위 경제학이 기관 자금을 거버넌스 토큰에서 수익 창출 프로토콜 쪽으로 끌어당긴다.
앞으로의 자금 흐름을 읽는 법
기관 크립토 서머는 일시적 급등이 아니다. 배관을 새로 교체하는 것이다. ETF는 패시브 익스포저를 제공한다. 커스터디 제공자는 펀드에 직접 보유 수단을 준다. S&P 500 퍼프 같은 라이선스 상품은 데스크들에게 온체인에서 실행할 이유를 준다. 각 단계가 다음 단계를 먹이고, 각 단계는 빌더와 트레이더가 이미 읽고 있는 동일한 온체인 데이터 환경에 더 많은 자금 흐름을 쌓는다.
이 데이터를 기반으로 구축하는 모든 사람에게 시사점은 명확하다. 당신의 코호트 안에 있는 지갑들이 바뀌고 있다. OI 테이블의 상품들이 다양해지고 있다. 퍼프 DEX가 크립토만의 게임이었을 때 작동했던 신호들은, 매크로 펀드가 알트코인 퍼프에 50배 레버리지를 거는 개인 트레이더 옆에서 주식 선물을 거래하는 시장에 맞게 진화해야 한다.
자금 흐름은 여전히 온체인에 있다. 애널리틱스는 여전히 작동한다. 다만 더 넓은 렌즈로 읽어야 할 뿐이다.