
JPMorgan's Deposit Token Hits Ethereum. What It Means for Perp Liquidity.
By @CoinMarketMan - 19-Oct-2026
Депозитный Токен JPMorgan Выходит на Ethereum. Что Это Значит для Ликвидности Перпов.
JPMorgan только что разместил банковский депозит на мейннете Ethereum. Токенизированное представление реальных долларов, хранящихся на счёте в JPMorgan, живёт на той же цепочке, где Uniswap проводит свопы, а Hyperliquid исполняет маржинальные расчёты по перпам. Токен называется JPM Coin (тикер: JPMD), и он был запущен сегодня через Kinexys, платёжное блокчейн-подразделение JPMorgan.
Если вы торгуете перпами на цепочке, это событие не изменит вашу следующую сделку. JPM Coin имеет разрешительный характер, доступен только институциональным клиентам, прошедшим KYC-проверку JPMorgan, и не может обращаться в открытых DeFi-протоколах. Но значимость этого шага трудно переоценить. Когда крупнейший банк Соединённых Штатов берётся проводить $7 миллиардов в день транзакций на Ethereum-совместимой инфраструктуре, downstream-эффекты для ликвидности, глубины залогов и участия институционалов в деривативных рынках заслуживают внимания.
Что именно выпустил JPMorgan
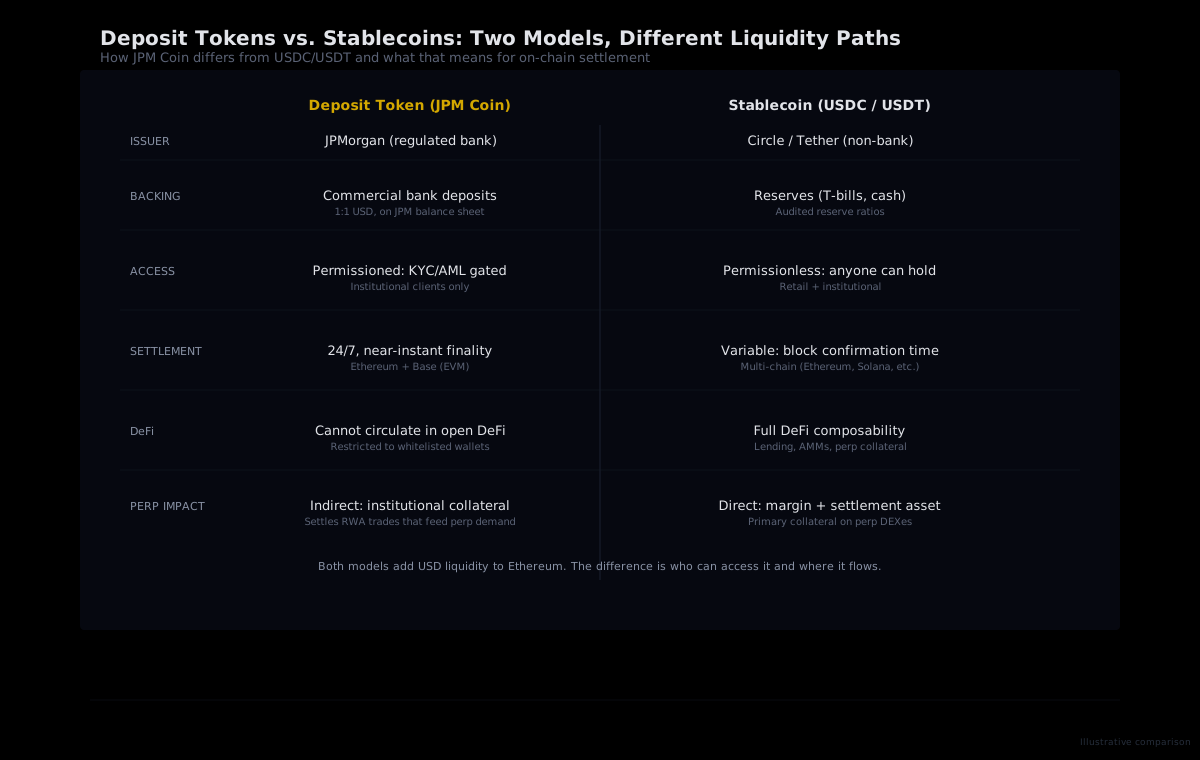
JPM Coin — это токенизированное требование на коммерческие банковские депозиты, хранящиеся в JPMorgan, с привязкой 1:1 к доллару США. В отличие от стейблкоинов, выпущенных небанковскими структурами (USDC от Circle, USDT от Tether), JPM Coin представляет собой реальные банковские депозиты на балансе JPMorgan. Разница принципиальна: JPM Coin — это деньги коммерческого банка, обеспеченные балансом JPMorgan.
Токен впервые был запущен на Base (Ethereum L2 от Coinbase) в ноябре 2025 года после пилотной фазы, начавшейся в июне 2025 года. Сегодняшнее расширение выводит его на мейннет Ethereum, давая одобренным институциональным клиентам возможность P2P-переводов в рамках всей EVM-экосистемы.
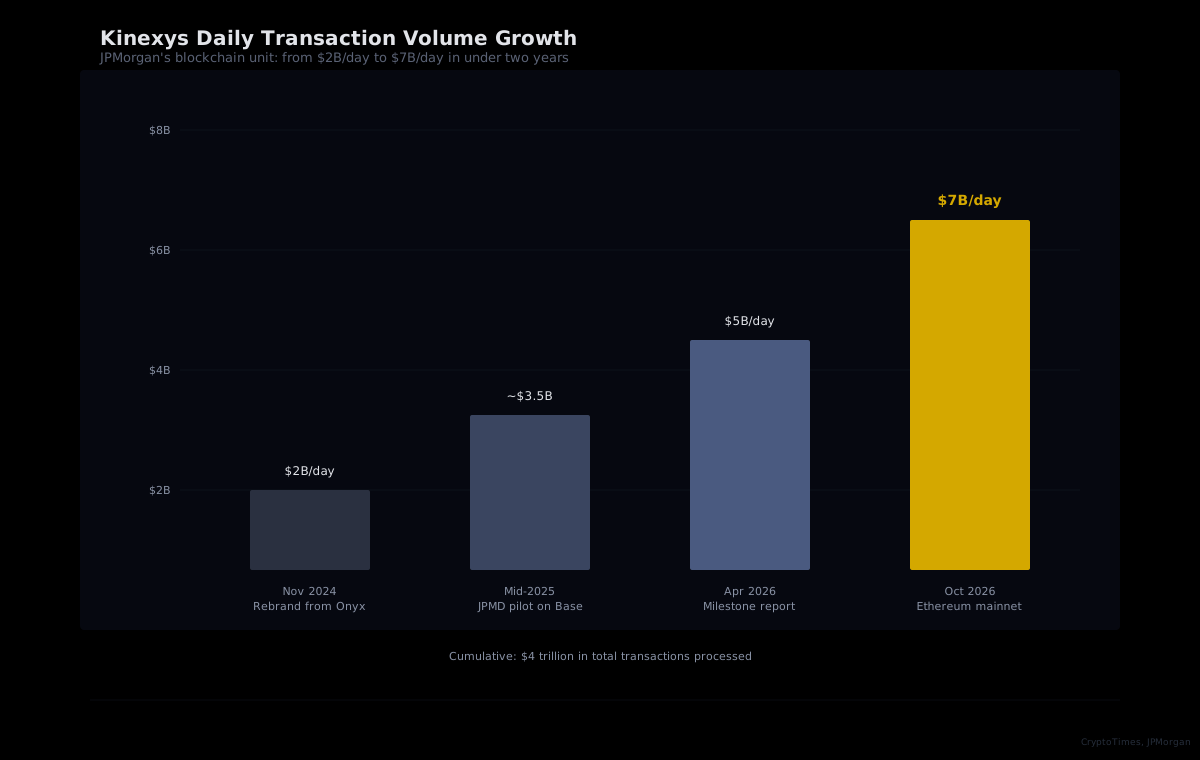
Kinexys (переименованный из подразделения JPMorgan Onyx в ноябре 2024 года) вырос с $2 миллиардов в день до $7 миллиардов в день менее чем за два года. Такой рост в 3,5 раза говорит об институциональном спросе на блокчейн-расчёты. Банк также запустил два токенизированных фонда денежного рынка на Ethereum: первый в декабре 2025 года, второй (JLTXX) в мае 2026 года.
Депозитные токены — это не стейблкоины (и разница имеет значение)
В криптоэкосистеме уже обращается более $100 миллиардов в стейблкоинах на публичных цепочках. Зачем тогда обращать внимание на банковский депозитный токен, который даже нельзя использовать в Aave или Uniswap?
Потому что они решают разные задачи. Стейблкоины — это беспрепятственные цифровые наличные. Любой может держать USDC, использовать его как маржу на перп DEX, вносить в пул кредитования или обменивать через AMM. Эта открытость — их сила. Депозитные токены — это институциональные деньги с ограниченным доступом. JPM Coin может перемещаться только между вайтлистинговыми кошельками, прошедшими комплаенс-проверку JPMorgan.
Это различие определяет пути их ликвидности. Стейблкоины текут напрямую в DeFi. Депозитные токены текут в институциональные расчётные рельсы, рынки токенизированных активов и слои залогового обеспечения, которые находятся рядом с DeFi. Оба добавляют номинированную в долларах ценность на Ethereum, но через разные двери.
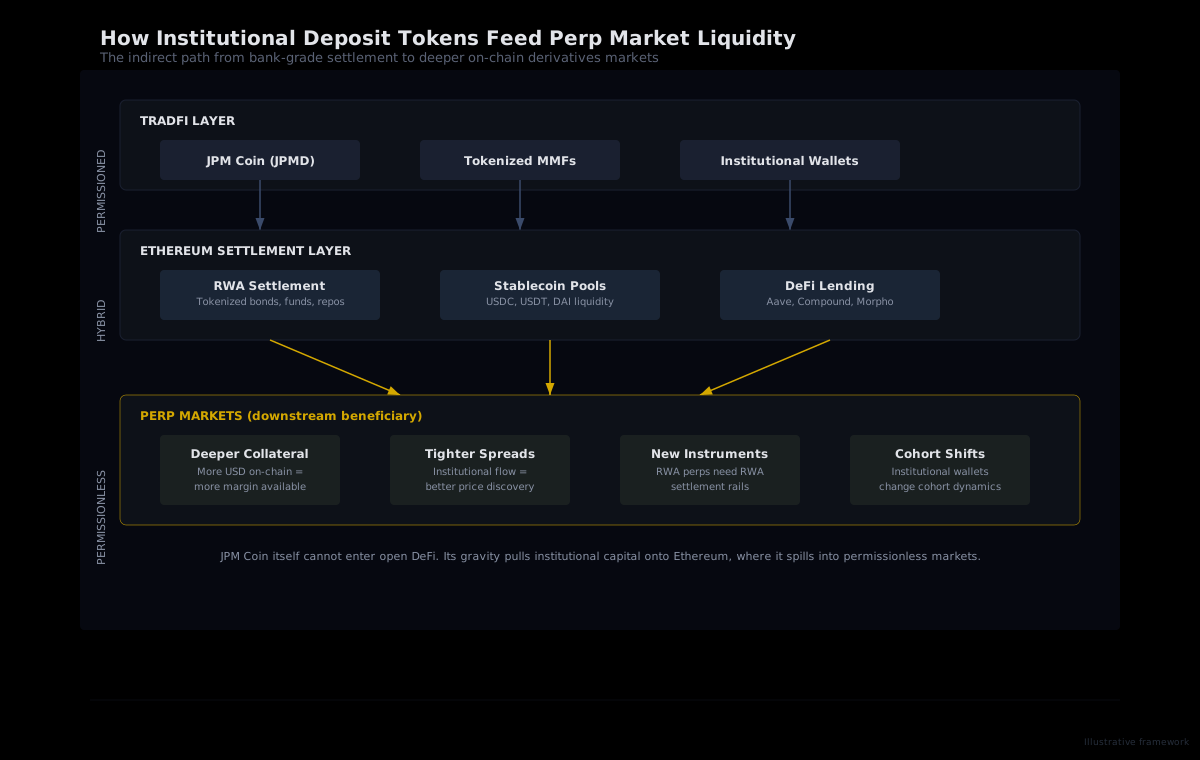
Для трейдеров перпов интересен эффект второго порядка. Институционалы, проводящие расчёты по сделкам с RWA через депозитные токены (облигации, репо, паи фондов), создают спрос на расчётный слой Ethereum. Этот спрос притягивает больше институционального капитала на цепочку, который в итоге вливается в общий пул ликвидности, из которого черпают рынки перпов. Связь косвенная, но реальная: чем больше институциональных расчётов на Ethereum, тем глубже базовый слой капитала, доступный рынкам перпов.
Институциональный трубопровод ликвидности в перпы
Проследим движение капитала. Институциональные клиенты JPMorgan используют JPM Coin для расчётов по сделкам с токенизированными активами на Ethereum. Теперь у этих клиентов есть on-chain-инфраструктура. У них есть кошельки, они понимают EVM-расчёты, и у них есть согласованные с комплаенсом маршруты для перемещения денег на публичных блокчейнах. Как только эта инфраструктура появляется, трение для участия тех же институционалов в других on-chain-рынках резко снижается.
Это уже видно в экосистеме RWA. Ethereum хостит более 3 000 проектов токенизированных активов и порядка $16,9 миллиарда в стоимости RWA. Hyperliquid поддерживает перпы на RWA-привязанные активы (HIP-3 активы: акции и товары) с момента запуска. По мере роста числа институционалов, комфортно работающих с on-chain-расчётами, логичный следующий шаг — часть этого капитала перетечёт в on-chain-деривативы для хеджирования, спекуляций или стратегий получения доходности.
Цепочка выглядит так: институциональные расчёты в депозитных токенах питают базовую ликвидность Ethereum. Эта ликвидность поддерживает пулы стейблкоинов, кредитные рынки и слои залогов DeFi. Те, в свою очередь, питают маржинальную и расчётную инфраструктуру, на которую опираются on-chain перп-биржи. JPM Coin не подключается напрямую к перп DEX. Он подключается к экосистеме, которая делает перп DEX жизнеспособными в масштабе.
На что трейдерам перпов стоит смотреть на самом деле
Запуск JPM Coin — сигнал, заслуживающий внимания. Купить или продать его нельзя, и его прямое влияние на сегодняшний рынок перпов равно нулю. Но он вписывается в паттерн, который влияет на среду ликвидности, в которой вы торгуете.
TVL Ethereum и притоки стейблкоинов
Ethereum сейчас хостит порядка $50 миллиардов в TVL DeFi. Институциональная расчётная активность добавляет гравитацию. Следите за всплесками эмиссии стейблкоинов и TVL DeFi, коррелирующими с вехами расчётов по токенизированным активам. Больше стейблкоинов на Ethereum означает больший потенциал маржи для рынков перпов.
Спрос на RWA-перпы
Hyperliquid уже листит перпы на акции и товары через HIP-3. По мере того как всё больше институционалов токенизируют активы на Ethereum и проводят расчёты через депозитные токены, спрос на инструменты хеджирования тех же активов растёт. Объёмы RWA-перпов могут вырасти благодаря тому же циклу институционального принятия, который представляет JPM Coin.
Сдвиги в составе когорт
Институциональный капитал, входящий на on-chain-рынки, меняет состав трейдеров. Когда на рынках перпов начинают появляться крупные, ориентированные на комплаенс кошельки, их паттерны поведения отличаются от розничных трейдеров. Они склонны более консервативно размерять позиции, использовать меньшее плечо и удерживать позиции дольше. Наши данные по 16 поведенческим когортам Hyperliquid (восемь по размеру счёта, восемь по общей PnL за всё время) позволяют отслеживать эти сдвиги по мере их возникновения. Растущая доля кошельков Whale ($500K-$1M), Tidal Whale ($1M-$5M) или Leviathan ($5M+) в данных о позиционировании может сигнализировать о том, что капитал институционального уровня находит путь в on-chain-деривативы.
Многобанковые сети токенизированных депозитов
JPMorgan не одинок. По имеющимся данным, JPMorgan, Citi, Bank of America, Wells Fargo и более десятка других банков планируют создать совместную сеть для токенизированных депозитов. Если это реализуется, институциональный тезис о ликвидности для Ethereum станет значительно крупнее, чем депозитный токен любого отдельного банка. Многобанковая расчётная сеть на публичных блокчейнах может ускорить приток капитала в on-chain-деривативы на порядок.
Общая картина: рельсы TradFi встречают ликвидность DeFi
Криптоиндустрия годами говорила об институциональном принятии. Большая часть этих разговоров была сосредоточена на ETF, кастодиальных решениях и регулируемых биржах. Депозитные токены представляют нечто иное: институционалы строят нативную блокчейн-инфраструктуру для своих основных бизнес-операций (платежи, расчёты, управление залогами) на тех же цепочках, где работают DeFi-протоколы.
Эмма Ландрио, глобальный руководитель Kinexys Labs, сформулировала это прямо: криптокомпании могут использовать JPMD для платежей через блокчейн-инфраструктуру, а финансовые институты — для расчётов по сделкам и предоставления залогов. Именно залоговая функция является мостом. Когда институциональное залоговое обеспечение оседает на Ethereum, совокупный экономический вес цепочки растёт, что выгодно каждому протоколу и рынку, зависящему от глубокой, ликвидной расчётной инфраструктуры.
Для on-chain рынков перпов последствия разворачиваются в разрезе кварталов, а не дней. Но направление очевидно. Hyperliquid уже обрабатывает миллиарды в ежедневном объёме перпов на собственной цепочке. По мере того как расчётный слой Ethereum набирает институциональную массу, капитальная база, питающая on-chain-деривативы, углубляется. Это означает более узкие спреды, больше доступной маржи и более широкий спектр инструментов, способных поддерживать ликвидные рынки.
Отслеживайте движение институционального капитала через когорты Hyperliquid
HyperTracker классифицирует каждый кошелёк на Hyperliquid по 16 поведенческим когортам — по размеру счёта и общей PnL за всё время. По мере того как институциональная ликвидность перетекает на on-chain рынки перпов, вы можете отслеживать сдвиги в составе кошельков, позиционировании когорт и поведении Smart Money через один API.
Эта сделка требует терпения
JPM Coin не появится в ваших расчётах ставки финансирования завтра. Он не изменит ваши стопы и ваше плечо на этой неделе. Что он делает — так это подтверждает тезис о том, что публичные блокчейны становятся расчётным слоем для институциональных финансов, и этот сдвиг имеет реальные последствия для глубины и структуры on-chain рынков деривативов с течением времени.
Банк, назвавший Bitcoin мошенничеством, теперь проводит расчёты по долларовым депозитам на цепочке-соседе Bitcoin. Если это не сигнал ликвидности, то что им является.