
The Fed Hiked Rates. Hyperliquid Cohorts Were Already Moving.
By @CoinMarketMan - 17-Sep-2026
ФРС повысила ставки. Когорты Hyperliquid уже двигались.
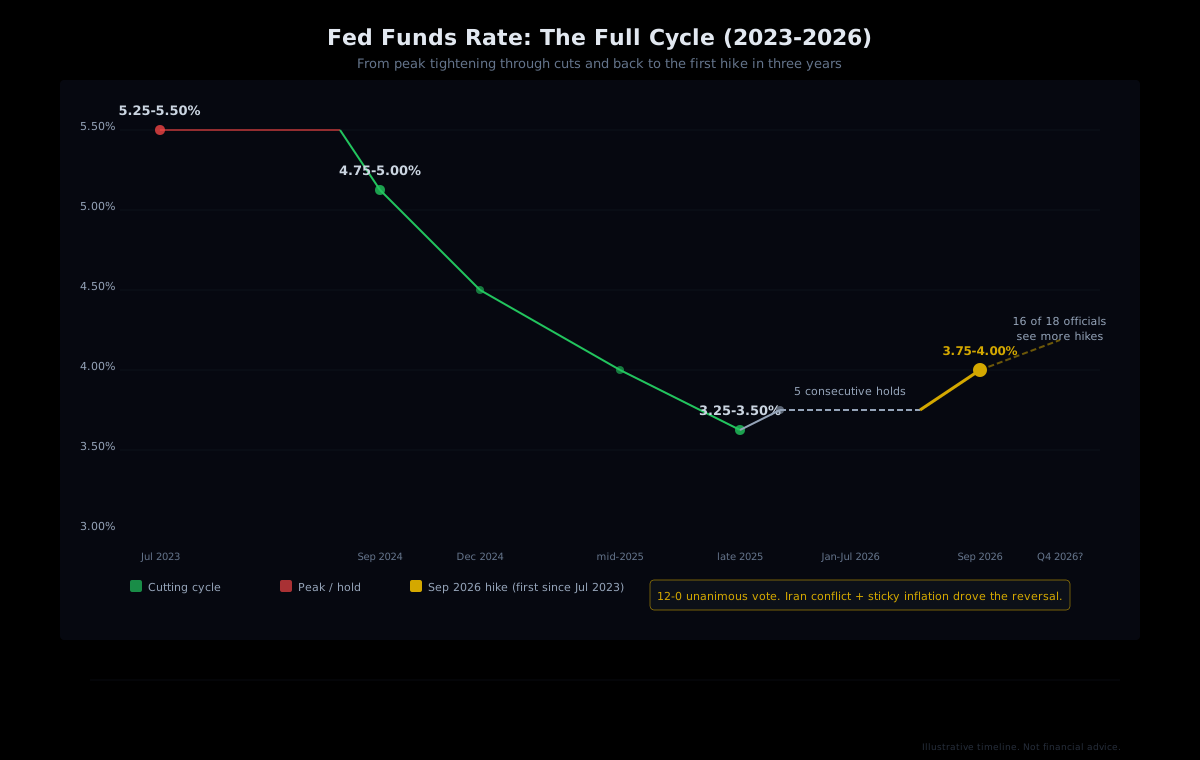
Федеральная резервная система повысила базовую процентную ставку на 25 базисных пунктов 16 сентября, подняв целевой диапазон до 3,75%-4,00%. Голосование прошло единогласно 12-0 и стало первым повышением ставки с июля 2023 года, когда ФРС эпохи Пауэлла довела ставки до циклического максимума в 5,25%-5,50%. После более чем двух лет снижений и удержания направление изменилось.
Bitcoin упал примерно до $75 350 перед объявлением, отскочил выше $76 100 в течение нескольких минут, а затем стабилизировался около $76 000. Ethereum торговался около $2 400. Более $455 миллионов в кредитных позициях было ликвидировано за последующие 24 часа. Заголовочные цифры рассказывают одну историю. Данные на уровне когорт — более интересную.
Потому что на Hyperliquid, где каждая позиция является on-chain транзакцией, можно увидеть точно, какие типы трейдеров оказались под давлением, какие уже имели готовые позиции, а какие сейчас покупают на просадке. Именно такая поведенческая разбивка отделяет макрошум от полезной разведывательной информации.
Решение по ставке: почему на этот раз это имело значение
Решения по ставкам обычно закладываются в цену задолго до объявления. На этот раз всё было иначе. Ещё в июне 2026 года консенсус по-прежнему склонялся к снижению. Иранский конфликт изменил математику. Перебои в районе Ормузского пролива подтолкнули цены на нефть вверх, удерживая энергетические расходы на высоком уровне и делая инфляцию устойчивой. На заседании FOMC в июле голосование прошло со счётом 9-3 за удержание ставки, при этом трое несогласных выступали за повышение — это было первое «ястребиное» расхождение более чем за год.
К сентябрю рынки заложили в цену примерно 65%-ную вероятность повышения, однако крипторынок уже был ослаблен отдельным катализатором: провалом закона CLARITY Act в Сенате, который спровоцировал ликвидацию длинных позиций примерно на $300 миллионов и опустил Bitcoin ниже $75 000 в дни, предшествовавшие заседанию FOMC.
Глава ФРС Кевин Уорш занял «ястребиную» позицию на пресс-конференции, отметив, что «очевидный факт заключается в том, что инфляция слишком высока и остаётся таковой слишком долго», а летние данные по инфляции не продемонстрировали значимого улучшения. Обновлённые прогнозы показали, что 16 из 18 чиновников ожидают как минимум ещё одного повышения на 25 базисных пунктов до конца года — а это означает, что цикл ужесточения может не ограничиться одним шагом.
Что упускают заголовочные цифры
Агрегированная картина — BTC падает, затем восстанавливается, ликвидировано $455 миллионов, рынок переваривает повышение — верна, но поверхностна. Она говорит о том, что произошло с «рынком». Но не объясняет, что произошло с конкретными сегментами трейдеров с совершенно разными профилями риска, размерами капитала и послужным списком.
Именно здесь когортная аналитика меняет картину. HyperTracker классифицирует каждый кошелёк на Hyperliquid по 16 поведенческим когортам: 8 — на основе размера позиции (от Shrimp при $0-$250 до Leviathan при $5M+) и 8 — на основе PnL за всё время (от Giga-Rekt при значениях ниже -$1M до Money Printer при +$1M). Когда происходит макрособытие вроде повышения ставки, все когорты ведут себя по-разному. Именно в этих расхождениях и живёт сигнал.
Как когорты обычно ведут себя вокруг макрособытий
Решения по ставкам создают предсказуемую последовательность: ожидание, волатильность и разрешение. Различается то, как каждый сегмент когорты проходит через эту последовательность — и эти различия наблюдаемы через наши данные.
До решения: фаза позиционирования
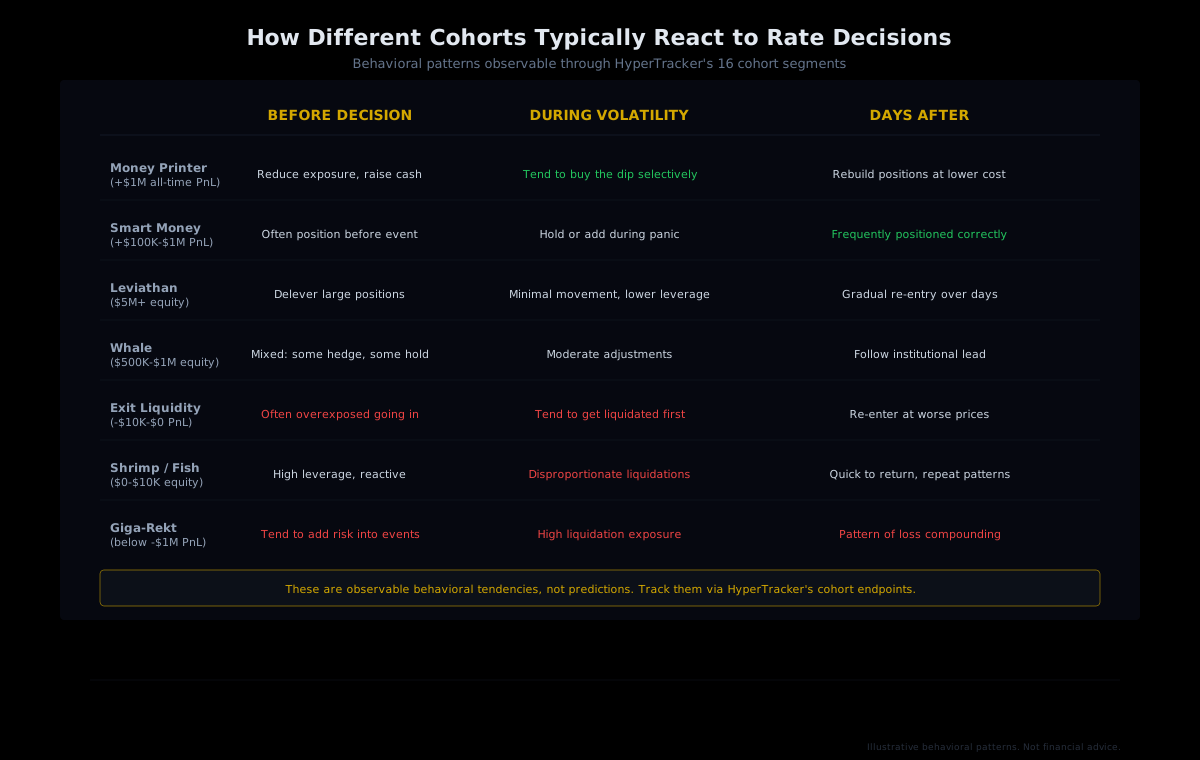
В дни, предшествующие крупному макрособытию, более крупные и прибыльные когорты, как правило, сокращают экспозицию. Кошельки Money Printer (+$1M PnL за всё время) и Leviathan (капитал $5M+) нередко сокращают кредитное плечо до объявления. Они пережили достаточно циклов, чтобы знать: быть правым в направлении, но ошибиться в тайминге — особенно с кредитным плечом — проигрышная сделка.
Когорты Smart Money (+$100K-$1M PnL) зачастую идут ещё дальше. Вместо того чтобы просто снижать риск, они могут предварительно занимать позицию под ожидаемый исход. Если рынок уже закладывает в цену повышение, но данные по когортам показывают, что Smart Money наращивает длинную экспозицию, это расхождение заслуживает внимания. Оно говорит о том, что умные деньги считают повышение уже отражённым в цене, а реакция после объявления будет скорее облегчением, нежели паникой.
На другом конце спектра когорты Exit Liquidity (-$10K-$0 PnL) и Giga-Rekt (ниже -$1M PnL) склонны входить в события с повышенным кредитным плечом. Поведенческая закономерность стабильна: эти сегменты с большей вероятностью оказываются перегружены позициями именно тогда, когда должны быть осторожны.
Во время волатильности: каскад
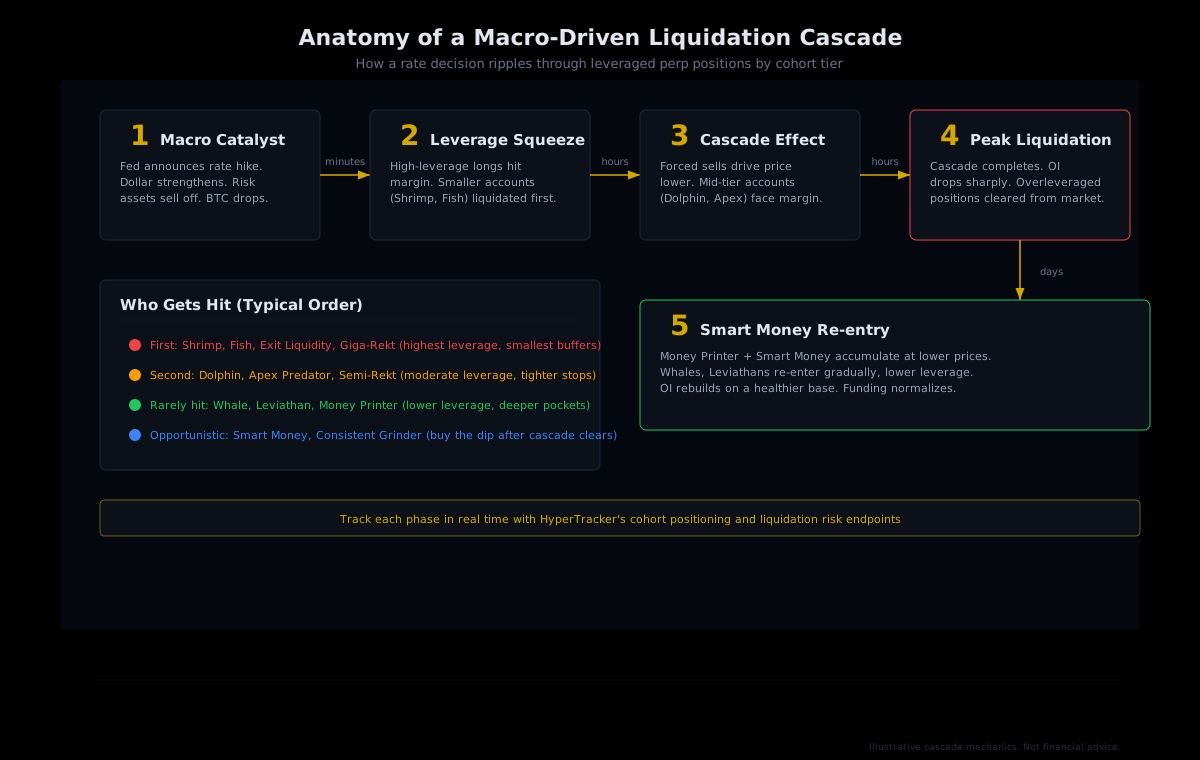
Когда выходит объявление и цены резко двигаются в обоих направлениях, каскад ликвидаций следует предсказуемому порядку. Сначала уничтожаются небольшие счета с высоким кредитным плечом. Когорты Shrimp и Fish, а также сегменты с отрицательным PnL испытывают непропорциональное давление ликвидаций, поскольку их маржинальные буферы наиболее тонкие.
По мере того как вынужденные продажи толкают цены ниже, каскад распространяется на счета среднего уровня. Dolphin (капитал $10K-$50K) и Apex Predator ($50K-$100K) с умеренным кредитным плечом могут получить маржин-коллы, которых не случилось бы в обычной торговой сессии. Накапливающийся эффект одновременных ликвидаций по тысячам позиций и превращает просадку в 2% в вымывание на 5%.
После того как пыль осела: фаза восстановления
Здесь данные по когортам становятся наиболее интересными. Как только позиции с чрезмерным кредитным плечом очищены, открытый интерес рынка падает, а ставки финансирования нормализуются. Вопрос становится: кто покупает первым?
Исторически когорты Money Printer и Smart Money начинают накапливать позиции по более низким ценам в течение нескольких часов после крупного события ликвидации. Их поведение контрциклично: они покупают, когда более мелкие когорты вынуждены выходить из позиций. Leviathan и Whale, как правило, возвращаются более постепенно — нередко в течение нескольких дней, а не часов, с меньшим кредитным плечом, чем до события.
Тем временем когорты Shrimp и Exit Liquidity нередко возвращаются быстро, но по невыгодным ценам. Поведенческая закономерность повторяется: войти после дна, гнаться за восстановлением, снова чрезмерно увеличить кредитное плечо. Отслеживание этой ротации через данные когорт даёт картину здоровья рынка в реальном времени, которую агрегированные цифры OI просто не способны предоставить.
Почему повышение ставки в сентябре 2026 года стало событием для данных по когортам
Несколько факторов сделали это конкретное решение по ставке особенно интересным с точки зрения когорт.
Рынок уже находился под давлением. Ликвидации, вызванные законом CLARITY Act ранее на этой неделе, уже вымыли значительный объём кредитного плеча. К моменту объявления FOMC существенная часть наиболее уязвимых позиций уже была закрыта. Этот контекст важен, поскольку означает, что поведение когорт при этом повышении ставки было чище обычного. Шумовые трейдеры уже исчезли.
Это было первое повышение за три года. Рынки провели 2024 и 2025 годы в режиме снижения и удержания ставок. Повышение ставки — принципиально иной сигнал, и сегменты трейдеров реагируют по-разному в зависимости от того, успели ли они адаптировать свою ментальную модель к новому режиму. Money Printer с их опытом выживания в нескольких циклах, как правило, адаптируются быстрее, чем когорты с отрицательным PnL.
«Точечный график» просигнализировал о продолжении. При 16 из 18 чиновников, ожидающих дальнейших повышений, это не разовая корректировка. Трейдеры, полагающие, что «повышение уже в цене», возможно, недооценивают кумулятивный эффект цикла ужесточения на кредитные позиции. Данные по когортам в ближайшие недели покажут, какие сегменты адаптируются, а какие повторяют прежние паттерны.
Что отслеживать в ближайшие дни
Решение по ставке было принято вчера. Реальный сигнал появится в течение следующих одной-двух недель по мере накопления данных о позиционировании. Несколько метрик стоит отслеживать через API HyperTracker:
- Сдвиги в позиционировании когорт. Следите за тем, сохраняют ли или увеличивают ли когорты Smart Money и Money Printer свою чистую экспозицию после первоначальной просадки. Устойчивое длинное позиционирование прибыльных когорт — даже при росте ставок — говорит о том, что они считают ужесточение уже отражённым в цене крипто.
- Распределение кредитного плеча по когортам. Если более мелкие когорты быстро возвращаются к позициям с высоким кредитным плечом, это сигнализирует об уязвимости. Следующий катализатор — будь то следующее заседание FOMC, данные CPI или эскалация иранского конфликта — может спровоцировать новый каскад.
- Темп восстановления открытого интереса. Быстрое восстановление OI, обусловленное преимущественно более мелкими когортами, менее здорово, чем постепенное восстановление под руководством более крупных и прибыльных сегментов. Состав восстановления важен не меньше, чем его скорость.
- Нормализация ставок финансирования. После каскада ликвидаций ставки финансирования обычно сжимаются. Если они остаются подавленными несколько дней, пока восстанавливается OI, это говорит об осторожном позиционировании по всем направлениям. Быстрый возврат к высоким ставкам финансирования сигнализирует о том, что кредитное плечо возвращается быстрее ценовой стабильности.
- Оценки риска ликвидации. Эндпойнт риска ликвидации HyperTracker показывает, по каким активам наибольшая концентрация позиций под угрозой. После макрособытия активы с наиболее быстрым восстановлением кредитного плеча наиболее уязвимы к следующему шоку.
Встраивание макроосознанности в ваш торговый стек
Решения по ставкам — события с высоким вниманием, но не единственные макрокатализаторы, движущие рынки деривативов. Выходы CPI, данные по занятости, ценовые шоки на нефть и регуляторные объявления — все они создают один и тот же паттерн: ожидание, волатильность, каскад, восстановление. Реакция когортных данных следует той же структуре каждый раз, потому что поведение людей под финансовым стрессом поразительно стабильно.
Разработчики, работающие с нашим API, могут программно отслеживать эти паттерны. Несколько практических подходов:
- Мониторинг до события. Выгружайте данные о позиционировании когорт в течение 48 часов перед запланированным макрособытием. Ищите расхождения между позиционированием Smart Money и Exit Liquidity. Если они совпадают — у рынка есть консенсус. Если расходятся — одна из сторон окажется неправа.
- Отслеживание кластеров ликвидации. Используйте эндпойнт риска ликвидации HyperTracker для выявления активов и уровней когорт с наибольшей концентрацией позиций под угрозой. Именно эти активы наиболее вероятно попадут под каскад.
- Сигналы восстановления после события. После каскада отслеживайте, какие когорты накапливают позиции. Если Money Printer покупают, пока Shrimp продают в панике, восстановление скорее всего уже началось. Если все когорты одновременно снижают риск, движение может иметь ещё один импульс вниз.
Наши данные обновляются каждые 5 минут через API HyperTracker, что означает возможность отслеживать эти внутридневные сдвиги по мере их возникновения — задолго до того, как они отразятся в агрегированных метриках или комментариях в Twitter.
Отслеживайте сдвиги когорт после каждого макрособытия
API HyperTracker предоставляет данные о позиционировании по 16 поведенческим когортам на Hyperliquid с обновлением каждые 5 минут. Видите, какие сегменты накапливают позиции, какие сокращают кредитное плечо, и где нарастает риск ликвидации. Тарифы начинаются от $179/месяц.
Общая картина: циклы ставок и структура рынка деривативов
Повышение ставки в сентябре 2026 года напоминает: рынки бессрочных фьючерсов не функционируют в макровакууме. Когда стоимость капитала растёт, расчёт кредитной торговли меняется. Ставки финансирования по деривативам находятся под влиянием общей процентной среды, поскольку альтернативные издержки удержания кредитных позиций растут вместе с безрисковой доходностью.
Применительно к Hyperliquid конкретно: объём торгов платформы в $240 миллиардов за 30 дней и более $14 миллиардов в общем открытом интересе означают, что макрособытия создают измеримые, поддающиеся анализу дислокации. Объём есть. Открытый интерес есть. А поскольку всё происходит on-chain, данные прозрачны и доступны для запросов так, как данные CEX просто не могут быть.
Эта прозрачность является основой когортной аналитики. Позиция каждого кошелька публична. Каждая ликвидация зафиксирована. Каждый сдвиг в позиционировании когорты Money Printer или когорты Exit Liquidity наблюдаем любым, у кого есть правильные инструменты. Повышение ставок двигает не только цены. Оно выявляет, какие трейдеры были готовы, а какие — нет. Наши данные делают это различие видимым.
Следующее заседание FOMC — в ноябре. «Точечный график» говорит о том, что повышения продолжатся. Когорты уже адаптируются. Вопрос в том, наблюдаете ли вы за этим.