
Bitcoin Volatility Hit a Floor. Here's What Perp Traders Do Next
By @CoinMarketMan - 21-Oct-2026
Волатильність Bitcoin досягла дна. Що далі роблять трейдери перпів
Bitcoin вже більше тижня тримається між $80,000 і $84,000, і для трейдерів перпів ця тиша гучніша за будь-який каскад ліквідацій. Індекс DVOL від Deribit закрився на позначці 37.33 19 жовтня, що є найнижчим показником 30-денної імпліцитної волатильності (DVOL) з березня 2021 року. Ринок опціонів ледь дихає. Фандинг перпів тримається на рівні 0.0035% кожні вісім годин, що в річному вираженні складає менше 4%. А реалізована волатильність за останні два тижні впала до 20.2% річних, що є найнижчим показником за 45 днів.
Саме такі умови відокремлюють трейдерів, які адаптують свій підхід, від тих, хто продовжує ставити на напрямок на ринку, що відмовляється рухатися.
Стиснута волатильність — це сигнал. Вона змінює, які стратегії працюють, які кровоточать, а які приносять прибуток. У цій статті ми розберемо поточний режим, розглянемо три стратегії перпів, найбільш підходящі для нього, і покажемо, як дані поведінкових когорт допоможуть визначити оптимальний підхід ще до того, як відбудеться наступний рух.
Стиснення волатильності в цифрах
Почнемо з головного: DVOL Bitcoin від Deribit — індекс форвардної 30-денної імпліцитної волатильності — опустився до 37.33 19 жовтня. Це значення нижче, ніж у 92% усіх днів з березня 2021 року, тобто маркетмейкери опціонів закладають один з найспокійніших місяців за п'ять із половиною років.
Але ринок опціонів насправді ще щедрий. 14-денна реалізована волатильність, тобто те, що ціна реально зробила за останні два тижні, склала лише 20.2% річних. Це відповідає приблизно 1.06% руху в середній день. DVOL на рівні 38.3% відповідає приблизно 2.0% очікуваного денного руху, тому продавці опціонів закладають майже вдвічі більшу волатильність, ніж та, що реально реалізувалася.
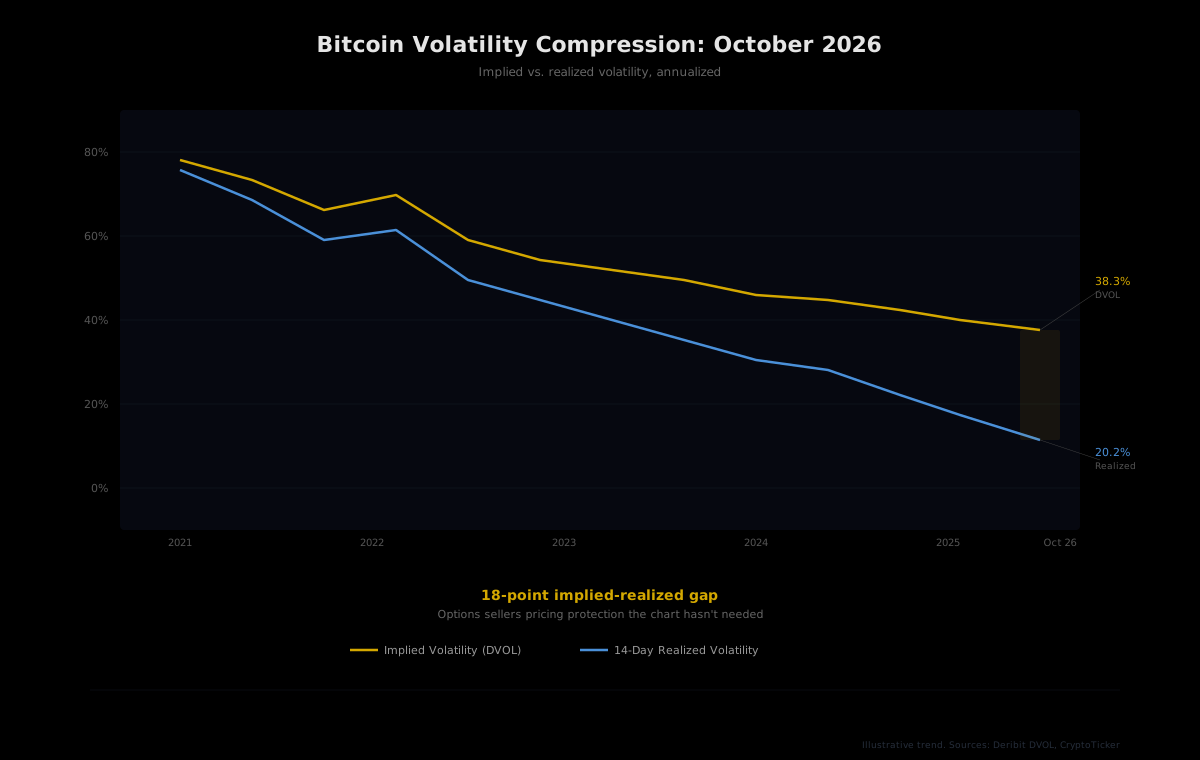
Цей розрив, приблизно 18 відсоткових пунктів між імпліцитною та реалізованою волатильністю, говорить про важливе. Захист досі коштує дорого відносно реального ризику. Продавці опціонів комфортно почуваються в тиші, але не готові роздавати премію задарма, бо знають: стиснута волатильність не буває вічною.
Якщо поглянути ширше, структурна зміна стає очевиднішою. Реалізована волатильність Bitcoin за минулий рік впала до 43%, що нижче як 10-річного середнього показника в 64%, так і 5-річного в 81%, згідно з даними Grayscale та Bloomberg станом на 6 жовтня. Волатильність Bitcoin тепер нижча, ніж у 19% компонентів індексу S&P 500. Це не тижнева аномалія. Інституційне прийняття через спотові ETF та корпоративні казначейства структурно пригасило розмах коливань BTC.
Чому стиснення волатильності вбиває стандартний підхід
Більшість трейдерів перпів за замовчуванням ставлять на напрямок. Лонг з плечем, шорт з плечем, стоп, і їдемо. Цей підхід приносить прибуток, коли волатильність розширюється, адже 5x лонг на BTC тижня з денними коливаннями по 4% має де розгулятися. В тиждень, коли денний діапазон стискається нижче 1%, той самий 5x лонг просто кровоточить фандингом і молотить між вашим стопом і входом.
Цифри говорять прямо. При поточній 14-денній реалізованій волатильності 20.2% очікуваний денний діапазон близько 1% означає, що левереджованій позиції потрібно вгадати напрямок майже бездоганно, щоб перекрити витрати на фандинг і комісії. Навіть невелика помилка — і позиція розмивається.
Середовище низької волатильності не винагороджує впевненість. Воно винагороджує структуру. Три стратегії, що процвітають при стисненні, мають спільну рису: усі три або заробляють на продовженні діапазону, або збирають з трейдерів, що стоять не з того боку, або позиціонуються дешево в очікуванні неминучого пробою.
Стратегія 1: Арбітраж ставки фандингу
Коли волатильність стискається і ціна стоїть на місці, ставки фандингу зазвичай залишаються низькими, але позитивними. Станом на середину жовтня фандинг перпів BTC на основних майданчиках становить приблизно 0.0035% кожні вісім годин, що в річному вираженні складає близько 3.87%. Це нижче довгострокового середнього приблизно 8.4% річних, але стабільно.
Класична дельта-нейтральна схема: купити спот BTC, відкрити шорт на аналогічну суму в безстрокових ф'ючерсах і збирати фандингові виплати, які лонги платять шортам. Рухи ціни взаємно скасовуються, оскільки чиста експозиція нульова. P&L формується виключно з різниці ставок фандингу.
Підводний камінь, і про нього варто говорити відкрито: при поточних ставках річна прибутковість цього трейду стиснута порівняно з початком 2026 року, коли фандинг горів значно гарячіше. Торгові витрати (комісії біржі, прослизання на вході та виході, альтернативна вартість капіталу) з'їдають чистий дохід. Стратегія найкраще працює, коли можна тримати її терпляче і коли є підстави вважати, що фандинг не піде в мінус на тривалий час.
Де допомагають дані когорт: Якщо великі когорти на Hyperliquid, зокрема Whales та Leviathans, все ще в чистому лонгу, цей структурний попит підтримує позитивний фандинг. Якщо вони починають розкручувати позиції, фандинг може перевернутися. Наші дані про позиціонування когорт показують, на якому боці стоять найбільші гаманці ще до того, як агрегований показник встигне відреагувати.
Стратегія 2: Повернення до середнього в діапазоні
BTC провів минулий тиждень, відскакуючи між $80,000 і $84,000. Смуги Боллінджера стиснулися приблизно до 6.5% від ціни — одне з найтісніших звужень за два з половиною роки. Коли смуги так сильно стискаються, сетапи на повернення до середнього — купівля біля підлоги діапазону і продаж біля стелі — мають вищий відсоток влучань, бо ціна продовжує відскакувати в межах визначених стінок.
Виконання просте: входимо в лонг біля нижньої межі встановленого діапазону, ставимо тейк-профіт біля верхньої. Входимо в шорт біля верхньої межі, ставимо тейк-профіт біля нижньої. Тримаємо стопи щільно за краями діапазону, бо коли ця смуга нарешті проривається, вона робить це різко.
Дисципліна тут справді потрібна. Повернення до середнього працює — до певного моменту. А перехід від флету до тренду може статися за одну свічку. Саме тому стратегія вимагає чітких рівнів інвалідації. Якщо ціна закривається за межами діапазону на об'ємах, теза відпрацьована.
Де допомагають дані когорт: Коли когорти Smart Money (гаманці з $100K до $1M сукупного PnL) нарощують позиції біля підлоги діапазону, це підтвердження того, що досвідчені гаманці бачать тут підтримку. Якщо вони мовчать або скорочують позиції на тому ж рівні, діапазон може ось-ось здатися.
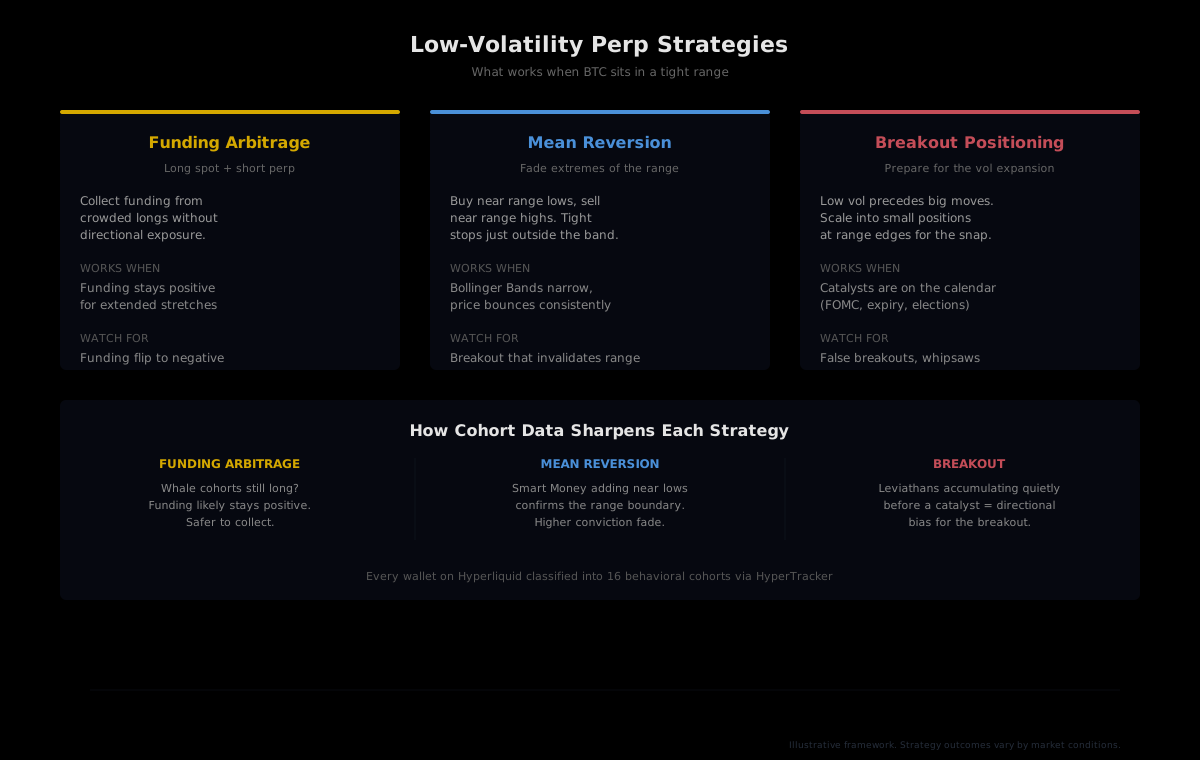
Стратегія 3: Позиціонування на пробій (ставка на розширення волатильності)
Ось у чому річ зі стисненою волатильністю: вона завжди розв'язується. Кожен період екстремальної тиші в історії BTC закінчувався великим рухом, і чим щільніше стиснення, тим жорстокішим, як правило, виявляється розширення. Схожі умови низької волатильності в минулому передували коливанням у 30% в обидві сторони протягом кількох місяців.
Позиціонування на пробій означає накопичення невеликих позицій з чітко визначеним ризиком біля крайніх меж діапазону ще до появи каталізатора. Ключове слово — невеликих, бо вгадати момент пробою майже неможливо, а хибні пробої на пізніх стадіях стиснення — звичайна справа.
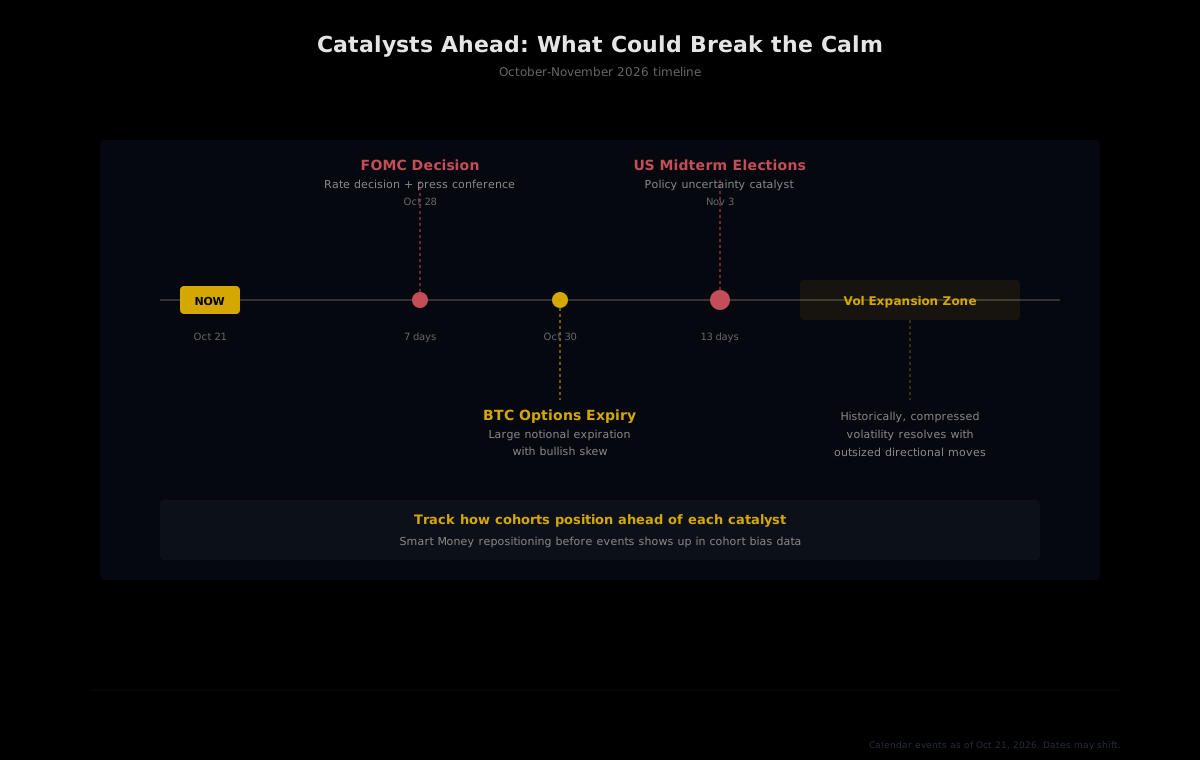
Календар каталізаторів на найближчі два тижні щільний. 28 жовтня — рішення ФРС на засіданні FOMC. 30 жовтня — великий експайр опціонів BTC з бичачим перекосом у відкритому інтересі. 3 листопада — проміжні вибори в США. Будь-який з них може стати сірником, що підпалить ґніт.
Натяк з ринку опціонів
У перекосі опціонів є тонкий сигнал. 25-дельта risk reversal для листопада становив -3.19 волатильних пункти 19 жовтня. За конвенцією кол мінус пут, від'ємне значення означає, що пути несли вищу імпліцитну волатильність, ніж порівнянні коли. Премія за захист від падіння підвищена відносно ставок на зростання. Це не прогноз напрямку, але ринок опціонів трохи більше нервує через рух вниз, ніж угору.
Де допомагають дані когорт: Позиціонування на пробій суттєво покращується, коли можна бачити, що роблять найбільші гаманці ще до каталізатора. Якщо Leviathans (гаманці з $5M+ в перп-еквіті) тихо накопичують перед FOMC, це напрямковий сигнал, який агрегований відкритий інтерес вам не дасть. Якщо вони в нулі, пробій може виявитися без переконання.
Дані когорт як перевага в умовах низької волатильності
Усі три стратегії мають спільну залежність: потрібен контекст про те, хто і де стоїть. Агреговані метрики на кшталт відкритого інтересу та ставки фандингу розповідають вам позицію натовпу, але не кажуть, яка частина цього натовпу. Ставка фандингу 0.0035%, яку тягнуть роздрібні Fish (гаманці з $250 до $10K), що пішли в лонг, — це зовсім інша історія, ніж та сама ставка, яку тягнуть Tidal Whales ($1M до $5M).
HyperTracker класифікує кожен гаманець на Hyperliquid за 16 поведінковими когортами: за розміром гаманця (8 рівнів від Shrimp до Leviathan) та за сукупним PnL за весь час (8 рівнів від Money Printer до Giga-Rekt). Ця класифікація — різниця між читанням ринку як одного числа і читанням його як 16 окремих сигналів.
В умовах низької волатильності найважливіші сигнали:
- Напрямок позиціонування Smart Money: чи нарощують прибуткові когорти (Money Printers, Smart Money, Consistent Grinders) позиції, чи скорочують? Їхній сукупний напрямок часто випереджає наступний рух.
- Концентрація Whales: чи накопичують найбільші гаманці в одному напрямку? Висока концентрація серед Whales, Tidal Whales і Leviathans сигналізує про переконаність. Низька концентрація означає, що навіть великі гравці чекають.
- Розходження між роздробом і Smart Money: коли Fish і Shrimp різко схиляються в один бік, а Smart Money — в інший, напрямок пробою найчастіше відповідає стороні Smart Money.
Відстежуйте позиціонування когорт крізь затишшя
API HyperTracker надає дані про позиціонування когорт для всіх 16 сегментів на Hyperliquid. Дивіться, що роблять Smart Money, Whales і Leviathans, ще до того, як агреговані числа встигнуть наздогнати. Починайте з безкоштовного тарифу: 100 запитів на день.
Читаємо сетап: практична система прийняття рішень
Об'єднати три стратегії в єдину систему прийняття рішень означає одночасно стежити за трьома змінними: режимом волатильності, позиціонуванням когорт і наближеністю каталізатора.
| Сигнал | Підходить для арбітражу фандингу | Підходить для повернення до середнього | Підходить для пробою | | --- | --- | --- | --- | | Фандинг стабільно позитивний | Так | Нейтрально | Нейтрально | | Whales в чистому лонгу, стабільно | Так (підтримує фандинг) | Так (підлога діапазону тримається) | Слабо (немає терміновості) | | Smart Money нарощує біля краю | Нейтрально | Так (підтвердження) | Нейтрально | | Каталізатор протягом 7 днів | Скорочуємо (ризик волатильності) | Щільніші стопи | Так (найкращий час) | | Leviathans тихо накопичують | Нейтрально | Обережно (діапазон може прорватися) | Так (напрямковий сигнал) | | Розходження роздробу і Smart Money | Нейтрально | Так (грати проти роздробу) | Так (ставити на бік Smart Money) |
Ця система — не механічний алгоритм. Це лінза для інтерпретації того, що ринок робить під поверхнею. При стисненні волатильності поверхня нічого не розповідає. Все говорить позиціонування під нею.
Що відбувається, коли затишшя обривається
Перехід від стисненої до розширеної волатильності — ось де більшість трейдерів потрапляє в пастку. Вони тижнями успішно грали на поверненні до середнього, діапазон проривається, і раптом вони опиняються не з того боку руху на 5% зі стопами, яких виявилося замало.
Практичний захист простий: коли DVOL починає підніматися вище 45 або коли ставки фандингу протягом кількох днів стабільно тримаються вище 0.01% кожні вісім годин, стратегія низької волатильності відпрацьована. Переходьте від діапазонних стратегій до трендових. Зменшуйте розміри позицій, поки новий режим не стане зрозумілим. Стежте за позиціонуванням когорт для підтвердження напрямку.
Засідання FOMC 28 жовтня, експайр опціонів 30 жовтня і проміжні вибори 3 листопада — три найімовірніші тригери цього переходу. Трейдери, які позиціоновані під поточний спокій і водночас готуються до розширення — а не будуть ним застигнуті зненацька — зможуть пройти цей перехід чисто.
Волатильність не зникає. Вона мігрує з графіка в дані позиціонування, терпляче чекає там і потім вивільняється вся одразу. Трейдери, які вміють читати позиціонування, поки графік стоїть на місці, — це ті, хто зловить рух, коли він нарешті настане.