
BlackRock's Bitcoin Buffer ETF Changes the Perp Playbook
By @CoinMarketMan - 20-Oct-2026
BlackRock's Bitcoin Buffer ETF Змінює Правила Гри на Ринку Перпетуальних Контрактів
BlackRock щойно подав заявку на свій третій Bitcoin ETF. Цей продукт не дає вам повного впливу на BTC. Він обмінює потенціал зростання на захист від падіння, використовуючи опціонне накладення на IBIT, щоб поглинути приблизно перші 10% збитків в обмін на обмеження прибутку. Продукт називається iShares Bitcoin Managed Protection ETF, тікер PBIT, і заявка надійшла до SEC 19 жовтня 2026 року.
Подача заявки — це ще не схвалення. PBIT може перебувати на регуляторному розгляді місяцями. Але сам факт подачі каже вам щось важливе про те, куди рухається інституційний попит на Bitcoin, і цей напрямок має наслідки для всіх, хто торгує перпами. Коли найбільший у світі керуючий активами починає вбудовувати захист від падіння у BTC-обгортку, це сигналізує про вхід на ринок нового класу капіталу. Капіталу, який поводиться інакше, ніж спотові накопичувачі, що рухали притоки до IBIT, і інакше, ніж леверидж-трейдери, які домінують на ончейн-ринках перпів.
Механіка: як працює PBIT
Buffer ETF (їх ще називають defined-outcome ETF) — не новинка у TradFi. Calamos, First Trust та Innovator вже пропонують їх для акцій. Вхід BlackRock у Bitcoin buffer — ось що є сигналом. Структура проста.
PBIT тримає колл-опціони на IBIT (або аналогічний Bitcoin-інструмент), а не Bitcoin безпосередньо. Він купує колли зі страйком нижче за референсну ціну та продає колли зі страйком вище, створюючи колл-спред. Премія від продажу коллів із вищим страйком фінансує захист від падіння. Фонд запускає три перекриваючихся транші зі зміщеними датами старту щомісяця, тому один транш закінчується, а новий починається кожного місяця.
Кожен транш цілиться у захист починаючи приблизно з 90% вартості референсного активу. Це означає: якщо IBIT впаде на 8% протягом розрахункового періоду, буфер поглинає це падіння. Якщо IBIT впаде на 25% — ви берете на себе збитки понад початковий буфер. Зверху ліміт прибутку (визначений ринковими умовами на момент запуску траншу) обмежує, скільки ви можете заробити. Аналітик Bloomberg Intelligence Джеймс Зайффарт зазначив, що інвестори відмовляться від частини потенціалу зростання заради цього захисту.
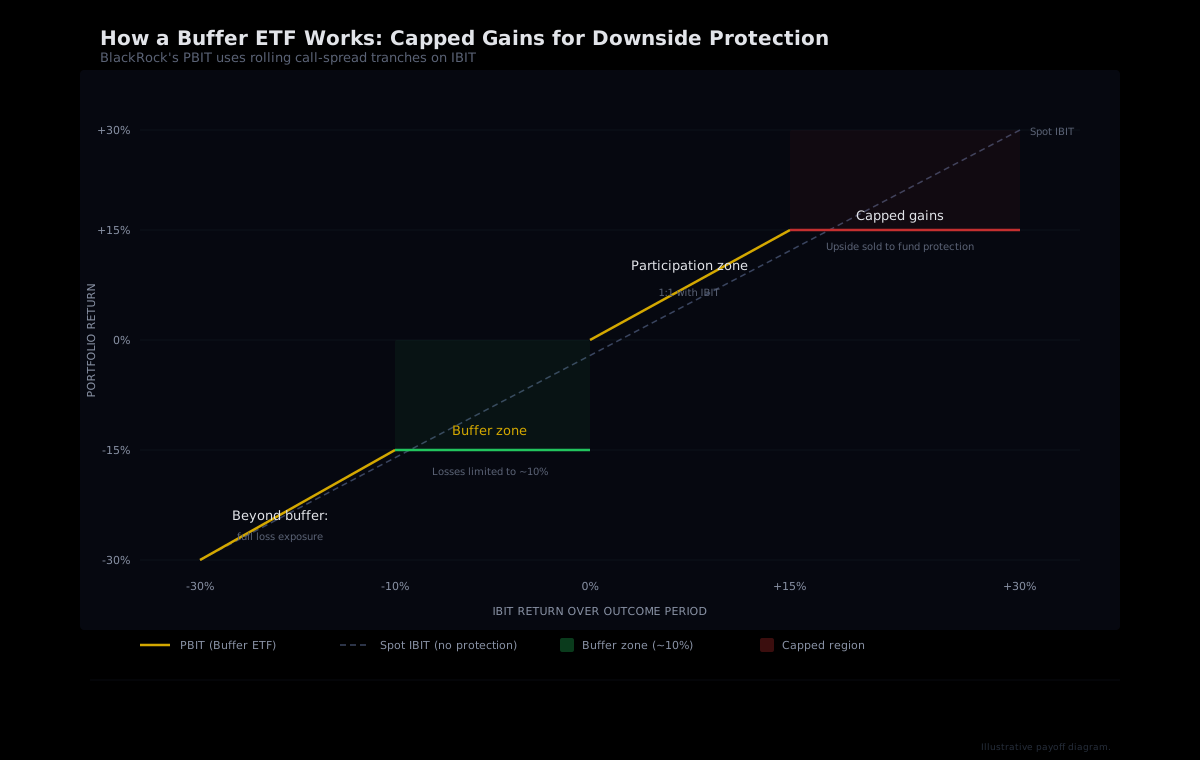
Чому трейдери перпів мають стежити за ризик-офф продуктом
PBIT розроблений для інвесторів, яким потрібна Bitcoin-експозиція без болючих просадок: пенсійних фондів, консультантів із консервативними мандатами та корпоративних казначейств. Це не ті люди, що виставляють леверидж-лонги на Hyperliquid. То навіщо трейдерам перпів це відстежувати?
Тому що опціонне накладення, яке робить PBIT можливим, існує не у вакуумі. Воно взаємодіє з тією самою деривативною інфраструктурою, від якої залежить ціноутворення перпів.
Опціонний потік перетікає у ставку фінансування
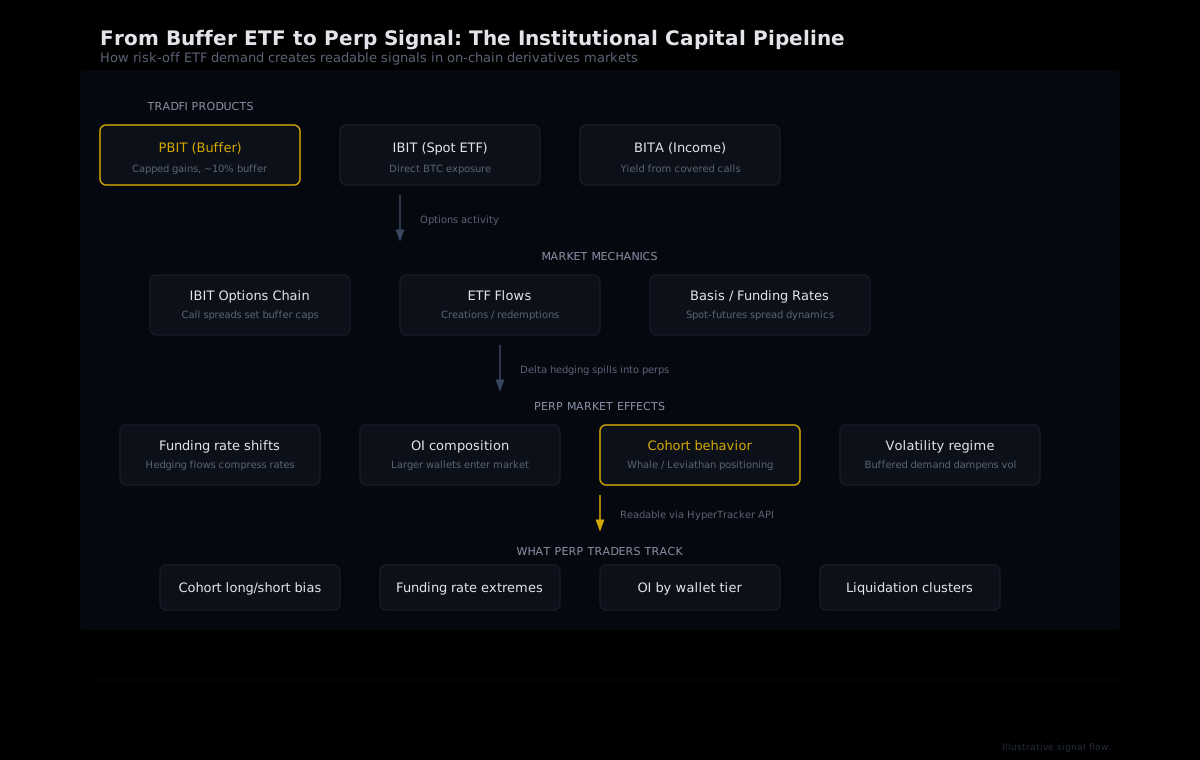
PBIT купує колл-спреди на IBIT. Це означає, що інституційні маркет-мейкери на іншому боці цих угод зобов'язані хеджуватися. Коли маркет-мейкер продає колли, він зазвичай купує базовий актив (або ф'ючерси), щоб залишатися дельта-нейтральним. Коли він купує пути або продає покриті колли — може шортити ф'ючерси. Ця хеджингова активність перетікає на ринок CME Bitcoin ф'ючерсів, а звідти — у динаміку ставок фінансування, яку відстежують трейдери перпів.
Хеджинг структурованих продуктів створює передбачуваний, ритмічний потік на ринках опціонів і ф'ючерсів. Оскільки PBIT використовує три щомісячних транші, що перекриваються, на межах цих траншів постійно виникатиме стабільний опціонний потік. Для трейдерів перпів це додає новий, неспекулятивний потік, здатний стискати або розширювати базис між спотом і ф'ючерсами, а отже — впливати на ставки фінансування на майданчиках на кшталт Hyperliquid, де фінансування розраховується щогодини.
Механіка базисної торгівлі зміщується
Cash-and-carry базисна торгівля (купити Bitcoin на споті, зашортити ф'ючерси, щоб захопити премію) — це стала інституційна стратегія з моменту запуску спотових ETF. Buffer ETF ускладнюють картину. Опціонне накладення дає маркет-мейкерам гамма-ризик, тобто їхній хеджинг стає динамічним: вони купують більше, коли ціни ростуть, і продають більше, коли ціни падають. Це може посилювати короткострокові цінові рухи навколо дат закінчення траншів і стискати ф'ючерсний базис у спокійні періоди, коли гамма-хеджинг мінімальний.
Для трейдерів перпів висновок такий: поведінка ставки фінансування може стати більш режимно-залежною. У спокійні періоди фінансування може бути нижчим (базис стиснутий хеджинговими потоками), тоді як сплески волатильності навколо перекочування траншів можуть створювати короткочасні дислокації ставок, варті уваги.
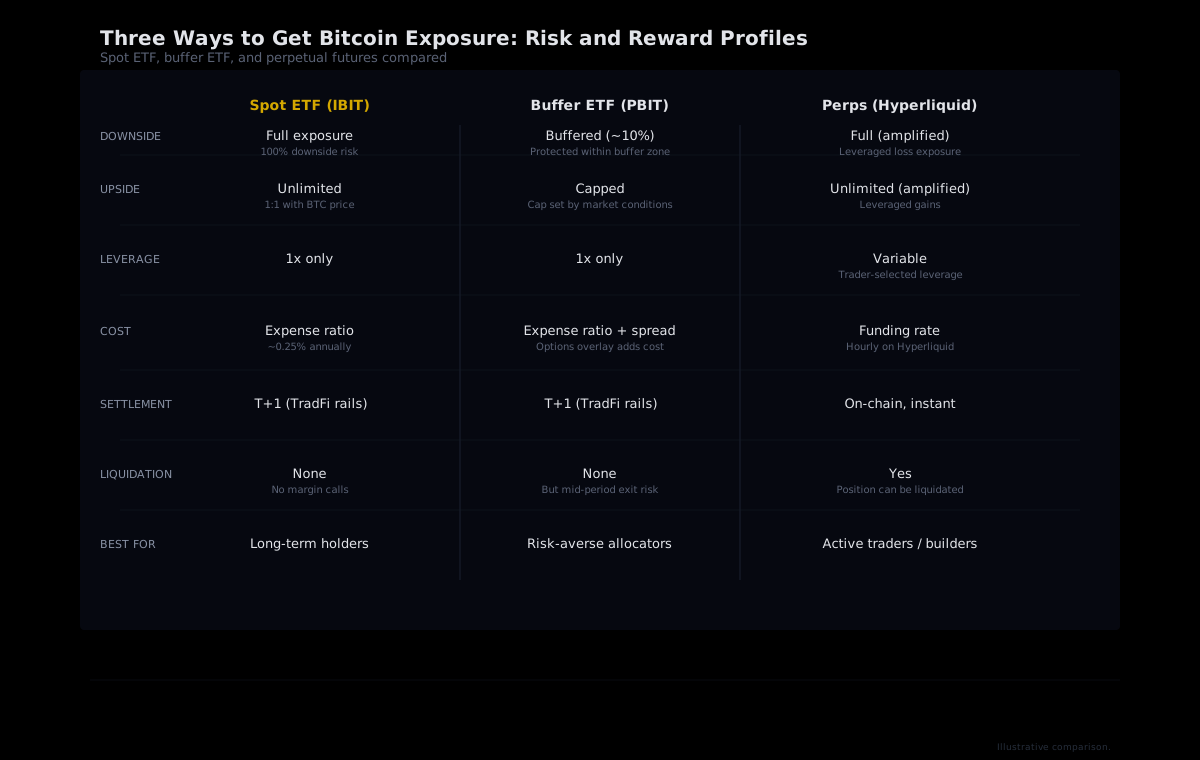
Інституційний сигнал попиту
IBIT залучив $665,2 млн чистих притоків у той самий день, коли BlackRock подав заявку на PBIT. Це найбільший одноденний результат з жовтня 2025 року. Подвійний сигнал важливий: впевнені покупці влили капітал у спотовий IBIT, поки BlackRock одночасно подавав ризик-офф продукт для розподільників, яким потрібна відповідна обгортка, перш ніж вони зможуть торкнутися Bitcoin.
PBIT — це третя заявка BlackRock на Bitcoin ETF. Першим був сам IBIT, що запустився у січні 2024 року і зараз тримає $66,37 млрд чистих активів. Другим був BITA, iShares Bitcoin Premium Income ETF, що запустився у червні 2026 року і генерує прибутковість через продаж покритих коллів. PBIT завершує лінійку продуктів: чиста експозиція (IBIT), прибутковість (BITA), захист (PBIT).
Ця прогресія багато що говорить про дозрівання Bitcoin як інституційного класу активів. Спочатку з'явилася проста спотова обгортка. Потім прибутковий продукт. Тепер — ризик-керована обгортка. Кожен крок залучає нову хвилю інституційного капіталу, який раніше стояв осторонь, бо доступні продукти не відповідали їхньому мандату. І кожен додатковий пул інституційного капіталу змінює склад учасників більш широкого Bitcoin-ринку, включно з деривативами.
Читання ринку перпів через інституційну призму
Коли на Bitcoin заходить новий клас капіталу, він відображається у даних — якщо знати, де шукати. Інституційні потоки через ETF і структуровані продукти мають тенденцію до патернів: вони концентруються навколо часу відкриття та закриття ринку, реагують на макроподії за передбачуваним таймінгом і створюють хеджинговий потік, який є систематичним, а не дискреційним.
Ончейн-ринки перпів відображають ці зміни з запізненням. По мірі того, як інституційна Bitcoin-експозиція зростає через такі продукти, як PBIT, вторинні ефекти розходяться хвилями у позиціонуванні перпів кількома помітними способами:
- Зміни режиму ставки фінансування: Хеджинг від структурованих продуктів додає неспекулятивний шорт-потік на ринок ф'ючерсів, що може знижувати ставки фінансування під час фаз накопичення. Коли ставки фінансування перпів відриваються від спотового тренду, це може сигналізувати про те, що інституційний хеджинг домінує у потоці.
- Зміни у складі відкритого інтересу: Великі, більш консервативні гаманці, що з'являються на ринках перпів, схильні тримати позиції довше і використовувати нижчий леверидж. Наші дані про 16 поведінкових когорт Hyperliquid (вісім за розміром рахунку, вісім за сукупним PnL) можуть виявляти ці змістовні зрушення. Зростання когорт Whale ($500K-$1M), Tidal Whale ($1M-$5M) або Leviathan ($5M+) на тлі падіння середнього левериджу стане відбитком пальців інституційного капіталу, що приходить ончейн.
- Приглушення волатильності: Buffer-продукти за своєю природою знижують попит на Bitcoin за екстремальних цін (обмежений зверху, захищений знизу). Опціонний хеджинг від продуктів типу PBIT додає стабілізуючу силу на краях ринку. Для трейдерів перпів це може означати, що великі спрямовані рухи потребують більшого реального спотового попиту для підтримки, оскільки хеджинг структурованих продуктів протидіє моментуму на екстремумах.
Конкурентне середовище: buffer ETF — це не лише BlackRock
BlackRock — найгучніше ім'я серед заявників, але простір buffer ETF для Bitcoin вже має перших гравців. Calamos запустив CBOJ — Bitcoin buffer ETF з 100% захистом від падіння та обмеженням зростання, а Innovator і First Trust мають власні defined-outcome продукти, прив'язані до Bitcoin.
Зайффарт зазначив, що BlackRock «зазвичай робить гучний сплеск», заходячи в ці ніші. Якщо PBIT залучить значні активи (а дистрибуційна мережа BlackRock робить це вірогідним), опціонний потік від buffer-продуктів може стати структурною рисою ландшафту Bitcoin-деривативів, а не нішевою виноскою.
Комісія за управління PBIT не розкрита, а SEC ще має розглянути заявку. Unchained Crypto оцінює, що фонд може отримати дозвіл приблизно на початку січня 2027 року, приблизно через 75 днів після подачі. Але ринок починає закладати наслідки у ціни задовго до того, як продукт фактично запускається.
Практичні висновки для трейдерів перпів
Вам не потрібно торгувати PBIT або навіть мати думку про те, чи є buffer ETF хорошими продуктами. Важливо розуміти ефекти другого порядку на ринку деривативів, де ви торгуєте.
- Стежте за OI опціонів IBIT навколо дат траншів. Три щомісячних транші PBIT, що перекриваються, означають стабільний опціонний потік. Коли ви бачите сплески у відкритому інтересі IBIT put/call навколо кінця місяця — це потік структурованих продуктів, і він перетече у ф'ючерси та ставки фінансування.
- Відстежуйте відхилення ставки фінансування від спотового тренду. Якщо Bitcoin зростає, але ставки фінансування залишаються плоскими або від'ємними, одне з пояснень — хеджинговий потік від buffer- та income-продуктів поглинає спекулятивну премію. Наші дані про позиціонування когорт Hyperliquid допоможуть вам визначити, чи обумовлено приглушене фінансування інституційним хеджингом, чи реальним ведмежим настроєм роздрібних трейдерів.
- Відстежуйте склад когорт на предмет змін у рівнях гаманців. Інституційний капітал, що заходить на ончейн-деривативи, схильний концентруватися у більших рівнях гаманців із нижчим левериджем і довшими горизонтами утримання. Наші 16 поведінкових когорт на Hyperliquid можуть сигналізувати, коли когорти Whale і Leviathan починають нарощувати позиції способами, що відхиляються від їхніх历史них патернів.
Відстежуйте, як інституційні потоки змінюють позиціонування на Hyperliquid
HyperTracker класифікує кожен гаманець на Hyperliquid у 16 поведінкових когорт за розміром рахунку та сукупним PnL. Коли капітал, що приходить через ETF, починає змінювати склад ончейн-ринків перпів, ви можете побачити це у даних про позиціонування раніше, ніж це проявиться будь-де ще.
Заявка — це сигнал
PBIT ще не запущений. Можливо, він не отримає схвалення ще місяцями. Але BlackRock не подає документи мимохідь. Того самого тижня, коли IBIT показав найбільший одноденний притік за рік, компанія повідомила SEC, що хоче пропонувати Bitcoin із страховочними колесами для інститутів, які досі не можуть виправдати пряму спотову експозицію на своїх балансах.
Для трейдерів перпів послання просте: склад учасників Bitcoin-ринків ось-ось стане складнішим. Покупці спотових ETF, шукачі прибутковості й тепер буферовані розподільники — кожен зі своїм профілем ризику, потребами у хеджингу та поведінковими патернами. Опціонне накладення від таких продуктів, як PBIT, додає новий структурний потік у стек деривативів, якого не існувало два роки тому. Якщо ви торгуєте перпами, не відстежуючи, як дизайн TradFi-продуктів формує ринок, де ви торгуєте, ви бачите лише частину картини.