
How Hyperliquid Builder Codes Actually Split Revenue
By @CoinMarketMan - 22-Sep-2026
Hyperliquid Builder Code 收益分配机制详解
Builder code 是 DeFi 中最简单的变现机制,却也是最容易被误解的。开发者听到"收益分成",脑子里想的是复杂的拆分规则、谈判费率或代币门控访问。实际情况比这干净得多。开发者通过 Hyperliquid 路由交易,在每笔订单上附加费用参数,订单每次成交就收取该费用。不需要代币,不需要订阅,就是成交量乘以万分之几的费率。
但细节很重要。永续合约和现货的费用上限不同。用户必须明确批准费用才能生效。而排名靠前的 builder 实际收益数据揭示了大多数分析完全忽略的规律,因为两个费率相同的 builder,收益可能天差地别,关键在于他们的用户是谁。
以下数据截至 2026 年 7 月,来源于 HyperTracker 的 builder 排行榜。
运作机制:一种费用,两个主体,零复杂度
Hyperliquid builder code 是一种按订单收取的费用,由应用程序对通过 HyperCore 路由的交易收取。该代码设置在每笔独立订单上,这意味着 builder 可以对不同交易收取不同费率。没有"该 builder 统一收取 X%"这种设置,每笔订单都携带自己的费用指令。
要成为 builder,你需要在 Hyperliquid 永续账户中持有 100 USDC。 就这样。没有申请流程,除最低余额外无需质押,也没有审批委员会。注册你的 builder 地址后,即可立即开始为订单附加费用。
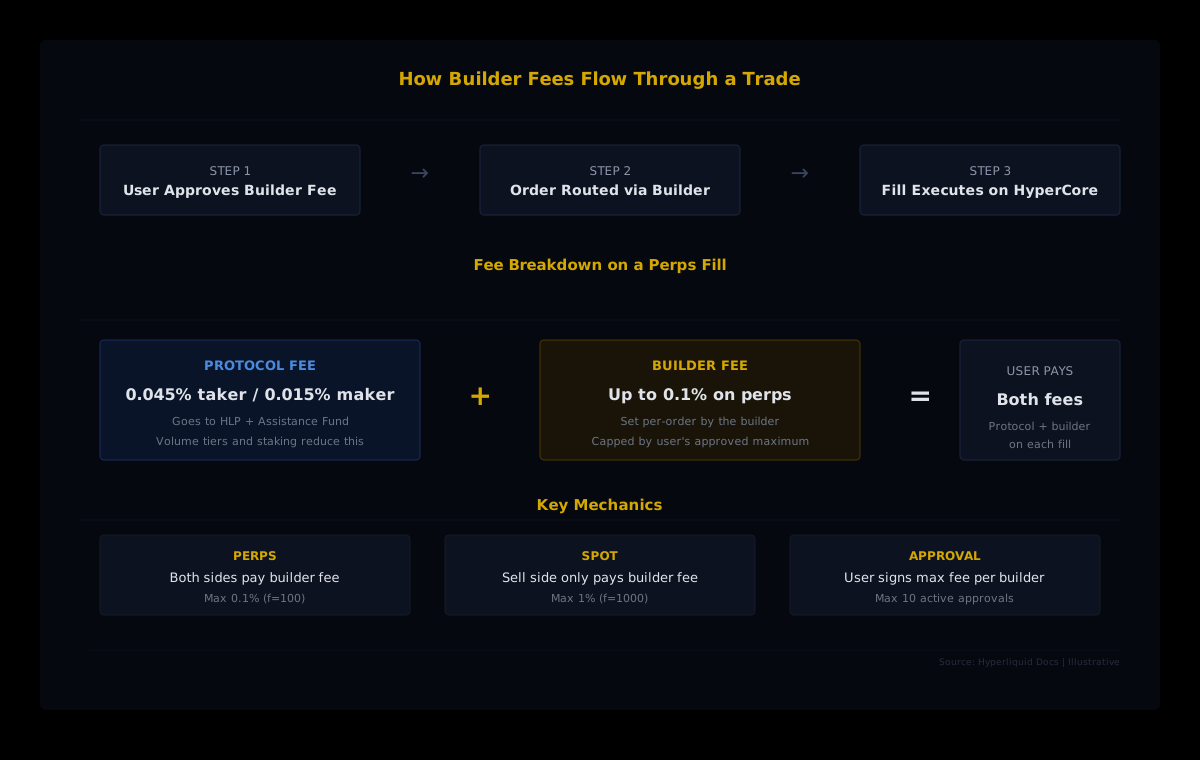
费用参数在订单载荷中标记为 f,以万分之一的十分之一为单位计量。 因此 f: 10 表示 1 个基点(0.01%),f: 100 表示 10 个基点(0.1%),即永续合约的最高上限。现货交易的上限更高,为 1%。
钱究竟流向哪里
这是大多数解读出错的地方。Builder 费用并不是 Hyperliquid 协议费用的分成,而是在协议 maker/taker 费用之上额外征收的独立费用。 当交易通过 builder 应用成交时,用户实际支付两笔费用:标准 Hyperliquid 协议费用(流向 HLP 和援助基金)以及 builder 费用(直接进入 builder 账户)。
对于永续合约交易,builder 费用适用于成交的双边。 现货则不同:builder 费用仅适用于卖出方。 这一区别对同时路由永续和现货交易量的 builder 至关重要,因为每美元现货交易量的实际收益率大约是永续合约的一半。
用户掌控上限
在 builder 费用生效之前,用户必须用主钱包签署 ApproveBuilderFee 操作(代理钱包和 API 密钥无法批准 builder 费用)。 该批准设定了 builder 可收取的最高费用。Builder 可以在每笔订单上设置不超过该上限的任意费率,但永远不得超过。用户可随时撤销批准,每个用户最多同时持有 10 个活跃的 builder 批准。
这是一个深思熟虑的设计选择。用户始终掌控自己最坏情况下的费用敞口,builder 则通过实际收取的费率展开竞争(收取更低费用会让你的应用更具吸引力)。这会对 builder 费率形成长期下行压力,因为竞争对手随时可以用更低的价格抢走你的用户。
头部 Builder 的实际收益
理论有其价值,但收益数据更能说明问题。在 Hyperliquid 的 1,411 个 builder 中,历史 builder 总收益为 9,070 万美元,路由总成交量为 2,749 亿美元。 但这些收益高度集中在头部。
排名第一的 builder Phantom 通过 153,128 名用户累计收益 2,360 万美元。 Based 以 4,2967 名用户、1,520 万美元收益位列第二。 MetaMask 凭借 52,534 名用户以 810 万美元位列第三, PVP 紧随其后,以 28,223 名用户实现 800 万美元收益。
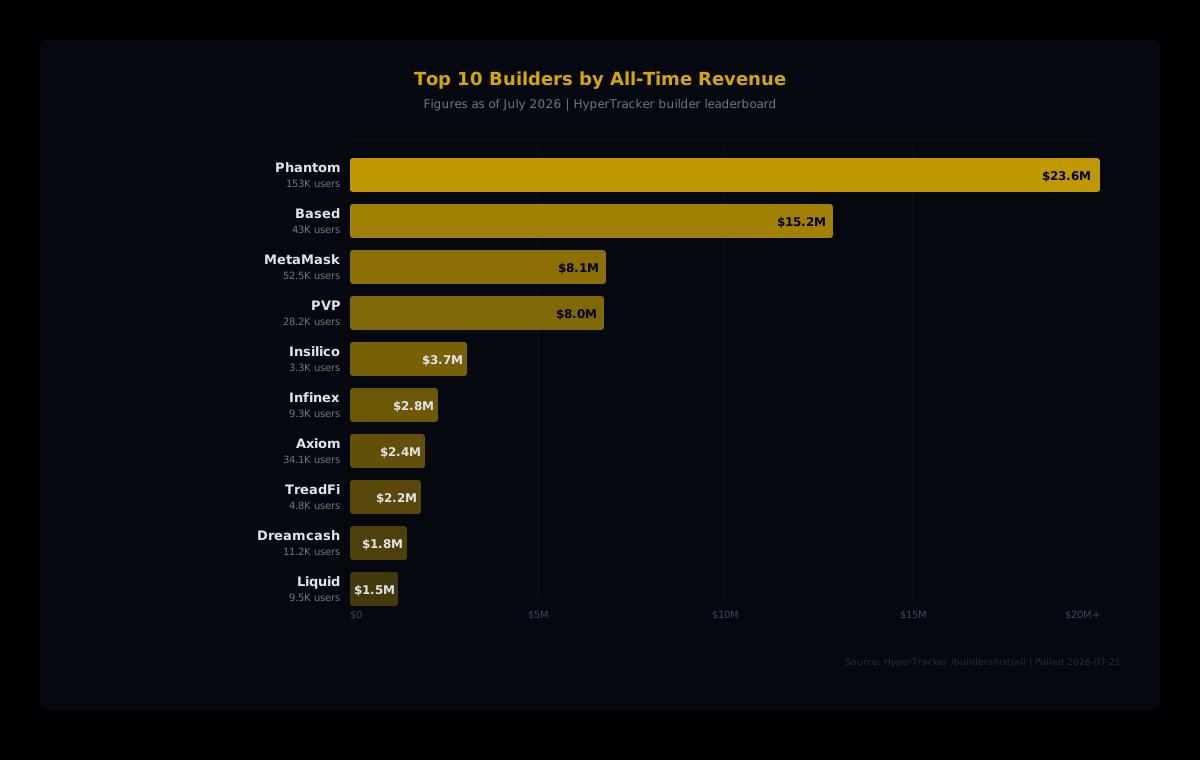
但单看总收益会产生误导。人均收益这个指标能告诉你原始排行榜看不到的东西:哪些 builder 在服务高价值交易者,哪些只是靠庞大用户基数堆出了成交量。
人均收益:被忽视的分化
Insilico 总收益 370 万美元,排名第五, 却只有 3,339 名用户。 折算下来人均收益约为 1,113 美元。Mass 总收益 150 万美元,排名更靠后, 却以 1,054 个账户实现了约 1,395 美元的人均收益。
对比 Phantom 的人均 154 美元和 MetaMask 的人均 154 美元。两家钱包集成都依靠庞大的用户基数实现规模化收益,将海量用户引入 Hyperliquid 的订单簿。但每位用户产生的收益,远不及 Insilico 这类专业交易工具所能榨取的零头。
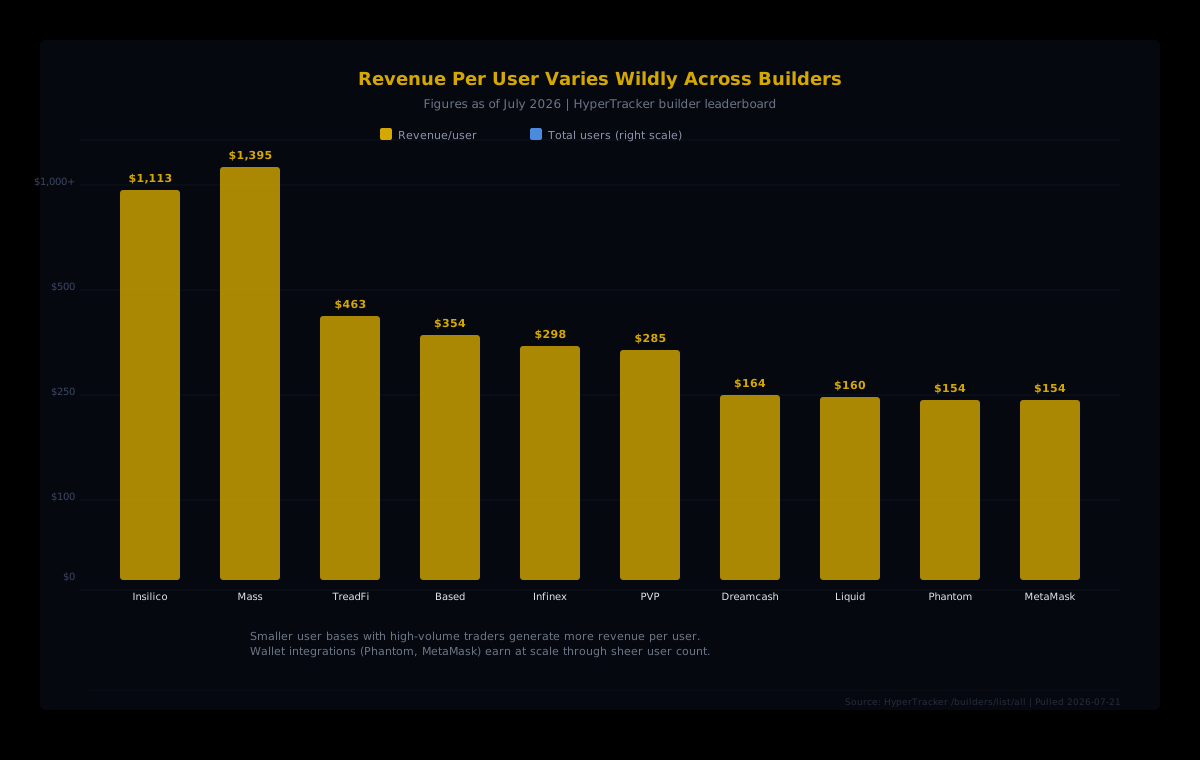
这种分化揭示了 Hyperliquid 上两种截然不同的 builder 商业模式。钱包集成(Phantom、MetaMask、Rabby)走的是高成交量、低利润率的路线,利用现有用户基础为 Hyperliquid 导流,在海量交易中收取薄利。交易工具和专业平台(Insilico、Mass、TreadFi)服务规模较小但更活跃的用户群,由于用户交易规模更大、频率更高,每个账户产生的收益明显更多。
Builder 费用与推荐奖励:可叠加
常见的混淆点:builder code 和推荐码是两套独立的系统。推荐码为新用户提供前 2,500 万美元成交量 4% 的协议费折扣,同时推荐人可获得被推荐用户前 10 亿美元成交量所产生费用的 10%。 推荐折扣作用于 Hyperliquid 的协议费。Builder 费用在此之上单独叠加,完全独立。
通过 builder 应用交易的用户,可以同时拥有活跃的推荐关系和已批准的 builder 费用。推荐折扣降低了用户支付的协议费,builder 费用则叠加在剩余协议费之上。builder 和推荐人各自通过不同机制,从同一用户的交易中获得收益。
质押 HYPE 又引入了新的维度。质押 HYPE 的 builder 和推荐人可以通过 Hyperliquid 的质押推荐计划获得增强奖励,奖励金额取决于质押者等级折扣与其推荐用户折扣之间的差值。质押足够多 HYPE 以达到最高等级的 builder,在 builder 费用之外,还可从推荐成交量中额外获得最高 40% 的协议费收益。
Builder 收益的计算逻辑
以真实费用参数举一个具体例子。假设某 builder 以 f: 50(5 个基点,即 0.05%)的费率路由一笔 100,000 美元的永续合约交易。
这笔成交的 builder 费用:100,000 美元 × 0.0005 = 50 美元。由于永续合约 builder 费用适用于双边,builder 在其路由订单所涉及的每一侧各收取 50 美元。如果 builder 的应用同时提交了买入和卖出(这在跟单平台对撮自家用户时很常见),则双边均可收费。
将费率不变,日均路由成交量扩展到 1,000 万美元,则每日收益 5,000 美元,每月 15 万美元,每年 180 万美元。而这还是在远低于 0.1% 最高上限的费率下实现的。
费用参数赋予 builder 精细的控制能力。面向散户的 builder 可能设置 f: 30(3 个基点)以保持竞争力;为量化团队提供高端执行工具的 builder 则可能将费率推向 f: 100(10 个基点)的上限附近,赌的是工具价值足以支撑更高的费用。市场最终会决定哪个费率水平能够持续。
以编程方式追踪 Builder 表现
Hyperliquid 每日以 LZ4 压缩 CSV 格式发布 builder 成交数据,这意味着任何人都可以从原始链上数据重建 builder 的历史收益。但这需要解析压缩文件、按天聚合数据,并处理 builder 地址变更等边缘情况。
HyperTracker 的 builder 排行榜接口可自动完成上述工作。调用 /builders/list 接口,一次请求即可获取所有活跃 builder 在任意时间范围内的收益、用户数和成交量。我们的数据覆盖全部 1,411 个 builder,提供历史全量、月度、周度和日度维度的细分数据,让你能追踪哪些 builder 在增长、哪些在停滞,以及哪些用户群贡献了最多的成交量。
对于 builder 自身而言,这些数据可用于行业对标。如果你知道同类 builder 的人均收益中位数,就能判断自己的费率是否具有竞争力,还是存在收益提升空间。
使用 HyperTracker 监控 Builder 收益
追踪 Hyperliquid 全部 1,411 个 builder 的收益、用户数、成交量和增长趋势。一次 API 调用,获取完整排行榜或任意 builder 的详细数据。
Builder Code 揭示的 Hyperliquid 生态健康度
9,070 万美元的历史 builder 总收益,是一个更大现象的缩影:通过第三方应用而非原生界面流转的 Hyperliquid 成交量占比。 这个数字增长,意味着生态系统正变得更具可组合性,更多工具、更多前端、更多方式接入同一流动性池。
头部收益集中度同样说明了一些问题。前 5 名 builder 占据了大部分收益,表明少数几个高质量应用驱动了大多数第三方成交量。但 1,411 个 builder 的长尾表明进入门槛确实很低,新 builder 仍在持续涌入参与竞争。
对交易者而言,builder code 数据是观察成交量流向与前端崛起态势的窗口。对 builder 而言,它是竞争情报来源。对任何评估 Hyperliquid 作为底层平台的人而言,builder 路由成交量的增长是生态系统正在突破单一界面走向成熟的最清晰信号之一。
费率计算并不复杂。围绕它的策略,才是真正有趣的地方。