
The Prediction Market Edge Kalshi Can't Match (And How to Build It)
By @CoinMarketMan - 17-Oct-2026
预测市场优势:Kalshi 无法复制的信息边界(以及如何构建它)
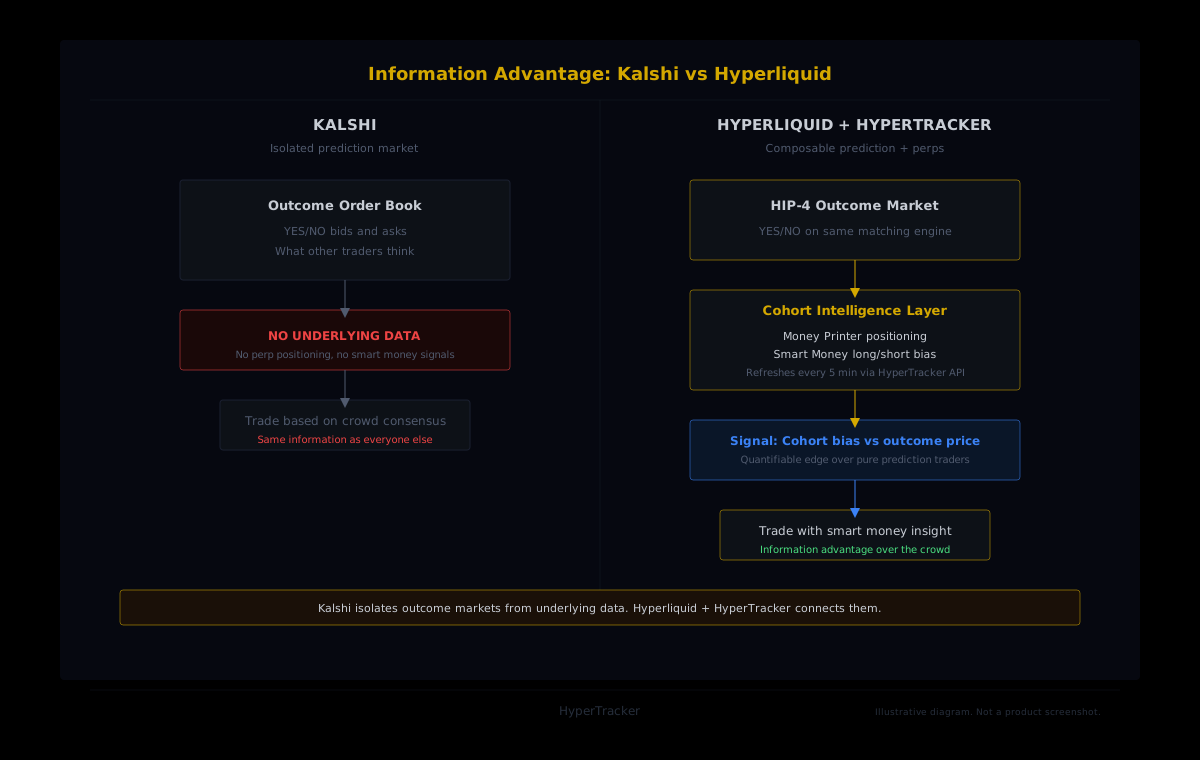
2026年第三季度,预测市场成交量创下1880亿美元的历史记录,较上季度增长近70%。Kalshi 驱动了这一增长的大部分。但在 Kalshi 上交易的每一美元都是盲注:你只能看到结果合约的订单簿,仅此而已。你无法看到鲸鱼在底层资产上的持仓,也无法知晓当一份 "BTC 在周五前突破10万美元" 的合约以0.40美元交易时,Smart Money 是否正在大举做多 BTC。
在 Hyperliquid 上,你可以做到这一切。由于 HIP-4 结果市场与永续期货共享撮合引擎,你可以查询底层永续合约的群体持仓数据,并将这些信息叠加到你的结果市场交易中。这正是本文要教你构建的优势:一个读取 HyperTracker 群体 API 的智能信号、并在 Hyperliquid 上发现定价偏差预测市场的 Python 机器人。
为什么预测市场需要一个智能层
在 Kalshi 上,"BTC 突破8万美元" 合约是一个独立的工具。其价格反映了其他预测市场交易者的判断,而这些判断取决于每个人自己带来的研究。有人看图表,有人读新闻,大多数人不过是在猜测。
在 Hyperliquid 上,这笔赌注与 BTC-USDC 永续合约处于同一条链上,这意味着在你下单之前,你可以直接观察每个规模和业绩群体在底层资产上的动作。如果 Money Printer(累计利润超过100万美元的钱包)正在 BTC 永续上大幅建立多头仓位,而 "BTC 突破85000美元" 的 YES 代币以0.35美元交易,那么这就是一个可量化的信号,表明市场对这一结果的定价过低。
这种信息不对称之所以存在,是因为 Hyperliquid 是唯一一个结果合约与永续期货共享单一撮合引擎和结算层的主要预测市场平台。Kalshi、Polymarket 和 Drift BET 均将结果市场单独运行。HIP-4 于2026年5月2日在 Hyperliquid 主网上线,自2026年8月29日起,质押50万枚 HYPE 的构建者即可从经验证者批准的模板部署市场,使其成为无需许可的基础设施,而非一个受策划的产品。
Kalshi 的监管问题,以及为何它对构建者至关重要
Kalshi 的主导地位附带一个监管注脚。2026年9月,位于辛辛那提的美国第六巡回上诉法院裁定,各州可以监管预测市场,驳回了 Kalshi 试图将事件合约豁免于州赌博法的主张。华盛顿州、密歇根州、内华达州和马萨诸塞州已相继禁止 Kalshi 在当地运营。第九巡回法院也站在了州监管机构一边,而第三巡回法院则持相反立场,形成了一个可能最终提交至最高法院的巡回分裂。
对于构建者而言,这种碎片化的监管格局意味着 Kalshi 的 API 随时可能因某个州的限制而失去对市场的访问权限。链上预测市场则不面临这种逐州的司法管辖风险。如果你正在构建一个预测市场机器人,选择无法被某州检察长进行地理围栏封锁的基础设施,是一种结构性优势。
Hyperliquid 的 HIP-4 也有自身的成长烦恼。上线首五个月,其累计成交量达3.17亿美元,其中9月份为5100万美元。这与 Kalshi 每周190亿美元的成交量相比微乎其微。但成交量的差距也正是机会所在:市场越薄,价差越宽,对于拥有比市场更多信息的机器人而言,每笔交易的利润也就越高。
群体信息驱动预测机器人的架构
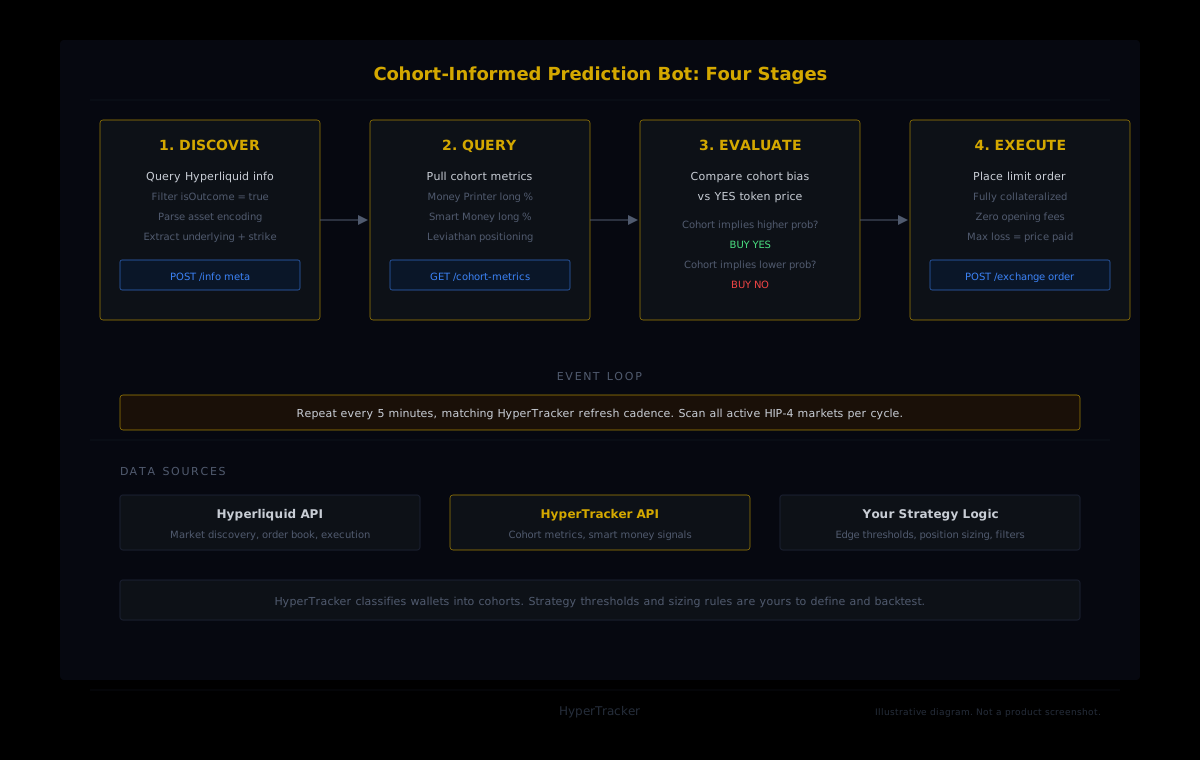
该机器人由四个组件构成。首先,通过查询 Hyperliquid 的 info 端点获取结果资产,发现活跃的 HIP-4 市场。其次,从 HyperTracker 的 API 拉取底层资产(通常是 BTC 或 ETH)的群体持仓数据。第三,评估 YES/NO 代币价格是否与群体情绪不一致。第四,当信号超过你设定的阈值时下单。
以下是发现步骤。每个 HIP-4 资产都遵循一个命名规范,其中编码了底层资产、执行价格和到期日:
import requests, json

# Discover active HIP-4 outcome markets
info = requests.post("https://api.hyperliquid.xyz/info",
    json={"type": "meta"}).json()

outcome_markets = [
    asset for asset in info["universe"]
    if asset.get("isOutcome", False)
]

for m in outcome_markets[:5]:
    print(f"{m['name']}  szDecimals={m['szDecimals']}")
命名规范采用 BTC-80000-30OCT26 这样的格式,意为 "BTC 是否会在2026年10月30日前超过80,000美元?"每个市场都有 YES 和 NO 两种代币,订单簿是合并的:以价格 p 买入 YES,等价于以 1-p 卖出 NO。
从 HyperTracker 拉取群体信号
确定 BTC 结果市场后,下一步是查询 HyperTracker 的群体指标端点,了解每个交易者细分群体在 BTC 永续合约上的动向。我们的数据将 Hyperliquid 上的每个钱包分类为16个行为群体之一:八个按账户规模划分(从 Shrimp 的0-250美元到 Leviathan 的500万美元以上),八个按历史总盈亏划分(从 Money Printer 的+100万美元到 Giga-Rekt 的低于-100万美元)。
import os

HT_TOKEN = os.environ["HYPERTRACKER_API_KEY"]
HT_BASE  = "https://ht-api.coinmarketman.com/api/external"

def get_cohort_bias(coin: str) -> dict:
    """Fetch cohort positioning for a coin's perp market."""
    resp = requests.get(
        f"{HT_BASE}/cohort-metrics",
        headers={"Authorization": f"Bearer {HT_TOKEN}"},
        params={"coin": coin}
    )
    resp.raise_for_status()
    return resp.json()

btc_cohorts = get_cohort_bias("BTC")

# Focus on high-signal cohorts
for cohort in btc_cohorts.get("data", []):
    name = cohort["cohortName"]
    if name in ["Money Printer", "Smart Money", "Leviathan", "Tidal Whale"]:
        print(f"{name}: bias={cohort.get('bias')}, "
              f"longPct={cohort.get('longPercent')}")
对于预测市场交易而言,携带最强信号的群体是基于盈亏的赢家:Money Printer(累计利润超过100万美元的钱包)和 Smart Money(10万至100万美元)。当这些群体在底层资产的永续合约上转向激进的多头或空头持仓时,它们正在以一份经过实盘验证的盈利记录来表达方向性观点。我们的数据每5分钟刷新一次,这意味着你能在持仓变化反映到价格之前就捕捉到它。
为何盈亏群体比规模群体对预测市场更重要。 一个 Leviathan(账户规模超过500万美元)可能是一个保持方向中性的做市商。一个 Money Printer(终身利润超过100万美元)则拥有方向性判断正确的实盘记录。对于二元结果交易而言,盈亏群体能给你更清晰的信号,因为它筛选的是那些历史上在方向上频繁正确的钱包。
信号:群体偏向与结果价格出现分歧时
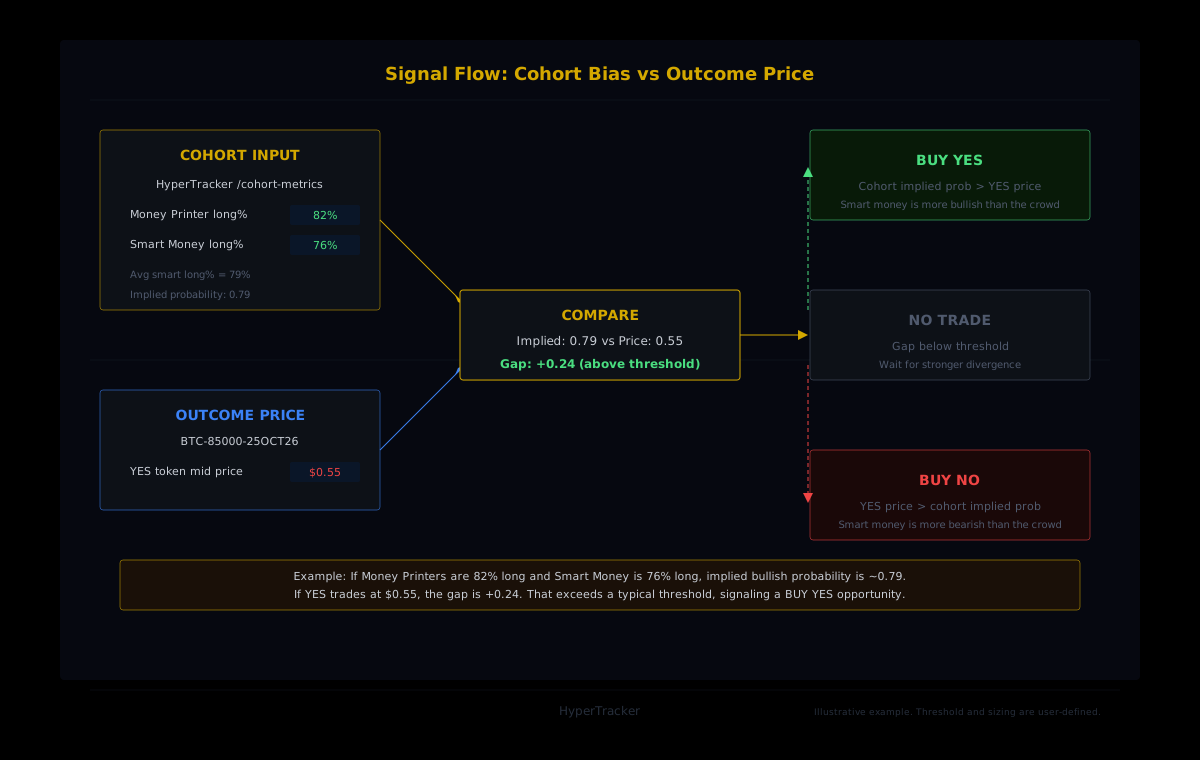
核心逻辑很直接。如果 Smart Money 群体在 BTC 永续合约上强烈看多,而 "BTC 突破X美元" 市场的 YES 代币交易价格低于群体数据所暗示的水平,则结果市场对该事件的定价偏低,此时买入 YES。如果 Smart Money 激进看空而 YES 交易价格高于隐含公允价值,则买入 NO。
def evaluate_signal(cohort_data: dict, yes_price: float) -> str:
    """
    Compare cohort positioning against outcome market price.
    Returns 'buy_yes', 'buy_no', or 'no_trade'.
    """
    # Extract Money Printer + Smart Money long percentages
    smart_cohorts = [c for c in cohort_data.get("data", [])
                     if c["cohortName"] in ["Money Printer", "Smart Money"]]

    if not smart_cohorts:
        return "no_trade"

    avg_long_pct = sum(
        c.get("longPercent", 50) for c in smart_cohorts
    ) / len(smart_cohorts)

    # Convert long percentage to implied probability
    # 80% long across smart cohorts ≈ 0.80 implied bullish probability
    implied_prob = avg_long_pct / 100

    # Define your edge threshold (illustrative, tune via backtesting)
    EDGE_THRESHOLD = 0.15  # example only

    if implied_prob - yes_price > EDGE_THRESHOLD:
        return "buy_yes"
    elif yes_price - implied_prob > EDGE_THRESHOLD:
        return "buy_no"
    else:
        return "no_trade"
有几点需要注意。上面的 EDGE_THRESHOLD 值仅为示意。在实践中,你需要对不同阈值进行历史回测,对照历史群体数据和结果市场的最终结算情况,找到能为你的特定策略产生正期望值的水平。HyperTracker 提供约4周的币级群体历史数据和约6.5个月的成交数据,深度足以在动用资金之前验证一个假设。
在 HIP-4 市场上下单
信号触发后,在 HIP-4 市场下单所用的 exchange API 与下永续合约单相同。关键区别在于:结果资产是全额抵押的(无杠杆,无强平),且当前结果市场的手续费为零。
from eth_account import Account
import eth_abi

# Order placement (simplified, production code needs nonce management)
wallet = Account.from_key(os.environ["PRIVATE_KEY"])

def place_outcome_order(asset_name: str, is_buy: bool,
                        price: float, size: float):
    """Place a limit order on a HIP-4 outcome market."""
    order = {
        "a": asset_name,       # e.g. "BTC-80000-30OCT26"
        "b": is_buy,           # True for YES buy, False for NO buy
        "p": str(price),       # Price in USDC (0.01 to 0.99)
        "s": str(size),        # Number of contracts
        "r": False,            # reduce_only
        "t": {"limit": {"tif": "Gtc"}}
    }

    # Sign and send via Hyperliquid's exchange endpoint
    action = {"type": "order", "orders": [order], "grouping": "na"}
    # ... signing logic omitted for brevity
    resp = requests.post("https://api.hyperliquid.xyz/exchange",
        json={"action": action, "signature": sig, "nonce": nonce})
    return resp.json()
由于 HIP-4 仓位是全额抵押的,风险管理与永续合约交易截然不同。在任何一笔结果交易中,你的最大损失就是你为合约支付的价格。如果你以0.35美元买入 YES,你每份合约承担0.35美元的风险,若事件发生则获得0.65美元的收益。不存在追加保证金的情况,也无需担心强平引擎。这使得预测市场机器人从风险管理角度来看更易于操作,但你仍需跟踪跨多个并发市场的资金分配。
整合一切:事件循环
生产环境中的机器人按计划执行这套逻辑。每五分钟(与 HyperTracker 的刷新节奏保持同步),它扫描活跃的结果市场,拉取每个底层资产的最新群体数据,评估信号,并下单或撤单。以下是骨架代码:
import time

def run_bot():
    while True:
        # 1. Discover active outcome markets
        markets = discover_outcome_markets()

        for market in markets:
            underlying = market["name"].split("-")[0]  # "BTC"

            # 2. Pull cohort positioning
            cohort_data = get_cohort_bias(underlying)

            # 3. Get current YES price from the order book
            yes_price = get_mid_price(market["name"])

            # 4. Evaluate signal
            signal = evaluate_signal(cohort_data, yes_price)

            if signal == "buy_yes":
                place_outcome_order(market["name"],
                    is_buy=True, price=yes_price + 0.01,
                    size=calculate_position_size())
            elif signal == "buy_no":
                place_outcome_order(market["name"],
                    is_buy=False,
                    price=(1 - yes_price) + 0.01,
                    size=calculate_position_size())

        # 5. Wait for next refresh cycle
        time.sleep(300)  # 5 minutes

if __name__ == "__main__":
    run_bot()
calculate_position_size() 函数是你实现自有风险参数的地方。由于结果合约的回报有界(0到1美元),仓位管理更多关乎跨市场的资金分配,而非杠杆管理。你可以为每个市场分配固定比例的资金,或根据群体隐含优势的大小来调整仓位规模。
构建者提示: HyperTracker 的 webhook 推送(Flow 和 Stream 订阅层级可用)可以将群体持仓更新直接推送到你的机器人,而无需定时轮询。这消除了5分钟循环的延迟,让你能在群体持仓发生变化时即时响应。
规模化后的样貌
单市场演示有助于理解机制,但这种方法的真正威力在于同时跨所有活跃的 HIP-4 结果市场运行。截至2026年10月中旬,HIP-4 在加密货币、体育和宏观类别中拥有228个活跃市场。加密货币市场(BTC 和 ETH 结果)是自然的起点,因为群体数据可以直接映射到底层永续合约。但随着 HIP-4 扩展到更多品类,只要底层资产在 Hyperliquid 上有对应的永续合约,同样的模式就适用。
这种结构性优势会随时间复利增长。Kalshi 和 Polymarket 的成交量都十分庞大,Kalshi 在近期某单周就处理了190亿美元,Polymarket 的成交量则达到37亿美元。但两个平台都不为你提供以编程方式访问绩效最佳钱包在底层资产上动向的途径。这一信息差正是群体叠加策略得以成立的原因,它的存在是由设计决定的,因为 Kalshi 和 Polymarket 与永续期货交易所没有共享基础设施。
构建你的预测市场优势
HyperTracker 的 API 为 Hyperliquid 上的每个资产提供16个行为群体、订单流信号和清算风险评分。免费层级每天提供100次请求,供你开始原型开发。
结语
预测市场正蓬勃发展,2026年第三季度各平台总成交量达到1880亿美元。Kalshi 占据了这块蛋糕的大部分。但拥有成交量与拥有信息优势是两回事。Kalshi 上的每个交易者面对的是同一个订单簿,持有的是同样的信息集。在 Hyperliquid 上,你可以看到 Money Printer、Leviathan 和 Smart Money 钱包在底层永续合约上的动向,并以编程方式将这些信息转化为结果市场交易。
本文中的代码只是一个起点。真正的工作在于回测你的阈值、调整仓位规模,以及判断哪些群体信号对不同市场类型的权重最大。我们的数据提供原始智能,策略由你来构建。