
Two Engineers, 21 Perp Trades, and the DOJ's New Front-Running Playbook
By @CoinMarketMan - 16-Sep-2026
两名工程师、21笔永续合约交易,以及司法部的新型抢先交易起诉逻辑
美国司法部刚刚传递出一个明确信号:在去中心化交易所交易永续合约,并不意味着你能逃脱美国商品法的管辖。2026年9月15日,纽约南区联邦检察官对两名前Robinhood工程师提起诉讼,指控其涉嫌利用Hyperliquid上的永续合约,在加密货币上币公告发布前抢先建仓,构成商品欺诈和电信欺诈。
此案系业内首例。此前的加密货币内幕交易案,针对的都是在上币前直接买入代币的当事人。而本案中,被告据称是通过链上DEX上的杠杆永续合约来表达交易头寸,显然认为匿名性和衍生品能为自己提供保护。事实证明并非如此。
对于在Hyperliquid上开发产品或进行交易的任何人而言,此案重塑了风险格局。以下是事件经过、意义所在,以及链上透明度对未来执法的深远影响。
指控内容:司法部的指控详情
诉状列名的被告分别是:36岁的Hefu Chai,加利福尼亚州门洛帕克人;以及30岁的Huaisong Xiang(又名Jerry Xiang),新泽西州泽西城人。两人此前均在Robinhood担任工程师,其职位使其能够获取Robinhood Crypto计划上币的代币信息及公告时间等非公开资料。
检察官指控,2025年至2026年间,二人多次在Hyperliquid上开立与Robinhood即将上币的代币相关的永续合约头寸。Chai据称在至少10次上币公告前进行了抢先交易,Xiang据称在至少11次公告前进行了类似操作。两名被告据称各自获利超过5万美元。
每名被告面临《商品交易法》下一项指控(最高10年刑期)和一项电信欺诈指控(最高20年刑期)。Chai将在北加州联邦地区法院出庭,Xiang将在曼哈顿联邦地区法院出庭,主审法官为美国治安法官Ona T. Wang。此案由SDNY证券与商品欺诈专案组负责处理。
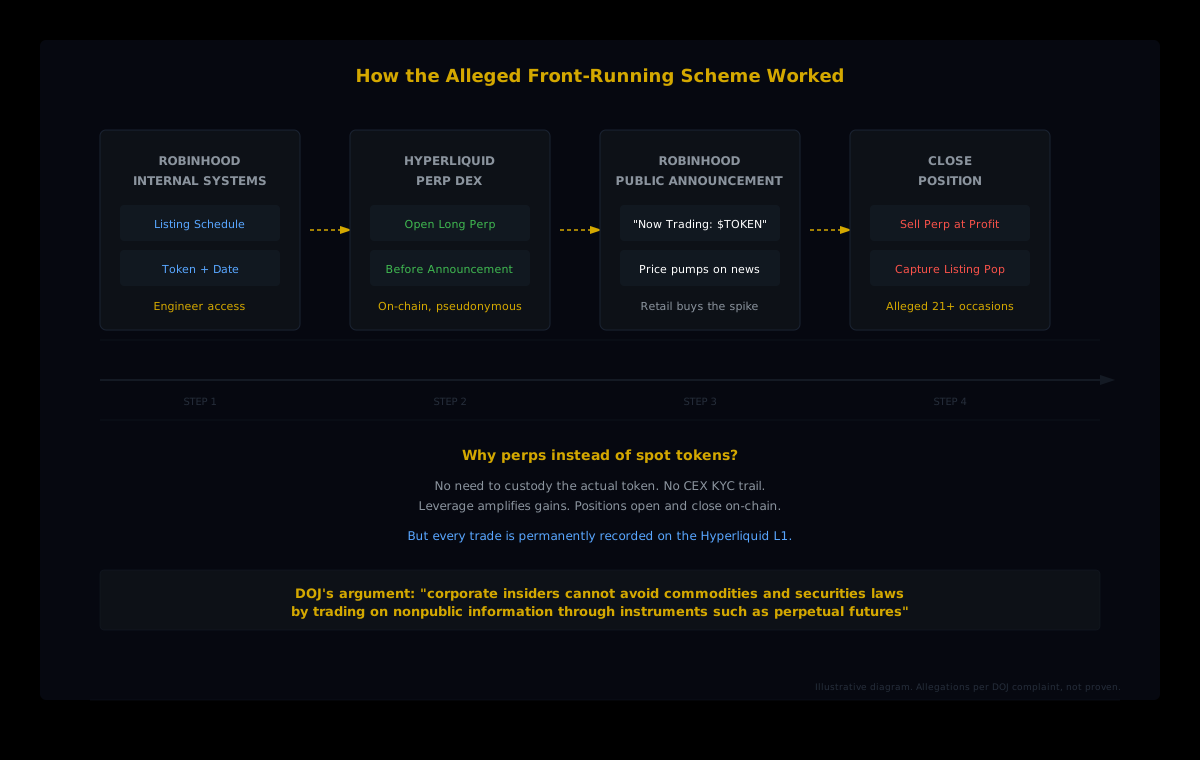
为何选择永续合约而非现货代币?
2022年的Coinbase内幕交易案被司法部称为"史上首例加密货币内幕交易"起诉,涉案的前Coinbase产品经理Ishan Wahi向其兄弟和朋友透露内幕信息,后者随后在上币公告发布前通过以太坊钱包购入现货代币。该手法相对直接:买入代币,等待上币拉盘,卖出获利。
Robinhood案在结构上有所不同。据称Chai和Xiang并未购买底层代币,而是在Hyperliquid上使用永续合约。这种方式对内幕交易者而言具有若干战术优势:
- 无需托管代币。 永续合约追踪资产价格,无需实际持有标的资产,交易者只需以USDC缴纳保证金。
- 杠杆放大收益。 少量资金即可控制规模更大的名义头寸,即便上币涨幅有限,也能获得可观回报。
- 无需在中心化交易所完成KYC。 Hyperliquid是一条去中心化的L1,用户连接钱包即可交易,协议层面无需身份验证。
- 头寸开关迅速。 永续合约无到期日,交易者可在公告前建仓,公告发布后数分钟内平仓,留下极少痕迹。
至少,理论上如此。但司法部的诉状表明,这种匿名性并没有被告所预期的那么牢靠。
链上透明度的悖论
这正是此案对更广泛的DeFi生态系统而言颇具深意之处。永续合约DEX吸引内幕交易者的核心特征,即匿名访问,与一个令执法工作更为便利的特征并存:极致的透明度。
Hyperliquid上的每一笔永续合约交易都是一笔L1交易。开仓、平仓、资金费率支付、强制平仓,所有数据均被永久记录上链,任何人都可查询。在起诉书公开前数月,独立研究人员便已标记出可疑钱包的异常活动。
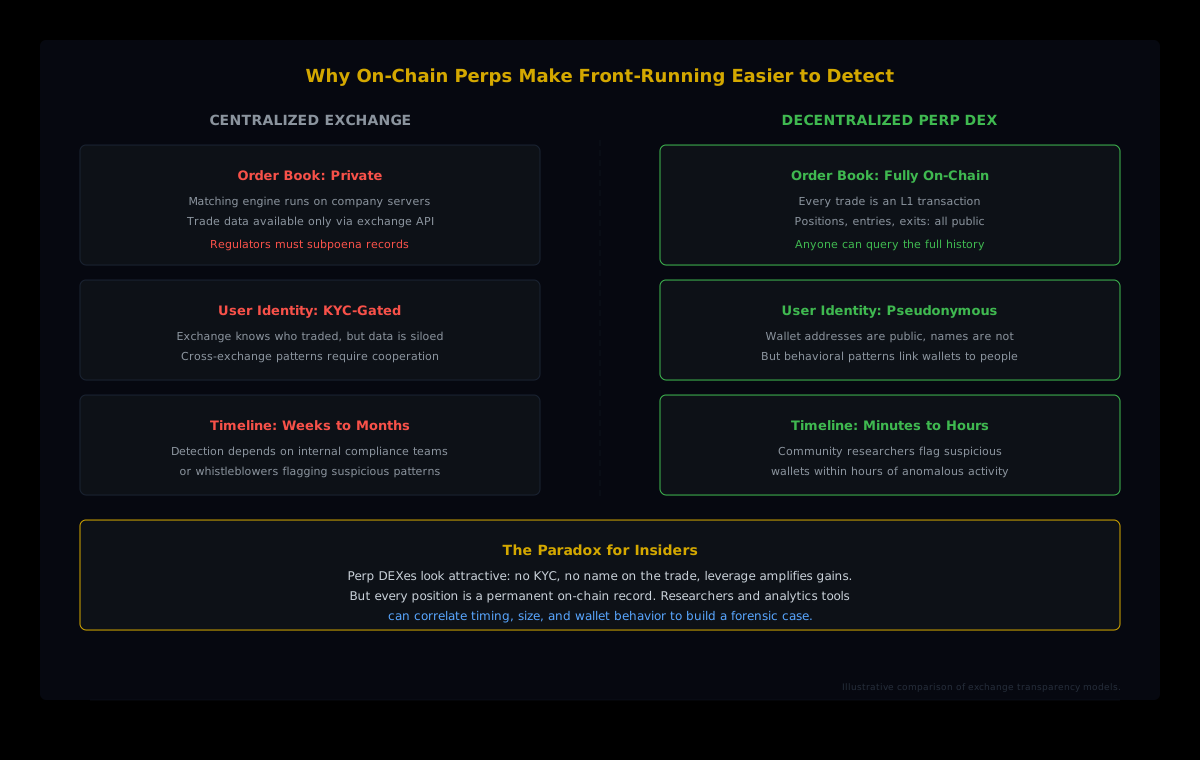
与中心化交易所的内幕交易相比,后者的订单簿是私密的,撮合在公司服务器上完成,监管机构须向交易所发出传票才能获取记录。在中心化交易所,侦测依赖内部合规团队或举报人。而在永续合约DEX上,任何持有区块链浏览器或分析工具的人,都能发现某个钱包在重大公告前持续对相关代币开立头寸的规律。
当你知道要找什么时,这种模式一目了然:某钱包对代币X开立多头永续合约头寸,三天后Robinhood宣布支持代币X的现货交易,价格随即上涨,该钱包获利平仓。如此循环10次或11次,统计上的小概率事件就成了联邦诉状。
核心法律逻辑: 检察官认为,机密上币信息依法受到保护,"无论交易者是否将订单路由至链上场所而非受监管交易所"。使用DEX并不能消除欺诈行为。
从Coinbase到Robinhood:加密内幕交易案的演变轨迹
2022年的Coinbase案奠定了基本框架。掌握代币即将上币信息的产品经理Ishan Wahi,向其兄弟Nikhil Wahi和朋友Sameer Ramani传递内幕消息,后者在2021年6月至2022年4月间,提前买入至少14次上币公告涉及的代币,获利至少150万美元。Ishan最终认罪,以两项共谋电信欺诈罪成为首位被定罪的加密货币内幕交易者。
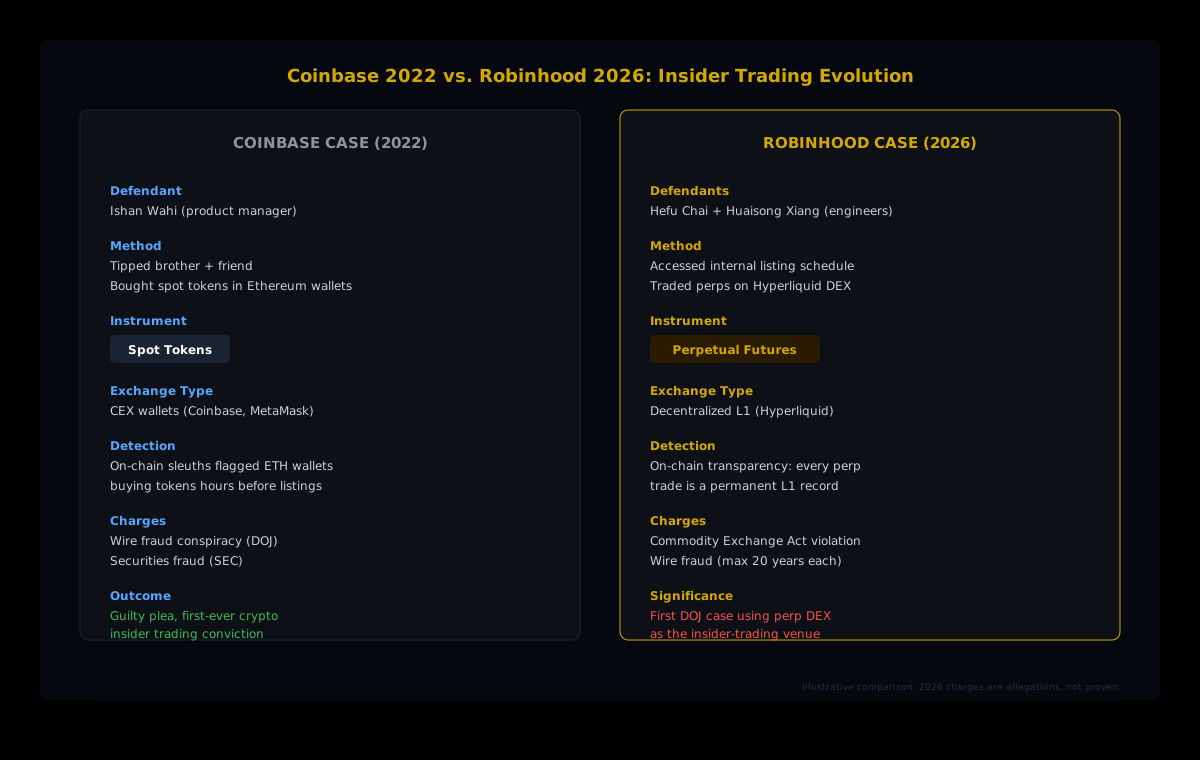
Robinhood案在两个维度上推进了执法前沿。其一是交易工具:在去中心化交易所上交易的永续合约,其监管分类与现货代币不同。其二是交易场所:一个无中心化托管、无KYC的链上DEX。若司法部在此案中获得定罪,先例将适用于所有永续合约DEX,因为法律论点针对的是被滥用的信息本身,而非发生交易的平台。
正如美国检察官Jamie McDonald所言:"挪用机密信息在衍生品市场交易以谋取私利,是违法行为。"
Robinhood配合了调查,主动向执法机构和监管方报告此事,并强调其对内幕交易采取零容忍政策。
对永续合约DEX交易者的启示
如果你在Hyperliquid或任何其他去中心化衍生品平台上交易永续合约,Robinhood案揭示了若干现实:
- 假名不等于匿名。 钱包地址是公开的,行为模式(时机、规模、标的选择)会形成可与链下身份关联的"指纹"。FBI和SDNY已证明具备建立这种关联的能力。
- 《商品交易法》适用于永续合约。 司法部依据《商品交易法》提起指控,意味着永续合约被视为受美国法律约束的商品衍生品。"去中心化"与"受监管"之间的区分,对联邦检察官而言并不重要。
- 链上数据是检察官的利器。 你开立的每个头寸、每笔开仓价格、每次平仓、每笔资金费率支付,全部被永久、公开地记录在案。能够追踪群组层面头寸的分析工具,可以在传票发出之前,就将异常行为浮出水面。
- 利用上币公告的Alpha是法律风险。 如果你供职于一家代币上币平台,并通过任何渠道,包括DEX上的匿名钱包,利用该信息进行交易,实际法律风险真实存在,累计最高可判处30年监禁。
对开发者:链上透明度是一项功能特性
此案实际上强化了在透明永续合约DEX上进行开发的理由。司法部能够提起指控,关键在于Hyperliquid的链上数据使可疑模式清晰可见。这是一项特性,而非缺陷。能够提供可验证、透明交易数据的协议,将自身定位为市场诚信的合作伙伴,而随着机构资金持续流入DeFi衍生品领域,这一点愈发重要。
对于在Hyperliquid之上构建分析层的开发者而言,执法趋势催生了对以下工具的需求:
- 标记公告前的异常建仓行为。 如果某个钱包持续在主流平台上币的代币上提前建仓,这种模式可以通过群组层面的分析检测出来。
- 跨多个代币追踪钱包行为。 一次幸运交易是噪音,跨越10次或11次上币公告的规律才是信号。对钱包层面建仓数据的时间序列分析,能够区分两者。
- 将链上活动与链下事件关联。 将开仓时间映射至交易所上币公告、监管决定或企业事件的日历,可以形成合规团队和研究人员能够采取行动的证据链。
我们的数据将Hyperliquid上的每个钱包分类为16个行为群组:8个按规模划分(从Shrimp到Leviathan),8个按累计盈亏划分(从Money Printer到Giga-Rekt)。当一个小型钱包突然开始在冷门代币上于上币公告前数天精准建仓,这种行为转变会在群组层面的分析中清晰呈现。
在Hyperliquid上追踪钱包行为
HyperTracker的API将每个钱包分类为16个行为群组,在行情启动前发现异常建仓。
更宏观的视角:执法跟随交易量而来
2026年全年,永续合约DEX的交易量显著增长,Hyperliquid已成为该品类的领导者。随着交易量的增长,监管关注度也随之提升。Robinhood案表明,司法部对待链上衍生品市场,与对待传统期货市场同等严肃。
这并非Hyperliquid链上透明度首次与高关注度交易活动产生交集。链上研究人员此前已多次标记出规模巨大、时机精准的异常头寸。如今的不同之处在于,联邦检察官正在利用同样的透明数据构建刑事案件。
对整个生态系统而言,这是一个走向成熟的信号。能够被监管的市场,才能吸引机构资本。链上透明度与能够在群组层面呈现行为模式的分析工具相结合,形成了一个自我调节的反馈循环:不良行为者留下痕迹,社区研究人员和合规工具将其识别,进而为执法行动提供证据,从而震慑下一批潜在的违规者。
两名前Robinhood工程师正面临出庭日期。相关指控在审判前仍属未经证实的指控。但这一法律理论,即商品法能够穿透任何工具和任何场所,追究滥用机密信息者的责任,已正式进入司法记录。对永续合约DEX交易者而言,这一教训具有实际意义:你在链上开立的每一个头寸,都是带有时间戳的永久公开记录。请据此构建和交易。