
BlackRock's Bitcoin Buffer ETF Changes the Perp Playbook
By @CoinMarketMan - 20-Oct-2026
BlackRockのビットコインバッファーETFがパープ戦略を変える
BlackRockが3番目のビットコインETFの申請を行った。これは完全なBTCエクスポージャーを提供するものではない。IBITにオプションのオーバーレイを使い、おおよそ最初の10%の損失をバッファーする代わりに、利益に上限を設けることで、下落時のクッションと引き換えに上昇分を手放す仕組みだ。この商品はiShares Bitcoin Managed Protection ETF、ティッカーPBITと呼ばれ、2026年10月19日にSECへ提出された。
申請は承認ではない。PBITは数ヶ月間、規制審査の中に置かれる可能性がある。しかし申請そのものが、機関投資家のビットコイン需要がどこへ向かっているかについて重要なことを示している。そしてその方向性の変化は、パープをトレードするすべての人に影響を及ぼす。世界最大の資産運用会社がBTCラッパーにダウンサイドプロテクションを組み込み始めたということは、市場に新たな資本の階層が参入することを意味する。IBITへの資金流入を牽引してきたスポット蓄積者とも、オンチェーンのパープ市場を支配するレバレッジトレーダーとも、異なる動き方をする資本だ。
仕組み:PBITはどう機能するか
バッファーETF(定義済みアウトカムETFとも呼ばれる)はTradFiでは新しいものではない。Calamos、First Trust、Innovatorはすでに株式に連動した定義済みアウトカムファンドを提供している。 BlackRockがビットコインバッファーに参入したことがシグナルだ。構造はシンプルである。
PBITはビットコインを直接保有するのではなく、IBIT(または同等のビットコインエクスポージャー)のコールオプションを保有する。 参照価格より低い行使価格のコールを買い、参照価格より高い行使価格のコールを売ることで、コールスプレッドを形成する。 上位のコールを売ることで得たプレミアムが、ダウンサイドプロテクションの原資となる。このファンドは月ごとの開始日をずらした3つの重複するトランシェで運営され、毎月1つのトランシェがロールオフして新しいものが始まる。
各トランシェは参照資産の価値のおよそ90%から始まるプロテクションを目標とする。 つまり、アウトカム期間中にIBITが8%下落した場合、バッファーがそれを吸収する。IBITが25%下落した場合、最初のバッファーを超えた損失は負担することになる。上昇面では、各トランシェ開始時の市場環境によって決まるキャップが、得られる利益の上限を制限する。Bloombergインテリジェンスのアナリスト、James Seyffartは、投資家がそのプロテクションを得るために上昇の一部を手放すことになると指摘している。
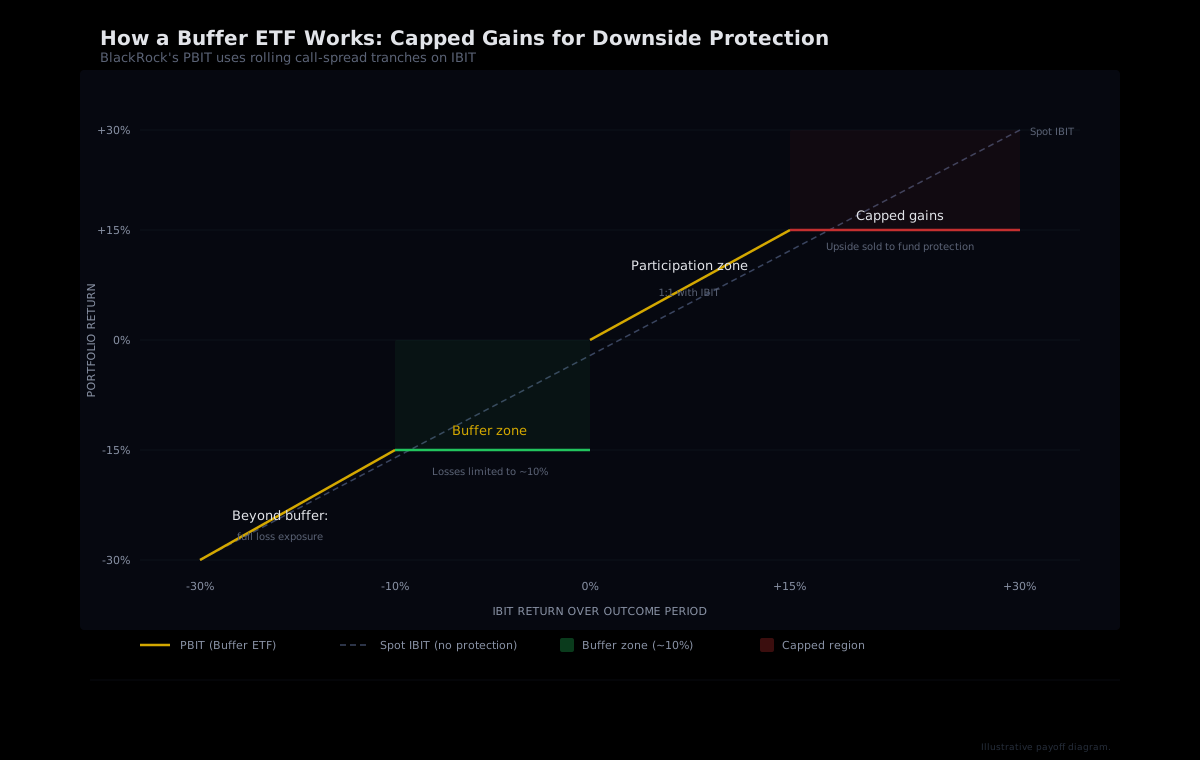
リスクオフ商品なのに、なぜパープトレーダーが注目すべきか
PBITは年金基金、保守的な運用方針を持つアドバイザー、企業の資金管理担当者など、激しい下落なしにビットコインエクスポージャーを求める投資家向けに設計されている。Hyperliquidでレバレッジのロングを張る人々ではない。では、なぜパープトレーダーが注意を払う必要があるのか?
PBITを成立させるオプションのオーバーレイが、真空の中に存在するわけではないからだ。それはパープの価格決定が依存する同じデリバティブのインフラと相互作用する。
オプションフローはファンディングレートに波及する
PBITはIBITのコールスプレッドを買う。つまり、その取引の反対側にいる機関投資家のマーケットメーカーはヘッジする必要がある。マーケットメーカーがコールを売った場合、通常はデルタニュートラルを保つために原資産(または先物)を買う。プットを買ったりカバードコールを売ったりする場合は、先物をショートする可能性がある。このヘッジ活動はCMEのビットコイン先物市場に流れ込み、そこからパープトレーダーが監視するファンディングレートのダイナミクスへと影響を与える。
仕組み商品のヘッジは、オプションや先物市場に予測可能な周期的フローを生み出す。PBITは月次の3つのローリングトランシェを使っているため、トランシェの境界では一貫したオプションフローが発生する。パープトレーダーにとって、これはスポットと先物のベーシスを圧縮または拡大させ得る非投機的フローの新たな発生源となり、ひいてはHyperliquidのような時間ごとにファンディングが計算される取引所のファンディングレートにも影響を及ぼす。
ベーシス取引のメカニクスが変化する
キャッシュ・アンド・キャリーのベーシス取引(ビットコインのスポットをロング、先物をショートしてプレミアムを獲得)は、スポットETFが登場して以来、機関投資家の定番戦略だった。バッファーETFはその複雑さを増す。オプションのオーバーレイはマーケットメーカーにガンマエクスポージャーをもたらす。つまりヘッジが動的になり、価格上昇時により多く買い、価格下落時により多く売る。これにより、トランシェの満期日付近では短期的な価格変動が増幅され、ガンマヘッジが最小限の穏やかな時期には先物のベーシスが圧縮される可能性がある。
パープトレーダーへの示唆は、ファンディングレートの動きがより局面依存になり得るということだ。穏やかな局面ではファンディングが低下し(ヘッジフローによってベーシスが圧縮)、トランシェのロールオーバー付近のボラティリティ急騰時には、監視する価値のある短期的なファンディングレートの乖離が生まれる可能性がある。
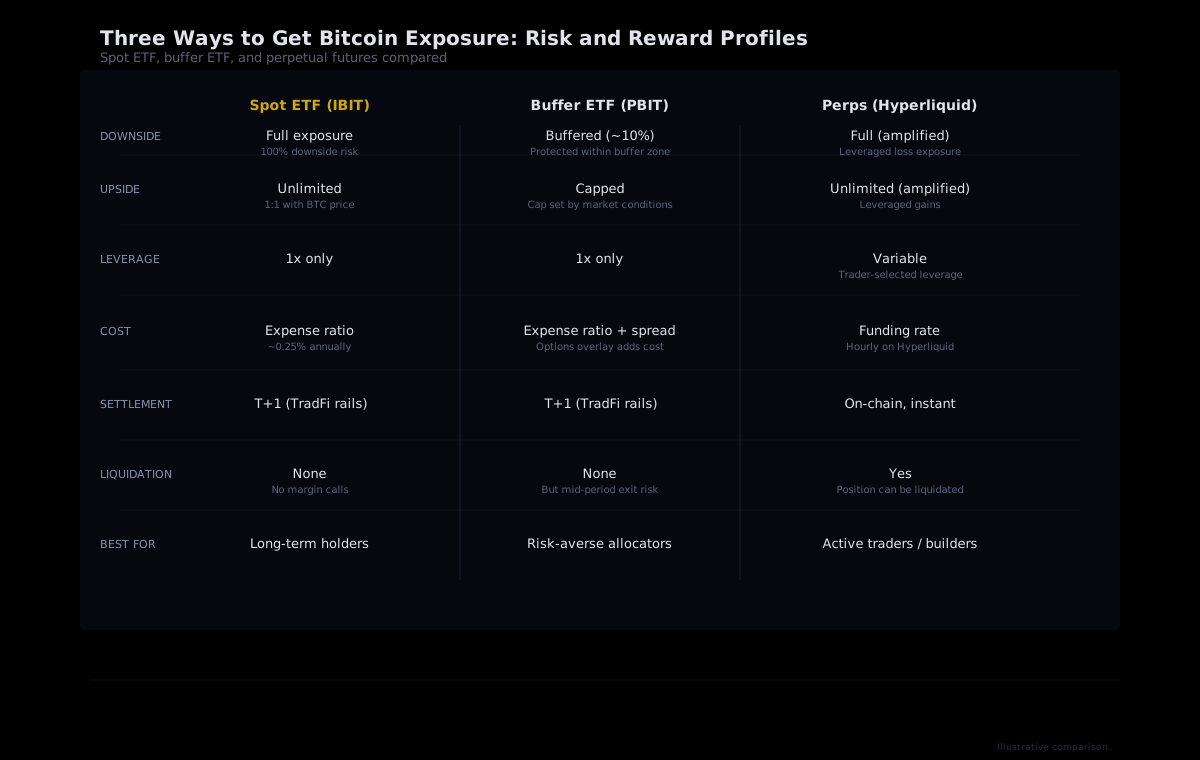
機関投資家の需要シグナル
BlackRockがPBITを申請したのと同じ日に、IBITは純流入額$665.2百万を記録した。これは2025年10月以来、最大の単日流入額だ。 この二重シグナルは重要だ。確信を持った買い手がスポットIBITに資金を注ぎ込む一方、BlackRockは同時に、コンプライアンス上の制約でビットコインに直接触れられないアロケーターに向けたリスクオフ商品の申請を行った。
PBITはBlackRockの3番目のビットコインETF申請だ。最初はIBIT自体で、2024年1月に上場し、現在は純資産額$66.37十億を抱える。 2番目はBITA、iShares Bitcoin Premium Income ETFで、2026年6月に上場し、カバードコール戦略で利回りを生成する。PBITで商品ラインナップが完成する。純粋なエクスポージャー(IBIT)、利回り(BITA)、プロテクション(PBIT)だ。
この流れはビットコインが機関投資家向けの資産クラスとして成熟していることを示している。まずシンプルなスポットラッパーが登場し、次に利回り商品が来た。そして今、リスク管理されたラッパーが出現した。各ステップは、それまでサイドラインにいた機関投資家の新たな層を引き込む。既存の商品が自分たちのマンデートに合わなかったためだ。そして増加する機関投資家の資金のプールはそれぞれ、スポットETFを含むビットコイン市場全体の参加者構成を変えていく。
機関投資家の視点でパープ市場を読む
新たな資本の階層がビットコインに参入したとき、見るべき場所を知っていれば、それはデータに現れる。ETFや仕組み商品を通じた機関投資家のフローは傾向として、市場の寄り付きや引けの時間帯に集中し、マクロイベントに予測可能なタイムラインで反応し、裁量的ではなくシステマティックなヘッジフローを生み出す。
オンチェーンのパープ市場は、こうした変化をタイムラグを伴って反映する。PBITのような商品を通じて機関投資家のビットコインエクスポージャーが拡大するにつれ、その波及効果はいくつかの観察可能な形でパープのポジショニングに影響を与える。
- ファンディングレートの局面転換: 仕組み商品のヘッジが先物市場に非投機的なショートフローを加えることで、蓄積フェーズではファンディングレートを引き下げる可能性がある。パープのファンディングレートがスポットのモメンタムから乖離したとき、機関投資家のヘッジがフローを支配しているシグナルである可能性がある。
- 建玉の構成変化: パープ市場に参入する規模の大きな保守的なウォレットは、より長くポジションを保有し、低いレバレッジを使う傾向がある。Hyperliquidの16の行動コホート(口座規模で8つ、通算PnLで8つ)に関する私たちのデータは、こうした構成の変化を表面化させることができる。Whale ($500K-$1M)、Tidal Whale ($1M-$5M)、またはLeviathan ($5M+)コホートの増加と平均レバレッジの低下が同時に起きていれば、それは機関投資家に近い資本がオンチェーンに到来したことを示す指紋となる。
- ボラティリティの抑制: バッファー商品は設計上、極端な価格でのビットコイン需要を減らす(上昇はキャップされ、下落は保護される)。PBIT型商品のオプションヘッジは、周縁部に安定化の力を加える。パープトレーダーにとって、これは大きな方向性のある動きを持続させるためにより真のスポット需要が必要になることを意味する可能性がある。仕組み商品のヘッジが極端な値動きにおけるモメンタムに逆らって働くからだ。
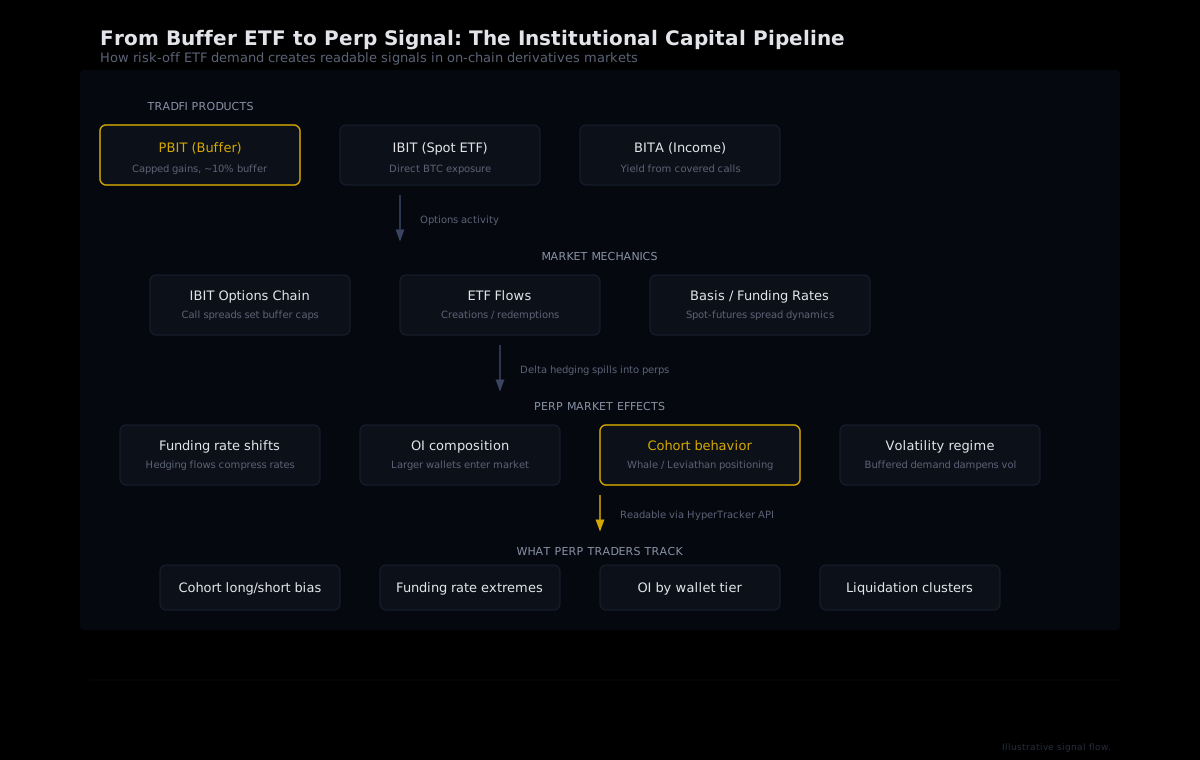
競合状況:バッファーETFはBlackRockだけではない
申請している中では最大の名前はBlackRockだが、ビットコインのバッファーETF市場には既に先行者がいる。CalamosはCBOJというビットコインバッファーETFを上場させており、上昇に上限を設ける代わりに100%のダウンサイドプロテクションを提供している。InnovatorとFirst Trustも独自のビットコインに連動した定義済みアウトカム商品を持っている。
Seyffartは、BlackRockがこうした分野に参入する際は「大きな波紋を呼ぶ傾向がある」と指摘している。 PBITが大きな資産を集めるなら(BlackRockの販売ネットワークを考えればそれは十分あり得る)、バッファー商品からのオプションフローはビットコインのデリバティブ市場においてニッチな注釈ではなく、構造的な特徴となり得る。
PBITの運用手数料は未開示であり、SECはまだ申請を審査する必要がある。Unchained Cryptoは、このファンドが申請から約75日後、2027年1月初頭頃に有効になると見込んでいる。 しかし市場は、商品が実際に上場するずっと前からその影響を織り込み始める。
パープトレーダーへの実践的な示唆
PBITをトレードする必要も、バッファーETFが良い商品かどうかについて意見を持つ必要もない。重要なのは、自分がトレードするデリバティブ市場への二次的な影響を理解することだ。
- トランシェ日付周辺のIBITオプション建玉を監視する。 PBITの月次3つのローリングトランシェは、一貫したオプションフローを意味する。月末の日付周辺でIBITのプット/コールの建玉にスパイクが見られたとき、それは仕組み商品のフローであり、先物やファンディングレートに波及する。
- スポットのトレンドからのファンディングレート乖離を追う。 ビットコインが上昇トレンドにもかかわらずファンディングレートが横ばいまたはマイナスにとどまっているなら、一つの説明として、バッファー商品や利回り商品からのヘッジフローが投機的なプレミアムを吸収していることが考えられる。Hyperliquidのコホートポジショニングに関する私たちのデータは、ファンディングの鈍化が機関投資家のヘッジによるものか、真の小売りの弱気によるものかを判断する助けになる。
- ウォレット層の変化についてコホート構成を監視する。 オンチェーンのデリバティブに参入する機関投資家の資金は、低いレバレッジと長い保有期間を持つ大きなウォレット層に集まる傾向がある。Hyperliquidの16の行動コホートは、WhaleとLeviathanコホートが歴史的なパターンから逸脱した形でポジションを積み始めるタイミングをフラグ立てすることができる。
機関投資家のフローがHyperliquidのポジショニングをどう変えるかを追跡する
HyperTrackerはHyperliquid上のすべてのウォレットを、口座規模と通算PnLによる16の行動コホートに分類している。ETF主導の資金がオンチェーンのパープ市場の構成を変え始めたとき、それはポジショニングデータに現れる。他のどこよりも早く。
申請そのものがシグナル
PBITはまだ稼働していない。数ヶ月間承認されない可能性もある。しかしBlackRockは軽い気持ちで書類を提出しない。IBITが1年ぶりの最大単日流入を記録したのと同じ週に、同社はSECに対し、生のスポットエクスポージャーをバランスシートに載せる根拠をまだ持てない機関投資家向けに、補助輪付きのビットコインを提供したいと伝えた。
パープトレーダーへのメッセージはシンプルだ。ビットコイン市場の参加者構成は、まもなく複雑さを増す。スポットETFの買い手、利回りを求める投資家、そして今度はバッファーを持つアロケーター。それぞれが独自のリスクプロファイル、ヘッジニーズ、行動パターンを持つ。PBITのような商品によるオプションのオーバーレイは、2年前には存在しなかった新たな構造的フローをデリバティブのスタックに加える。TradFiの商品設計が自分のトレードする市場をどう形作るかを見ずにパープをトレードしているなら、あなたは全体像の一部を見逃している。