
Richard Heart's Arrest Crashed HEX 64%. Founder Risk Is the Trade.
By @CoinMarketMan - 15-Oct-2026
Richard Heartの逮捕でHEXが64%暴落。ファウンダーリスクがトレードの本質だ。
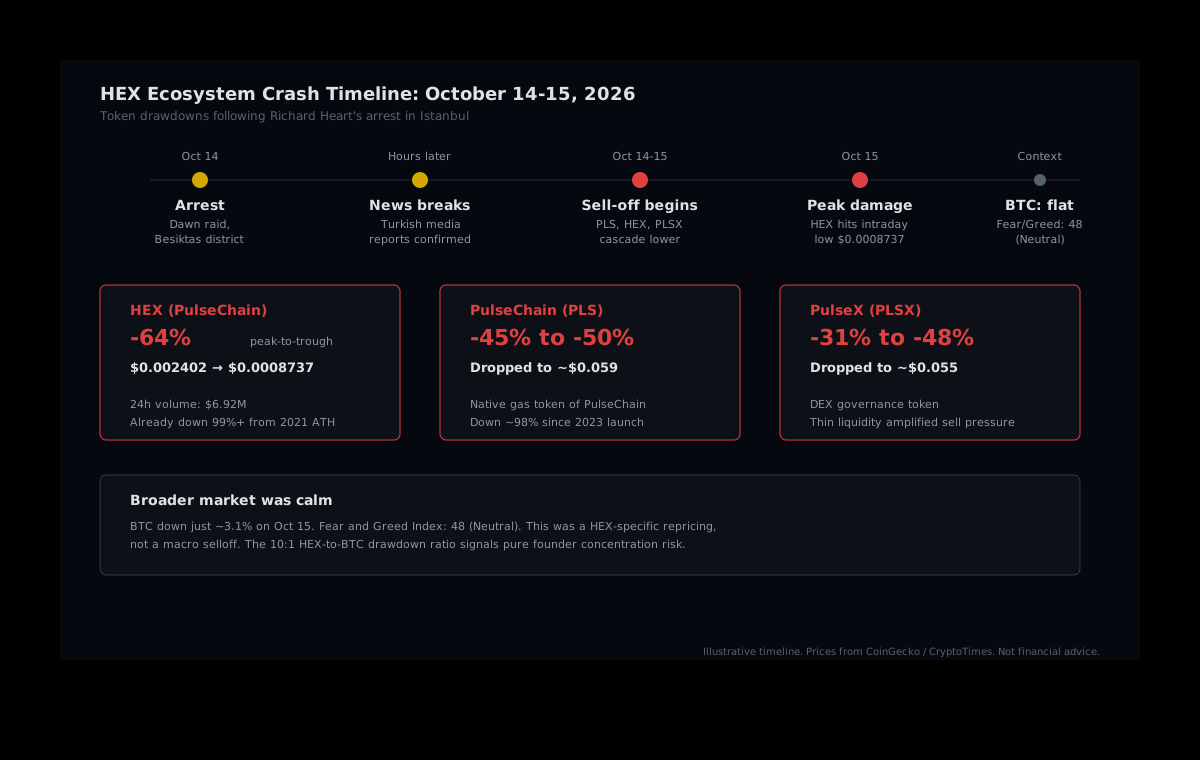
Richard Heartは2026年10月14日、イスタンブールで逮捕された。数時間以内に、PulseChain上のHEXは$0.002402から日中安値$0.0008737まで下落し、高値から安値までの下落率は約64%に達した。PulseChainのネイティブトークンは45〜50%下落。PulseXは31%の下げを記録した。一方、Bitcoinは同日約3.1%の下落にとどまった。
CoinMarketCapのFear and Greed Indexは48を示していた。中立だ。これはマクロ的な総崩れではない。HEXとBitcoinの下落比率が10対1という、一つのエコシステムが一人の人間を中心に価格を再評価した出来事だ。この一件は今年の暗号資産市場におけるファウンダー集中リスクの最も鮮明なライブ事例であり、Hyperliquidのような無期限先物プラットフォームでトレードまたは開発するすべての人に教訓を与えている。
本記事では何が起きたのか、単一の人物に紐づくトークンが構造的な脆弱性を抱える理由、そしてコホートアナリティクスがトレーダーやビルダーにとってクラッシュの前中後にこうした状況を読む助けになる方法を解説する。
イスタンブール夜明けの急襲
トルコ警察と国家情報機構(MIT)は、イスタンブールの高級地区ベシクタシュにある邸宅でHeartを拘束した。妻も身柄を拘束された。捜査官は現金400万ドル、高級時計64本(ロレックス53本、パテック・フィリップ11本)、銃器・弾薬、暗号資産マイニング機器、暗号化されたコールドストレージウォレットを押収した。
逮捕は、2024年12月にフィンランドの要請で発行されたインターポールの国際手配(レッドノーティス)を受けたものだ。主な容疑は、2020年から2024年の間に数億ユーロに及ぶとされる未納税に関する加重税務詐欺だ。フィンランド当局はHeartを暴行事件にも関連して追っている。
本名Richard James SchuelerであるHeartは、2023年にSECからHEX、PulseChain、PulseXを通じて10億ドル超を未登録有価証券として調達したとして提訴されていた。訴状では少なくとも1,200万ドルが「The Enigma」と呼ばれる555カラットのブラックダイヤモンドを含む高級品への流用に充てられたと主張された。この訴訟は米国の裁判管轄権の欠如を理由に2025年2月に棄却され、SECは控訴しなかった。今回の拘束は別の法域における独立した法的根拠に基づく、フィンランドの捜査によるものだ。
なぜトークンの暴落は市場全体より激しかったのか
HEXの24時間取引量は692万ドルに急増し、保有者が一斉に売りに走った。しかし売りは、一度の逮捕よりも深い構造的問題を浮き彫りにした。HEXはすでに2021年の高値$0.44から99%超下落していた。PulseChainのガストークンも2023年のローンチ以来約98%値を下げていた。
暴落を引き起こしたのは、プロトコルのコードやオンチェーンの仕組みに関する新たな情報ではない。技術的には何も変わっていない。変わったのは、そのトークンのナラティブが依存する人物の法的立場だ。HEXのようなプロジェクトでは、ファウンダーこそが価値の根拠であるため、市場はHeartの危機をトークン価値に直接影響するものとして織り込んだ。
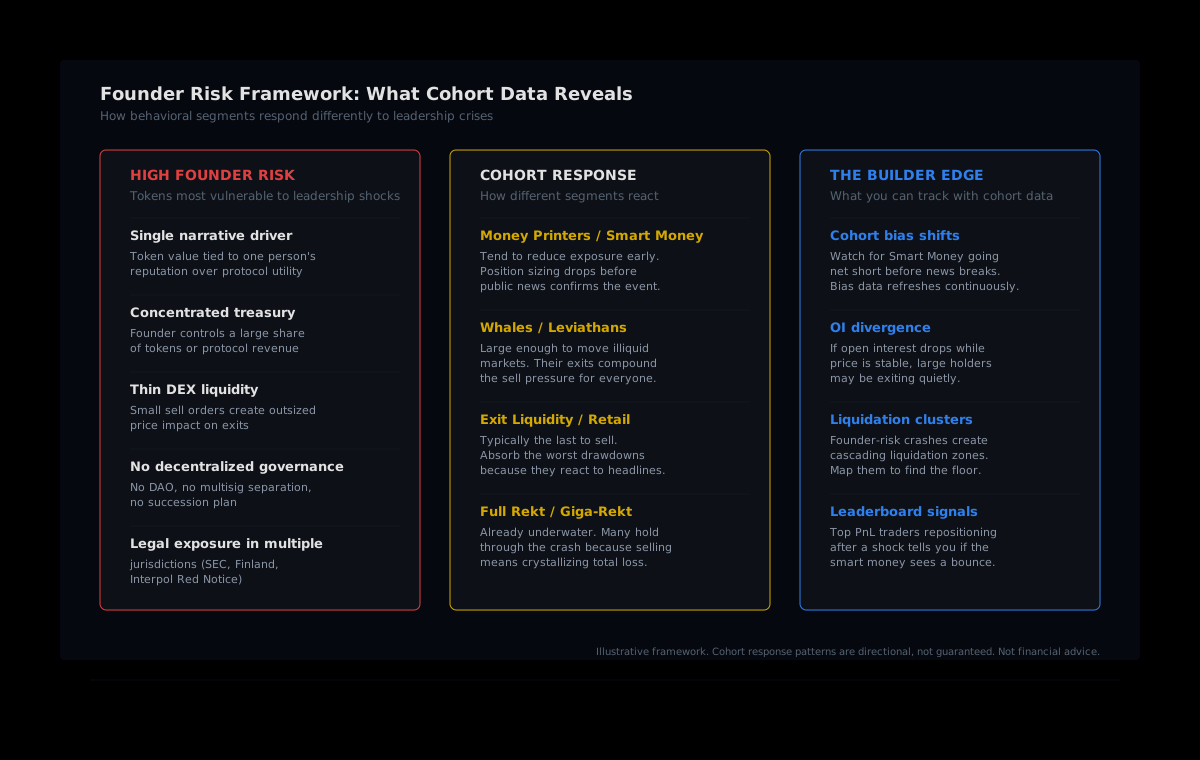
これはファウンダー集中リスクの最も純粋な形だ。単一の個人がナラティブ、トレジャリー、パブリックなアイデンティティ、そして多くの場合トークンエコシステムの技術的方向性まで掌握しているとき、その人物の個人的な法的リスクがトークンの下値リスクそのものになる。衝撃を吸収するDAOも、マルチシグによる権限分離も、後継者プランも存在しない。トークン価格はファウンダーの自由と表裏一体だ。
ファウンダーリスクは構造的であり、至るところに現れる
HEXは極端な事例だが、このダイナミクスは特有のものではない。暗号資産にはファウンダー関連のニュースでトークンが激しく価格を見直す長い歴史がある。Do Kwonの逮捕はLuna関連資産の二次的な売りを誘発した。Celsiusファウンダーの起訴はわずかに残っていた回復期待を打ち砕いた。BinanceのBNBもCZが有罪答弁を受け入れた際に下落したが、Binanceには実際の収益、機関投資家向けカストディインフラ、そして後継者プランがあったため回復した。
パターンは一貫している。真のプロトコルユーティリティ、分散型ガバナンス、特定の個人に依存しない収益を持つトークンはファウンダーショックを吸収する。ナラティブの推進力を一人に依存するトークンは同じ圧力のもとで崩壊する。
無期限先物トレーダーにとって、この違いは重要だ。ファウンダーリスクによるクラッシュは市場で最もボラティリティが高く、動きの速い機会を生み出すからだ。DEXの流動性が薄いため下落過程でフェアバリューをオーバーシュートしやすく、最初の売りが出尽くした後に急激な反転が起きることも多い。問題は、フローを十分明確に読んで、真の投げ売り終了とデッドキャットバウンスを区別できるかどうかだ。
コホートアナリティクスが事後を読み解く
ここで行動別セグメンテーションが力を発揮する。単一の価格ローソク足を眺めて誰が売っているか推測するのではなく、コホートデータはウォレットのサイズと過去のPnL実績でセグメントに分解する。我々のデータはHyperliquid上のすべてのウォレットを16の行動コホートに分類する。先物資産額による8つ(Shrimp〜Leviathan)と、累計PnL実績による8つ(Money Printer〜Giga-Rekt)だ。
ファウンダーリスクイベントがHyperliquidで取引されるトークン(または相関する資産)を直撃したとき、コホートデータは価格チャートだけでは読み取れないことを教えてくれる。どのセグメントが売っているのか、そしてどのセグメントがトレードの反対側にポジションを取っているのか。
Smart Moneyとリテールの反応の違い
危機的イベントでは、Money PrinterとSmart Moneyコホート(累計PnLが最も優れたウォレット)は早期にエクスポージャーを削減する傾向がある。彼らはしばしばヘッドラインがニュースを確認する前にポジションを調整する。主流メディアより速く動く情報ネットワークに接続されているからだ。我々のAPIのbiasエンドポイントは、こうしたセグメントが特定の資産でネットロングかネットショートかについてのローリングな読み取りを提供する。
Exit Liquidityや小規模なリテールコホートは後から反応し、ヘッドラインを追いかける傾向がある。最大の動きが既に起きた後に売り、最悪の下落を丸ごと被る。この情報を持つ者と持たない者の売りのラグが、トレード可能なシグナルの宿る場所だ。
確信度を測るゲージとしてのオープンインタレスト
オープンインタレスト(OI)はどれだけの資本が賭けられているか、そして誰がそれを積み増しているか、あるいは削減しているかを示す。WhaleとLeviathanコホートのOIが急落しながら小規模セグメントが安定している場合、大口保有者がポジションを閉じていることを示唆する。逆もまた雄弁だ。大口保有者のOIがクラッシュを通じて横ばいのとき、売りは意図的な判断ではなく強制清算された小規模・過剰レバレッジウォレットから来ている可能性がある。
この区別はタイミングにとって重要だ。清算主導のクラッシュは、売りが強制的なものであり証拠金ポジションが一掃されれば止まるため、より急峻なV字回復を生む傾向がある。大口保有者による確信を持った撤退は、売りが資産価値の本質的な再評価を反映しているため、より持続的な下落を示唆する。
ビルダーのためのクライシスプレイブック
コピートレードボット、リスクダッシュボード、アラートシステムのいずれを構築しているにせよ、ファウンダーリスクイベントは事前に構築されたアナリティクスインフラがコストを回収するまさにそのようなシナリオだ。危機の最中に取引所全体でウォレットの動きを手動で追うのは、消火ホースから水を飲もうとするようなものだ。コホートデータはそれを実行可能なセグメントに蒸留する。
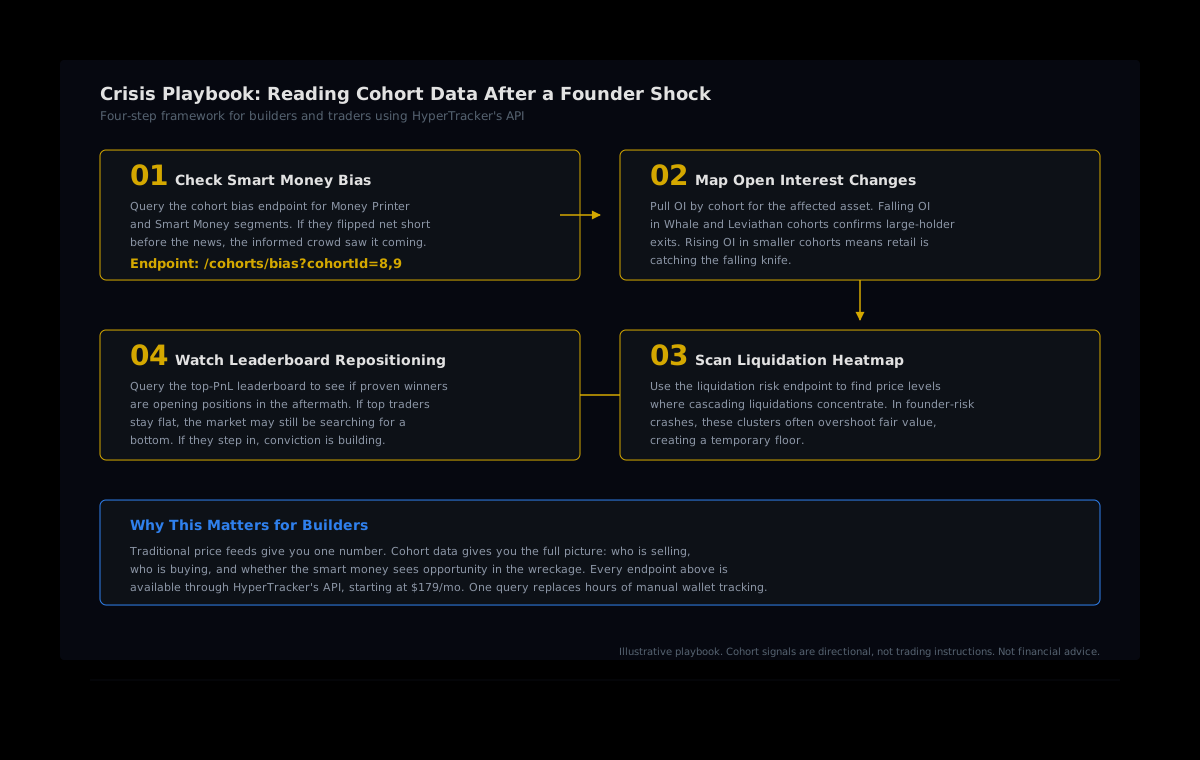
プレイブックは4つのステップに分解できる。
- Smart Moneyのbiasを確認する。 Money PrinterとSmart Moneyセグメントのコホートbiasエンドポイントをクエリして、情報を持つウォレットがニュースが表面化する前にポジションを変えていたかを確認する。
- コホート別のOI変化をマップする。 影響を受けた資産についてコホート別のOIを取得する。大口保有者コホートでのOI低下は意図的な撤退を裏付ける。小規模コホートでのOI上昇はリテールが下落するナイフを掴もうとしていることを示唆する。
- 清算ヒートマップをスキャンする。 清算リスクエンドポイントを使って、連鎖的な清算が集中する価格水準を見つける。ファウンダーリスクによるクラッシュでは、こうした水準は現在の価格の下方に位置し、清算圧力が出尽くすまで市場を引き下げる磁石として機能することが多い。
- リーダーボードのポジション変化を監視する。 上位PnLリーダーボードをクエリして、実績のある勝者が事後にポジションを取り始めているかを確認する。最上位のトレーダーたちが様子見を続けているなら、市場はまだ底を探している状態かもしれない。彼らが参入し始めたなら、上から順に確信が積み上がっている。
HEXを超えて:Hyperliquid上のファウンダーリスク
HEXとPulseChainは現在、Hyperliquidで無期限先物として取引されていない。しかしファウンダーリスクのフレームワークは、特にHyperliquidのパーミッションレスな上場メカニズム(HIP-3)が取引可能な資産のラインナップを拡大し続ける中で、同プラットフォームに上場しているあらゆるトークンに適用できる。単一のファウンダーがナラティブを支配するプロジェクトはどれも、今週HEXが示したのと同じ構造的脆弱性を抱えている。
より興味深い応用は間接的な伝染だ。主要なトークンがファウンダー関連のニュースで暴落するとき、ボラティリティは外側に波及する。相関資産が動く。ファンディングレートが変化する。流動性が移動する。Hyperliquid市場全体のコホートデータは、どのセグメントが伝染への対応としてポジションを組み替えているのか、それとも主要イベントをトレードしているのかを明らかにできる。そのシグナルの分離こそが、ノイズに反応することと確信を持ってトレードすることの違いだ。
ビルダーにとって、この教訓は実践的だ。アラートシステムを構築しているなら、ファウンダーリスクシグナルを追加せよ。コピートレードボットを構築しているなら、実績の強いコホートでフィルタリングせよ。そうしたセグメントは集計市場データが示唆するよりも危機的イベントをうまく乗り越える傾向があるからだ。リスクダッシュボードを構築しているなら、高ボラティリティイベント時にコホート別OI内訳を表示し、ユーザーが誰が動きを主導しているかを見えるようにせよ。
パニックする者と利益を得る者を追え
HyperTrackerのAPIは16の行動コホート、セグメント別オープンインタレスト、清算リスクスコアリング、トップトレーダーリーダーボードを提供する。APIコール一回で何時間もの手動ウォレット追跡が不要になる。無料ティアあり。
送還、法的空白、そして次に何が起きるか
Heartはいまだ何も有罪判決を受けていない。トルコは今後、フィンランドへの送還を認めるかどうかを決定しなければならず、このプロセスには数ヶ月を要することがある。フィンランドの正式な送還請求はまだ公に提出されておらず、トルコの裁判所はその内容を精査することになる。
トレーダーとビルダーにとって、この法的なタイムラインは二次的なダイナミクスを生む。法廷での進展のたびにボラティリティの潜在的な触媒となる。送還拒否は安堵感からの急反発を引き起こす可能性がある。有罪判決はHEXエコシステムのトークンを新たな安値に押しやる可能性がある。どちらのシナリオも、正しいデータインフラでフローを読む力を持つ者に機会をもたらす。
Heartの逮捕からの広い教訓はHEXに限った話ではない。単一の人物に依存するプロジェクトの中にどれほどの下落リスクが潜んでいるかという話だ。コードは変わっていない。供給スケジュールは変わっていない。オンチェーンのメカニクスは10月13日時点と今日で全く同じだ。変わったのは一人の男の法的立場であり、市場はそれを64%の出来事として捉えた。
もしあなたのポートフォリオにファウンダーこそがプロダクトであるトークンが含まれているなら、それが毎日抱えているリスクだ。コホートデータはそのリスクを消し去ることはできないが、誰が先にそのリスクを見て、どのようにポジションを組んでいるかを教えてくれる。ナラティブの上に成り立つ市場において、それこそが持つ価値のあるエッジだ。