
Two Engineers, 21 Perp Trades, and the DOJ's New Front-Running Playbook
By @CoinMarketMan - 16-Sep-2026
2人のエンジニア、21件のパープ取引、そしてDOJの新たなフロントランニング手法
司法省(DOJ)が一つの事実を明確にした。分散型取引所でパーペチュアル先物を取引しても、米国商品法の適用範囲外にはなれない。2026年9月15日、ニューヨーク南部地区の連邦検察官は、Hyperliquidのパーペチュアル先物を通じて暗号資産の上場発表を前にフロントランニングを行ったとして、Robinhoodの元エンジニア2名を商品詐欺および電信詐欺で起訴する訴状を公開した。
この事件は前例がない。これまでの暗号資産インサイダー取引訴追は、上場前に実際のトークンを購入した人物を対象としていた。今回、被告らはオンチェーンDEX上のレバレッジドパーペチュアル契約を通じて賭けを行ったとされており、匿名性とデリバティブが保護手段になると考えていたようだ。しかしそうはならなかった。
Hyperliquidで構築または取引を行う者にとって、この事件はリスクの地形を塗り替えるものだ。何が起きたのか、なぜ重要なのか、そしてオンチェーンの透明性が今後の法執行に何を意味するのかを整理する。
訴追内容:DOJの主張
訴状はカリフォルニア州メンローパーク在住の36歳、Hefu Chaiと、ニュージャージー州ジャージーシティ在住の30歳、Huaisong Xiang(別名Jerry Xiang)を名指しした。2人はRobinhoodでエンジニアとして勤務しており、その職務上、Robinhood Cryptoがどの暗号資産をいつ上場発表するかという非公開情報にアクセスできた。
2025年から2026年にかけて、Robinhoodが上場しようとしていたトークンに連動したパーペチュアル先物ポジションをHyperliquid上で繰り返し建てていたと検察は主張する。Chaiは少なくとも10件の上場発表前に取引したとされ、Xiangは少なくとも11件においてそうしたとされる。各被告は5万ドル以上の利益を得たとされる。
各被告は商品取引所法(最長10年の懲役)の1件と電信詐欺(最長20年の懲役)の1件で起訴されている。ChaiはカリフォルニアN地区に、XiangはマンハッタンでOna T. Wang米国治安判事の前に出廷する予定だ。本件はSDNYの証券・商品詐欺タスクフォースが担当する。
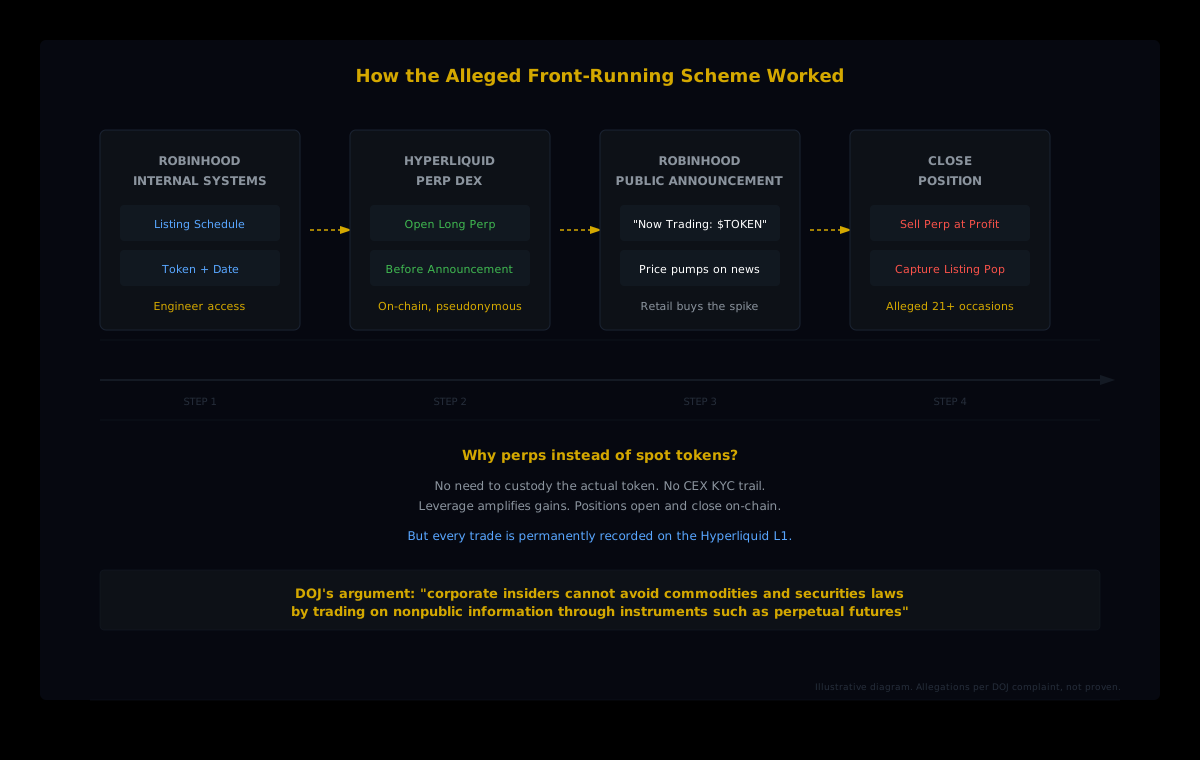
なぜスポットトークンではなくパープなのか
2022年のCoinbaseインサイダー取引事件では、DOJが「史上初の暗号資産インサイダー取引」訴追と呼んだこの件で、元Coinbaseプロダクトマネージャーのイシャン・ワヒが弟とその友人に内報し、2人は少なくとも14件の上場発表前にイーサリアムウォレットを通じてスポットトークンを購入した。手口は比較的単純だった。トークンを買い、上場後の急騰を待ち、売却する。
Robinhood事件は構造的に異なる。ChaiとXiangは原資産のトークンを購入する代わりに、Hyperliquid上のパーペチュアル先物を利用したとされる。インサイダー情報を利用して取引しようとする者にとって、この手法にはいくつかの戦術的優位性がある。
- トークンの保管が不要。 パープは所有権を必要とせず、資産の価格に連動する。トレーダーはUSDCで証拠金を預けるだけでよい。
- レバレッジで利益を増幅。 少額の預け入れで大きな想定元本ポジションをコントロールできるため、小さな上場ポンプでも大きなリターンを生む。
- CEXのKYC履歴が残らない。 Hyperliquidは分散型L1だ。ユーザーはウォレットを接続して取引する。プロトコルレベルでの本人確認はない。
- ポジションの開閉が迅速。 パーペチュアルには満期がない。トレーダーは発表前にポジションを建て、数分後に決済でき、足跡を最小限に抑えられる。
少なくとも、理論上はそうだ。DOJの訴状は、匿名性が被告らの期待ほど機能しなかったことを示唆している。
オンチェーン透明性のパラドックス
ここがDeFiエコシステム全体にとって興味深い点だ。パープDEXをインサイダーにとって魅力的にする要素、つまり匿名アクセスは、法執行を容易にする要素と共存している。完全な透明性だ。
Hyperliquid上のすべてのパーペチュアル先物取引はL1トランザクションだ。ポジションの開設、決済、ファンディング支払い、清算、そのすべてがオンチェーンに永続的に記録され、誰でも照会できる。独立した調査者たちは、訴追が行われる数か月前から不審なウォレット活動に気づいていた。
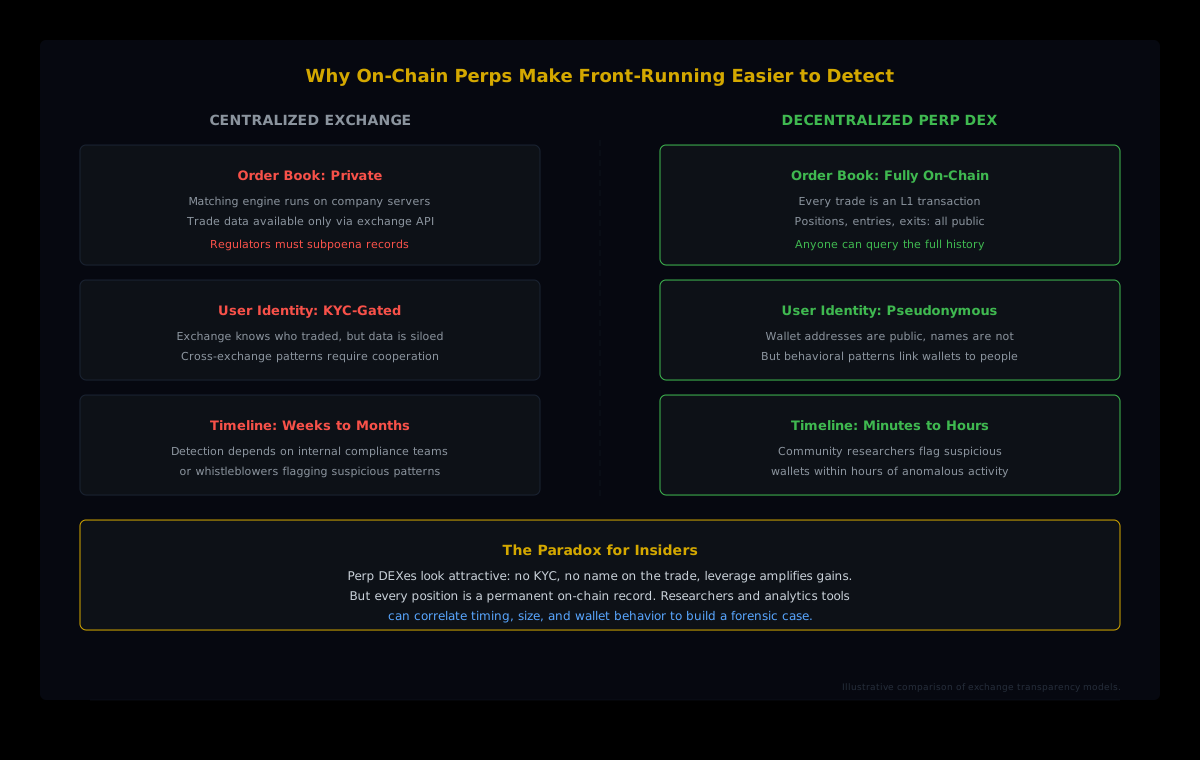
中央集権型取引所でのインサイダー取引と比較してみよう。CEXではオーダーブックは非公開で、マッチングは会社のサーバー上で行われ、規制当局は取引所自体にサブポエナ(召喚令状)を送付して記録を取得しなければならない。CEXでの検知は内部コンプライアンスチームか内部告発者に依存する。パープDEX上では、ブロックエクスプローラーや分析ツールを持つ誰もが、主要な発表の直前にトークンのポジションを繰り返し建てるウォレットを発見できる。
何を探すべきかを知っていれば、そのパターンは一目瞭然だ。あるウォレットがトークンXのロングパープを建てる。3日後、RobinhoodがトークンXのスポット取引サポートを発表する。価格が急騰する。ウォレットは利益を確定してポジションを閉じる。これを10回または11回繰り返せば、統計的な蓋然性のなさが連邦訴状へと変わる。
法的理論の核心: 検察は、機密の上場情報は「オンチェーン会場を通じて注文が執行されても」法的保護を維持すると主張した。DEXを使うことは詐欺を消去しない。
CoinbaseからRobinhoodへ:暗号資産インサイダー取引事件の進化
2022年のCoinbase事件がテンプレートを作った。どのトークンが上場されるかを知っていたプロダクトマネージャーのイシャン・ワヒは、弟のニカル・ワヒと友人のサミール・ラマニに情報を流した。2人は2021年6月から2022年4月の間に少なくとも14件の上場発表前にトークンを購入し、少なくとも150万ドルの利益を得た。イシャンは最終的に電信詐欺共謀2件で有罪答弁し、暗号資産インサイダー取引で有罪となった初の人物となった。
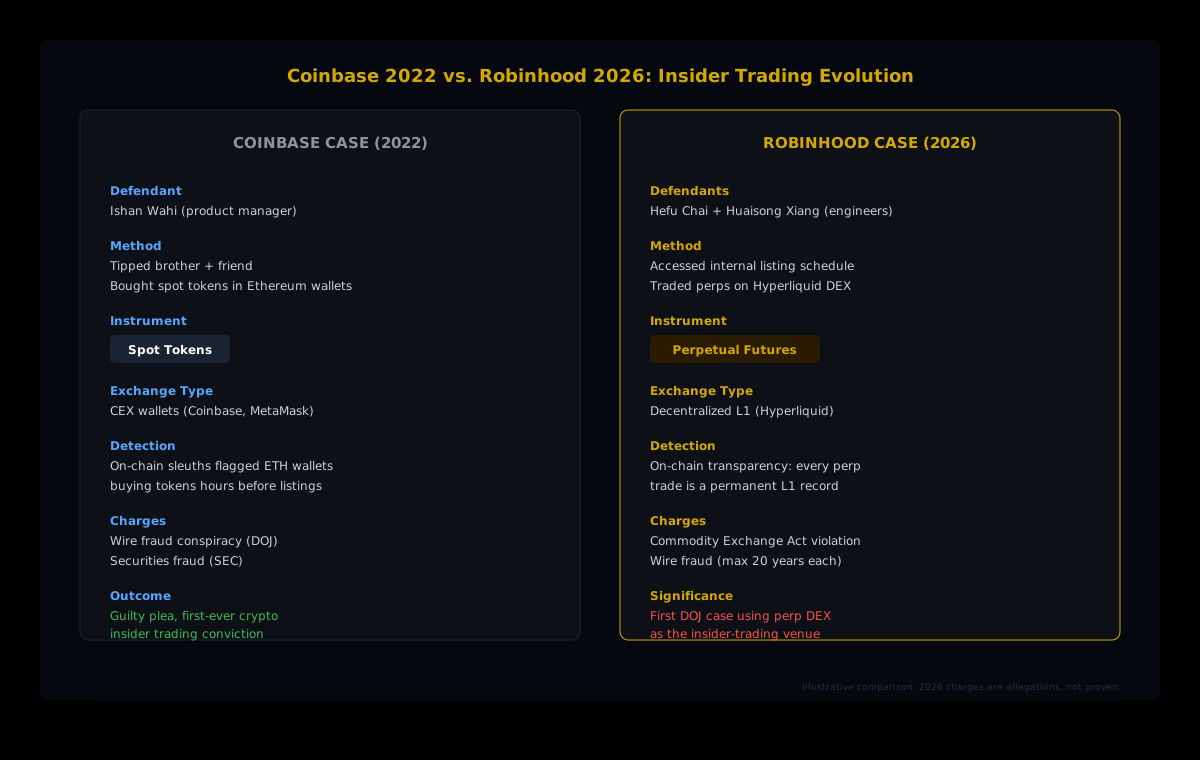
Robinhood事件は2つの点で法執行の最前線を前進させた。第一に、取引手段:分散型取引所上のパーペチュアル先物契約は、スポットトークンとは異なる規制上の分類を持つ。第二に、取引場所:中央集権的な保管やKYCなしに運営されるオンチェーンDEX。DOJがここで有罪判決を勝ち取れば、その先例はすべてのパープDEXに適用される。法的主張は取引が行われたプラットフォームではなく、誤用された情報に関するものだからだ。
米国連邦検察官のジェイミー・マクドナルドが述べた通りだ。「個人的利益のために機密情報を盗用してデリバティブ市場で取引することは違法だ。」
Robinhoodは捜査に協力し、この件を法執行機関と規制当局に報告し、インサイダー取引に対するゼロトレランス方針を強調した。
パープDEXトレーダーへの意味
Hyperliquidや他の分散型デリバティブプラットフォームでパーペチュアル先物を取引するなら、Robinhood事件はいくつかの現実を明確にする。
- 匿名性と無名性は別物だ。 ウォレットは公開アドレスであり、行動パターン(タイミング、サイズ、資産選択)はオフチェーンの身元と照合できる指紋を作る。FBIとSDNYはこの接続を実現できることを証明した。
- 商品取引所法はパープに適用される。 DOJは商品取引所法の下で起訴した。つまり、パーペチュアル先物は米国法に従う商品デリバティブとして扱われている。「分散型」と「規制対象」の区別は連邦検察官には関係ない。
- オンチェーンデータは検察の味方だ。 建てたすべてのポジション、すべてのエントリー価格、すべての決済、すべてのファンディング支払い、それらはすべて永続的かつ公開の記録だ。コホートレベルのポジションを追跡する分析ツールは、サブポエナが提出されるよりはるか前に異常な行動を浮かび上がらせることができる。
- 上場発表前のアルファは法的リスクだ。 トークンを上場する企業に勤めており、DEX上の匿名ウォレットを含むあらゆる手段でその情報を使って取引した場合、法的露出は現実であり、最大合計30年の禁固刑を受ける可能性がある。
ビルダーへ:オンチェーン透明性を機能として活かす
この事件は実際に、透明なパープDEX上での構築の論拠を強化する。DOJが訴追できた要因は、Hyperliquidのオンチェーンデータが不審なパターンを可視化したことにある。これはバグではなく、機能だ。検証可能で透明な取引データを提供するプロトコルは、市場の健全性を守るパートナーとして位置づけられる。機関投資家の資金がDeFiデリバティブに流入するにつれ、これはますます重要になる。
Hyperliquidの上にアナリティクス層を構築する開発者にとって、法執行のトレンドは以下を実現できるツールへの需要を生む。
- 発表前の異常なポジション取りを検知する。 あるウォレットが、数日後に主要プラットフォームで上場されるトークンのポジションを一貫して建てているなら、そのパターンはコホートレベルの分析で検出できる。
- 複数のトークンにまたがるウォレット行動を追跡する。 1回の幸運な取引はノイズだ。10件または11件の上場にわたるパターンはシグナルだ。ウォレットレベルのポジションデータの時系列分析が両者を分ける。
- オンチェーン活動とオフチェーンイベントを相関させる。 ポジション開設を、取引所上場発表、規制当局の決定、企業イベントのカレンダーと照合することで、コンプライアンスチームや調査者が活用できる証拠の軌跡が生まれる。
私たちのデータはHyperliquid上のすべてのウォレットを16の行動コホートに分類する。サイズ別に8つ(Shrimpから Leviathanまで)、全期間PnL別に8つ(Money PrinterからGiga-Rektまで)だ。小さなウォレットが突然、上場発表の数日前にマイナーなトークンで大きく、完璧なタイミングのポジションを建て始めると、その行動の変化はコホートレベルの分析に明確に現れる。
Hyperliquid全体のウォレット行動を追跡する
HyperTrackerのAPIはすべてのウォレットを16の行動コホートに分類する。チャートが動く前に異常なポジション取りを把握しよう。
大局観:法執行はボリュームを追う
パープDEXの出来高は2026年を通じて大幅に成長しており、Hyperliquidがカテゴリーリーダーとして台頭している。出来高が増えるにつれ、規制当局の関心も高まる。Robinhood事件は、DOJがオンチェーンデリバティブ市場を従来の先物市場と同等の重大さで扱うことを示す。
Hyperliquidのオンチェーン透明性が注目度の高い取引活動と交差するのはこれが初めてではない。オンチェーン調査者たちは、複数の機会に大きく精密にタイミングを合わせたポジションを指摘してきた。今回の違いは、連邦検察官が同じ透明なデータを使って刑事事件を構築していることだ。
エコシステムにとって、これは成熟のシグナルだ。監視できる市場には機関投資家の資金が集まる。オンチェーン透明性と、コホートレベルで行動パターンを浮かび上がらせる分析ツールの組み合わせは、自己規制のフィードバックループを生む。悪意ある行為者はコミュニティの調査者やコンプライアンスツールが検知できる痕跡を残し、それが法執行アクションの証拠となり、次の悪意ある行為者を抑止する。
2人の元Robinhoodエンジニアは法廷に臨む。疑惑は裁判まで立証されない。しかし法的理論、つまり商品法はいかなる手段、いかなる取引場所を通じても機密情報を悪用した人物に届くという主張は、今や記録に残った。パープDEXトレーダーへの教訓は実践的だ。オンチェーンで建てたすべてのポジションは、タイムスタンプ付きの永続的な公開記録だ。それを念頭に置いて構築し、取引しよう。