
JPMorgan's Deposit Token Hits Ethereum. What It Means for Perp Liquidity.
By @CoinMarketMan - 19-Oct-2026
JPMorgan의 예금 토큰, 이더리움 상륙. 퍼프 유동성에 미치는 영향.
JPMorgan이 방금 이더리움 메인넷에 은행 예금을 올렸다. JPMorgan 계좌에 실제로 예치된 달러를 토큰화한 것으로, Uniswap이 스왑을 결제하고 Hyperliquid 퍼프가 마진을 청산하는 바로 그 체인 위에 존재한다. 이 토큰의 이름은 JPM Coin(티커: JPMD)이며, JPMorgan의 블록체인 결제 부문인 Kinexys를 통해 오늘 출시되었다.
온체인 퍼프를 거래한다면, 이 사건 자체가 당신의 다음 거래를 바꾸지는 않는다. JPM Coin은 허가형이며, JPMorgan의 KYC 심사를 통과한 기관 고객으로 제한되어 있고, 개방형 DeFi 프로토콜에서 유통될 수 없다. 하지만 이것이 상징하는 무게는 중요하다. 미국 최대 은행이 이더리움 호환 인프라에서 하루 $7 billion의 거래를 결제하겠다고 선언할 때, 유동성, 담보 깊이, 그리고 파생상품 시장의 기관 참여에 대한 파급 효과는 주목할 가치가 있다.
JPMorgan이 실제로 출시한 것
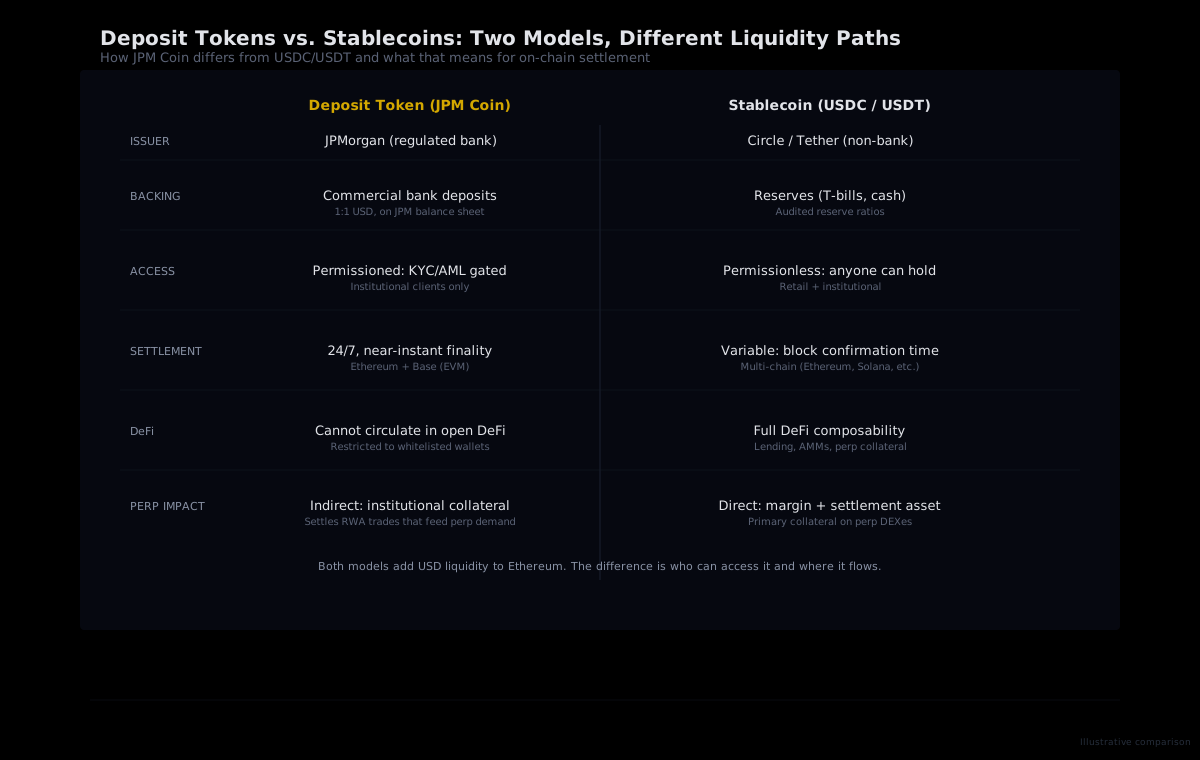
JPM Coin은 JPMorgan에 예치된 상업 은행 예금에 대한 토큰화된 청구권으로, 미국 달러에 1:1로 페깅되어 있다. 비은행 기관이 발행한 스테이블코인(Circle의 USDC, Tether의 USDT)과 달리, JPM Coin은 JPMorgan의 대차대조표 위에 있는 실제 은행 예금을 나타낸다. 이 차이는 중요하다. JPM Coin은 JPMorgan의 대차대조표가 뒷받침하는 상업 은행 화폐다.
이 토큰은 2025년 6월에 시작된 파일럿 단계를 거쳐 2025년 11월 Base(Coinbase의 이더리움 L2)에서 처음 출시되었다. 오늘 이더리움 메인넷으로의 확장을 통해, 승인된 기관 고객들은 전체 EVM 생태계에서 P2P 이체 기능을 갖추게 되었다.
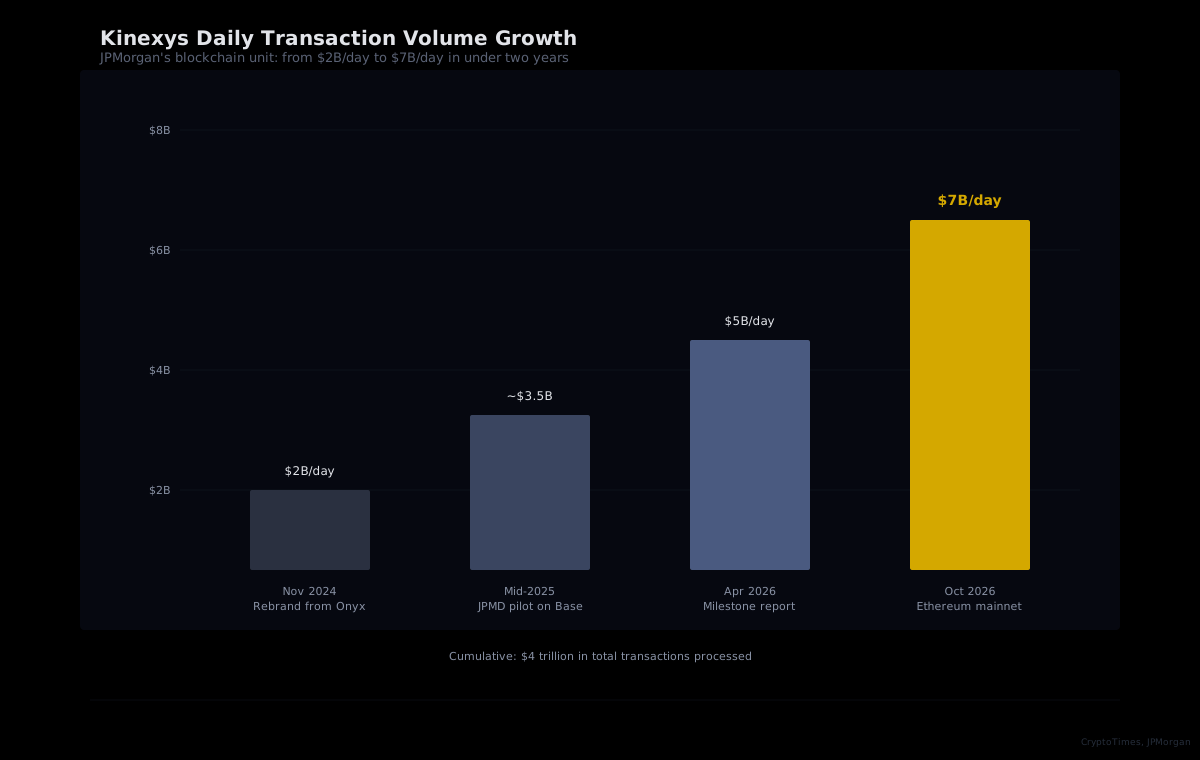
Kinexys(2024년 11월 JPMorgan의 Onyx 부문에서 리브랜딩)는 2년이 채 안 되는 기간에 하루 $2 billion에서 $7 billion으로 성장했다. 이 3.5배의 성장률은 블록체인 기반 결제에 대한 기관 수요를 보여준다. 은행은 이더리움에서 두 개의 토큰화된 머니마켓 펀드도 출시했다. 첫 번째는 2025년 12월, 두 번째(JLTXX)는 2026년 5월이다.
예금 토큰은 스테이블코인이 아니다 (그리고 그 차이는 중요하다)
암호화폐 생태계에는 이미 $100 billion이 넘는 스테이블코인이 퍼블릭 체인에서 유통되고 있다. 그렇다면 Aave나 Uniswap에서도 쓸 수 없는 은행 예금 토큰에 왜 신경 써야 하는가?
두 토큰이 해결하는 문제가 다르기 때문이다. 스테이블코인은 퍼미션리스 디지털 현금이다. 누구든 USDC를 보유하고, 퍼프 DEX에서 마진으로 쓰고, 대출 풀에 예치하거나 AMM에서 스왑할 수 있다. 그 개방성이 강점이다. 예금 토큰은 허가형 기관 화폐다. JPM Coin은 JPMorgan의 컴플라이언스 심사를 통과한 화이트리스트 지갑 사이에서만 이동할 수 있다.
이 차이가 유동성 경로를 결정한다. 스테이블코인은 DeFi로 직접 흘러든다. 예금 토큰은 기관 결제 레일, 토큰화 자산 시장, 그리고 DeFi 인접 담보 레이어로 흘러든다. 둘 다 이더리움에 달러 가치를 더하지만, 서로 다른 통로를 통해서다.
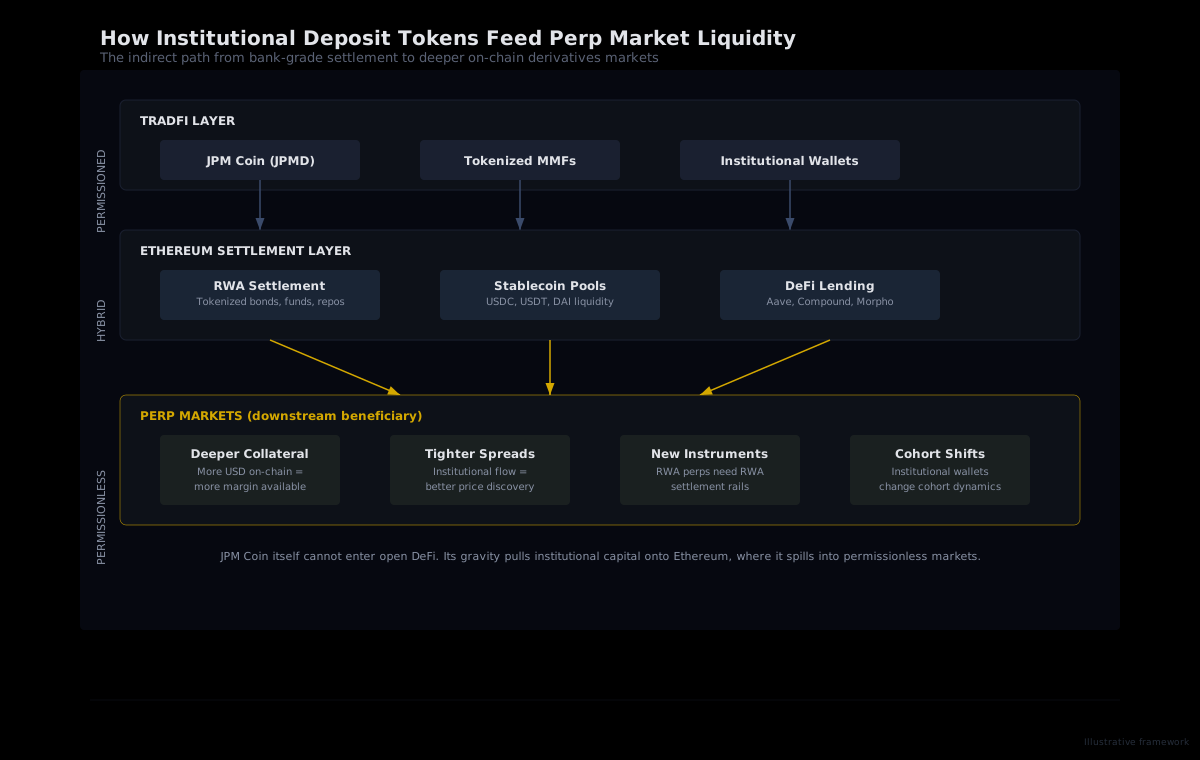
퍼프 트레이더에게 흥미로운 부분은 2차 효과다. 예금 토큰을 통해 RWA 거래(채권, 레포, 펀드 지분)를 결제하는 기관들은 이더리움 결제 레이어에 대한 수요를 만들어낸다. 그 수요는 더 많은 기관 자본을 체인으로 끌어들이고, 이는 결국 퍼프 시장이 의존하는 더 넓은 유동성 풀로 흘러든다. 연결고리는 간접적이지만 실재한다. 이더리움 위에서 기관 결제 활동이 늘어날수록, 퍼프 시장이 활용할 수 있는 자본의 기반 레이어가 깊어진다.
퍼프로 이어지는 기관 유동성 파이프라인
자본의 흐름을 생각해보자. JPMorgan의 기관 고객들은 JPM Coin을 사용해 이더리움 위의 토큰화 자산 거래를 결제한다. 이제 그 고객들은 온체인 인프라를 갖추게 된다. 지갑이 있고, EVM 결제를 이해하며, 퍼블릭 블록체인에서 자금을 이동시키기 위한 컴플라이언스 승인 경로가 생겼다. 그 인프라가 갖춰지면, 같은 기관들이 다른 온체인 시장에 참여하는 데 따르는 마찰이 크게 줄어든다.
이는 이미 RWA 생태계에서 가시화되고 있다. 이더리움에는 3,000개가 넘는 토큰화 자산 프로젝트와 약 $16.9 billion의 RWA 가치가 존재한다. Hyperliquid는 출시 이후 RWA 연동 퍼프(주식, 원자재 등의 HIP-3 자산)를 지원해왔다. 온체인 결제에 익숙한 기관들의 풀이 커질수록, 그 자본의 일부가 헤징, 투기, 또는 수익 전략을 위한 온체인 파생상품으로 흘러드는 것은 자연스러운 수순이다.
흐름은 이렇다. 기관 예금 토큰 결제가 이더리움의 기반 레이어 유동성을 키운다. 그 유동성이 스테이블코인 풀, 대출 시장, DeFi 담보 레이어를 지탱한다. 그 레이어들이 다시 온체인 퍼프 거래소가 의존하는 마진 및 결제 인프라를 공급한다. JPM Coin이 퍼프 DEX에 직접 연결되는 것은 아니다. 다만 퍼프 DEX가 규모 있게 작동하도록 만드는 생태계에 연결된다.
퍼프 트레이더가 실제로 주목해야 할 것
JPM Coin의 출시는 추적할 가치 있는 신호다. 직접 매매할 수 없고, 오늘 퍼프 시장에 대한 직접적인 영향은 없다. 하지만 이것은 당신이 트레이딩하는 유동성 환경에 영향을 미치는 패턴 속에 놓여 있다.
이더리움 TVL과 스테이블코인 유입
이더리움은 현재 DeFi TVL 약 $50 billion을 보유하고 있다. 기관 결제 활동은 중력을 더한다. 토큰화 자산 결제 마일스톤과 맞물려 스테이블코인 민팅과 DeFi TVL이 급등하는지 지켜보라. 이더리움 위의 스테이블코인이 늘어날수록 퍼프 시장에 활용 가능한 마진도 늘어난다.
RWA 퍼프 수요
Hyperliquid는 이미 HIP-3를 통해 주식 및 원자재 퍼프를 상장하고 있다. 더 많은 기관들이 이더리움에서 자산을 토큰화하고 예금 토큰으로 결제할수록, 동일 자산에 대한 헤징 수단의 수요도 커진다. RWA 퍼프는 JPM Coin이 대표하는 기관 도입 사이클과 같은 맥락에서 거래량 증가를 보일 수 있다.
코호트 구성의 변화
기관 자본이 온체인 시장에 진입하면 트레이더 구성이 달라진다. 컴플라이언스를 중시하는 대형 지갑들이 퍼프 시장에 등장하기 시작하면, 그들의 행동 패턴은 리테일 트레이더와 다르다. 포지션을 더 보수적으로 사이징하고, 낮은 레버리지를 쓰며, 포지션을 더 오래 유지하는 경향이 있다. Hyperliquid의 16개 행동 코호트(계좌 규모 기준 8개, 누적 PnL 기준 8개)에 대한 우리의 데이터는 이러한 변화가 발생하는 시점을 실시간으로 포착할 수 있다. 포지션 데이터에서 Whale ($500K-$1M), Tidal Whale ($1M-$5M), 또는 Leviathan ($5M+) 지갑의 비중이 커진다면, 기관급 자본이 온체인 파생상품으로 유입되고 있다는 신호일 수 있다.
복수 은행 토큰화 예금 네트워크
JPMorgan만의 이야기가 아니다. JPMorgan, Citi, Bank of America, Wells Fargo를 비롯한 12개 이상의 은행이 토큰화 예금을 위한 공동 네트워크를 계획하고 있다는 보도가 있다. 이것이 실현된다면, 이더리움에 대한 기관 유동성 테제는 단일 은행의 예금 토큰을 훨씬 뛰어넘는 규모가 된다. 퍼블릭 블록체인 위의 복수 은행 결제 네트워크는 온체인 파생상품으로의 자본 파이프라인을 수십 배 가속화할 수 있다.
큰 그림: TradFi 레일과 DeFi 유동성의 만남
암호화폐 업계는 수년간 기관 도입을 이야기해왔다. 대부분의 논의는 ETF, 수탁 솔루션, 규제 거래소에 집중되었다. 예금 토큰은 다른 무언가를 의미한다. 기관들이 DeFi 프로토콜이 작동하는 바로 그 체인 위에서, 핵심 비즈니스 운영(결제, 결산, 담보 관리)을 위한 네이티브 블록체인 인프라를 구축하는 것이다.
Kinexys Labs의 글로벌 대표 Emma Landriault는 이를 명확히 정리했다. 암호화폐 기업들은 JPMD를 블록체인 결제에 활용하고, 금융 기관들은 거래 결산 및 담보 제공에 활용할 수 있다는 것이다. 그 담보 기능이 바로 연결고리다. 기관 담보가 이더리움에서 결산될 때, 체인의 총 경제적 무게가 커지고, 이는 깊고 유동적인 결제 인프라에 의존하는 모든 프로토콜과 시장에 이익이 된다.
온체인 퍼프 시장에 대한 시사점은 며칠이 아닌 수 분기에 걸쳐 전개된다. 하지만 방향은 분명하다. Hyperliquid는 이미 자체 체인에서 하루 수십억 달러의 퍼프 거래량을 처리하고 있다. 이더리움 결제 레이어가 기관의 무게를 더할수록, 온체인 파생상품으로 흘러드는 자본 기반이 깊어진다. 이는 더 촘촘한 스프레드, 더 많은 마진, 그리고 유동적인 시장을 유지할 수 있는 더 다양한 상품을 의미한다.
Hyperliquid의 코호트를 통해 기관 자본의 이동을 추적하라
HyperTracker는 Hyperliquid의 모든 지갑을 계좌 규모와 누적 PnL 기준의 16개 행동 코호트로 분류한다. 기관 유동성이 온체인 퍼프 시장으로 흘러들면서 지갑 구성, 코호트 포지셔닝, Smart Money의 행동 변화를 하나의 API로 추적할 수 있다.
이 거래의 핵심은 인내심이다
JPM Coin이 내일 당신의 펀딩 비율 계산에 등장하지는 않는다. 이번 주 스탑 설정이나 레버리지를 바꾸지도 않는다. 하지만 이것이 검증하는 테제가 있다. 퍼블릭 블록체인이 기관 금융의 결제 레이어가 되어가고 있다는 것이며, 그 전환은 시간이 지나면서 온체인 파생상품 시장의 깊이와 구조에 실질적인 결과를 가져온다.
비트코인을 사기라고 불렀던 은행이, 이제 비트코인의 이웃 체인에서 달러 예금을 결산하고 있다. 이것이 유동성 신호가 아니라면, 아무것도 그렇지 않다.