
Three L2s Died in 90 Days. Is Your Builder Stack Next?
By @CoinMarketMan - 04-Oct-2026
90일 만에 L2 세 개가 사라졌다. 당신의 빌더 스택은 안전한가?
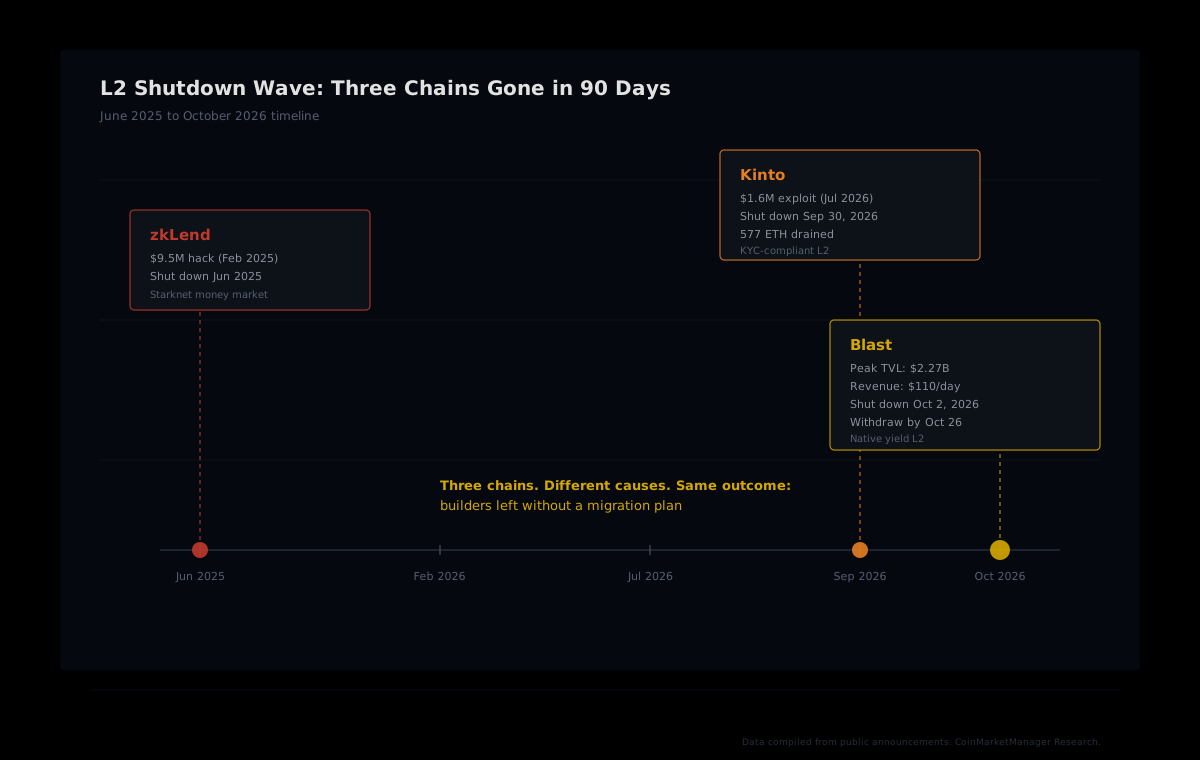
10월 2일, Blast는 운영 비용이 수익을 초과했다는 이유로 이더리움 레이어 2 네트워크를 종료한다고 발표했다. 한때 20억 달러 이상의 예치금을 보유했던 이 체인은 종료 직전 하루 수익이 $110에 불과했다. 사용자들은 10월 26일까지 자금을 출금할 수 있다.
Blast는 약 90일 사이에 종료된 세 번째 L2다. Kinto는 160만 달러 규모의 익스플로잇을 당한 후 9월 30일에 문을 닫았고, zkLend는 2025년 6월 950만 달러 해킹 이후 운영을 중단했다. 세 체인, 세 가지 다른 실패 원인, 하나의 공통된 결과: 해당 체인에 배포했던 빌더들은 아무런 경고도, 마이그레이션 지원도 받지 못했다.
이 글은 이 종료 사태들이 왜 발생했는지, 이 패턴이 L2 이코노믹스에 대해 무엇을 시사하는지, 그리고 빌더들이 체인 종료로 인해 자신의 제품이 함께 무너지지 않도록 스택을 어떻게 구성해야 하는지를 분석한다.
세 L2를 죽인 것들
각 체인은 서로 다른 이유로 사라졌다. 바로 그것이 더 우려스러운 이유다. 단일 버그나 단일 시장 상황의 문제가 아니다. L2의 실패 가능성은 대부분의 빌더들이 생각하는 것보다 훨씬 넓다.
Blast: 처음부터 이코노믹스가 작동하지 않았다
Blast는 2024년 초 투기적 예치금을 끌어모으는 네이티브 수익 모델로 출시됐다. TVL은 2024년 2월 29일 메인넷 출시 전 약 22억 7천만 달러까지 치솟았다. 2026년 10월 초, Blast 위의 DeFi 앱들이 보유한 총 예치금은 약 3,200만 달러로, 최고점 대비 약 99% 감소했다.
체인 수익은 하루 $110까지 떨어진 반면, 인프라 비용은 계속 발생했다. 약 5,100만 달러가 Blast 컨트랙트에 브릿지된 채로 남아 있으며, 그 중 4,660만 달러는 Lido에 스테이킹된 ETH다. 출금 기한은 표준 인터페이스를 통해 10월 26일까지이며, 이후에는 이더리움 L1의 Blast 브릿지 컨트랙트와 직접 상호작용해야 한다.
거버넌스에서 중요한 세부 사항이 있다: 다섯 명의 키홀더가 Blast의 브릿지 컨트랙트를 통제하며, 그 중 세 명만 동의하면 해당 컨트랙트를 변경하거나 출금을 일시 중지할 수 있다. 온체인에 사용자 자금이 있는 빌더라면, 이러한 중앙화 리스크는 배포 전 체크리스트에 반드시 포함되어야 한다.
Kinto: 재기 여력 없는 해킹
Kinto는 기관 트레이더와 규제 대상 기업을 타겟으로 한 Arbitrum 기반의 KYC 준수 L2를 표방했다. 2026년 7월 10일, 공격자가 ERC-1967 프록시 취약점을 악용해 가짜 Kinto 토큰 110,000개를 발행하고 매도하면서 577 ETH(약 160만 달러)를 탈취했다.
해킹 자체는 극복 가능한 수준이었다. Kinto를 죽인 건 그 이후였다: 자금 조달 실패, 부채 증가, 7월부터 무급으로 일해온 팀. 창립자 Ramón Recuero는 피해 사용자 배상을 위해 개인 자금 $55,000을 투입하겠다고 약속했으며, 주소당 최대 $1,100을 지급했다. Kinto는 9월 30일에 종료됐다.
zkLend: 해킹 이후 무너진 신뢰
Starknet 기반의 머니마켓 프로토콜 zkLend는 2025년 2월 12일 익스플로잇으로 950만 달러를 잃었다. 초기 해킹은 버텼지만 사용자 신뢰를 회복하지 못했다. 2025년 6월 운영을 중단하면서, 익스플로잇이 사용자 신뢰를 심각하게 손상시켰고, Bybit과 KuCoin에서의 ZEND 토큰 상장 폐지가 "토큰 유동성과 접근성을 더욱 제한했다"고 밝혔다. 남은 재무 자산 $200,000은 사용자 복구를 위해 사용됐다.
L2 통합 패턴
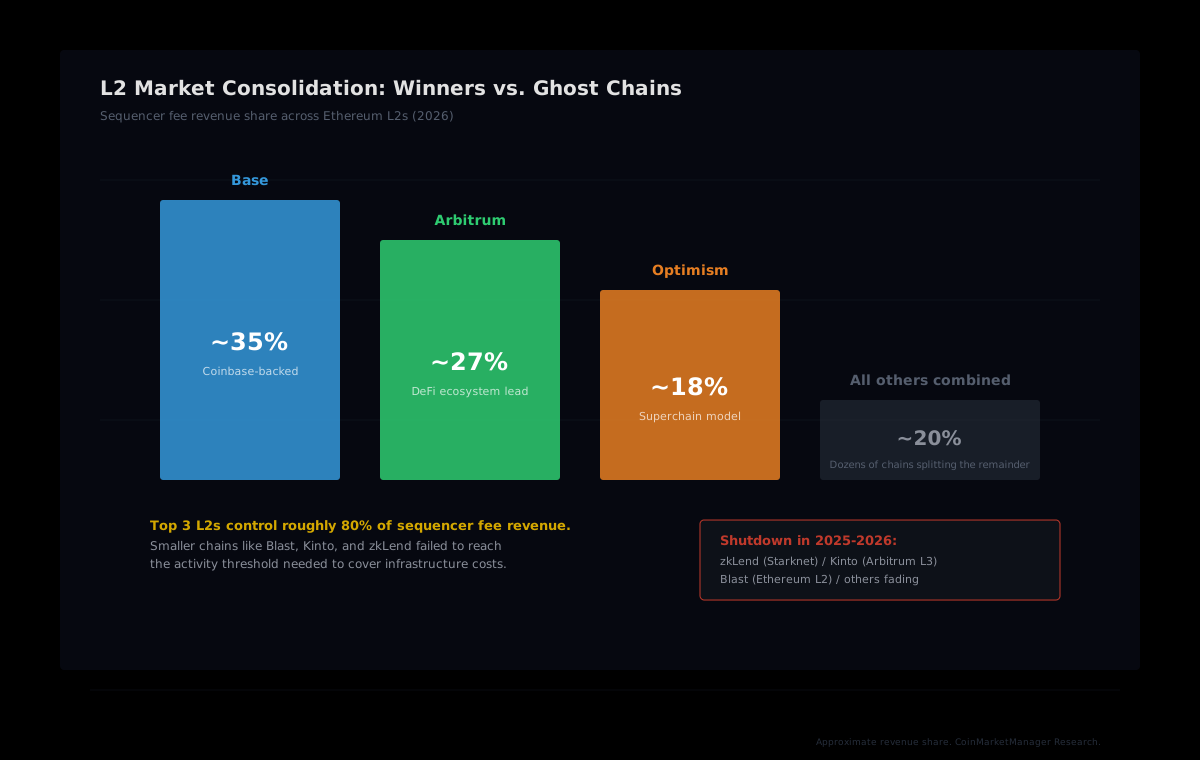
이 세 차례의 종료는 구조적 변화의 징후다. 이더리움 L2 시장은 빠르게 통합되고 있다. Yellow와 BlockEden.xyz의 리서치에 따르면, TVL 기준 상위 세 네트워크(Base, Arbitrum, Optimism)가 전체 시퀀서 수수료 수익의 약 80%를 차지한다. 나머지 체인들은 20%를 나눠 갖는데, 상당수 체인에서 이 수치는 경제적으로 지속 가능하지 않다.
이 패턴은 2019년부터 2022년 사이 중앙화 거래소에서 일어난 일과 유사하다. 수십 개의 거래소가 출시됐고, 소수가 유동성을 장악했으며, 나머지는 서서히 사라졌다. L2의 경우 다른 점은 종료가 기술적인 결과를 수반한다는 것이다: 스마트 컨트랙트에 접근할 수 없게 되고, 브릿지 컨트랙트는 수동 조작이 필요할 수 있으며, 사라지는 체인에 인프라를 구축한 빌더는 실질적인 마이그레이션 비용을 떠안게 된다.
Blast의 하루 수익은 $110였다. 시퀀서 운영, 브릿지 컨트랙트 유지, 보안 감사 비용은 그보다 수십 배 이상이다. 수익이 붕괴하고 토큰 인센티브가 고갈되면, 체인은 운영자에게 짐이 된다.
빌더 입장에서 교훈은 분명하다: 체인 선택은 비즈니스 연속성의 문제다. 단위 이코노믹스가 취약한 체인에 배포하는 것은 스타트업의 독점 API 위에 무언가를 구축하는 것과 같은 종류의 위험을 안고 있다. 기반이 무너지면, 그 위에 쌓인 모든 것도 함께 사라진다.
빌더를 위한 마이그레이션 플레이북
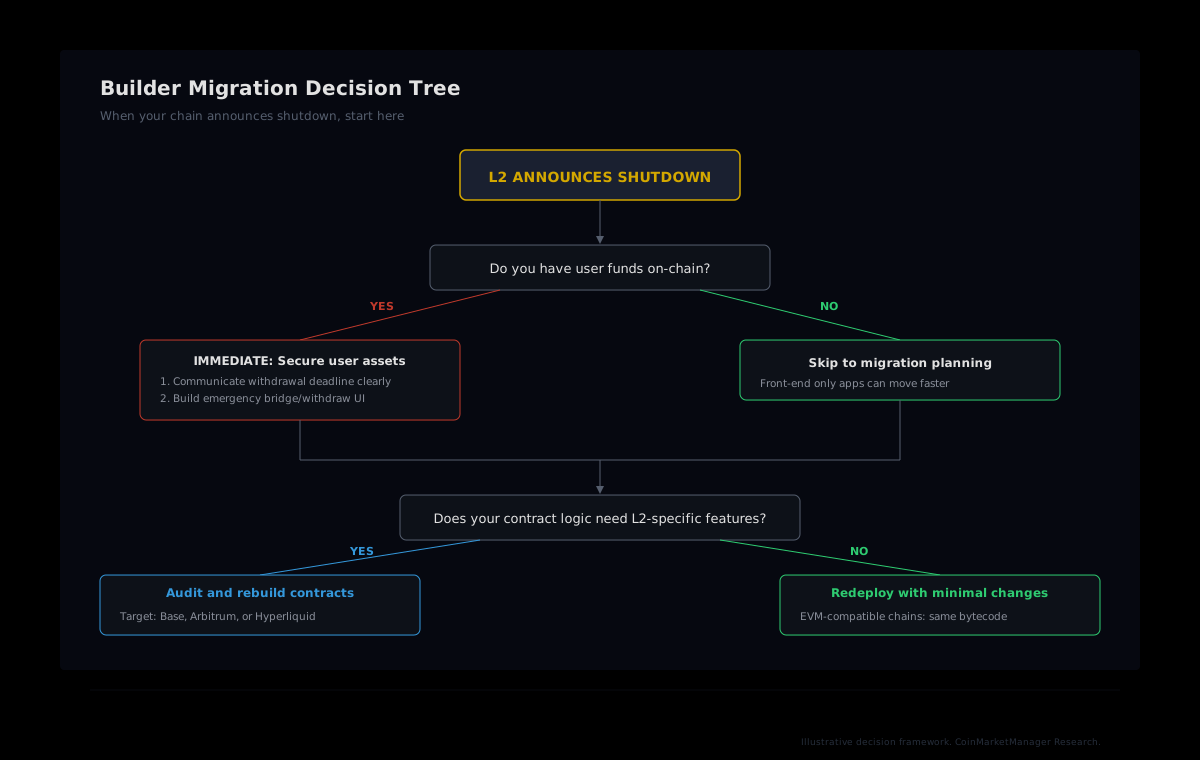
체인이 종료를 발표했거나, 종료 이전에 체인 리스크를 사전에 평가하고 싶다면, 다음은 혼란 속에서도 계획을 잡을 수 있는 프레임워크다.
1단계: 사용자 자산 확보 (며칠이 아닌 몇 시간 내)
프로토콜이 온체인에 사용자 자금을 보유하고 있다면, 처음 24시간 동안 이것만이 중요하다. 모든 채널을 통해 출금 마감일을 명확하게 알려라. 기존 인터페이스가 오프라인이 될 수 있는 체인 전용 인프라에 의존한다면, 비상용 UI를 구축하라. 체인에 브릿지 출금 기간이 있다면(Blast의 10월 26일 마감처럼), 해당 기간이 닫히기 전에 사용자들이 정확한 절차를 알 수 있도록 해야 한다.
Blast의 트레이딩 카드 게임 Fantasy Top은 평생 동안 ETH, BLAST, 리워드를 통해 커뮤니티에 약 2,000만 달러를 반환했다. 사용자를 최우선으로 한 종료 계획을 갖춘 프로젝트는 커뮤니티의 신뢰를 얻었다. 침묵으로 일관한 프로젝트는 그 신뢰를 무너뜨렸다.
2단계: 체인 의존성 감사
새 체인을 선택하기 전에, 현재 무엇에 의존하는지를 정확히 파악해야 한다. 대부분의 빌더들은 체인 특화 통합이 얼마나 깊이 들어가 있는지를 알고 놀란다. 주요 의존성 항목:
- 네이티브 수익 메커니즘: Blast의 ETH 및 USDB 네이티브 수익은 체인 고유 기능이었다. 프로토콜 로직이 이에 의존했다면, 동일한 컨트랙트를 다른 체인에 단순 재배포할 수 없다.
- 오라클 인프라: 체인 특화 오라클 배포(예: zkLend의 경우 Starknet의 Pyth)에 의존한다면, 대상 체인에 맞는 것으로 교체해야 한다.
- 브릿지 컨트랙트: 크로스체인 메시징이나 캐노니컬 브릿지 통합은 전부 다시 연결해야 한다.
- 가스 토큰 전제: 특정 체인의 가스 모델에 최적화된 컨트랙트는 다른 체인에서 다르게 동작할 수 있다. 특히 옵티미스틱 롤업과 zk 롤업 사이를 이동하는 경우 더욱 그렇다.
프로토콜이 호출하는 모든 외부 컨트랙트 주소를 기록하라. 각 컨트랙트(또는 동등한 것)가 대상 체인에 존재하는지 확인하라. 이 의존성 감사가 이후 수 주간의 디버깅 시간을 절약해 준다.
3단계: 대상 체인을 신중하게 선택하라
가장 큰 L2를 선택해 재배포하는 것이 자연스러운 본능이다. 대체로 맞는 판단이지만, 신중하게 결정할 가치가 있다. 핵심 고려 요소:
| 요소 | 평가 기준 | | --- | --- | | 시퀀서 수익 | 체인이 운영 비용을 충당할 만큼 수수료 수익을 창출하고 있는가? 그렇지 않다면, 재무 자산이 얼마나 지속될 수 있는가? | | TVL 추이 | TVL이 증가, 정체, 또는 감소 중인가? TVL 감소는 Blast가 종료 전 보여준 것과 동일한 신호다. | | 빌더 생태계 | 다른 빌더들이 배포하고 있는가? 활성화된 빌더 커뮤니티는 더 좋은 툴링, 더 많은 컴포저빌리티, 더 많은 사용자를 의미한다. | | 거버넌스 구조 | 브릿지를 제어하는 서명자는 몇 명인가? 관리자 작업에 타임락이 있는가? Blast의 3-of-5 멀티시그는 대부분의 빌더가 확인하지 않았던 거버넌스 리스크였다. | | EVM 호환성 | EVM 체인에서 마이그레이션하는 경우, 다른 EVM 체인은 바이트코드를 직접 재배포할 수 있다. non-EVM 체인(zkLend의 Starknet 등)에서 이동하면 컨트랙트를 처음부터 다시 작성해야 한다. |
Blast의 최대 밈코인 Pacmoon은 2024년 8월 Solana로 마이그레이션하고 ARMY로 리브랜딩했다. 이는 non-EVM 마이그레이션으로, 전면 재구축을 의미했다. 제품이 EVM 네이티브라면, 이더리움 L2 간 마이그레이션은 바이트코드가 직접 이식되기 때문에 비용이 훨씬 적다.
4단계: 처음부터 체인에 종속되지 않도록 구축하라
L2 구조 조정에서 얻을 수 있는 가장 중요한 교훈은 아키텍처에 관한 것이다. 오늘 새 제품을 만든다면, 체인이 의존성이 아닌 배포 타겟이 되도록 구조화하라. 구체적으로:
- 데이터 레이어를 추상화하라. 애플리케이션이 온체인 분석(코호트 데이터, 오더 플로우, 포지션 메트릭)을 소비한다면, 체인 특화 컨트랙트에서 직접 읽는 대신 체인에 종속되지 않는 API에서 가져와라. Hyperliquid의 분석이 단일 API 엔드포인트를 통해 제공된다면, 프론트엔드는 데이터가 어느 체인에서 비롯됐는지 신경 쓸 필요가 없다.
- 가능한 비즈니스 로직을 오프체인에 두어라. 스마트 컨트랙트는 결제와 커스터디를 처리해야 한다. 가격 결정 로직, 리스크 모델, 알림 시스템은 자체 인프라에 두어라.
- 여러 체인에 대한 배포 스크립트를 유지하라. Arbitrum과 Base 모두에서 테스트한다면, 비상 시 둘 중 하나로의 마이그레이션이 몇 시간이면 가능하다. 단 하나의 체인에만 배포해 왔다면 마이그레이션에 몇 주가 걸릴 수 있다.
스택에 체인 독립적 분석을 내장하라
HyperTracker의 API는 Hyperliquid에 대한 사전 계산된 코호트 분석, 오더 플로우, 청산 리스크를 빌더들에게 제공한다. 단일 통합, 체인 의존성 없음. 무료 티어 이용 가능.
체인이 죽어가고 있다는 신호들
세 차례의 종료 모두 공식 발표 몇 달 전부터 조기 경고 신호가 있었다. 소규모 L2에 배포되어 있다면 다음 신호들을 주시하라:
- TVL 감소가 회복되지 않는다. Blast는 2년에 걸쳐 22억 7천만 달러에서 3,200만 달러로 떨어졌다. 갑작스러운 붕괴가 아닌 서서히 흐르는 출혈이었다. TVL이 회복 촉매 없이 절반 이상 하락한다면, 그 체인의 수명은 얼마 남지 않은 것이다.
- 토큰 가격 폭락. BLAST는 출시 가격 대비 약 98% 하락했다. 토큰이 죽으면 인센티브 구조가 무너지고, 빌더와 사용자가 떠나며, 죽음의 소용돌이가 가속화된다.
- 수익이 운영 비용 이하로 떨어진다. Blast는 종료 시점에 하루 $110을 벌고 있었다. 시퀀서 비용, 인프라, 보안 지출은 선택 사항이 아니다. 수익이 이를 감당하지 못하면 체인은 재무 자산으로 운영되고, 재무 자산은 결국 바닥난다.
- 빌더 이탈. Pacmoon은 종료 꼭 2년 전인 2024년 8월에 Blast를 떠났다. 주목할 만한 프로젝트들이 이탈하기 시작하면, 아직 공개되지 않은 내부 데이터(팀 참여도, 그랜트 자금, 로드맵 지연)를 보고 판단하는 경우가 많다.
- 거래소 상장 폐지. zkLend의 토큰은 종료 전 Bybit과 KuCoin에서 상장 폐지됐다. 한국의 Upbit과 Bithumb도 Blast 발표 이후 BLAST를 감시 목록에 추가했다. 거래소 상장 폐지나 감시 목록 추가는 강력한 확증 신호다.
퍼페추얼 빌더에게 이것이 특히 중요한 이유
퍼페추얼 선물 빌더들은 사용자 마진을 보유하기 때문에 이 리스크를 더 무겁게 진다. 스팟 DEX의 체인이 죽으면 사용자는 불편함을 겪는다. 퍼프 DEX의 체인이 죽으면 사용자는 담보를 잃을 수 있다. Solana에서 발생한 Drift 익스플로잇(L2 종료와는 별개의 사건)은 약 2억 9,500만 달러의 손실로 이 역학 관계를 명확히 보여줬다.
퍼프 빌더에게 체인 선택은 신탁적 결정이다. 사용자 마진의 모든 달러는 당신이 선택한 체인의 스마트 컨트랙트에 담겨 있다. 그 체인의 브릿지 운영자가 출금을 일시 중지할 수 있다면(Blast의 3-of-5 멀티시그처럼), 사용자가 완전히 이해하지 못할 수 있는 수탁 리스크를 도입한 것이다.
여기서 체인 독립적 데이터 인프라가 전략적 이점이 된다. 트레이딩 분석, 리스크 모델, 알림 시스템이 컨트랙트가 실행되는 체인으로부터 분리되어 있다면, 결제 레이어 마이그레이션은 전면적인 제품 재구축이 아닌 국소적인 엔지니어링 작업으로 한정된다. 우리 데이터는 Hyperliquid의 16개 행동 코호트를 추적하며, API를 통해 통합한 빌더들은 어느 체인이 결제를 처리하든 인텔리전스 레이어를 유지할 수 있다.
구조 조정은 계속될 것이다
Blast는 Paradigm과 Standard Crypto로부터 2,000만 달러를 조달했다. Kinto는 기관의 지원과 컴플라이언스 각도를 갖췄다. zkLend는 기술적으로 가장 야심 찬 L2 프레임워크 중 하나인 Starknet 위에 구축됐다. 자본, 내러티브, 기술만으로는 충분하지 않았다. 중요한 것은 지속 가능한 단위 이코노믹스, 즉 충분한 사용자가 체인 운영 비용을 감당할 만큼의 수수료를 창출하는 것이었다.
2026년 말 L2 시장은 2020년의 거래소 시장과 닮았다. 소수의 승자가 앞서 나가고 있다. Coinbase는 Base를 구축하고 있다. Robinhood는 자체 체인을 출시했다. Optimism은 여러 체인이 인프라를 공유하는 Superchain 모델을 운영한다. 이들은 자본력이 탄탄하고 활성도 높은 네트워크들로, 수익 모델이 작동한다. 수수료 지속 가능성에 대한 명확한 경로 없이 운영되는 소규모 체인들은 시간을 빌려 쓰고 있다.
빌더들에게 올바른 대응은 L2를 피하는 것이 아니다. 데이터베이스나 클라우드 프로바이더를 선택할 때와 동일한 엄격함으로 체인 선택에 임하는 것이다. 수익을 확인하라. TVL 추이를 확인하라. 거버넌스를 확인하라. 그리고 체인이 죽어도 제품이 함께 죽지 않도록 스택을 구성하라.
90일 만에 세 체인이 어둠 속으로 사라졌다. 다음은 예고 없이 찾아올 것이다.