
Two Engineers, 21 Perp Trades, and the DOJ's New Front-Running Playbook
By @CoinMarketMan - 16-Sep-2026
두 엔지니어, 퍼프 거래 21건, 그리고 DOJ의 새로운 선행매매 단속 기준
법무부(DOJ)가 한 가지를 명확히 했다. 탈중앙화 거래소에서 무기한 선물(퍼페추얼 선물)을 거래한다고 해서 미국 상품법의 적용 범위를 벗어날 수 있는 것은 아니다. 2026년 9월 15일, 뉴욕 남부 연방검찰은 전직 Robinhood 엔지니어 두 명을 Hyperliquid의 무기한 선물을 통해 암호화폐 상장 발표를 선행매매(front-running)한 혐의로 상품사기 및 전신사기로 기소했다.
이번 사건은 최초의 사례다. 이전 암호화폐 내부자거래 기소는 상장 전에 실제 토큰을 매수한 인물을 대상으로 했다. 이번에는 피고인들이 온체인 DEX에서 레버리지 무기한 선물 계약을 통해 포지션을 취했으며, 가명성과 파생상품이 보호막이 될 것이라 믿었던 것으로 보인다. 그렇지 않았다.
Hyperliquid에서 개발하거나 거래하는 모든 이에게 이번 사건은 리스크 환경을 새롭게 정의한다. 무슨 일이 있었는지, 왜 중요한지, 그리고 온체인 투명성이 향후 법집행에 어떤 의미를 갖는지 살펴본다.
기소 내용: DOJ의 주장
기소장에는 캘리포니아주 멘로파크 거주 Hefu Chai(36세)와 뉴저지주 저지시티 거주 Huaisong Xiang(Jerry Xiang으로도 알려짐, 30세)이 피고인으로 명시되어 있다. 두 사람 모두 Robinhood 엔지니어로 근무하며 Robinhood Crypto가 어떤 암호화폐 자산을 언제 상장할 것인지에 관한 비공개 정보에 접근할 수 있는 직책을 맡고 있었다.
검찰에 따르면, 두 사람은 2025년부터 2026년 사이에 Robinhood가 곧 상장할 토큰과 연계된 무기한 선물 포지션을 Hyperliquid에서 반복적으로 개설했다. Chai는 최소 10건의 상장 발표에 앞서 거래한 것으로 기소됐으며, Xiang은 최소 11건에 해당한다. 두 피고인 모두 각각 $50,000 이상의 이익을 취한 것으로 알려졌다.
각 피고인은 상품거래소법(Commodity Exchange Act) 위반 1건(최대 징역 10년)과 전신사기(wire fraud) 1건(최대 징역 20년)의 혐의를 받고 있다. Chai는 캘리포니아 북부 연방지방법원에, Xiang은 맨해튼 연방지방법원에서 Ona T. Wang 치안판사 앞에 출석할 예정이다. 이 사건은 SDNY 증권·상품사기 태스크포스가 담당하고 있다.
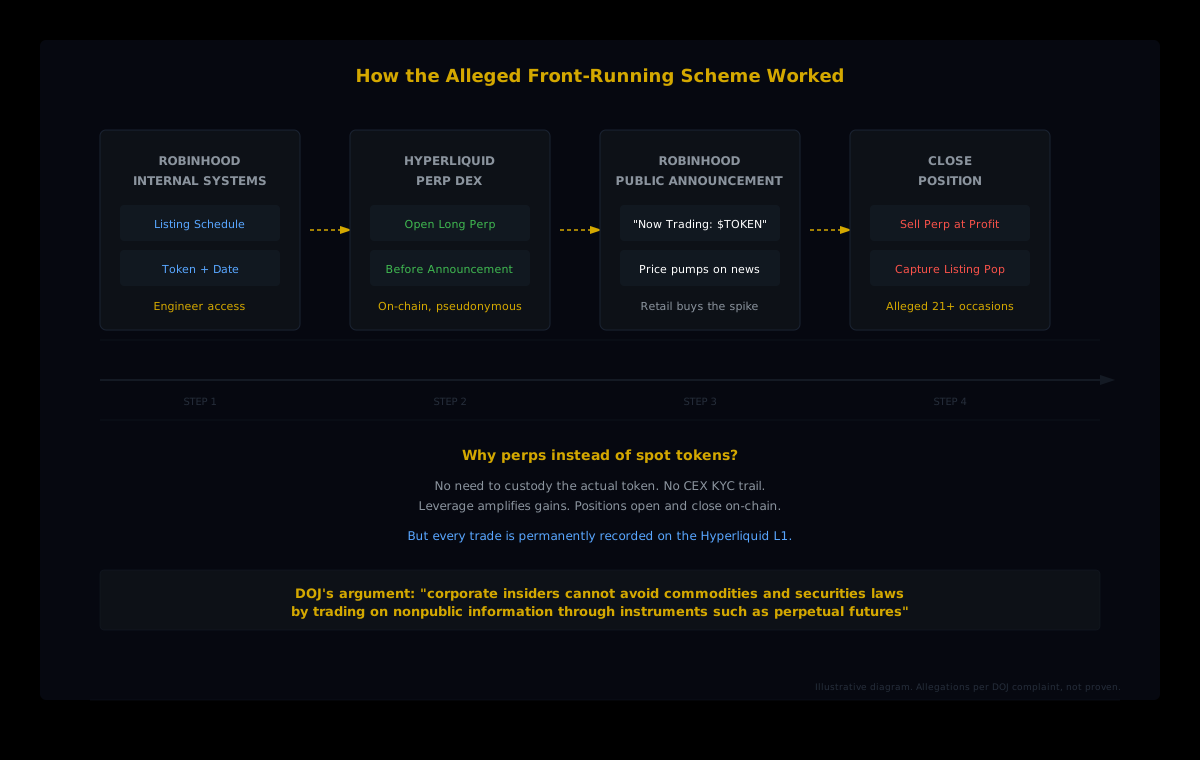
현물 토큰이 아닌 무기한 선물을 택한 이유
2022년 Coinbase 내부자거래 사건에서 DOJ가 "최초의 암호화폐 내부자거래" 기소라 불렀던 그 사건에서, 전직 Coinbase 프로덕트 매니저 Ishan Wahi는 동생과 친구에게 상장 예정 토큰 정보를 흘렸고, 이들은 Ethereum 지갑을 통해 상장 발표 전에 현물 토큰을 매수했다. 방식은 비교적 단순했다. 토큰 매수 후 상장 시 가격 급등을 기다렸다가 매도하는 것이었다.
Robinhood 사건은 구조적으로 다르다. Chai와 Xiang은 기초 토큰을 직접 매수하는 대신 Hyperliquid에서 무기한 선물을 활용했다는 것이 검찰의 주장이다. 이 방식은 내부 정보를 이용해 거래하려는 이에게 전술적으로 몇 가지 이점을 제공한다.
- 토큰 직접 보유 불필요. 무기한 선물은 자산을 실제로 보유하지 않고도 가격을 추종한다. 트레이더는 USDC로 증거금만 예치하면 된다.
- 레버리지로 수익 증폭. 소액의 증거금으로 훨씬 큰 명목 포지션을 통제할 수 있어, 상장 직후 소폭 상승만으로도 과도한 수익이 발생한다.
- CEX KYC 흔적 없음. Hyperliquid는 탈중앙화 L1이다. 사용자는 지갑만 연결해 거래하며, 프로토콜 수준에서 본인 확인이 없다.
- 포지션 개설과 청산이 빠르다. 무기한 선물에는 만기가 없다. 발표 전에 진입하고 수분 내에 청산하면 최소한의 흔적만 남는다.
적어도 이론상으로는 그렇다. DOJ 기소장은 피고인들이 믿었던 것만큼 가명성이 보호막이 되지 않았음을 시사한다.
온체인 투명성의 역설
여기서 사건은 더 광범위한 DeFi 생태계에 흥미로운 시사점을 던진다. 무기한 선물 DEX를 내부자에게 매력적으로 만드는 바로 그 특성, 즉 가명 접근성은 법집행을 오히려 용이하게 만드는 특성과 공존한다. 바로 투명한 공개성이다.
Hyperliquid의 모든 무기한 선물 거래는 L1 트랜잭션이다. 포지션 개설, 청산, 펀딩 지급, 강제청산 등 모든 기록이 온체인에 영구적으로 남아 누구든 조회할 수 있다. 기소가 이루어지기 수개월 전, 독립 연구자들이 이미 의심스러운 지갑 활동을 포착했다.
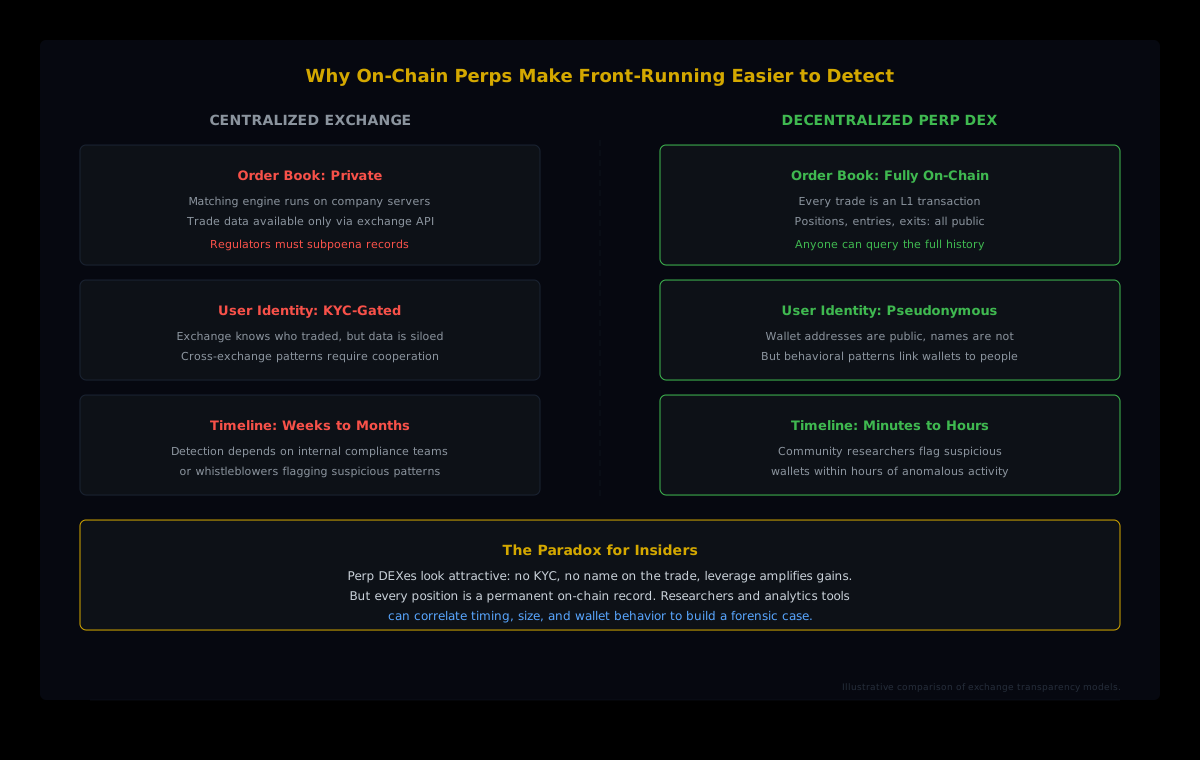
중앙화 거래소의 내부자거래와 비교해보자. CEX에서는 주문장이 비공개이고 매칭이 내부 서버에서 이루어지며, 규제 당국은 거래소 자체에서 기록을 소환장으로 요청해야 한다. CEX에서의 탐지는 내부 컴플라이언스 팀이나 내부 고발자에 의존한다. 무기한 선물 DEX에서는 블록 탐색기나 분석 툴을 가진 누구든 상장 발표 직전에 일관되게 포지션을 개설하는 지갑을 포착할 수 있다.
무엇을 찾아야 하는지 알면 패턴은 명확하다. 한 지갑이 토큰 X의 롱 무기한 선물을 개설한다. 3일 후 Robinhood가 토큰 X의 현물 거래 지원을 발표한다. 가격이 급등한다. 지갑이 포지션을 수익 실현으로 청산한다. 이것이 10번 또는 11번 반복되면 통계적 불가능성은 연방 기소장이 된다.
핵심 법리: 검찰은 기밀 상장 정보가 "트레이더가 규제 거래소가 아닌 온체인 플랫폼을 통해 주문을 처리한다는 이유만으로" 법적 보호를 잃지 않는다고 주장했다. DEX를 사용한다고 해서 사기 행위가 지워지지는 않는다.
Coinbase에서 Robinhood까지: 암호화폐 내부자거래 사건의 진화
2022년 Coinbase 사건이 기준을 세웠다. 상장 예정 토큰 정보를 알고 있던 프로덕트 매니저 Ishan Wahi는 동생 Nikhil Wahi와 친구 Sameer Ramani에게 정보를 흘렸다. 이들은 2021년 6월부터 2022년 4월 사이 최소 14건의 상장 발표에 앞서 토큰을 매수해 최소 $1.5 million의 수익을 올렸다. Ishan은 결국 전신사기 공모 혐의 두 건에 유죄를 인정하며 최초의 암호화폐 내부자거래 유죄 판결을 받은 인물이 됐다.
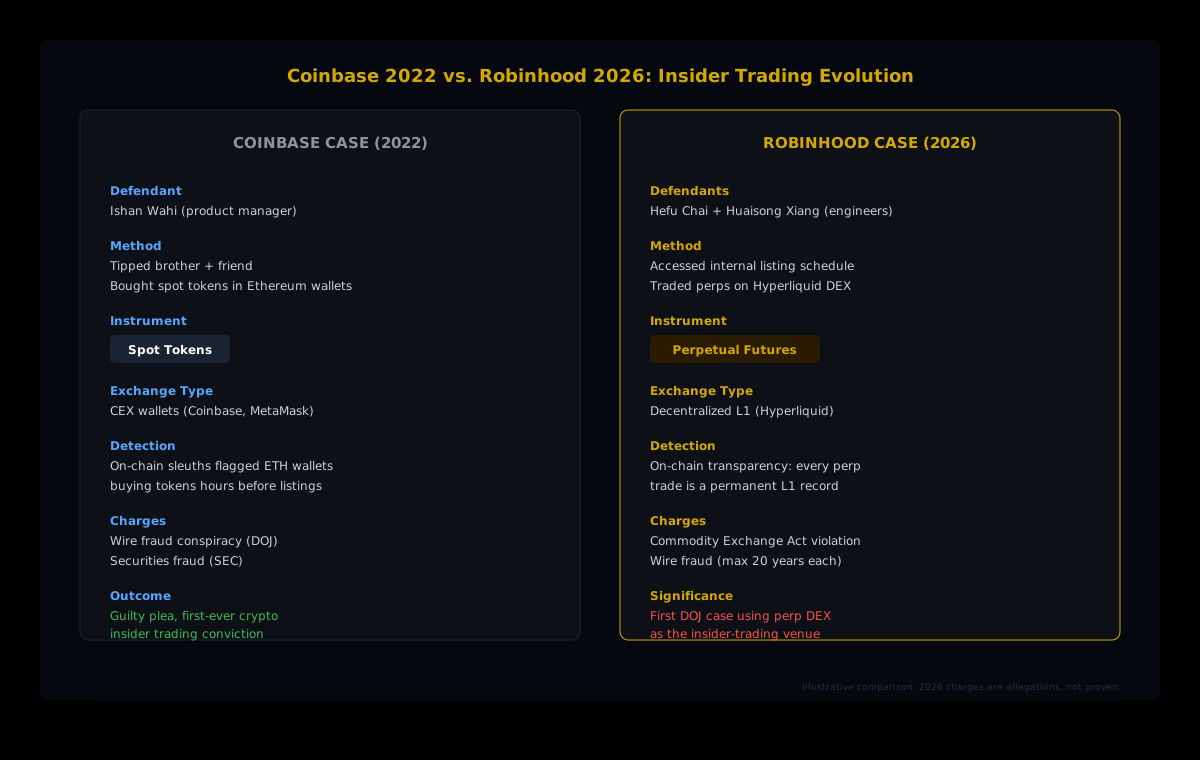
Robinhood 사건은 두 가지 측면에서 법집행의 경계를 확장한다. 첫째, 거래 수단이다. 탈중앙화 거래소의 무기한 선물 계약은 현물 토큰과 다른 규제 분류 체계를 갖는다. 둘째, 거래 장소다. 중앙화 수탁이나 KYC 없이 운영되는 온체인 DEX다. DOJ가 여기서 유죄 판결을 이끌어낸다면, 그 판례는 모든 무기한 선물 DEX에 적용된다. 법적 논거는 거래가 이루어진 플랫폼이 아닌 악용된 정보 자체에 관한 것이기 때문이다.
미국 검사 Jamie McDonald는 이렇게 말했다. "기밀 정보를 빼돌려 파생상품 시장에서 개인적 이익을 위해 거래하는 것은 불법이다."
Robinhood는 수사에 협조하고, 법집행 기관 및 규제 당국에 사건을 신고했으며, 내부자거래에 대한 무관용 원칙을 강조했다.
무기한 선물 DEX 트레이더에게 의미하는 것
Hyperliquid 또는 다른 탈중앙화 파생상품 플랫폼에서 무기한 선물을 거래한다면, Robinhood 사건은 몇 가지 현실을 명확히 한다.
- 가명성은 익명성이 아니다. 지갑은 공개 주소이며, 행동 패턴(타이밍, 규모, 자산 선택)이 오프체인 신원과 연결될 수 있는 지문을 만들어낸다. FBI와 SDNY는 이러한 연결을 실제로 해낼 수 있음을 보여줬다.
- 상품거래소법은 무기한 선물에 적용된다. DOJ는 상품거래소법에 따라 기소했다. 즉, 무기한 선물이 미국 법 적용을 받는 상품 파생상품으로 취급되고 있다는 뜻이다. "탈중앙화"와 "규제 대상"의 구분은 연방 검사들에게 의미가 없다.
- 온체인 데이터는 검찰의 무기다. 개설한 모든 포지션, 모든 진입 가격, 모든 청산, 모든 펀딩 지급은 영구적으로 공개 기록된다. 코호트 수준의 포지션을 추적하는 분석 툴은 소환장이 발부되기 훨씬 전에 이상 행동을 포착할 수 있다.
- 상장 발표를 이용한 알파는 법적 위험이다. 토큰을 상장하는 회사에 재직 중이고, 그 정보를 DEX의 가명 지갑을 포함한 어떤 경로로든 활용해 거래한다면, 법적 노출은 현실이며 최대 합산 징역 30년에 이른다.
개발자들에게: 기능으로서의 온체인 투명성
이번 사건은 오히려 투명한 무기한 선물 DEX 위에서 개발하는 것의 가치를 강화한다. DOJ가 기소를 진행할 수 있었던 것은 바로 Hyperliquid의 온체인 데이터 덕분에 의심스러운 패턴이 드러났기 때문이다. 이는 버그가 아닌 기능이다. 검증 가능하고 투명한 거래 데이터를 제공하는 프로토콜은 시장 건전성의 파트너로 자리매김하며, 이는 기관 자본이 DeFi 파생상품으로 유입될수록 더욱 중요해진다.
Hyperliquid 위에서 분석 레이어를 구축하는 개발자에게, 이 법집행 흐름은 다음을 할 수 있는 툴에 대한 수요를 만들어낸다.
- 발표 전 비정상적 포지션 포착. 어떤 지갑이 며칠 후 주요 플랫폼에 상장되는 토큰에서 일관되게 포지션을 취한다면, 그 패턴은 코호트 수준 분석을 통해 탐지할 수 있다.
- 여러 토큰에 걸친 지갑 행동 추적. 운 좋은 거래 한 건은 노이즈다. 10건 또는 11건의 상장에 걸친 패턴은 시그널이다. 지갑 수준 포지션 데이터의 시계열 분석이 둘을 구분해준다.
- 온체인 활동과 오프체인 이벤트 연결. 포지션 개설 시점을 거래소 상장 발표, 규제 결정, 기업 이벤트 일정과 매핑하면 컴플라이언스 팀과 연구자가 활용할 수 있는 증거 흔적이 만들어진다.
우리 데이터는 Hyperliquid의 모든 지갑을 16개 행동 코호트로 분류한다. 규모별 8개(Shrimp부터 Leviathan까지)와 전체 PnL별 8개(Money Printer부터 Giga-Rekt까지)다. 소규모 지갑이 갑자기 상장 발표 며칠 전, 잘 알려지지 않은 토큰에서 과도하고 완벽하게 타이밍이 맞는 포지션을 잡기 시작한다면, 그 행동 변화는 코호트 수준 분석에서 뚜렷하게 나타난다.
Hyperliquid 전체의 지갑 행동 추적
HyperTracker API는 모든 지갑을 16개 행동 코호트로 분류한다. 차트가 움직이기 전에 비정상적인 포지션을 포착하라.
큰 그림: 법집행은 거래량을 따른다
무기한 선물 DEX 거래량은 2026년 내내 크게 성장했으며, Hyperliquid가 카테고리 선두로 부상했다. 거래량이 늘수록 규제 당국의 관심도 높아진다. Robinhood 사건은 DOJ가 온체인 파생상품 시장을 전통 선물 시장과 동일한 수준으로 다루고 있음을 신호한다.
Hyperliquid의 온체인 투명성이 고프로파일 거래 활동과 교차한 것은 이번이 처음이 아니다. 온체인 연구자들은 여러 차례에 걸쳐 대규모의 정밀하게 타이밍이 맞춰진 포지션을 포착해 왔다. 지금의 차이는 연방 검사들이 동일한 투명 데이터를 이용해 형사 사건을 구성하고 있다는 점이다.
생태계의 관점에서 이것은 성숙의 신호다. 감시받을 수 있는 시장이 기관 자본을 끌어들인다. 코호트 수준에서 행동 패턴을 드러내는 분석 툴과 결합된 온체인 투명성은 자기조절 피드백 루프를 만들어낸다. 나쁜 행위자는 커뮤니티 연구자와 컴플라이언스 툴이 탐지할 수 있는 흔적을 남기고, 이것이 법집행 조치의 근거가 되며, 다음 나쁜 행위자들을 억제한다.
전직 Robinhood 엔지니어 두 명은 법원 출석 날짜를 앞두고 있다. 혐의는 재판까지는 입증되지 않은 것으로 남는다. 그러나 핵심 법리, 즉 상품법이 어떤 수단과 어떤 장소를 막론하고 기밀 정보를 악용하는 당사자에게 적용된다는 것은 이제 공식 기록에 남았다. 무기한 선물 DEX 트레이더에게 교훈은 실용적이다. 온체인에서 취하는 모든 포지션은 타임스탬프가 찍힌 영구 공개 기록이다. 그에 맞게 개발하고 거래하라.