
BlackRock's Bitcoin Buffer ETF Changes the Perp Playbook
By @CoinMarketMan - 20-Oct-2026
ETF BlackRock с буфером для биткоина меняет правила игры на рынке перпетуальных контрактов
BlackRock подала заявку на свой третий Bitcoin ETF. Этот продукт не даёт полного доступа к BTC. Он обменивает потенциал роста на защиту от падения: опционный оверлей на IBIT буферизирует примерно первые 10% убытков в обмен на ограничение прибыли. Продукт называется iShares Bitcoin Managed Protection ETF, тикер PBIT, заявка подана в SEC 19 октября 2026 года.
Подача заявки — не одобрение. PBIT может находиться на регуляторном рассмотрении месяцами. Но сам факт заявки говорит о многом: институциональный спрос на биткоин меняет направление, и это имеет последствия для всех, кто торгует перпетуальными контрактами. Когда крупнейший управляющий активами в мире начинает встраивать защиту от убытков в BTC-обёртку, это сигнал о приходе нового класса капитала. Капитала, который ведёт себя иначе, чем спотовые накопители, двигавшие притоки в IBIT, и иначе, чем трейдеры с плечом, доминирующие на on-chain рынках перпов.
Механика: как работает PBIT
Буферные ETF (их также называют ETF с фиксированным результатом) не новы для TradFi. Calamos, First Trust и Innovator уже предлагают их на акциях. Выход BlackRock в биткоин-буферы и есть сигнал. Структура понятная.
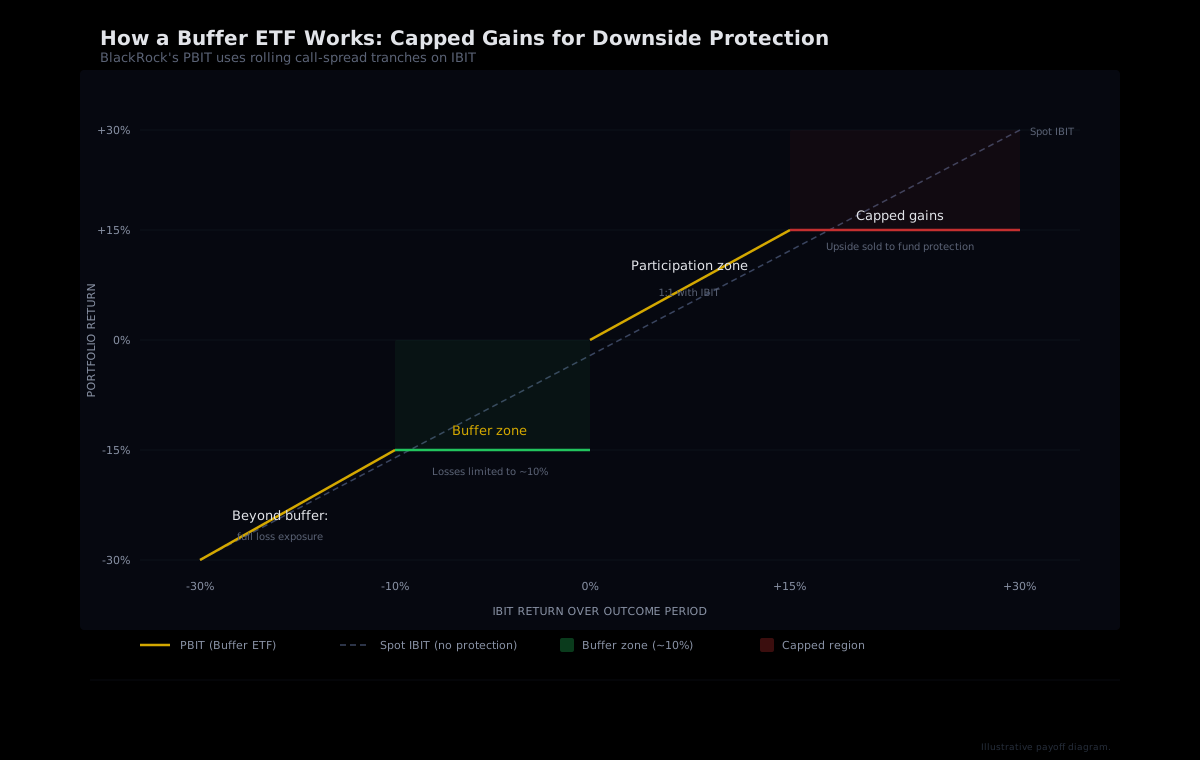
PBIT держит колл-опционы на IBIT (или сопоставимые биткоин-позиции), а не биткоин напрямую. Фонд покупает коллы со страйком ниже референсной цены и продаёт коллы со страйком выше, формируя колл-спред. Премия от продажи коллов с высоким страйком финансирует защиту от убытков. Фонд использует три накладывающихся транша с разнесёнными ежемесячными датами старта, так что каждый месяц один транш закрывается и открывается новый.
Каждый транш нацелен на защиту, начиная примерно с 90% стоимости референсного актива. Это означает: если IBIT падает на 8% за период действия, буфер поглощает убыток. Если IBIT падает на 25%, вы несёте потери сверх первоначального буфера. С другой стороны, кап (устанавливается рыночными условиями на момент старта каждого транша) ограничивает потенциальную прибыль. Аналитик Bloomberg Intelligence Джеймс Сейффарт отметил, что инвесторы откажутся от части роста ради этой защиты.
Почему трейдеры перпов должны следить за защитным продуктом
PBIT создан для инвесторов, которые хотят экспозицию на биткоин без болезненных просадок: пенсионные фонды, консультанты с консервативными мандатами, корпоративные казначейства. Это не те люди, что открывают плечевые лонги на Hyperliquid. Зачем тогда трейдерам перпов обращать на это внимание?
Потому что опционный оверлей, на котором строится PBIT, существует не в вакууме. Он взаимодействует с той же деривативной инфраструктурой, от которой зависит ценообразование перпов.
Потоки опционов просачиваются в ставку финансирования
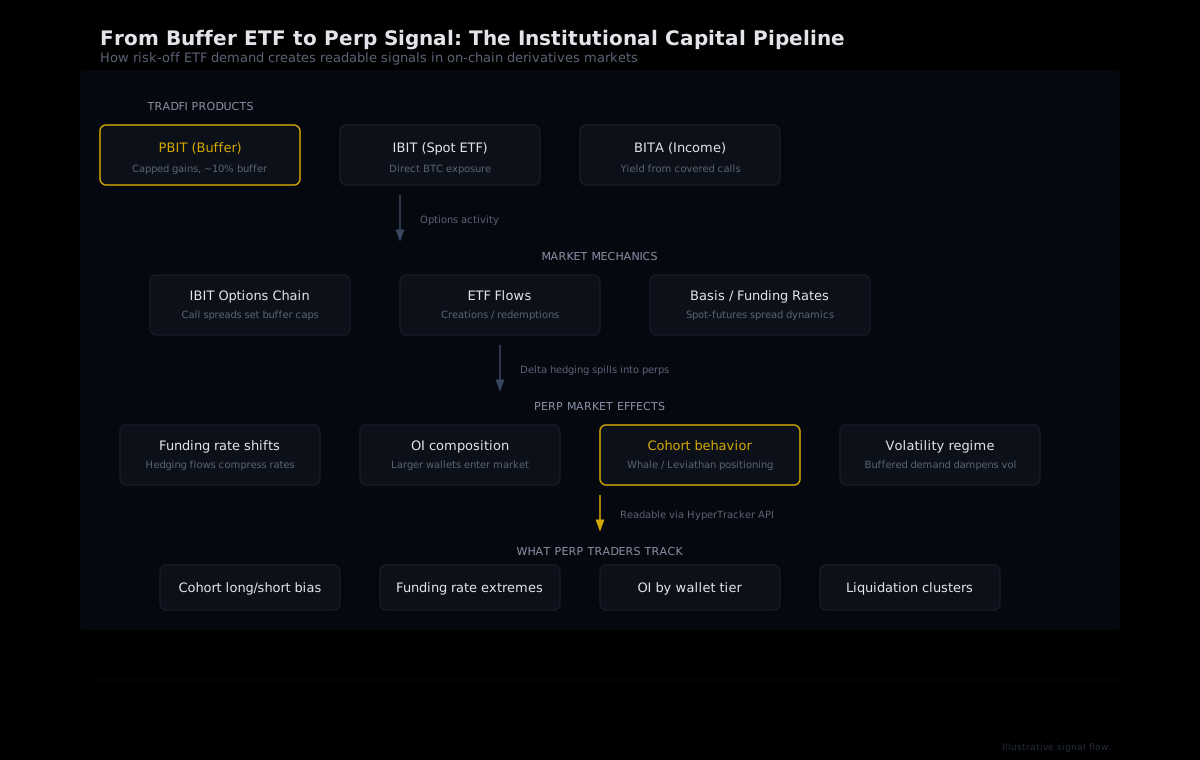
PBIT покупает колл-спреды на IBIT. Это значит, что институциональные маркет-мейкеры на другой стороне этих сделок должны хеджироваться. Когда маркет-мейкер продаёт коллы, он, как правило, покупает базовый актив (или фьючерсы), чтобы оставаться дельта-нейтральным. Когда он покупает путы или продаёт покрытые коллы, он может шортить фьючерсы. Эта хеджирующая активность поступает на рынок фьючерсов CME Bitcoin, а оттуда влияет на динамику ставок финансирования, за которыми следят трейдеры перпов.
Хеджирование структурных продуктов создаёт предсказуемые, ритмичные потоки на рынках опционов и фьючерсов. Поскольку PBIT использует три ежемесячных ролловых транша, на границах траншей будет стабильный опционный поток. Для трейдеров перпов это добавляет новый источник неспекулятивного потока, который может сжимать или расширять базис между спотом и фьючерсами и, как следствие, влиять на ставки финансирования на площадках вроде Hyperliquid, где финансирование рассчитывается ежечасно.
Механика базисной торговли меняется
Кэш-энд-кэрри (лонг спот Bitcoin, шорт фьючерсы для захвата премии) был стандартной институциональной стратегией с момента запуска спотовых ETF. Буферные ETF усложняют картину. Опционный оверлей создаёт гамма-экспозицию для маркет-мейкеров, а значит, их хеджирование динамично: они покупают больше при росте цены, продают больше при падении. Это может усиливать краткосрочные ценовые движения вблизи дат экспирации траншей и сжимать фьючерсный базис в спокойные периоды, когда гамма-хеджирование минимально.
Для трейдеров перпов вывод таков: поведение ставок финансирования может стать более режим-зависимым. В спокойные периоды финансирование может быть ниже (базис сжат хеджирующими потоками), тогда как всплески волатильности вблизи роллов траншей могут создавать кратковременные дислокации ставок финансирования, заслуживающие мониторинга.
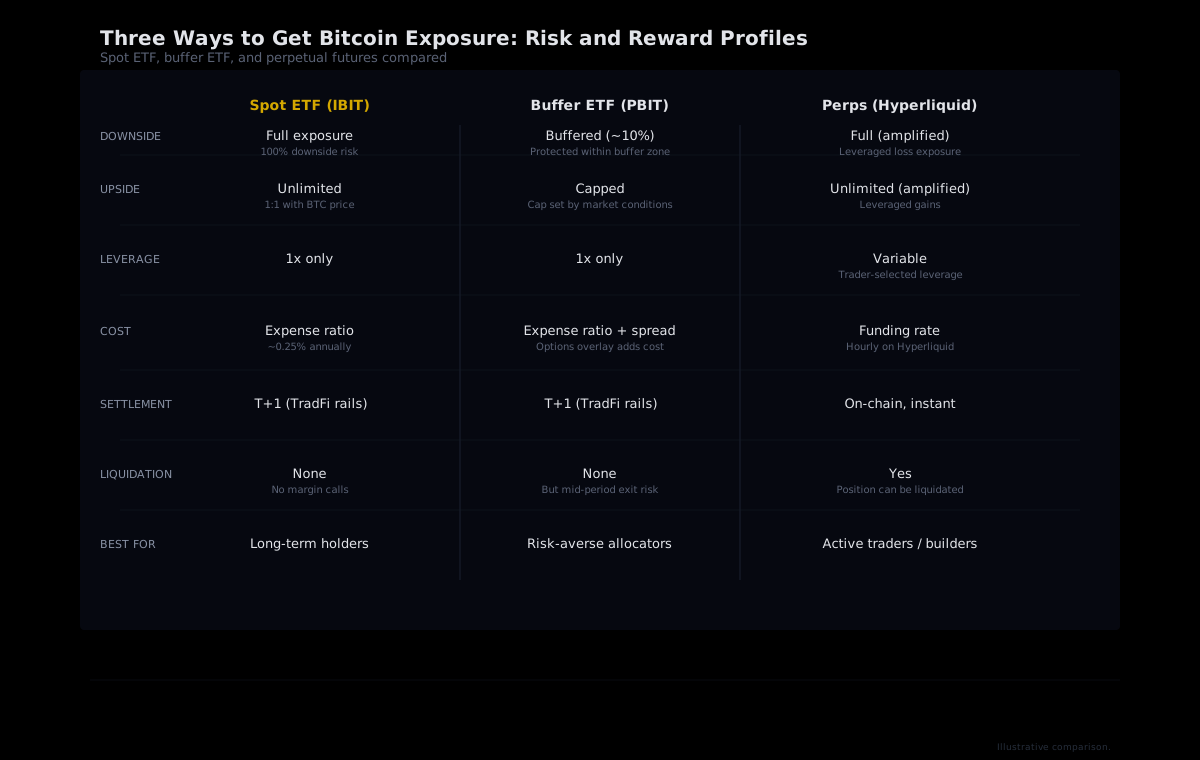
Сигнал институционального спроса
IBIT привлёк $665.2 млн чистых притоков в тот же день, когда BlackRock подала заявку на PBIT. Это крупнейший однодневный результат с октября 2025 года. Двойной сигнал важен: убеждённые покупатели вливали капитал в спотовый IBIT, пока BlackRock одновременно подавала заявку на защитный продукт для аллокаторов, которым нужна комплаенс-обёртка, прежде чем они вообще смогут прикоснуться к биткоину.
PBIT — третья заявка BlackRock на Bitcoin ETF. Первым был сам IBIT, запущенный в январе 2024 года и сейчас управляющий $66.37 млрд чистых активов. Второй — BITA, iShares Bitcoin Premium Income ETF, запущенный в июне 2026 года и генерирующий доходность через продажу покрытых коллов. PBIT завершает продуктовую линейку: чистая экспозиция (IBIT), доходность (BITA), защита (PBIT).
Эта прогрессия говорит о зрелости биткоина как институционального класса активов. Сначала появилась простая спотовая обёртка. Потом — продукт с доходностью. Теперь — защищённая обёртка. Каждый шаг привлекает новый пласт институционального капитала, который прежде оставался в стороне, потому что доступные продукты не соответствовали его мандату. И каждый дополнительный пул институционального капитала меняет состав участников на более широком рынке биткоина, включая его деривативы.
Чтение рынка перпов через институциональную призму
Когда на рынок биткоина приходит новый класс капитала, это отражается в данных — если знать, где смотреть. Институциональные потоки через ETF и структурные продукты следуют закономерностям: они концентрируются вблизи открытия и закрытия рынков, реагируют на макрособытия по предсказуемым временным схемам и создают систематические, а не дискреционные хеджирующие потоки.
On-chain рынки перпов отражают эти сдвиги с запозданием. По мере роста институциональной биткоин-экспозиции через такие продукты, как PBIT, вторичные эффекты проявляются в позиционировании перпов несколькими наблюдаемыми способами:
- Смена режима ставок финансирования: Хеджирование от структурных продуктов добавляет неспекулятивный шортовый поток на рынок фьючерсов, что может снижать ставки финансирования в фазы накопления. Когда ставки финансирования перпов отрываются от спотового тренда, это может сигнализировать о доминировании институционального хеджирования в потоке.
- Изменение состава открытого интереса: Крупные, более консервативные кошельки на рынках перпов, как правило, держат позиции дольше и используют меньшее плечо. Наши данные по 16 поведенческим когортам Hyperliquid (восемь по размеру счёта, восемь по историческому PnL) позволяют отслеживать такие структурные сдвиги. Рост в когортах Whale ($500K-$1M), Tidal Whale ($1M-$5M) или Leviathan ($5M+) на фоне снижения среднего плеча стал бы отпечатком прихода институционально близкого капитала в on-chain.
- Демпфирование волатильности: Буферные продукты по своей природе снижают спрос на биткоин по экстремальным ценам (кап сверху, защита снизу). Опционное хеджирование от PBIT-подобных продуктов добавляет стабилизирующую силу на краях. Для трейдеров перпов это может означать, что крупные направленные движения потребуют большего реального спотового спроса для поддержания, поскольку хеджирование структурных продуктов работает против импульса на экстремумах.
Конкурентный ландшафт: буферные ETF — не только BlackRock
BlackRock — самое громкое имя среди заявителей, но буферные Bitcoin ETF уже имеют ранних участников. Calamos запустил CBOJ — буферный Bitcoin ETF с 100% защитой от убытков и капом на рост, а Innovator и First Trust предлагают собственные продукты с фиксированным результатом, привязанные к биткоину.
Сейффарт отметил, что BlackRock «имеет привычку производить фурор» при выходе на такие рынки. Если PBIT привлечёт значительные активы (а дистрибуционная сеть BlackRock делает это вероятным), опционные потоки от буферных продуктов могут стать структурной чертой ландшафта биткоин-деривативов, а не нишевой сноской.
Комиссия за управление PBIT не раскрыта, а SEC ещё предстоит рассмотреть заявку. Unchained Crypto оценивает, что фонд может стать эффективным примерно в начале января 2027 года, примерно через 75 дней после подачи заявки. Но рынок начинает закладывать последствия задолго до реального запуска продукта.
Практические выводы для трейдеров перпов
Вам не нужно торговать PBIT или даже иметь мнение о том, хороши ли буферные ETF. Важно понимать вторичные эффекты на рынке деривативов, на котором вы торгуете.
- Следите за открытым интересом в опционах IBIT вблизи дат траншей. Три ежемесячных ролловых транша PBIT означают стабильный опционный поток. Когда вы видите всплески открытого интереса в путах/коллах IBIT вблизи конца месяца, это поток структурных продуктов, и он перетечёт в фьючерсы и ставки финансирования.
- Отслеживайте расхождение ставки финансирования со спотовым трендом. Если биткоин растёт, а ставки финансирования остаются плоскими или уходят в отрицательную зону, одним из объяснений служит поглощение спекулятивной премии хеджирующими потоками от буферных и доходных продуктов. Наши данные по позиционированию когорт Hyperliquid помогут определить, объясняется ли приглушённое финансирование институциональным хеджированием или реальным медвежьим настроем розницы.
- Следите за составом когорт на предмет сдвигов по уровням кошельков. Институциональный капитал, приходящий на рынки on-chain деривативов, как правило, концентрируется в более крупных кошельках с меньшим плечом и длинными горизонтами удержания. 16 поведенческих когорт Hyperliquid в HyperTracker могут сигнализировать, когда когорты Whale и Leviathan начинают набирать позиции способами, отклоняющимися от исторических паттернов.
Отслеживайте, как институциональные потоки меняют позиционирование на Hyperliquid
HyperTracker классифицирует каждый кошелёк на Hyperliquid по 16 поведенческим когортам — по размеру счёта и историческому PnL. Когда ETF-капитал начинает менять состав рынков on-chain перпов, это видно в данных о позиционировании раньше, чем где-либо ещё.
Заявка и есть сигнал
PBIT не запущен. Он может не получить одобрения ещё несколько месяцев. Но BlackRock не подаёт документы без умысла. В ту же неделю, когда IBIT зафиксировал крупнейший за год однодневный приток, компания сообщила SEC, что хочет предложить биткоин со страховочной сеткой для институтов, которые пока не могут обосновать чистую спотовую экспозицию на своём балансе.
Для трейдеров перпов сообщение простое: состав участников на рынке биткоина вот-вот станет многослойнее. Покупатели спотовых ETF, охотники за доходностью и теперь буферные аллокаторы — каждый со своим риск-профилем, потребностями в хеджировании и поведенческими паттернами. Опционный оверлей от продуктов вроде PBIT добавляет в стек деривативов новый структурный поток, которого не существовало два года назад. Если вы торгуете перпами, не отслеживая, как дизайн TradFi-продуктов формирует ваш рынок, вы видите лишь часть картины.