
Hyperliquid Exposure Ratio: How Leveraged Is the Whole Market?
By @CoinMarketMan - 14-Oct-2026
Коефіцієнт експозиції Hyperliquid: який рівень кредитного плеча на всьому ринку?
Ринок може бути спокійним на поверхні та повністю перегрітим зсередини. Ціна стабільна, обсяг середній, фінансування ледь коливається біля нуля. Все виглядає нормально. Але якщо перевірити коефіцієнт експозиції, і він показує 5.2x, це означає, що ринок несе п'ять доларів відкритого інтересу на кожен долар perp equity. Один різкий рух — і каскад ліквідацій починається ще до того, як хтось переглянув свою позицію.
Коефіцієнт експозиції — це єдиний показник, який відображає, наскільки весь ринок Hyperliquid зараз закредитований. Це відношення загального відкритого інтересу до загального perp equity по всіх гаманцях. Він відповідає на запитання, яке цінова дія сама по собі не може дати: скільки напруги несе цей ринок прямо зараз?
У цій статті розглядається, що вимірює коефіцієнт експозиції, чому він важливіший за окремі показники кредитного плеча, як читати його на рівні когорт, щоб бачити, які групи трейдерів торгують з великим плечем, і як отримати ці дані через API HyperTracker або сторінку Stats для власного аналізу ринку.
Що насправді вимірює коефіцієнт експозиції
Формула проста:
Коефіцієнт експозиції = Загальний відкритий інтерес / Загальний perp equity
Відкритий інтерес — це сукупна доларова вартість усіх діючих безстрокових позицій на Hyperliquid. Perp equity — це загальна застава (маржа плюс нереалізований PnL) на безстрокових рахунках по всій біржі. Розділіть перше на друге — і отримаєте ефективне кредитне плече в масштабі ринку.
Коефіцієнт 1.0x означає, що позиції точно дорівнюють заставі. Кожен долар відкритого інтересу забезпечений одним повним доларом equity. Це низько закредитований, консервативно позиціонований ринок. Коефіцієнт 4.0x означає, що ринок оперує чотирма доларами умовної вартості на кожен долар застави. Це більш типово і відображає звичайне кредитне плече, яке трейдери використовують на безстрокових ф'ючерсах.
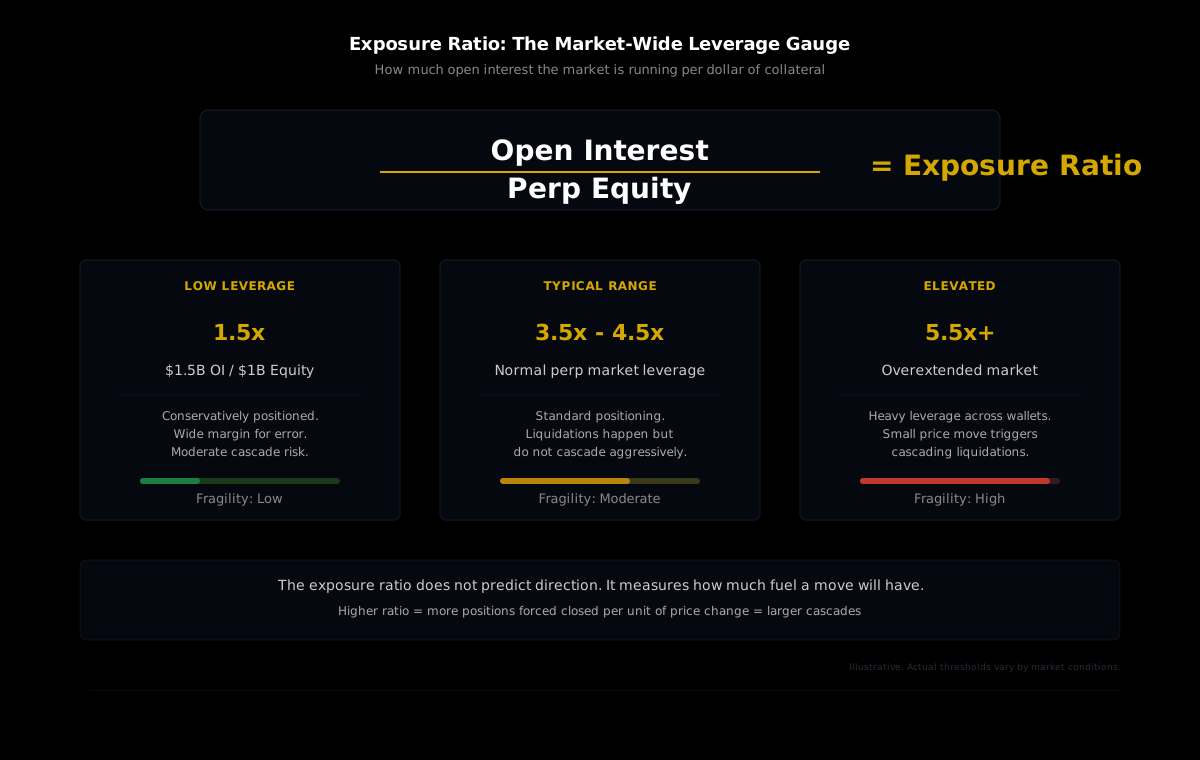
Ключовий момент: це не плече окремого трейдера. Це агрегатне плече всього ринку. Окремі трейдери можуть відкривати позиції з 20x або 50x, але якщо решта ринку торгує з невеликим плечем, загальний коефіцієнт експозиції по біржі залишається помірним. І навпаки: якщо тисячі гаманців використовують скромне плече, агрегований показник все одно може досягати небезпечних рівнів через просте накопичення позицій.
Поточний коефіцієнт експозиції можна переглянути на сторінці Stats HyperTracker за адресою app.coinmarketman.com/hypertracker/stats — він відображається як "Exposure Ratio Distribution: Open Interest vs Perp Equity" із поточним значенням та зміною за 24 години.
Чому агрегатне плече інформативніше за окремі показники
Більшість трейдерів сприймають кредитне плече як особистий параметр. Ви обираєте 5x, 10x, 20x при відкритті позиції, і це число визначає, наскільки ампліфікується ваш PnL. Для управління ризиком власної позиції це точно. Але про вразливість ширшого ринку воно нічого не говорить.
Коефіцієнт експозиції заповнює цю прогалину. Коли загальний по ринку коефіцієнт зростає, це означає, що загальна вартість відкритих позицій збільшується швидше, ніж застава, яка їх забезпечує. Більше трейдерів заходять глибше, або ті самі трейдери нарощують позиції без додавання маржі. Так чи інакше, система в цілому стає більш крихкою.
Це важливо, бо каскади ліквідацій — це колективні події. Коли рух ціни запускає ліквідації, примусові закриття штовхають ціну далі в тому самому напрямку, що запускає нові ліквідації. Тяжкість каскаду пропорційна тому, наскільки закредитованим був ринок до початку руху. Ринок з агрегатною експозицією 2.5x поглине падіння ціни на 3% з помірним обсягом ліквідацій. Той самий ринок при 5.5x побачить, як каскад ліквідацій посилює рух.
Коефіцієнт експозиції — це індикатор наповненості ринкового порохового погреба. Він не передбачає, звідки прилетить іскра. Він показує, наскільки потужним буде вибух, коли вона з'явиться.
Читання коефіцієнта разом із ціною та відкритим інтересом
Повну цінність коефіцієнт експозиції розкриває в контексті напрямку відкритого інтересу та напрямку ціни. Ось як виглядають комбінації:
| Коефіцієнт експозиції | Напрямок OI | Що це означає | Рівень ризику | | --- | --- | --- | --- | | Зростає | Зростає | Нові позиції відкриваються з вищим плечем. Ринок розтягується. | ПІДВИЩЕНИЙ | | Зростає | Стабільний | Застава виводиться, позиції залишаються відкритими. Гаманці забирають маржу. | ПІДВИЩЕНИЙ | | Стабільний | Зростає | OI зростає, застава зростає пропорційно. Здорове розширення. | НОРМАЛЬНИЙ | | Падає | Падає | Позиції закриваються. Відбувається делевередж, можливо після каскаду. | ВІДНОВЛЕННЯ | | Падає | Стабільний | Заходить нова застава. Ринок зміцнює свою базу. | ЗДОРОВИЙ |
Найнебезпечніша комбінація — зростаючий коефіцієнт експозиції на тлі трендового ринку. При стійкому висхідному тренді трейдери схильні нарощувати позиції та використовувати нереалізований прибуток як маржу для нових входів. Коефіцієнт зростає, бо умовна вартість збільшується швидше, ніж нові депозити equity. Поки тренд триває, конструкція тримається. Щойно він розгортається, нереалізований прибуток випаровується, ефективна маржа скорочується, і коефіцієнт злітає ще вище — прямо перед початком каскаду.
Найздоровіша конструкція — коефіцієнт, що падає, при стабільному або зростаючому OI. Це означає, що відкритий інтерес забезпечується більшою кількістю застави на одиницю. Позиції можуть зростати, але маржинальна база зростає швидше. Це відображає ринок, де учасники додають equity та зберігають дисципліну.
Експозиція на рівні когорт: тут живе справжній сигнал
Загальний по біржі коефіцієнт експозиції — корисний макрогаджет, але він приховує критичне запитання: які когорти рухають це кредитне плече?
Наші дані розбивають це через endpoint /segments/{segmentId}/bias-history, який повертає exposureRatio як частину структури даних кожного знімка. Кожен рядок в історії містить коефіцієнт для конкретної когорти на конкретний момент часу. Ви отримуєте 16 значень — по одному на когорту — кожне з яких показує, наскільки закредитована ця конкретна група трейдерів.
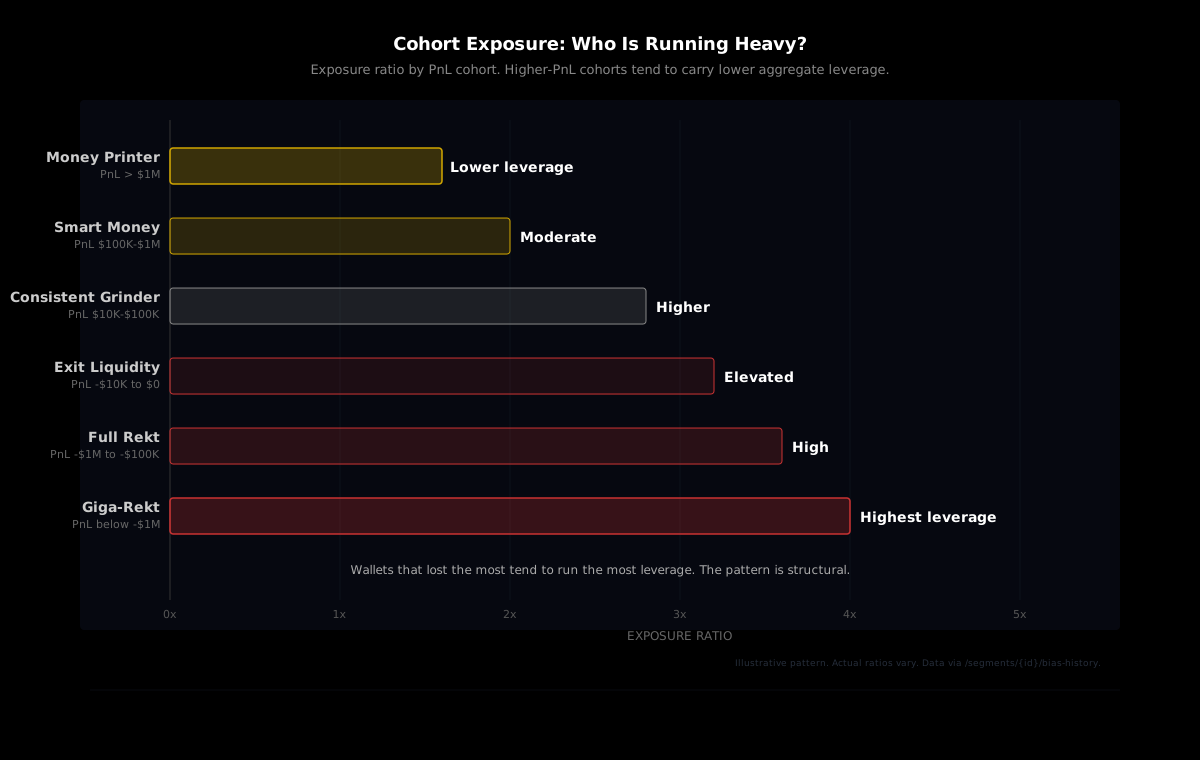
Закономірність, яка повторюється: когорти з найвищим PnL (Money Printer, Smart Money) мають нижчий коефіцієнт експозиції, ніж когорти, що зазнають збитків (Full Rekt, Giga-Rekt). Успішні трейдери в середньому використовують менше плечей, ніж невдалі. Це не збіг. Менше плече означає більший запас на помилку, повільніше настання ліквідації та більше часу, щоб виявитися правим. Більше плече означає тісніші стопи, швидшу ліквідацію та менший простір для роботи угоди.
Коли ви бачите, що агрегований коефіцієнт зростає, а експозиція Money Printer залишається стабільною, це говорить про те, що зростання плеча забезпечують когорти з нижчим PnL. Історично, коли роздрібні трейдери підштовхують коефіцієнт вгору, поки розумні гроші тримаються, наступне розгортання є болючішим, бо позиції, що формують це плече, перебувають у найслабших руках.
Зворотна ситуація теж показова. Коли експозиція Money Printer починає зростати, це означає, що найприбутковіші гаманці на біржі свідомо беруть на себе більше ризику. Це не гарантія, що угода спрацює, але це вагомий сигнал — адже ці гаманці заробили свою класифікацію, вгадуючи напрямок частіше, ніж помилялися.
Отримання коефіцієнта експозиції через API
Є два способи отримати доступ до даних про коефіцієнт експозиції: сторінка Stats HyperTracker в дашборді та API.
Дашборд
Сторінка Stats за адресою app.coinmarketman.com/hypertracker/stats показує загальний по біржі коефіцієнт експозиції із зміною за 24 години. API-ключ не потрібен. Це найшвидший спосіб перевірити поточний стан перед торговою сесією.
API: експозиція по когортах у часі
Для отримання історії експозиції по когортах використовуйте endpoint GET /segments/{segmentId}/bias-history. Відповідь містить масив знімків, де кожен рядок відповідає структурі, визначеній у historySnapshotStructure:
[timestamp, bias, exposureRatio, openValue, openLongValue, openShortValue, activePerpEquity]
Ось практичний приклад, який отримує коефіцієнт експозиції для когорти Money Printer (segment ID 8) та когорти Giga-Rekt (segment ID 15) за останні 7 днів:
import requests
from datetime import datetime, timedelta

API_BASE = "https://ht-api.coinmarketman.com/api/external"
headers = {"Authorization": "Bearer YOUR_JWT_TOKEN"}

# Pull 7 days of exposure ratio for two cohorts
start = (datetime.utcnow() - timedelta(days=7)).strftime("%Y-%m-%dT%H:%M:%S.000Z")

cohorts = {
    "Money Printer": 8,   # All-time PnL > $1M
    "Giga-Rekt":     15,  # All-time PnL below -$1M
}

for name, seg_id in cohorts.items():
    resp = requests.get(
        f"{API_BASE}/segments/{seg_id}/bias-history",
        headers=headers,
        params={"start": start}
    ).json()

    # historySnapshotStructure:
    # [timestamp, bias, exposureRatio, openValue,
    #  openLongValue, openShortValue, activePerpEquity]
    history = resp.get("history", [])
    if history:
        latest = history[0]  # newest first
        exposure = latest[2]  # exposureRatio is index 2
        print(f"{name}: exposure ratio = {exposure:.2f}x")
За замовчуванням endpoint повертає дані приблизно з інтервалом у 2 години. При заданому параметрі start ви отримуєте знімки, починаючи з липня 2025 року. Цього достатньо, щоб побачити, як змінювалися патерни кредитного плеча по когортах протягом кількох ринкових циклів.
Повноцінний аналіз передбачав би ітерацію по всіх 16 когортах із паралельним відображенням коефіцієнтів, але порівняння Money Printer і Giga-Rekt охоплює ключовий сигнал розбіжності. Безкоштовний тариф — 100 запитів на день — дозволяє робити щоденні перевірки по кількох когортах без виходу за ліміт.
Як додати попередження про рівень плеча у свій робочий процес
Найпростіший спосіб використовувати коефіцієнт експозиції — як фільтр перед відкриттям угод. Високий коефіцієнт не означає "не торгуй". Він означає "ринок крихкий, тож розмір позиції відповідно".
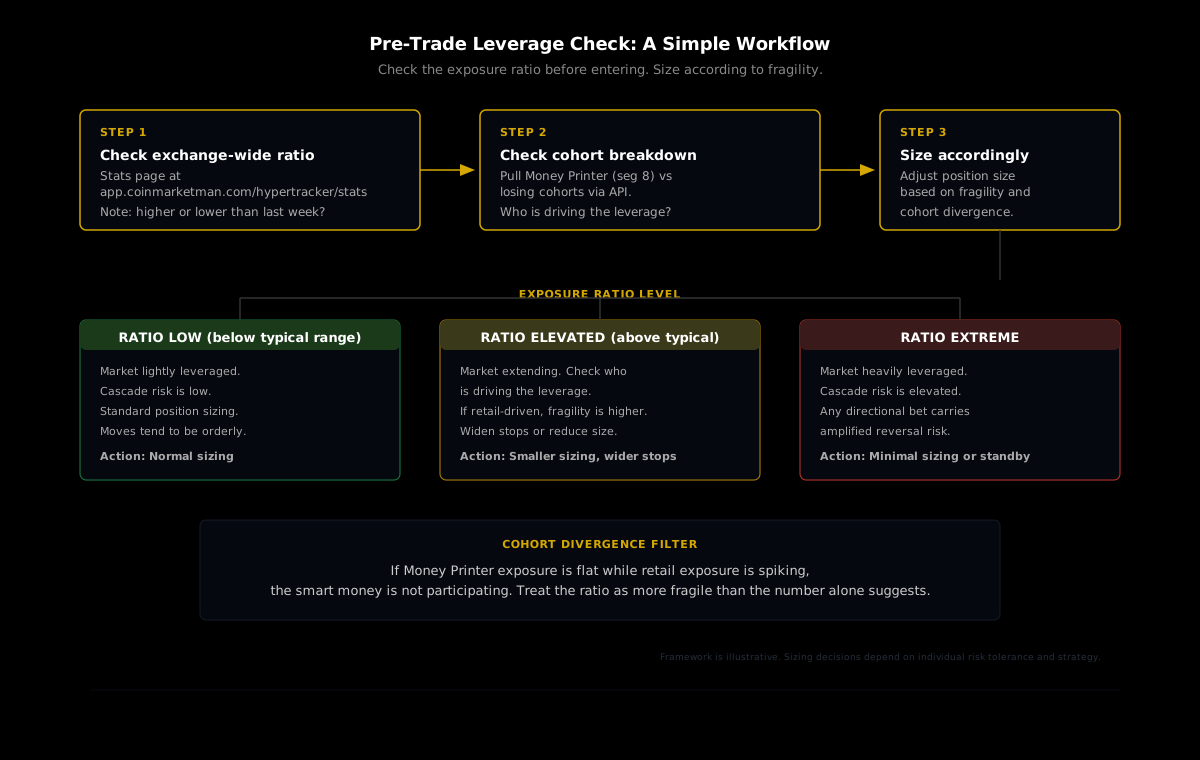
Проста схема:
- Перевірте загальний по біржі коефіцієнт експозиції на сторінці Stats перед торговою сесією. Зверніть увагу, вищий він чи нижчий порівняно з минулим тижнем.
- Перевірте розбивку по когортах. Отримайте коефіцієнти експозиції для Money Printer (segment 8) та однієї-двох когорт, що зазнають збитків. Якщо плече роздрібних трейдерів підвищене, а плече розумних грошей стабільне, крихкість сконцентрована в слабких руках.
- Коригуйте розмір позиції залежно від крихкості. Коли агрегована експозиція підвищена та рухається за рахунок роздрібних трейдерів, ймовірність раптового каскаду вища. Це не говорить вам про напрямок руху. Це говорить, що його масштаб буде посиленим. Зменшуйте розмір, коли коефіцієнт підвищений, або розширюйте стопи, щоб врахувати волатильність, яку спровокує каскад ліквідацій.
Коефіцієнт експозиції оновлюється приблизно кожні 30 хвилин у рамках циклу оновлення стану HyperTracker. Для трейдерів, які тримають позиції годинами або днями, достатньо перевірки перед сесією. Для розробників, які будують автоматизовані системи, endpoint /segments/{segmentId}/bias-history надає часовий ряд, необхідний для програмного налаштування порогів та сповіщень.
Що коефіцієнт не може вам сказати
Коефіцієнт експозиції — це структурний показник. Він показує, наскільки закредитований ринок, але нічого не каже про те, в який бік відбудеться розгортання. Ринок з агрегатною експозицією 5x може розгортатися через лонг-сквіз (лонги ліквідуються, ціна падає) або через шорт-сквіз (шорти ліквідуються, ціна злітає). Плече саме по собі — це паливо. Іскра визначає напрямок.
Він також не враховує розподіл позицій. Агрегована експозиція 4x, де більша частина умовної вартості зосереджена в BTC та ETH, — це зовсім інший профіль ризику порівняно з 4x, де вона сконцентрована в неліквідних ринках HIP-3. Те саме кредитне плече на тонкому ринку створює значно більший ризик каскаду, бо там менше ліквідності для поглинання примусових закриттів.
Нарешті, коефіцієнт — це знімок. Він показує поточний стан, але умови кредитного плеча можуть змінюватися швидко. Великий депозит equity від кіта може суттєво знизити коефіцієнт за одне оновлення стану. Відкриття великої позиції без нової equity може його різко підвищити. Сприймайте коефіцієнт як термометр поточного стану. Він вимірює умови прямо зараз, а не майбутні рухи.
Кожен трейдер має в голові модель того, скільки ризику несе ринок. Найчастіше ця модель будується на ціновій дії та інтуїції. Коефіцієнт експозиції замінює здогад числом. Це число пряме, але чесне — і саме воно визначає, чи перетвориться рух ціни на 2% на легку брижу чи на цунамі.
Перевірте коефіцієнт експозиції перед наступною угодою
Сторінка Stats показує загальний рівень кредитного плеча на біржі в режимі реального часу. API розбиває його по когортах із місяцями історії. Безкоштовний тариф включає 100 запитів на день, картка не потрібна.