
Richard Heart's Arrest Crashed HEX 64%. Founder Risk Is the Trade.
By @CoinMarketMan - 15-Oct-2026
Арешт Річарда Харта Обвалив HEX на 64%. Ризик Засновника — Це Угода.
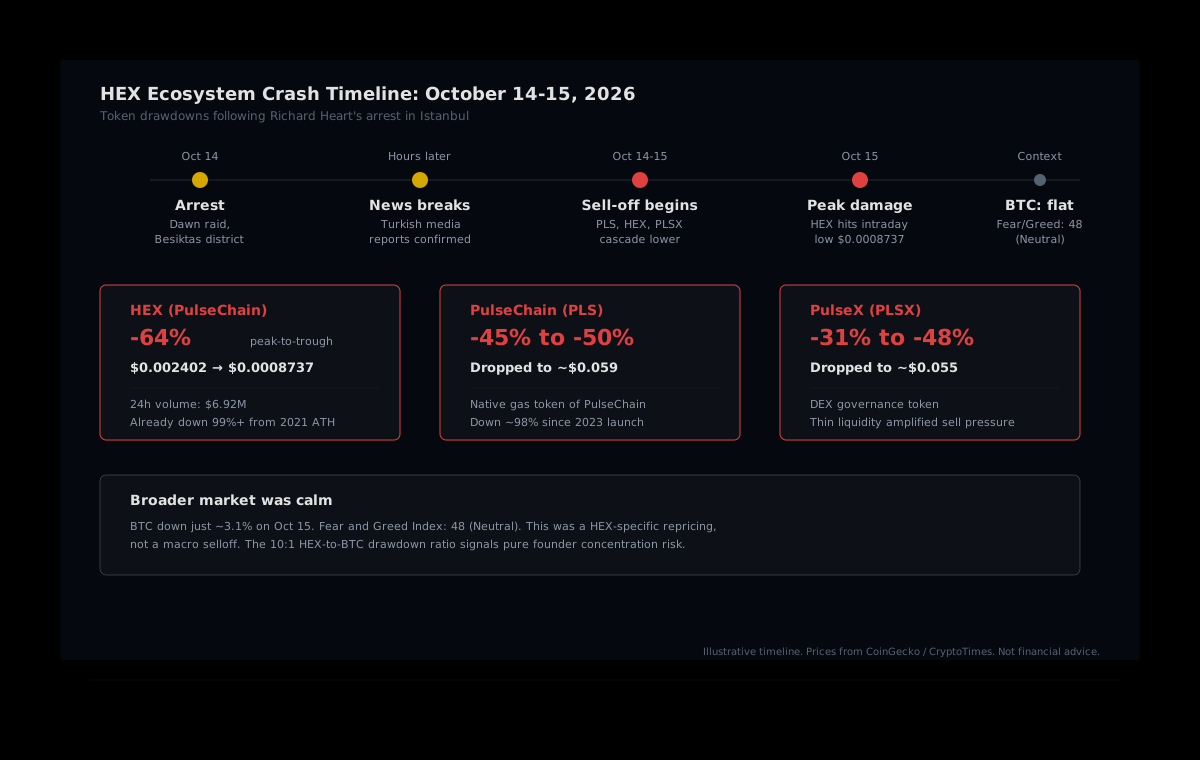
Річарда Харта заарештували в Стамбулі 14 жовтня 2026 року. Протягом кількох годин HEX на PulseChain впав з $0.002402 до внутрішньоденного мінімуму $0.0008737 — просідання від піку до дна склало близько 64%. Нативний токен PulseChain впав на 45–50%. PulseX втратив 31%. Bitcoin тим часом знизився приблизно на 3.1% того самого дня.
Індекс страху та жадібності CoinMarketCap показував 48. Нейтрально. Це не було макроекономічним зливом. Це була переоцінка однієї екосистеми навколо однієї людини з коефіцієнтом просідання 10:1 між HEX та Bitcoin. Цей епізод — найчіткіша жива демонстрація ризику концентрації навколо засновника в криптовалюті цього року, і він містить уроки для кожного, хто торгує або будує на платформах безстрокових ф'ючерсів, таких як Hyperliquid.
Ця стаття розбирає, що сталося, чому токени, прив'язані до однієї особистості, мають структурну крихкість, і як когортна аналітика може допомогти трейдерам і розробникам читати такі ситуації до, під час і після краху.
Стамбульський Світанковий Рейд
Турецька поліція і Національна розвідувальна організація (MIT) затримали Харта в резиденції в престижному стамбульському районі Бешикташ. Його дружина також була взята під варту. Офіцери вилучили $4 мільйони готівкою, 64 розкішних годинники (53 Rolex, 11 Patek Philippe), вогнепальну зброю, боєприпаси, обладнання для майнінгу криптовалюти та зашифровані холодні гаманці для зберігання.
Арешт стався після червоного сповіщення Інтерполу, виданого на запит Фінляндії у грудні 2024 року. Основне звинувачення — кваліфікована ухилення від сплати податків з нібито кількасот мільйонів євро несплачених податків у 2020–2024 роках. Фінські органи також переслідують Харта у зв'язку з нападом.
Харт, справжнє ім'я якого Річард Джеймс Шулер, раніше був звинувачений SEC у 2023 році у залученні понад $1 мільярда через незареєстровані пропозиції цінних паперів через HEX, PulseChain і PulseX. У скарзі стверджувалося, що щонайменше $12 мільйонів було привласнено на предмети розкоші, включаючи чорний діамант вагою 555 карат під назвою "The Enigma". Справа була закрита у лютому 2025 року через відсутність юрисдикції США, і SEC вирішила не подавати апеляцію. Затримання у середу випливає з розслідування Фінляндії — окремої правової теорії в іншій юрисдикції.
Чому Токен Впав Сильніше За Ринок
Добовий обсяг торгів HEX злетів до $6.92 мільйона, оскільки власники поспішили вийти. Але розпродаж оголив структурну проблему, що сягає глибше за один арешт. HEX вже втратив понад 99% від свого піку 2021 року поблизу $0.44. Газовий токен PulseChain втратив близько 98% від свого запуску у 2023 році.
Крах спричинила не нова інформація про код протоколу чи його механіку в мережі. Технічно нічого не змінилося. Змінився юридичний статус людини, навколо якої крутиться наратив токена, адже для таких проєктів, як HEX, засновник і є ціннісною пропозицією.
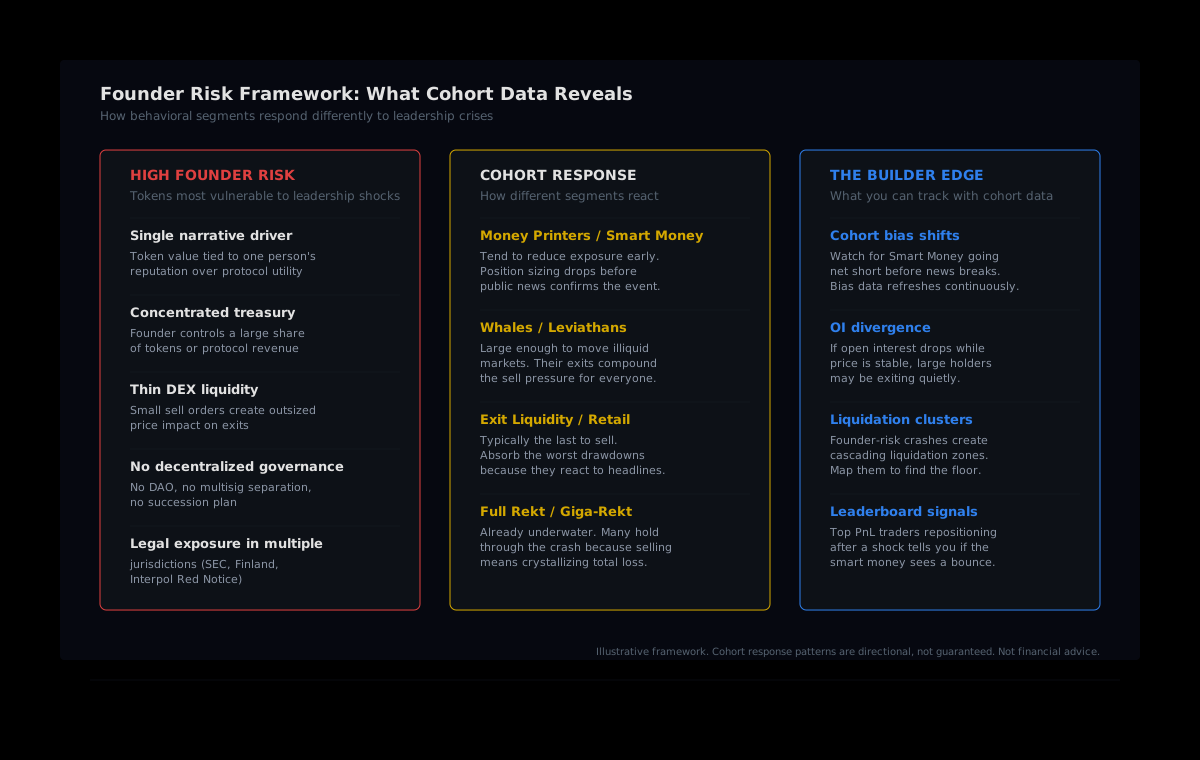
Це і є ризик концентрації навколо засновника в найчистішому вигляді. Коли одна особа контролює наратив, скарбницю, публічну ідентичність і в багатьох випадках технічний напрям токен-екосистеми, її особиста правова вразливість стає ризиком зниження для токена. Немає DAO, щоб поглинути удар, немає мультипідписного розподілу, немає плану наступництва. Ціна токена — це функція свободи засновника.
Ризик Засновника Структурний, і Він Проявляється Скрізь
HEX — крайній випадок, але ця динаміка не унікальна. Криптовалюта має довгу історію токенів, що різко переоцінюються через новини, пов'язані з засновниками: арешт До Квона спровокував вторинний розпродаж залишкових активів, пов'язаних з Luna. Звинувачення засновника Celsius знищило будь-який залишковий наратив відновлення. Навіть BNB від Binance торгувався нижче, коли CZ прийняв угоду про визнання вини, хоча BNB відновився, бо Binance мав реальні доходи, інституційну інфраструктуру кастодіальних послуг і план наступництва.
Закономірність стабільна. Токени зі справжньою корисністю протоколу, децентралізованим управлінням і доходами, незалежними від будь-якої окремої людини, поглинають удари засновника. Токени, що залежать від однієї особистості для підтримки наративного імпульсу, руйнуються під тим самим тиском.
Для трейдерів безстрокових контрактів ця відмінність важлива, бо краші через ризик засновника створюють найбільш волатильні та стрімкі можливості на ринку. Вони, як правило, перелітають справедливу вартість на шляху вниз (тонка ліквідність DEX посилює паніку), і часто дають різкі розвороти, коли первинний продаж вичерпує себе. Питання в тому, чи можете ви достатньо чітко читати потік, щоб відрізнити справжню капітуляцію від відскоку мертвого кота.
Як Когортна Аналітика Читає Наслідки
Ось де поведінкова сегментація стає корисною. Замість спостереження за одною ціновою свічкою і здогадок про те, хто продає, когортні дані розбивають ринок на сегменти за розміром гаманця та історичними показниками PnL. Наші дані класифікують кожен гаманець на Hyperliquid на 16 поведінкових когорт: вісім за розміром безстрокового капіталу (від Shrimp до Leviathan) і вісім за загальним послужним списком PnL (від Money Printer до Giga-Rekt).
Коли подія ризику засновника вражає токен, що торгується на Hyperliquid (або корельований актив), когортні дані розповідають те, чого цінова діаграма сама по собі не може: які сегменти продають і які позиціонуються на іншому боці угоди.
Реакція Smart Money Проти Роздрібної
Під час кризових подій когорти Money Printer і Smart Money (гаманці з найсильнішим загальним PnL) схильні рано знижувати ризик. Вони часто коригують позиції до того, як заголовки підтверджують новини, бо підключені до інформаційних мереж, що рухаються швидше за мейнстримні медіа. Ендпоінт bias у нашому API дає вам поточне зчитування того, чи є ці сегменти нетто-лонг або нетто-шорт по будь-якому заданому активу.
Exit Liquidity та менші роздрібні когорти, як правило, реагують пізніше, наздоганяючи заголовки. Вони продають після того, як найбільший рух вже відбувся, беручи на себе найгірше просідання. Цей лаг між поінформованим і непоінформованим продажем і є місцем, де живе торговний сигнал.
Відкритий Інтерес як Індикатор Переконаності
Відкритий інтерес показує, скільки капіталу поставлено на карту і хто його додає або забирає. Коли OI різко падає в когортах Whale і Leviathan, залишаючись стабільним у менших сегментах, це сигналізує про закриття позицій великими власниками. Зворотне також показово: якщо OI великих власників залишається стабільним під час краху, продаж може надходити від менших, надмірно закредитованих гаманців, що ліквідуються, а не приймають обдумані рішення.
Ця відмінність важлива для таймингу. Краші, спричинені ліквідацією, схильні давати більш різкі V-подібні відновлення, бо продаж примусовий і зупиняється, як тільки маржинальні позиції знищено. Переконані виходи великих власників натякають на більш тривале падіння, бо продаж відображає справжню переоцінку вартості активу.
Антикризовий Посібник для Розробників
Незалежно від того, чи будуєте ви бот для копітрейдингу, дашборд ризиків або систему сповіщень, події ризику засновника — це саме той сценарій, де заздалегідь побудована аналітична інфраструктура виправдовує себе. Намагатися вручну відстежувати рухи гаманців по всій біржі під час кризи — все одно що пити з пожежного шланга. Когортні дані дистилюють це в дієві сегменти.
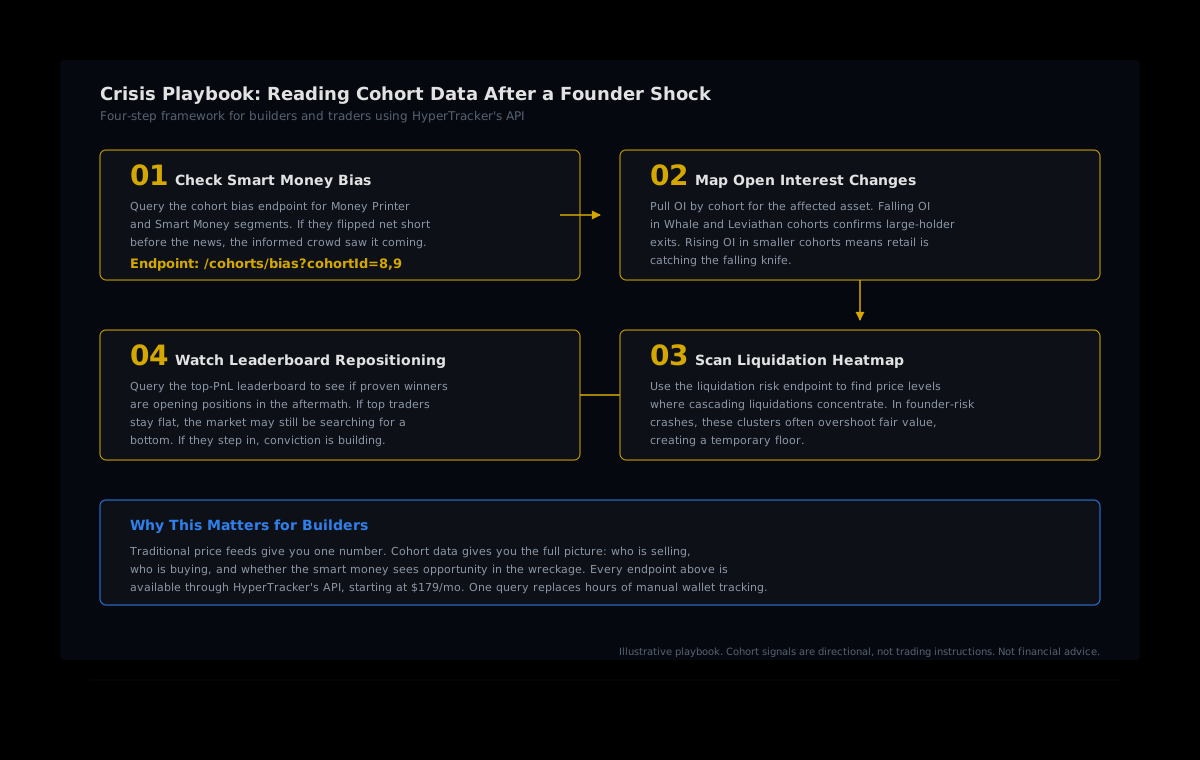
Посібник розбивається на чотири кроки:
- Перевірте bias у Smart Money. Запитайте ендпоінт когортного bias для сегментів Money Printer і Smart Money, щоб побачити, чи поінформовані гаманці змінили позиціонування до того, як новина вийшла.
- Нанесіть на карту зміни OI по когортах. Отримайте відкритий інтерес по когортах для ураженого активу. Падіння OI в когортах великих власників підтверджує навмисні виходи. Зростання OI в менших когортах свідчить про те, що роздрібні намагаються зловити падаючий ніж.
- Проскануйте теплову карту ліквідацій. Використовуйте ендпоінт ризику ліквідації, щоб знайти цінові рівні, де кластеруються каскадні ліквідації. Під час крашів через ризик засновника ці зони часто знаходяться нижче поточної ціни і діють як магніти, що тягнуть ринок вниз, поки тиск ліквідацій не вичерпає себе.
- Спостерігайте за перепозиціонуванням у лідерборді. Запитайте лідерборд за топ-PnL, щоб побачити, чи відкривають перевірені переможці позиції після кризи. Якщо найкращі трейдери залишаються в стороні, ринок ще може знаходити дно. Якщо вони заходять, переконаність формується зверху вниз.
За Межами HEX: Ризик Засновника на Hyperliquid
HEX і PulseChain наразі не торгуються як безстрокові контракти на Hyperliquid. Але фреймворк ризику засновника застосовується до будь-якого токена, розміщеного на платформі, особливо оскільки механізм безозвільного лістингу Hyperliquid (HIP-3) продовжує розширювати список торговних активів. Будь-який проєкт, де один засновник домінує в наративі, несе ту саму структурну крихкість, яку HEX продемонстрував цього тижня.
Більш цікаве застосування — непряме зараження. Коли великий токен обвалюється через новини про засновника, волатильність розходиться назовні. Корельовані активи рухаються. Ставки фінансування зміщуються. Ліквідність мігрує. Когортні дані по всьому ринку Hyperliquid можуть розкрити, які сегменти перепозиціонуються у відповідь на зараження проти тих, що торгують первинну подію. Це розділення сигналу і є різницею між реакцією на шум і торгівлею з переконаністю.
Для розробників урок практичний. Якщо ви будуєте систему сповіщень, додайте сигнали ризику засновника. Якщо ви будуєте бот для копітрейдингу, фільтруйте за когортами з сильними послужними списками, бо ці сегменти схильні долати кризові події ефективніше, ніж агрегатні ринкові дані натякають. Якщо ви будуєте дашборд ризиків, відображайте розбивки OI по когортах під час подій з високою волатильністю, щоб ваші користувачі могли бачити, хто рухає рух.
Відстежуйте Хто Панікує і Хто Заробляє
API HyperTracker дає вам 16 поведінкових когорт, відкритий інтерес по сегментах, скорингу ризику ліквідації та лідерборди топ-трейдерів. Один виклик API замінює години ручного відстеження гаманців. Доступний безкоштовний рівень.
Екстрадиція, Правова Невизначеність і Що Буде Далі
Харта ще не засуджено ні в чому. Туреччина тепер повинна вирішити, чи видати його Фінляндії — процес, який може тривати місяці. Офіційний запит Фінляндії про екстрадицію ще не опублікований, і турецькі суди розглядатимуть справу по суті.
Для трейдерів і розробників правовий таймлайн створює вторинну динаміку. Кожен розвиток у залі суду стає потенційним каталізатором волатильності. Відмова в екстрадиції може спровокувати відновне ралі. Обвинувальний вирок може опустити токени екосистеми HEX до нових мінімумів. Обидва сценарії створюють можливості для тих, хто має правильну інфраструктуру даних для читання потоку.
Ширший урок з арешту Харта не стосується HEX конкретно. Він стосується того, скільки ризику зниження ховається всередині проєктів, що залежать від однієї людини. Код не змінився. Графік емісії не змінився. Механіка в мережі сьогодні ідентична тій, що була 13 жовтня. Змінився юридичний статус однієї людини, і ринок розцінив це як подію на 64%.
Якщо у вашому портфелі є токени, де засновник є продуктом, це ризик, який ви несете щодня. Когортні дані не усунуть його, але вони скажуть вам, хто ще бачить ризик і як позиціонується навколо нього. На ринку, побудованому на наративі, це та перевага, що варта уваги.