
Bitcoin Volatility Hit a Floor. Here's What Perp Traders Do Next
By @CoinMarketMan - 21-Oct-2026
比特币波动率触底。永续合约交易者的下一步该怎么做
比特币已在80,000美元至84,000美元之间盘整超过一周, 对于永续合约交易者而言,这片寂静远比任何爆仓瀑布更震耳欲聋。Deribit的DVOL指数于10月19日收盘报37.33, 创下2021年3月以来的30日隐含波动率最低值。期权市场几乎毫无气息。永续资金费率维持在每八小时0.0035%, 年化不足4%。过去两周的已实现波动率已骤降至年化20.2%, 为45天内的最低值。
这种市场环境,正是懂得调整打法的交易者与那些执意在拒绝波动的市场里强行博弈方向的交易者之间的分水岭。
波动率压缩本身就是一个信号。它决定了哪些策略有效、哪些策略持续失血、哪些策略能稳定出利润。本文将梳理当前的市场状态,介绍最适合这一环境的三种永续合约策略,并展示行为分群数据如何在下一波行情到来之前告诉你该优先选择哪种方法。
波动率压缩的数据全貌
先看核心数字:Deribit的前瞻性30日隐含波动率指数DVOL于10月19日跌至37.33。 这一读数低于2021年3月以来92%的交易日, 意味着期权做市商正在为近五年半来最平静的一个月定价。
但期权市场其实已经算慷慨了。14日已实现波动率,也就是过去两周价格的真实运动幅度,仅录得年化20.2%。 换算下来,平均每日波动约为1.06%。 而38.3%的DVOL对应的预期日波动幅度约为2.0%, 也就是说,期权卖方定价的波动率几乎是实际已发生波动率的两倍。
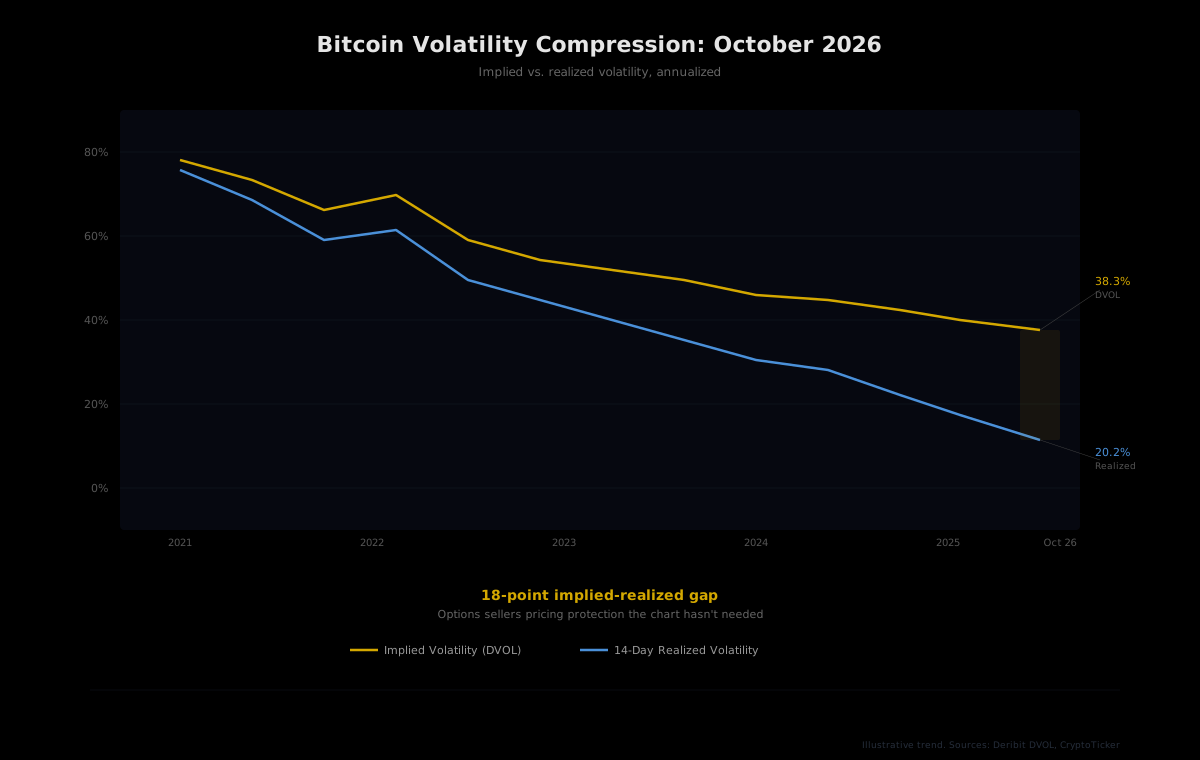
这约18个百分点的缺口,即隐含波动率与已实现波动率之间的差距, 传递出一个重要信息:相对于实际风险,保护成本依然偏高。期权卖方对这片平静感到自在,但并未贱卖权利金,因为他们清楚,压缩的波动率终究不会持续下去。
拉长时间轴,结构性转变更加清晰。根据Grayscale与Bloomberg截至10月6日的数据,比特币过去一年的已实现波动率已降至43%,低于10年均值64%和5年均值81%。 比特币的市场波动率目前已低于19%的标普500成分股。 这不是某一周的异常现象,而是现货ETF和企业资产负债表配置带来的机构化浪潮,从结构上压低了BTC的震荡幅度。
为什么波动率压缩会让惯常打法失效
大多数永续合约交易者的默认操作是博弈方向:加杠杆做多、加杠杆做空,设好止损,顺势而为。这套打法在波动率扩张时很奏效,因为在日均波动4%的行情里,5倍做多BTC有足够的空间奔跑。但在日内振幅跌破1%的行情里,同样的5倍多单只会持续消耗资金费和手续费,在止损位与入场位之间反复被割。
数字说明了一切。当前14日已实现波动率为20.2%, 日均预期波动约1%,意味着杠杆方向性交易必须几乎精准踩对方向,才能覆盖资金费和手续费成本。稍有偏差,仓位便会持续侵蚀。
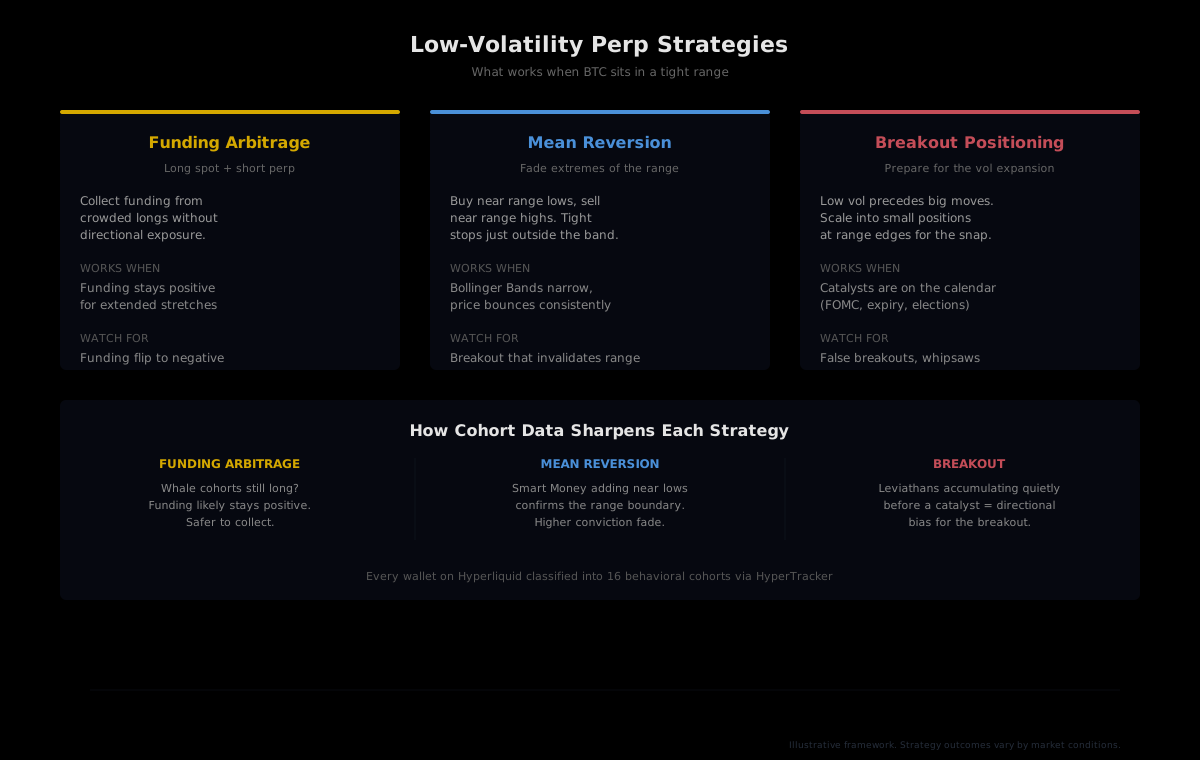
低波动率环境不奖励执念,它奖励结构。在压缩期内表现出色的三类策略有一个共同特征:它们要么从区间延续本身获利,要么从方向押注错误的交易者身上收割,要么以极低的成本提前布局终将到来的突破行情。
策略一:资金费率套利
当波动率压缩、价格横盘时,资金费率往往保持低位但维持正值。10月中旬,BTC永续合约在主流平台的资金费率约为每八小时0.0035%, 年化约3.87%。这低于长期均值约8.4%的年化水平,但走势平稳。
经典的Delta中性做法:买入现货BTC,同时在永续合约上做空等额名义价值,收取多头支付给空头的资金费。价格涨跌相互对冲,净敞口为零,盈亏完全来自资金费率差。
有一点值得直说:以当前费率水平,这笔交易的年化收益率相比2026年初资金费高烧时已大幅压缩。交易成本(交易所手续费、进出场滑点、资金机会成本)会蚕食净收益。这一策略的最佳适用条件是:能够耐心持仓,且有理由相信资金费率不会在较长时间内转为负值。
分群数据的价值所在: 如果Hyperliquid上的大体量分群,比如Whale和Leviathan,仍维持净多头,这种结构性需求就支撑着正向资金费。一旦他们开始减仓,资金费随时可能翻转。我们的分群持仓数据能让你在聚合数字反映出来之前,就看清最大钱包站在哪一边。
策略二:区间均值回归
BTC上周一直在80,000美元至84,000美元之间震荡。 布林带已收窄至价格的约6.5%,是近两年半以来最紧的水平之一。 当布林带压缩至如此极端,在区间底部买入、在顶部卖出的均值回归策略胜率更高,因为价格会在明确的边界内持续反弹。
操作逻辑直截了当:在既定区间底部附近入场做多,在顶部附近设置止盈;在顶部附近入场做空,在底部附近设置止盈。止损紧贴区间边沿外侧,因为一旦这个通道最终被突破,往往是单根K线级别的暴力行情。
这套策略对纪律性要求很高。均值回归在奏效的时候很稳,但从横盘到趋势的切换可以在一根K线内完成。因此,策略必须有严格的失效条件:一旦价格放量收于区间外,逻辑即告终结。
分群数据的价值所在: 当Smart Money分群(全时段盈亏在+100,000美元至+1,000,000美元之间的钱包)在区间底部附近加仓时,这是有经验的钱包将该位置视为支撑的确认信号。如果他们在同一价位沉默或减仓,区间可能已经岌岌可危。
策略三:突破布局(押注波动率扩张)
关于波动率压缩,有一件事是确定的:它终将结束。BTC历史上每一段极度平静的时期之后,都跟随着一波大幅波动,而压缩越紧,随后的扩张往往越猛烈。过去类似的低波动率状态,在数月内都曾出现过30%以上的方向性行情。
突破布局的核心是:在催化剂到来之前,在区间极值处建立小仓位、有限风险的头寸。关键词是"小",因为突破时机几乎无法精准预判,而压缩末期的假突破极为常见。
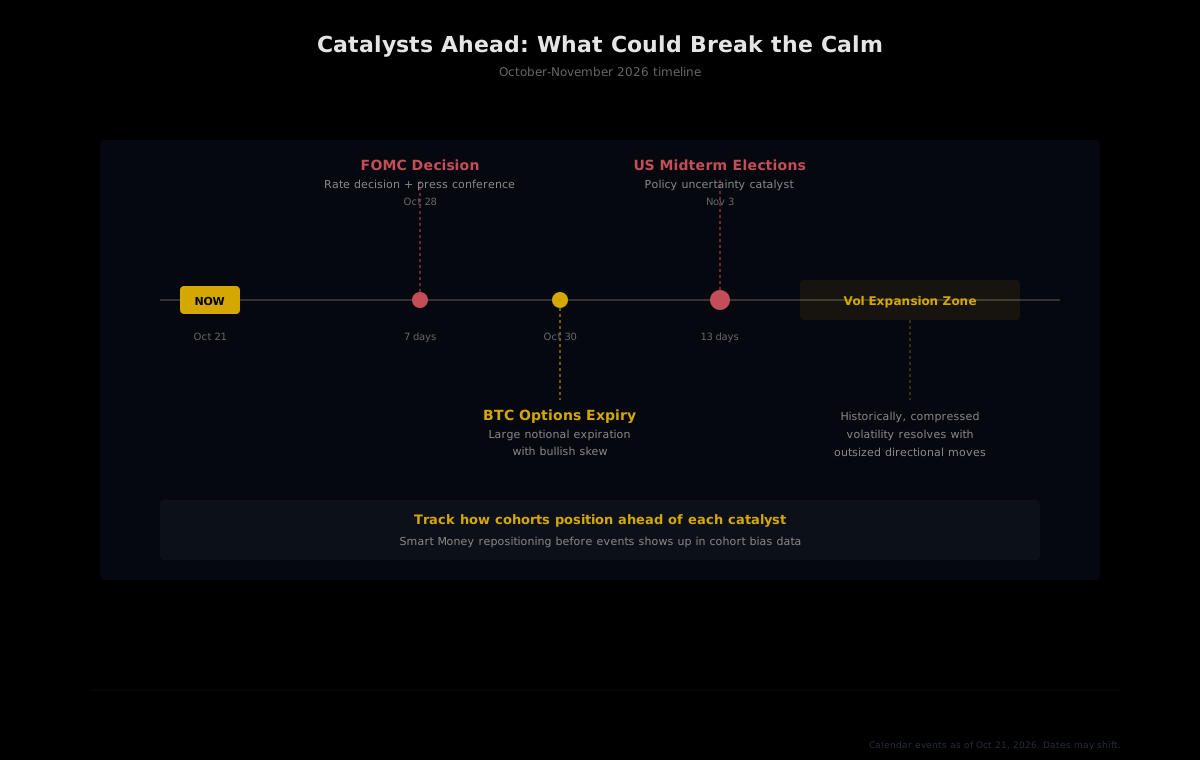
未来两周的催化剂日历相当密集。美联储FOMC决议于10月28日落地。BTC期权大规模到期在10月30日,未平仓合约呈现看涨偏斜。 美国中期选举则在11月3日随后而来。 其中任何一个都可能成为点燃引信的那根火柴。
期权市场透露的细节
期权偏斜中有一个微妙的信号。11月的25 delta风险逆转于10月19日报-3.19个波动率点。 按看涨减看跌的惯例,负值意味着看跌期权的隐含波动率高于同等看涨期权。下行保护的溢价相对于上行押注偏高。这不是方向预测,但它告诉你,期权市场对向下行情的警惕程度略高于向上。
分群数据的价值所在: 当你能看清最大钱包在催化剂前夜的动向时,突破布局的质量会显著提升。如果Leviathan(永续权益在500万美元以上的钱包)在FOMC前悄然建仓,那是一个聚合持仓数据无法呈现的方向性信号。如果他们按兵不动,这次突破可能缺乏持续动力。
分群数据:低波动率环境下的信息优势
以上三种策略有一个共同的依赖:都需要了解谁在哪个价位持仓。未平仓量和资金费率这类聚合指标只能告诉你市场整体的态度,却无法告诉你是哪部分市场。同样是0.0035%的资金费率,如果是由Fish(钱包余额250美元至10,000美元)的多头驱动,与由Tidal Whale(100万美元至500万美元)驱动,讲述的是完全不同的故事。
HyperTracker将Hyperliquid上的每一个钱包都划分为16个行为分群,按钱包规模分为8档(从Shrimp到Leviathan),按全时段PnL表现分为8档(从Money Printer到Giga-Rekt)。这种分类方式,是将市场读作一个数字与读作16个独立信号之间的本质差异。
在低波动率时期,最值得关注的信号是:
- Smart Money持仓偏向: 盈利分群(Money Printer、Smart Money、Consistent Grinder)是在加仓还是减仓?它们的聚合方向往往领先于下一波行情。
- Whale集中度: 最大体量的钱包是否在单方向积累?Whale、Tidal Whale、Leviathan高度集中于某一方向,意味着有坚定的信念在场;分散则意味着连大玩家也在观望。
- 散户与聪明钱的分歧: 当Fish和Shrimp大幅偏向一边,而Smart Money却站在对立面时,突破方向往往与聪明钱一致。
在平静期持续追踪分群持仓
HyperTracker的API为Hyperliquid上全部16个分群提供持仓级别的数据。在聚合数字反映出来之前,就能看清Smart Money、Whale和Leviathan的动向。免费套餐每日提供100次请求,开箱即用。
解读当前格局:一套实用决策框架
将三种策略整合为一套决策框架,需要同时关注三个变量:波动率状态、分群持仓、催化剂临近程度。
| 信号 | 有利于资金费套利 | 有利于均值回归 | 有利于突破布局 | | --- | --- | --- | --- | | 资金费稳定为正 | 是 | 中性 | 中性 | | Whale净多头且稳定 | 是(支撑资金费) | 是(区间底部成立) | 弱(无迫切性) | | Smart Money在边沿加仓 | 中性 | 是(确认信号) | 中性 | | 催化剂7天内到来 | 降仓(波动率风险) | 收紧止损 | 是(黄金窗口) | | Leviathan悄然建仓 | 中性 | 谨慎(区间或将打破) | 是(方向性信号) | | 散户与聪明钱出现分歧 | 中性 | 是(反向散户) | 是(顺聪明钱方向) |
这套框架不是机械化的交易系统,而是一个透视市场水面之下动向的视角。在波动率压缩期,表面什么都看不出来;水面下的持仓结构,才是全部答案。
平静打破时会发生什么
从波动率压缩到扩张的切换,正是大多数交易者被打个措手不及的时刻。他们成功做了数周的均值回归,区间突然被撕破,一下子站到了一波5%行情的对立面,止损设置还远远不够宽。
实用的防御方案很简单:当DVOL开始升破45,或资金费率连续数天突破每八小时0.01%时,低波动率的打法就要过期了。 从区间策略切换至趋势策略,在新的市场状态明朗之前缩减仓位,通过分群持仓确认方向。
10月28日的FOMC会议、10月30日的期权到期,以及11月3日的中期选举,是最可能触发这一切换的三个时间节点。提前为当前的平静布局、同时为扩张做好准备而非被动等待意外到来的交易者,才能在切换中从容穿越。
波动率不会消失,它只是从图表迁移到持仓数据里,静静等待,然后一次性释放。那些能在图表平静时读懂持仓的交易者,正是在行情真正到来时率先出手的人。