
JPMorgan's Deposit Token Hits Ethereum. What It Means for Perp Liquidity.
By @CoinMarketMan - 19-Oct-2026
摩根大通存款代币登陆以太坊。这对永续合约流动性意味着什么。
摩根大通刚刚将一笔银行存款搬上了以太坊主网。这是摩根大通账户中真实美元的代币化凭证,与 Uniswap 结算兑换、Hyperliquid 永续合约清算保证金的链上环境共存。该代币名为 JPM Coin(代码:JPMD),今天通过摩根大通旗下区块链支付部门 Kinexys 正式发布。
如果你在链上交易永续合约,这一事件不会改变你的下一笔交易。JPM Coin 受到许可限制,仅面向通过摩根大通 KYC 审核的机构客户,无法在开放的 DeFi 协议中流通。但它所代表的分量不可忽视。当美国最大的银行承诺每天在以太坊兼容基础设施上结算 $7 billion 的交易时,其对流动性深度、抵押品规模以及衍生品市场机构参与度的下游影响值得认真关注。
摩根大通究竟发布了什么
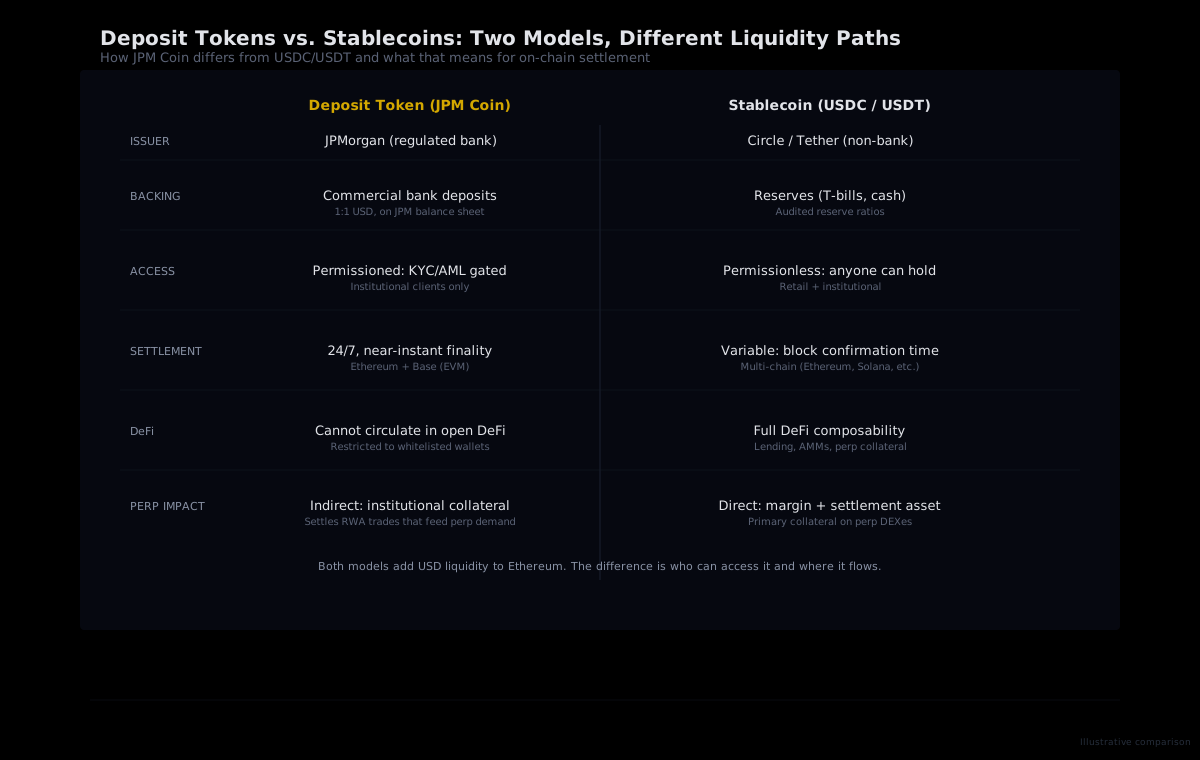
JPM Coin 是对摩根大通持有的商业银行存款的代币化凭证,与美元 1:1 锚定。 与非银行实体发行的稳定币(Circle 的 USDC、Tether 的 USDT)不同,JPM Coin 代表的是摩根大通资产负债表上的真实银行存款。这一区别至关重要:JPM Coin 是由摩根大通资产负债表背书的商业银行货币。
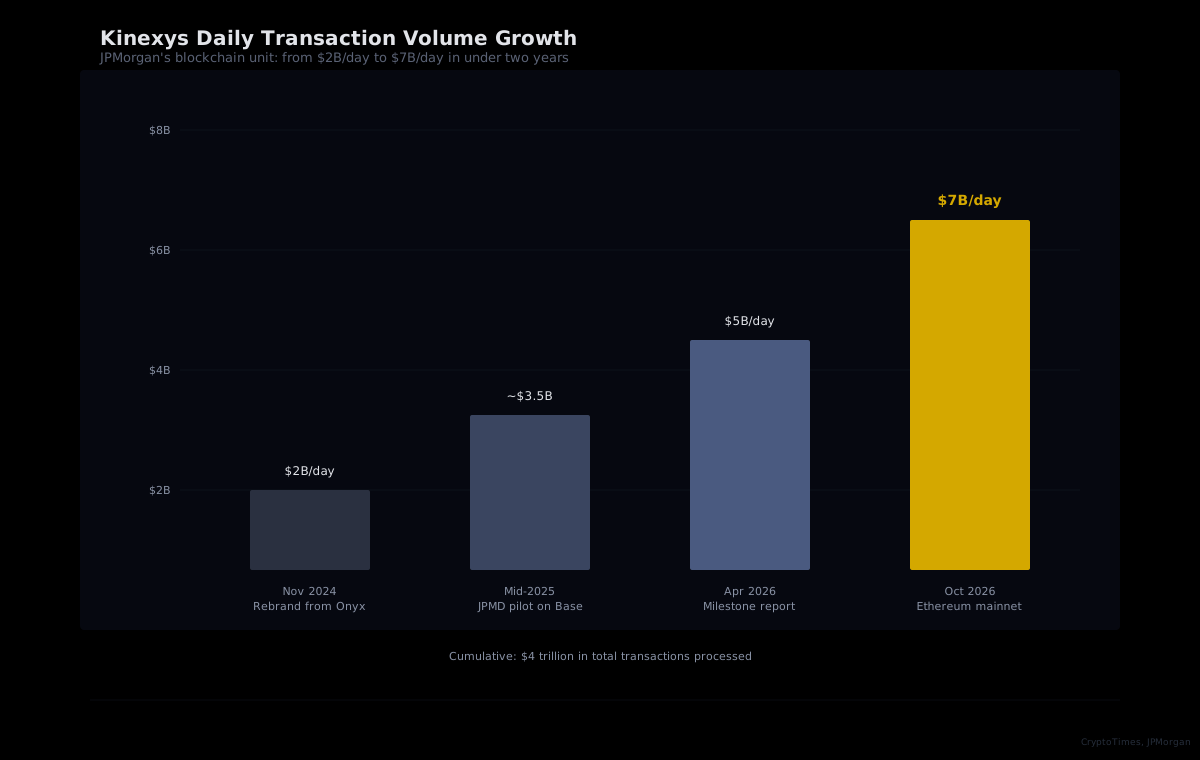
该代币于 2025 年 11 月在 Base(Coinbase 的以太坊 L2)上首次上线,此前于 2025 年 6 月启动了试点阶段。 今日扩展至以太坊主网,为获批的机构客户提供覆盖完整 EVM 生态的点对点转账能力。
Kinexys(2024 年 11 月由摩根大通 Onyx 部门更名而来)在不到两年的时间里,日均交易量从 $2 billion 增长至 $7 billion,增幅达 3.5 倍。这一增速清晰反映了机构对区块链结算的需求。该行还在以太坊上发布了两只代币化货币市场基金:第一只于 2025 年 12 月推出,第二只(JLTXX)于 2026 年 5 月推出。
存款代币不是稳定币(这一差异至关重要)
加密生态系统中已有超过 $100 billion 的稳定币在公链上流通。那么,一个连 Aave 或 Uniswap 都无法使用的银行存款代币,为何值得关注?
因为它们解决的是不同的问题。稳定币是无需许可的数字现金。任何人都可以持有 USDC,用其作为永续合约 DEX 的保证金,存入借贷池,或在 AMM 上兑换。这种开放性是其优势所在。存款代币则是受许可的机构资金。JPM Coin 只能在通过摩根大通合规审核的白名单钱包之间流转。
这一差异决定了各自的流动性路径。稳定币直接流入 DeFi。存款代币则流入机构结算通道、代币化资产市场以及毗邻 DeFi 的抵押层。两者都向以太坊注入以美元计价的价值,但走的是不同的入口。
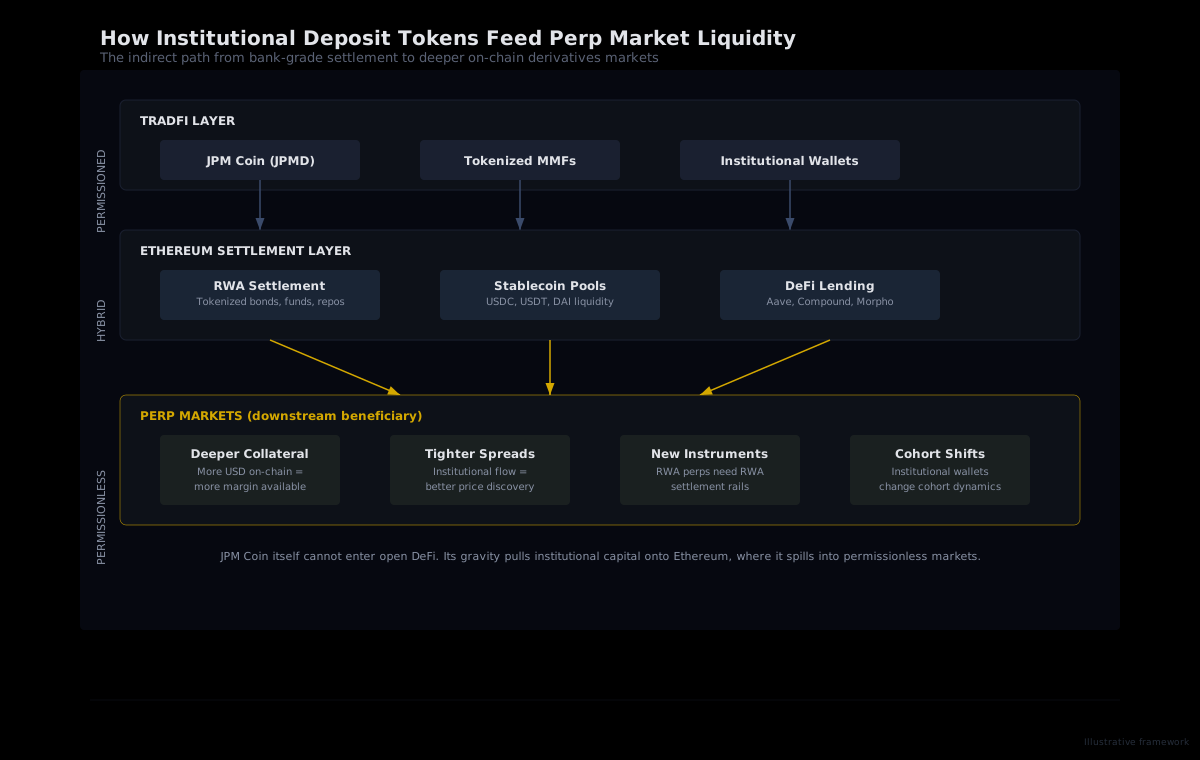
对于永续合约交易者而言,真正有趣的是二阶效应。机构通过存款代币结算 RWA 交易(债券、回购协议、基金份额),会形成对以太坊结算层的需求。这种需求将更多机构资本引入链上,最终溢入永续合约市场所依托的更广泛流动性池。这种联系是间接的,但真实存在:以太坊上机构结算活动越活跃,永续合约市场可调用的基础层资本就越深厚。
流入永续合约的机构流动性管道
梳理资本流动路径。摩根大通的机构客户使用 JPM Coin 在以太坊上结算代币化资产交易。这些客户如今已拥有链上基础设施:他们有钱包,理解 EVM 结算逻辑,并具备合规认可的公链资金转移渠道。一旦这套基础设施建立,同一批机构参与其他链上市场的摩擦将大幅降低。
这一趋势在 RWA 生态中已清晰可见。以太坊托管着超过 3,000 个代币化资产项目 和约 $16.9 billion 的 RWA 价值。Hyperliquid 自上线以来便通过 HIP-3 资产(股票、大宗商品等)支持与 RWA 挂钩的永续合约。随着适应链上结算的机构数量增加,其中一部分资本自然会流向链上衍生品,用于对冲、投机或收益策略。
这条路径大致如下:机构存款代币结算强化以太坊基础层流动性,该流动性支撑稳定币池、借贷市场和 DeFi 抵押层,这些层级反过来为链上永续合约交易所依赖的保证金与结算基础设施供血。JPM Coin 并不直接接入永续合约 DEX,它接入的是使永续合约 DEX 能够规模化运作的整个生态。
永续合约交易者真正需要关注的指标
JPM Coin 的发布是一个值得追踪的信号。你既无法买卖它,它对今日永续合约市场的直接影响也为零。但它嵌套在一个影响你所在流动性环境的更大格局中。
以太坊 TVL 与稳定币净流入
以太坊目前托管约 $50 billion 的 DeFi TVL。 机构结算活动带来引力效应。留意稳定币增发量与 DeFi TVL 的峰值,观察其是否与代币化资产结算里程碑相关联。以太坊上稳定币越多,意味着永续合约市场可用的潜在保证金越充裕。
RWA 永续合约需求
Hyperliquid 已通过 HIP-3 上线股票和大宗商品永续合约。随着更多机构在以太坊上将资产代币化并通过存款代币结算,对这些同类资产对冲工具的需求也随之增长。RWA 永续合约的交易量增长,或许可以追溯至 JPM Coin 所代表的同一机构采用周期。
用户群体构成的变化
机构资本进入链上市场,将改变交易者群体的构成。当更大规模、具备合规意识的钱包开始出现在永续合约市场时,其行为模式与散户有所不同:仓位管理更保守,杠杆率更低,持仓周期更长。我们对 Hyperliquid 16 个行为 Cohort(按账户规模分 8 类、按历史累计盈亏分 8 类)的追踪数据,可以实时捕捉这些变化。如果定位数据中 Whale($500K-$1M)、Tidal Whale($1M-$5M)或 Leviathan($5M+)钱包的占比持续上升,可能意味着机构级资金正在寻路进入链上衍生品市场。
多行联合代币化存款网络
摩根大通并非孤军奋战。有报道显示,摩根大通、花旗、美国银行、富国银行及其他十余家银行正在筹划建立一个代币化存款共享网络。 若此计划落地,以太坊的机构流动性叙事将远超任何单一银行存款代币的体量。公链上的多行结算网络,有可能将链上衍生品的资本管道加速推进一个数量级。
更宏观的视角:传统金融轨道与 DeFi 流动性的交汇
加密行业多年来一直在谈论机构采用。过去的讨论大多围绕 ETF、托管方案和受监管交易所。存款代币代表的是另一回事:机构在 DeFi 协议运行的同一条链上,为其核心业务(支付、结算、抵押品管理)构建原生区块链基础设施。
Kinexys Labs 全球负责人 Emma Landriault 直言不讳:加密公司可以使用 JPMD 通过区块链基础设施进行支付,而金融机构可以使用它来结算交易或提供抵押品。 抵押品功能正是这座桥梁的关键。当机构抵押品在以太坊上完成结算,整条链的经济总量随之提升,这将惠及所有依赖深度、流动结算基础设施的协议和市场。
对于链上永续合约市场而言,这些影响将在数个季度内逐步展开,而非数日之内。但方向已然清晰。Hyperliquid 自身的链上永续合约日交易量已达数十亿美元级别。 随着以太坊结算层积累起更多机构质量,滋养链上衍生品的资本基础将愈发深厚,意味着更紧的点差、更充裕的保证金,以及更广泛的能够维持流动市场的品种。
追踪机构资金在 Hyperliquid Cohort 中的流动
HyperTracker 将 Hyperliquid 上的每一个钱包按账户规模和历史累计盈亏分类至 16 个行为 Cohort。随着机构流动性流入链上永续合约市场,你可以通过一个 API 追踪钱包构成的变化、各 Cohort 的持仓动向以及 Smart Money 的行为规律。
这笔交易需要的是耐心
JPM Coin 明天不会出现在你的资金费率计算中,本周也不会影响你的止损位置或杠杆倍数。它真正做的,是验证公链正在成为机构金融结算层这一论断——而这一转变,将对链上衍生品市场的深度与结构产生真实而持久的影响。
曾经称比特币为骗局的银行,如今正在比特币的邻居链上结算美元存款。如果这还不算流动性信号,那什么都不算。