
Stock Perps Just Went Legal: What Builders Should Ship First
By @CoinMarketMan - 10-Nov-2026
股票永续合约合法化了:建设者应该率先上线什么
2026年11月3日,CFTC批准了股票永续期货在美国受监管交易所上市交易。Coinbase早在9月便提交申请,计划上线苹果、特斯拉、微软和英伟达的单股永续合约。纽约证券交易所母公司ICE与TradeXYZ合作,将基于Hyperliquid的永续市场引入美国交易所。法律框架已经确立,基础设施正在就位,产品层完全空白。
对于Hyperliquid生态系统中的建设者来说,这改变了整个格局。股票永续合约早已通过HIP-3在离岸市场上线,HIP-3自2025年10月起便已运行。但CFTC批准的法律框架意味着受监管交易所现在可以在境内上线同类型的合约产品。这为建设者创造了一整套全新机会,涵盖分析层、分发前端到结构化产品,全部围绕股票永续合约构建。
本文将梳理刚刚发生的事情、为什么这对建设者至关重要,以及先行者将率先布局的五个机会层。
CFTC究竟批准了什么
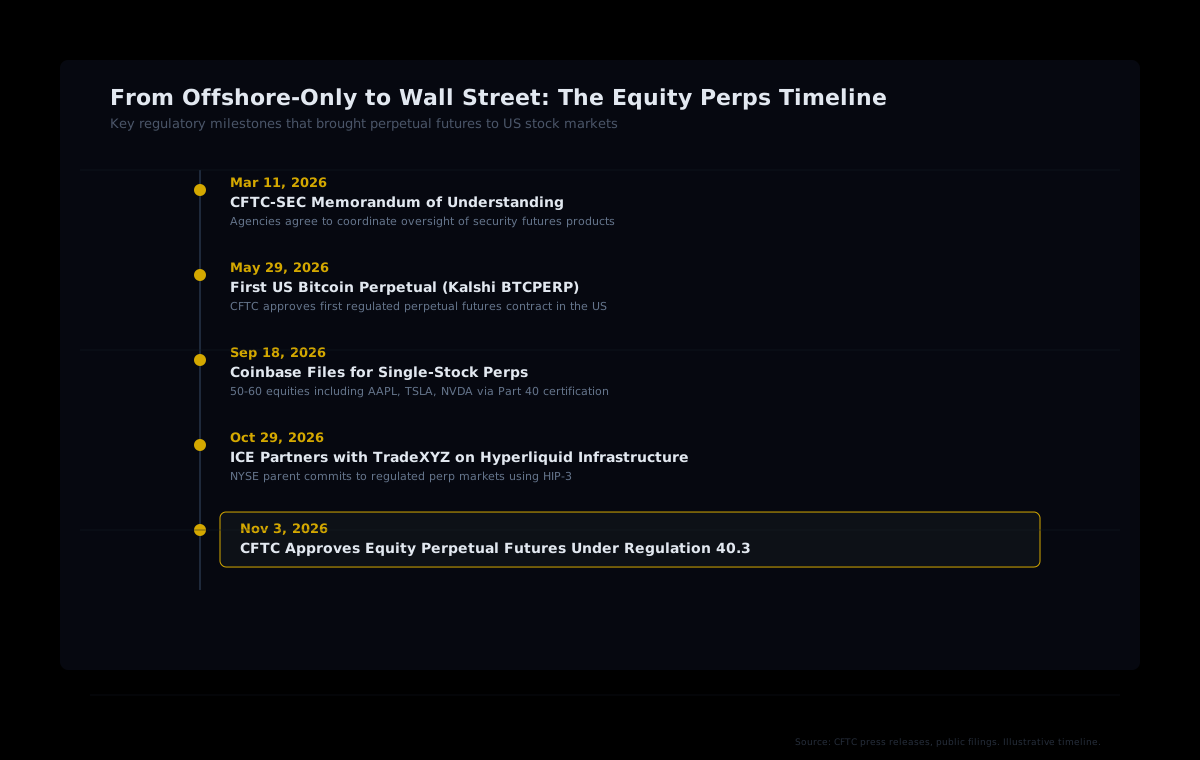
此次批准依据《40.3条例》,依照2000年《商品期货现代化法案》将股票永续期货归类为证券期货产品。由于这些合约挂钩个股,须由CFTC和SEC共同监管。两家机构于2026年3月11日签署谅解备忘录,协调各自的监督职责。
CFTC主席Michael Selig将此次举措定性为终结永续合约离岸垄断时代。他表示,美国交易者应当能够"在美国监管保障下获得永续期货,而不是被迫转向离岸、往往不受监管的场所。"
关键区别: 永续期货没有到期日,这与传统期货不同。交易者通过资金费率机制无限期持有杠杆头寸,该机制将合约价格锚定于标的资产。这一设计起源于加密货币市场(BitMEX于2016年将其推广),如今正进入美国股票市场。
这条监管路径早在2026年初便已开始铺垫。5月29日,Kalshi获批推出首个在美上市的比特币永续期货合约。随后Coinbase在9月提交单股永续合约申请,涵盖约50至60只股票,包括苹果、特斯拉、微软和英伟达。11月3日的公告将法律框架从加密永续合约延伸至股票永续合约,使股票永续期货可在双重注册交易所上市交易。
建设者必须理解的杠杆限制
离岸加密永续合约在Hyperliquid等平台上可提供高达50倍杠杆。美国受监管的股票永续合约将有所不同。CFTC和SEC联合设定的最低保证金要求为15%,折算成最大杠杆约为6.7倍。Coinbase的申请据报将保证金设定在15.5%,略为保守,约合6.5倍杠杆。
相比之下,Reg T框架下的传统股票期权要求50%保证金,即2倍杠杆。股票永续合约介于两者之间:杠杆高于期权,远低于离岸加密市场。这一限制影响着建设者围绕股票永续合约设计的每一款产品。风险引擎、保证金监控和强平提醒都需要考虑这个有实质意义但有边界的杠杆上限。
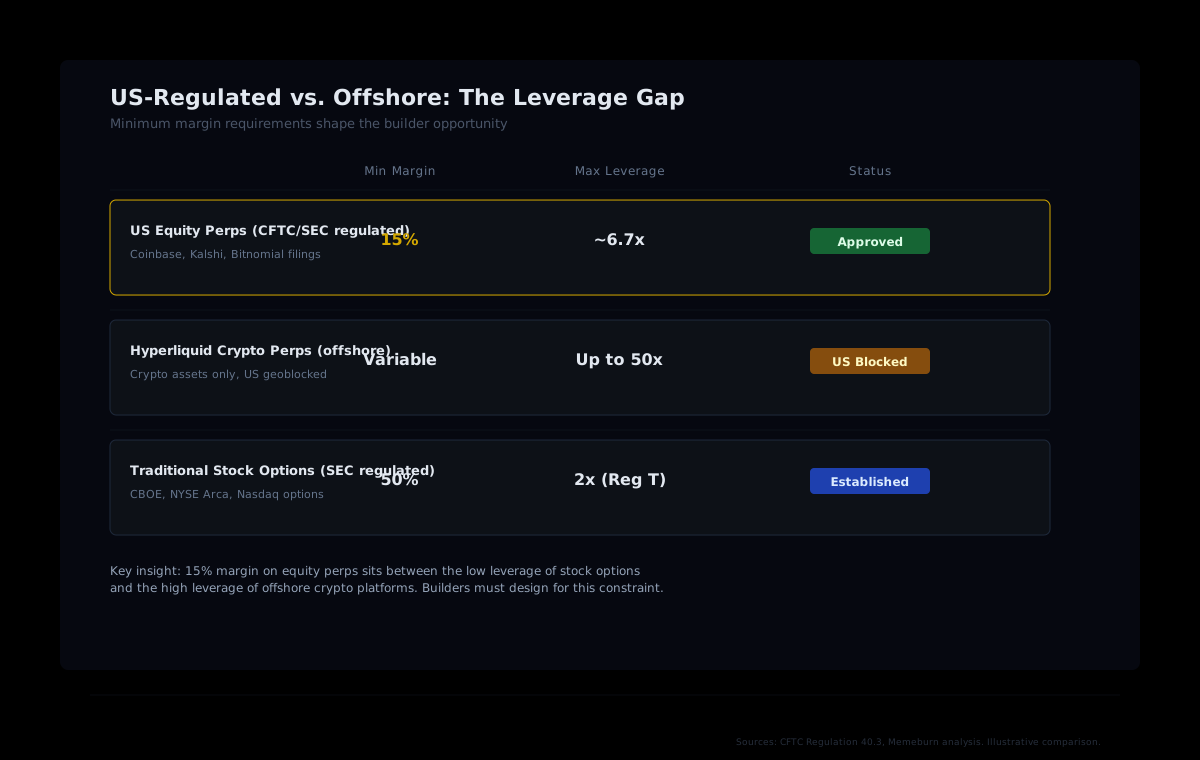
对于习惯高杠杆加密环境的建设者,结论很清晰:股票永续合约奖励精准而非激进。帮助交易者在6.7倍上限内优化操作的产品,将在受监管的股票交易者群体中找到天然受众。
谁在提交申请(并着手构建)
在受监管的美国场所上线股票永续合约的竞争,汇聚了加密和传统金融领域的顶级玩家:
- Coinbase: 9月18日依据第40部分认证向CFTC提交申请,涵盖50至60只股票,以苹果作为代表性合约规格。现金结算、每小时结算资金费用、24/5交易时间表。申请提交当日,COIN股价上涨约12%。
- Kalshi: 已运营在美上市的比特币永续期货(2026年5月获批)。9月下旬提交股票永续合约规则申请,作为美国永续合约领域的先行者具备监管优势。
- ICE / TradeXYZ: 纽交所母公司与TradeXYZ合作,以HIP-3作为底层技术,将基于Hyperliquid的永续市场引入美国。
- Bitnomial(Payward / Kraken): Hyperliquid正式指定Payward为其预期的首个CFTC监管HIP-3*部署方。HIP-3*新增了用于合规的链上白名单机制。
法律挑战是真实存在的。CME Group于2026年6月提起诉讼,认为这些合约应归类为互换合约;资本市场联盟也在CFTC批准当日提起诉讼。但发展方向已无可置疑:股票永续合约正在进入美国交易所,率先上线相关产品的建设者将享有先发优势窗口。
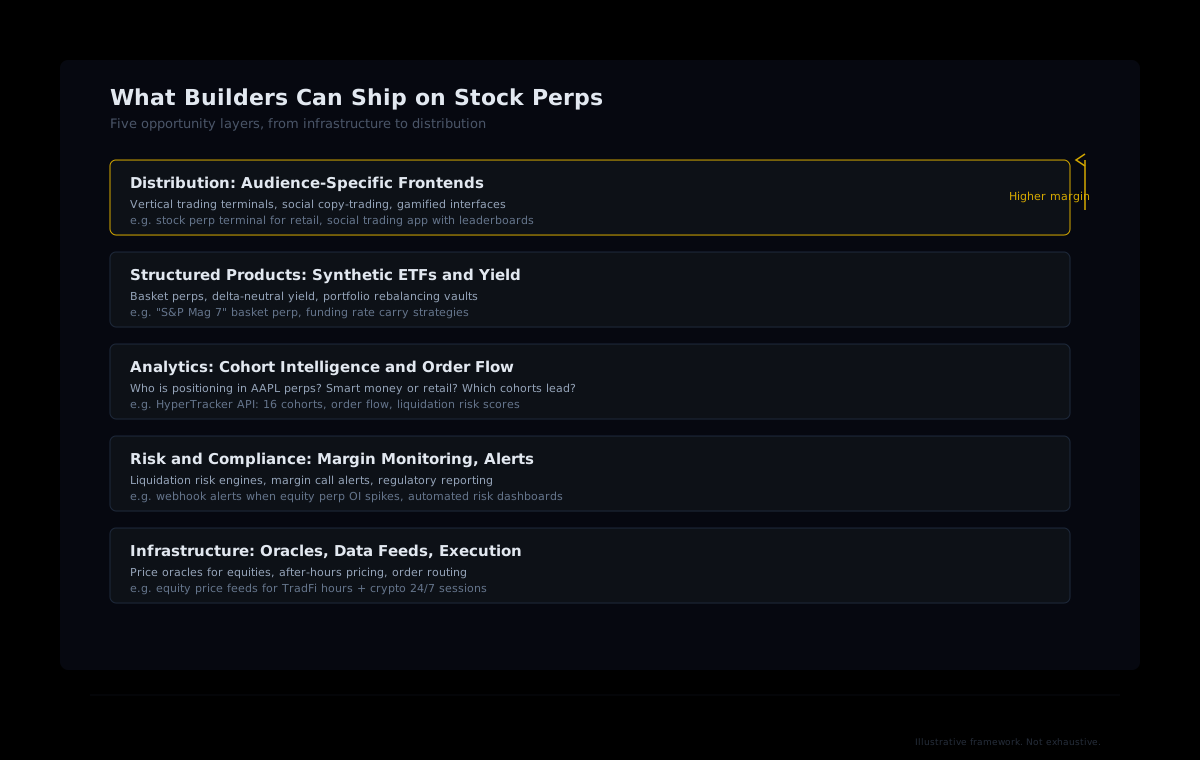
建设者应该布局的五个层次
股票永续合约的机会不是单一产品,而是一整个技术栈。建设者可以在任意层次切入,但利润率最高的机会在最顶层,即距离终端用户最近、距离原始基础设施最远的地方。
第一层:基础设施(预言机、数据源、执行)
股票永续合约需要在市场交易时段和盘后时段都能稳定运行的价格预言机。与24/7交易的加密货币不同,股票价格在夜间和周末存在缺口。解决盘后定价问题的建设者,无论通过期货代理、末次成交价锚定还是合成基准,都在填补关键的基础设施需求。
第二层:风险与合规
15%最低保证金要求加上CFTC和SEC的联合监管,使合规工具在股票永续合约中比离岸加密市场更为重要。建设者可以上线保证金监控仪表板、自动强平风险提醒和监管报告管道。如果你在构建路由股票永续合约订单的交易应用,必须从第一天起就正确处理监管层。
第三层:分析(群体智能与订单流)
这里才是Hyperliquid生态系统真正有趣的地方。当苹果、特斯拉和英伟达永续合约在受监管交易所上线时,加密交易者一直在问的那些问题同样适用:谁在建仓?Smart Money群体是在引领还是在跟随?大行情之前的订单流是什么样的?
HyperTracker已经将Hyperliquid上的每个钱包分类到16个行为群体中,8个按账户规模划分,8个按历史累计盈亏划分。我们的API提供群体级别的持仓数据、订单流快照、强平风险评分和排行榜数据。随着股票永续合约在离岸(HIP-3)和境内(受监管交易所)双渠道扩张,分析层将成为帮助交易者和建设者理解市场动态的核心纽带。
建设者视角: 想象一个仪表板,能同时展示Money Printer群体在BTC永续合约和AAPL永续合约上的持仓情况。或者一个提醒系统,当Leviathan级别的钱包调整股票永续合约敞口时自动触发。这些产品一个月前还不存在,因为监管框架尚未到位。
第四层:结构化产品(合成ETF与收益)
股票永续合约解锁了将多只股票组合为篮子头寸的结构化产品。比如"Magnificent 7"合成永续合约,或者通过收割股票永续合约与标的股票之间资金费率价差来获益的Delta中性收益策略。自动在股票和加密永续合约之间再平衡的金库,可以吸引新一类追求收益的资金。
第五层:分发(面向特定受众的前端)
这是利润率最高的机会所在。与其构建另一个通用交易终端,建设者可以为特定受众打造垂直前端:面向散户股票永续合约交易者的社交跟单界面、面向活跃交易者的游戏化排行榜,或面向希望在加密头寸之外获取股票永续敞口的基金经理的专业级分析终端。
Hyperliquid的建设者代码计划已经直接将这一层变现。将交易路由到自己前端的建设者,每笔成交可赚取手续费(永续合约最高10个基点)。这套模式在加密永续合约生态中已为建设者创造了可观收入,自然地延伸至股票永续合约同样成立。
为什么Hyperliquid的HIP-3给建设者带来先发优势
HIP-3(建设者部署的永续合约)自2025年10月13日起已上线运行。任何质押了足量HYPE的人都可以为任何资产,无论是股票、大宗商品还是指数,只要有可靠的价格源,就能发行永续市场。HIP-3市场已涵盖标普500、黄金、原油和个股。
对建设者而言,关键细节在于:HIP-3提供了一个无需许可的沙盒,让你今天就可以在真实基础设施上、以真实流动性原型验证股票永续产品,而无需等待受监管的美国交易所推出自己的产品。在HIP-3股票永续合约上率先上线分析工具、跟单交易或结构化产品的建设者,等到Coinbase或Kalshi的受监管股票永续合约上线时,将已经拥有运行中的产品和用户。
通过HIP-3*(许可版本)的美国监管路径新增了用于合规的链上白名单。这意味着同一套HIP-3基础设施既可以服务离岸无许可市场,也可以服务美国受监管市场,在HIP-3上构建产品的建设者只需极少改动便可同时面向两类受众。
追踪Smart Money如何操作股票永续合约
每当一类新型合约上线,每位严肃的交易者都会首先问:大户在做什么?对于股票永续合约,这个问题更加有趣,因为你正在连接两个世界。加密巨鲸是否在布局股票永续头寸?传统股票交易者是否在初次接触永续合约?当AAPL永续合约开盘时,哪些群体会率先行动?
我们的数据以5分钟订单流快照的频率捕捉Hyperliquid HIP-3市场上的这些规律。16个行为群体,从Shrimp($0-$250权益)到Leviathan($500万以上),从Giga-Rekt(历史累计亏损100万美元以上)到Money Printer(历史累计盈利100万美元以上),构成了不同交易者群体如何与股票永续合约互动的行为图谱。
建设者可以通过我们的API查询以下问题:
- Money Printer钱包是否在财报前积累TSLA永续头寸?
- Whale级别账户在股票永续合约与加密永续合约上的多空比如何?
- 哪些群体在HIP-3股票市场与原生加密市场上的活跃度更高?
- Leviathan账户是否在利用股票永续合约对冲加密敞口?
这些问题在HIP-3将股票永续合约引入链上之前无法回答,现在可以了。率先呈现这些洞察的建设者,将占据下一代永续合约交易分析层的主导地位。
基于股票永续合约智能构建产品
HyperTracker的API为你提供Hyperliquid全部市场(包括HIP-3股票永续合约)的群体分析、订单流和强平风险数据。每天100次免费API调用,立即开始。
法律挑战是真实存在的(但方向已经明确)
这并非一帆风顺。资本市场联盟于11月3日提起诉讼,认为没有到期日的永续合约无法满足"证券期货"的法定定义,应被归类为SEC管辖下的以证券为基础的互换合约。CME Group也有正在进行的诉讼。
这些法律战不可小觑。如果股票永续合约被重新归类为互换合约,监管负担和保证金要求将发生重大变化。建设者应在设计产品时将这种不确定性纳入考量:能够适应不同监管结果的模块化架构,将比刚性的单一场所设计更具生命力。
但更宏观的走向已经清晰。CFTC和SEC正在协调配合。Coinbase、Kalshi、ICE和Bitnomial都在提交申请。白宫已公开支持将Hyperliquid以"完全合规、合法的方式"引入美国。问题不在于股票永续合约是否会在美国交易,而在于谁能围绕它们构建出最好的产品。
现在就上线,边跑边迭代
股票永续合约的机会奖励速度。以下是实操建设者手册:
- 今天就在HIP-3上原型验证。 股票永续合约市场已在Hyperliquid上线。在真实基础设施和真实流动性上构建你的分析仪表板、跟单机器人或结构化产品。
- 用群体数据建立差异化优势。 任何建设者都可以路由订单,但能呈现谁在交易、来自哪个群体、持仓信念如何的建设者,才能构建留存用户的产品。
- 围绕6.7倍杠杆限制设计产品。 针对美国受监管保证金要求(15%最低)优化的产品,将服务一批不同于高杠杆离岸工具的受众,潜在规模或许更大。
- 模块化构建。 监管格局仍在成形。无需完整重写便能同时服务HIP-3(离岸、无许可)和HIP-3*(美国、许可)的产品,将拥有最广泛的市场覆盖。
- 通过建设者代码变现。 Hyperliquid的建设者代码计划直接为你路由的订单流付费。每笔通过你前端成交的股票永续合约交易都能产生收益。
CFTC刚刚为股票永续合约奠定了法律基础。Hyperliquid的HIP-3为建设者提供了现在就可以上线产品的无许可基础设施。分析层,那套告诉你Smart Money究竟在用股票永续合约做什么的群体智能,已经通过我们的API可以获取。率先上线的建设者,将定义这个市场。