
The Five Builders Who Won Hyperliquid's Fee War in 2026
By @CoinMarketMan - 07-Nov-2026
2026年Hyperliquid费用战中胜出的五位构建者
Hyperliquid的构建者代码计划在头两年发展成了一个规模达9000万美元的经济体,到2026年10月,排名第一的构建者累计费用已突破2680万美元。但真正值得关注的不是总量,而是集中度。五个团队攫取了绝大多数收入,而其余1400多个构建者代码瓜分了剩余部分。以下数据来自HyperTracker构建者排行榜(截至2026年7月),并辅以2026年10月前的第三方报告。
2026年的构建者排行榜堪称平台经济学的典型案例:钱包提供商、交易机器人和分析终端争夺同一池子的用户手续费,各自采取截然不同的策略。有的靠交易量取胜,有的靠定价能力,还有的凭借庞大的用户基数脱颖而出。头部赢家与长尾之间的差距触目惊心,且仍在持续拉大。
我们通过API拉取了完整的构建者排行榜数据,结合公开报道,深入分析了前五名的制胜之道,以及他们的策略揭示出哪些关于DEX分发的规律,以及为何在迈入2027年之际,费用分配争论正愈演愈烈。
排行榜:五个名字,一个规律
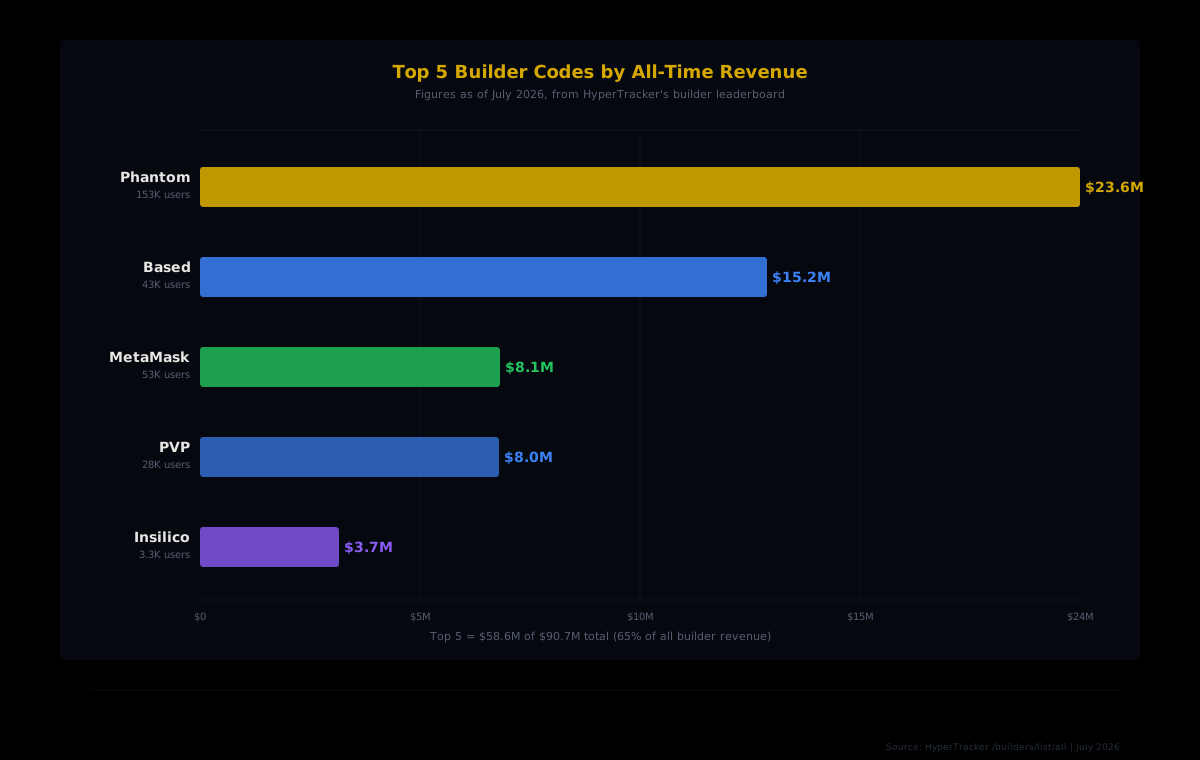
我们2026年7月的数据清晰呈现了集中态势。前五名构建者合计贡献了约9070万美元总量中的5860万美元,意味着五个团队拿走了Hyperliquid有史以来约65%的构建者收入。到10月,公开报道显示头部赢家增长速度更快。
| 排名 | 构建者 | 收入(2026年7月) | 用户数 | 交易量 | 加入时间 | | --- | --- | --- | --- | --- | --- | | 1 | Phantom | $23.6M | 153,128 | $44.8B | 2025年6月 | | 2 | Based | $15.2M | 42,967 | $44.9B | 2025年6月 | | 3 | MetaMask | $8.1M | 52,534 | $9.0B | 2025年8月 | | 4 | PVP | $8.0M | 28,223 | $17.1B | 2024年7月 | | 5 | Insilico | $3.7M | 3,339 | $36.3B | 2024年7月 |
Phantom一家的收入超过了排名6至15的构建者总和。这是典型的幂律分布,当分发能力决定一切时,这种结果完全符合预期——拥有最多存量用户的平台将赢得最多交易量。用户几乎不会仅仅为了省下5个基点的手续费而更换钱包。
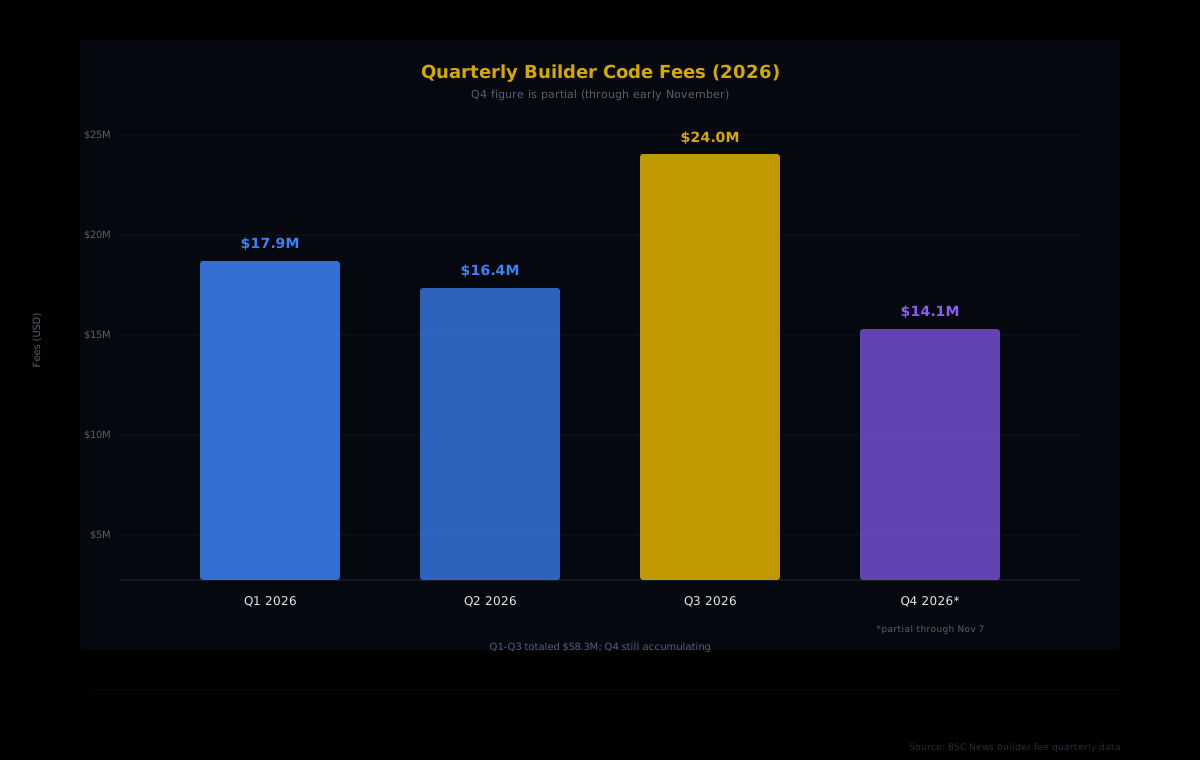
到2026年10月,公开报道显示Phantom累计收入达2680万美元,MetaMask达1189万美元,证实头部与尾部之间的差距仍在持续拉大。强者愈强的动态并未减缓。
三种商业模式,同一排行榜
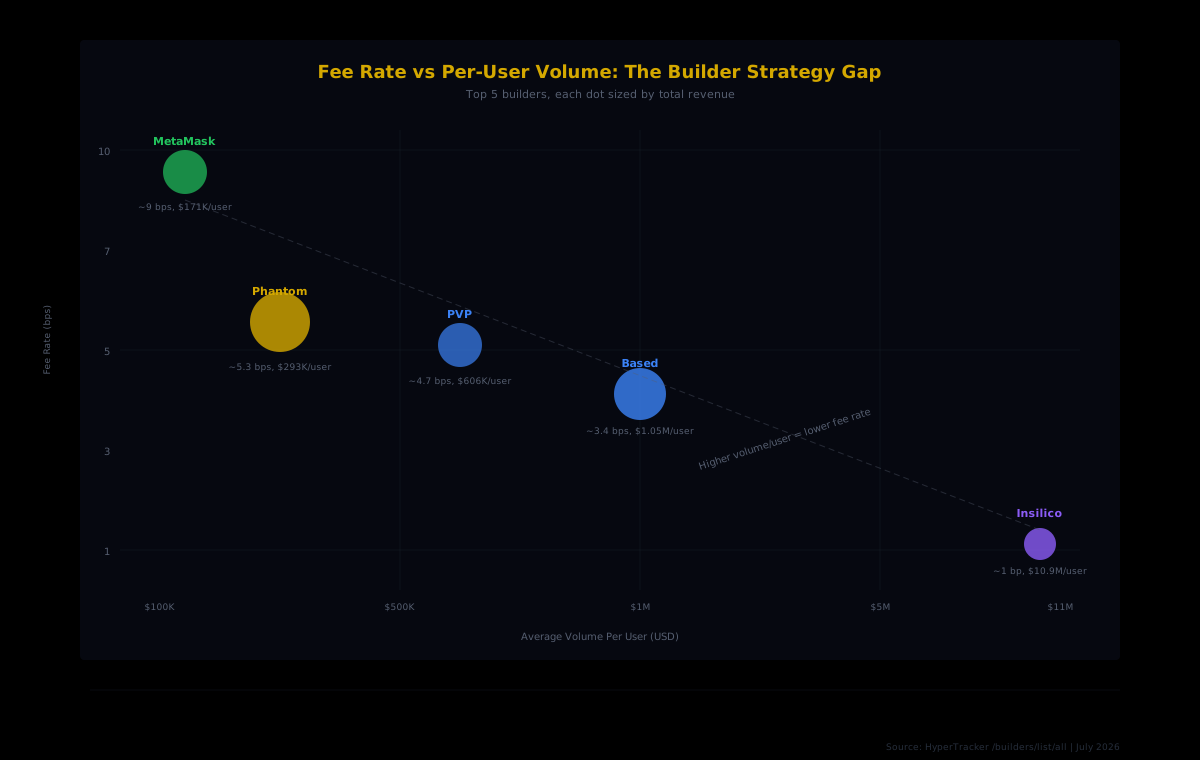
单看收入容易误导判断。将每位构建者的收入除以交易量,呈现出截然不同的图景:这五个团队在同一协议上运营着本质不同的业务。
钱包路线:Phantom与MetaMask
Phantom和MetaMask都是通用钱包提供商,优势在于分发能力。在我们7月的数据快照中,Phantom拥有153,128名用户,MetaMask拥有52,534名用户。用户打开钱包,看到Hyperliquid作为支持的交易场所,无需访问原生前端即可完成交易。交易自动归属于钱包的构建者代码。
MetaMask在前五名中收取的有效费率最高,约为每美元交易量9个基点,接近永续合约10个基点的上限。Phantom约为5.3个基点。这种定价能力源于已有的安装基础。当你是数百万用户的默认钱包时,你不需要在费率上竞争,而是在便利性上竞争,而便利性本身就值得溢价。
终端路线:PVP与Based
PVP是交易终端,Based运营模式与之类似。两者都吸引了主动选择产品功能的活跃交易者,这些用户将构建者费用视为使用套餐的一部分加以接受。Based颇为有趣:它路由了449亿美元的交易量(实际上略高于Phantom),却仅获得1520万美元收入,而Phantom为2360万美元。差距完全来自费率:Based约收取3.4个基点,比Phantom的5.3个基点低约36%。
这种取舍是刻意为之的。更低的费率吸引高频交易者,他们每个账户产生更多交易量,Based的42,967名用户平均交易活跃度明显高于Phantom的153,128名用户。
算法路线:Insilico
Insilico在前五名中收入垫底(370万美元),但交易量接近榜首(363亿美元)。仅有3,339名用户,每位Insilico用户平均交易量达1090万美元。这些是以工业规模运作的算法交易者和做市商,他们要求极低的费率:约1个基点。
MetaMask与Insilico之间9倍的费率差距并非噪音,它折射出基于费用的分发模式中一个根本性张力:普通用户对较高费率有更强的容忍度,因为他们几乎感知不到;而专业交易者会将费率谈到最低,因为每一个基点都在蚕食他们的利润。
每用户收入:被忽视的核心指标
在不了解每位用户价值的情况下,用户数只是虚荣指标。每用户收入的计算揭示了哪些构建者拥有最强粘性、最高价值的用户关系。
根据我们7月的数据,Mass(排名第12)以约每用户1,395美元领跑前15名,Insilico以1,113美元紧随其后。两者都服务于规模小但经验丰富的用户群。相比之下,Phantom每用户约154美元,MetaMask约153美元——分母是数万名用户,其中大多数交易规模较小、频率较低。
Axiom是一个值得深入研究的典型案例。它收入排名第七(240万美元),拥有34,093名用户,每用户约69美元。这是一种广泛分发策略:以低费率覆盖大量用户,押注长期留存。这个赌注是否值得,取决于这些用户随着交易成熟度提升后的表现。
对构建者的启示在于:一千名核心用户可能比十万名普通用户产生更多的手续费收入,因为构建者费用与交易量线性相关,而交易量高度集中在活跃交易者手中。
长尾:1400个构建者瓜分残羹
前15名之后,还有1,396个构建者代码共享约1550万美元的收入。平均下来每个构建者约1.1万美元,但实际分布更为偏斜,许多人几乎颗粒无收。
注册只需在永续合约账户中存入100 USDC,因此注册表中充满了实验性项目、废弃的机器人和个人自用代码。真正的生态系统规模远小于1,411个活跃参与者。但这种格局并非Hyperliquid独有。应用商店、联盟营销计划和市场生态系统都遵循同样的形态:少数分发者攫取绝大多数价值。不同之处在于,Hyperliquid的数据完全上链,任何人都可以审计这种集中度。
费用分配之争
2026年为构建者经济带来了新的维度:关于构建者究竟应该保留多少份额的争议。
构建者在其运营的市场中可保留最多一半的交易手续费,随着构建者运营的市场在全年持续增长,这一收入分成比例受到越来越多的审视。Synthetix创始人Kain Warwick直言不讳:"Hyperliquid最终确定50%的费用分成,这有点疯狂。我看不出这如何能持续下去。"他指出,Synthetix从未向外部做市商支付超过30%的费用。
这种批评并非空穴来风。HYPE季度回购额从2025年第三季度的约2.9亿美元下降至2026年第二季度的约1.49亿美元,批评者将这一下滑部分归因于大量收入流向构建者而非回流协议和代币持有者。
对构建者而言,这带来了战略风险。如果Hyperliquid下调费用分成比例(Warwick将当前费率称为"可能会改变的开价"),每个构建者代码的收入逻辑将在一夜之间改变。MetaMask等高费率构建者所受冲击最大,而Insilico等低费率算法构建者本就在利润率较薄的情况下运营,分成比例调整对他们的影响相对较小。
费用战的启示
在全年持续追踪构建者代码数据后,几个规律始终成立:
钱包赢在分发。 Phantom(排名第1)、MetaMask(排名第3)和Rabby(排名第11)都是钱包提供商。在我们7月的数据快照中,三者合计路由了超过600亿美元的交易量,赚取了逾3300万美元的手续费。被嵌入用户日常工作流的产品,其价值远超功能丰富的独立产品。
费率是商业模式决策。 MetaMask(约9个基点)与Insilico(约1个基点)之间9倍的差距并非失误,而是基于用户类型的刻意选择。面向消费者的钱包收费更高,因为用户接受这个价格。算法平台收费更低,因为用户要求如此。没有唯一"正确"的费率,只有针对不同受众的不同策略。
交易量集中度极高。 Insilico的3,339名用户中,每用户平均交易量超过1000万美元;Phantom的153,128名用户中,这一数字接近29.3万美元。两者都是可行的商业模式,但扩张路径不同。钱包需要不断新增用户,算法平台则需要留住核心用户。
费用分成是变量,可能发生变化。 假设当前50%的分成比例将永久持续的构建者,是在下一场赌注。而无论费用经济如何变化都能保持用户粘性的产品,才是真正经久耐用的构建。
通过我们的API追踪构建者表现
本文中我们数据部分的每一个数字,都来自对我们构建者分析端点的单次API调用。HyperTracker的/builders/list端点返回完整排行榜,包含Hyperliquid上每个已注册构建者代码的收入、用户数、交易量和加入日期。
如果你正在Hyperliquid上构建产品,我们的数据可以让你实时将自己的构建者代码与整个生态系统进行横向对比。追踪哪些构建者正在获得或失去势头,涵盖每日、每周、每月和全时段维度。如果你是交易者,它能告诉你哪些前端路由了最多交易量以及对应的费率,从而帮助你做出更明智的构建者费用授权决策。
查询完整构建者排行榜
HyperTracker的API提供对构建者代码排名、收入明细以及Hyperliquid上每位已注册构建者交易量归因的程序化访问权限。
展望2027
一年后的构建者排行榜将呈现不同面貌。HIP-3(传统资产永续合约)和HIP-4(预测市场)引入了全新的交易量类别,构建者可以通过自己的代码进行路由。在美国股市下跌期间,Hyperliquid仅在11月5日一天就创下52.1万美元优先费的记录,这表明即便构建者分成问题持续存在争议,协议整体的费用生成能力仍在持续增长。
质押推荐计划将允许质押了HYPE的构建者和推荐人保留被推荐用户交易费的一定比例,最高档可达40%。这可能会显著重塑持有大量HYPE头寸的头部构建者的收入逻辑。
但2026年形成的结构性动态很可能延续下去:钱包赢在分发,机器人赢在交易量效率,费用策略与用户数量同等重要。最早理解这一点的构建者,如今正稳坐排行榜顶端。对于其他进入生态系统的参与者而言,这份攻略是公开的、上链的、可查询的。位居前五的构建者很早就想通了这一点,其他人手握数据,同样有机会迎头赶上。