
Who Gets Liquidated First on Hyperliquid (and Who Saw It Coming)
By @CoinMarketMan - 06-Nov-2026
谁会在 Hyperliquid 上最先被爆仓(以及谁提前预见了这一切)
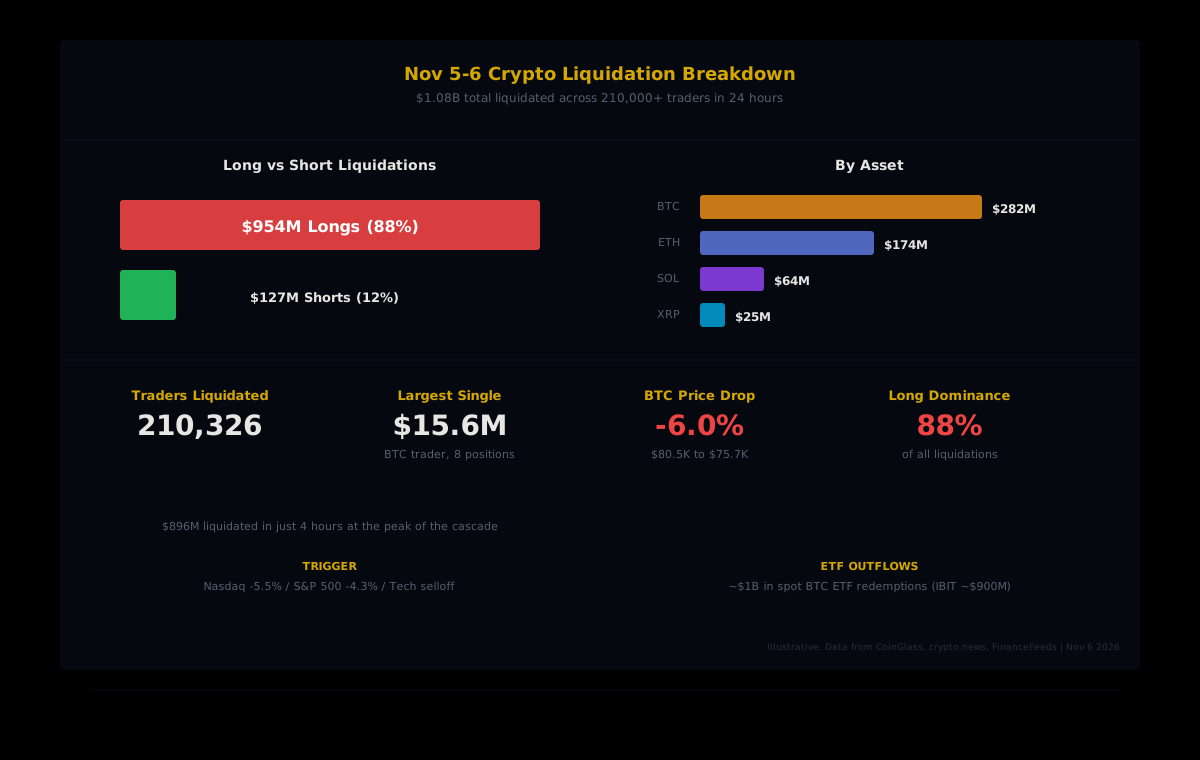
在纳斯达克暴力抛售蔓延至数字资产市场后,截至11月6日的24小时内,逾10.8亿美元的加密衍生品仓位遭到清算。比特币大跌约6%至75,700美元,超过21万名交易者收到追加保证金通知,其中88%的损失集中在多头头寸上。
这些头条数字早已铺天盖地。真正缺席的,是数字背后的规律:哪些交易者承受了主要冲击,谁在连环爆仓前及时出逃,以及持仓数据在这场清算成为头版新闻的数小时前,究竟揭示了什么。这正是群组数据的用武之地,也是"读到爆仓新闻的交易者"与"在爆仓中穿行自如的交易者"之间的本质差距。
连环爆仓:从华尔街到全军覆没
导火索来自股市。11月5日,标普500指数下跌4.3%,纳斯达克综合指数暴跌5.5%,道琼斯指数跌逾1,800点。科技股崩盘拖累了Strategy与Coinbase,两者均跌约10%,避险情绪在数小时内蔓延至数字资产市场。
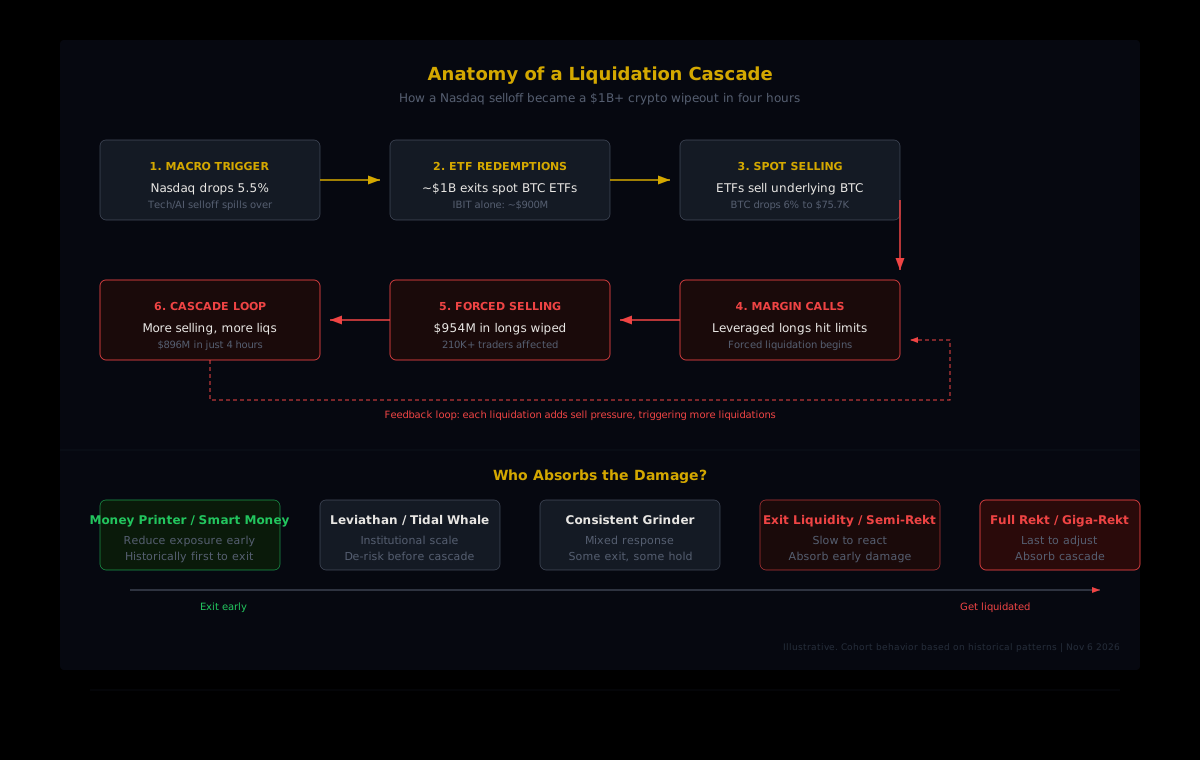
随着比特币从约80,500美元跌至最低75,700美元,杠杆多头头寸开始触及爆仓线。而一旦被动平仓启动,机制便形成自我强化:被爆仓的多头制造抛压,压低价格,触发更多追加保证金,逼出更多卖盘。结果是在爆仓最猛烈的四小时窗口内,8.96亿美元的仓位瞬间蒸发。
以跌幅而言,以太坊受创更深,下挫逾7%至约2,247美元。ETH贡献了1.737亿美元的清算额,仅次于比特币的2.823亿美元。单笔最大清算来自Binance上一个价值1,094万美元的ETH多头,一次执行,全数平掉。
ETF 资金外流火上浇油
这场杠杆清算并非孤立事件。美国现货比特币ETF合计遭遇约10亿美元的净赎回,其中贝莱德旗下IBIT一家就占了约9亿美元。当IBIT处理净赎回时,需在现货市场卖出底层BTC。这波现货卖盘进一步压低价格,加速了衍生品交易所的爆仓连锁反应。
可以把它想象成两股相互强化的压力浪潮同时袭来:永续合约爆仓在期货市场制造被动卖盘,ETF赎回在现货市场制造被动卖盘,两者同向叠加,造成的破坏远超各自单独作用的总和。一名交易者在同一天内因八个杠杆仓位被逐一清算,合计亏损1,560万美元。八次独立追保,全部由同一波连环压力引爆。
Hyperliquid 上:11个账户,3,046万美元
Hyperliquid 的链上透明度让我们能更清晰地审视这场损失。11月3日,随着更大范围的加密抛售开始,Hyperliquid 上至少11个账户各自录得逾百万美元的清算执行额,合计3,046万美元。多头仓位占其中2,582万美元(约85%),空头仓位贡献了464万美元。
单一账户最大清算额达1,149万美元,集中于账户0x4b62持有的BTC和ETH头寸。三笔HYPE多头合计被清算612万美元,两笔SOL多头共计247万美元,甚至一笔WTI原油多头也在三次执行中遭受了149万美元的部分清算。
这11个账户产生的已实现亏损约为214万美元。这是扣除返还保证金后实际消灭的资本。但被强制平仓的3,000万美元敞口所造成的冲击,会在整个订单簿中扩散,影响平台上的每一位交易者。
爆仓总额无法告诉你是谁
这里有一个问题,所有的清算仪表板和你读到的每一条关于11月5日至6日的头条都存在同样的毛病:它们只给你总数。10.8亿美元被清算,21万名交易者,88%是多头。这些数字放在背景下有参考价值,但对于制定持仓策略毫无用处。
知道10亿美元被清算,并不能告诉你这是一百万个小散各自爆掉100美元的仓位,还是少数几个高杠杆大户造成的灾难性损失。两种场景下总额完全相同,但交易信号天壤之别。
如果损失集中在历史表现差劲、杠杆激进的账户(那些在每个周期都容易过度延伸的钱包),那这是一次健康的去杠杆,市场在清洗弱手,反弹往往随之而来。但如果损失蔓延至历史上盈利能力强、资本充足的账户,则意味着某种更深层的结构性问题。当聪明钱也遭到追保时,复苏通常更慢,底部通常更低。
这正是聚合清算数据无法填补的空白。你需要了解被清算者的行为画像,这要求根据历史表现和资本规模对钱包进行分类。
群组分析如何拆解一次爆仓事件
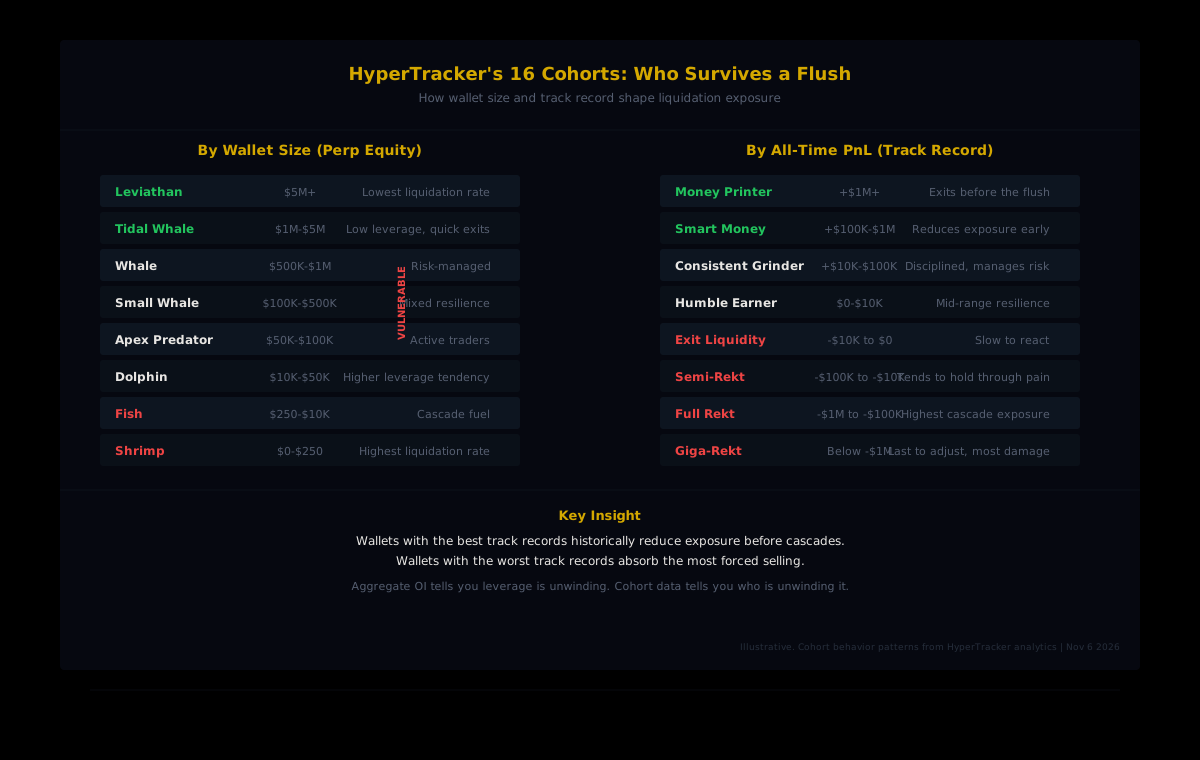
HyperTracker 将 Hyperliquid 上每一个活跃钱包分类到16个行为群组之一。其中八个基于钱包规模(永续合约净值),从 Shrimp($0-$250)到 Leviathan($500万以上)依次排列。另外八个基于历史累计盈亏,从 Money Printer(累计盈利100万美元以上)到 Giga-Rekt(累计亏损逾百万美元)。一次 API 调用,即可获取每个群组的聚合持仓:净敞口、杠杆分布、多空比例。
在爆仓连锁期间,这种分类的价值立竿见影。以下三个问题是聚合数据无法回答的:
- 高盈亏账户是否在清算浪潮前开始减仓? 如果 Money Printer 和 Smart Money 群组(历史累计盈利10万至100万美元以上的钱包)在连环爆仓的数小时前开始削减BTC敞口,这是链上可见的最强持仓信号。这些账户之所以能在历次爆仓中幸存,恰恰是因为它们主动管理风险。
- 哪些规模群组在承接被动抛售? 如果清算集中在 Fish($250-$10K)和 Dolphin($10K-$50K)群组,而 Leviathan 和 Tidal Whale 账户保持稳定或干净地减仓,说明这次连环爆仓不过是一次清洗散户的过程。如果 Whale 和 Small Whale 群组也遭受冲击,痛苦则更为广泛。
- 表现最差的群组杠杆画像如何? Full Rekt 和 Giga-Rekt 钱包,也就是历史战绩最差的账户,历史上倾向于使用更高杠杆,并且在回撤期间调整更为迟缓。当你能看到这些账户的敞口持续扩大,而表现更好的群组却在降低风险,你正在目睹11月5日至6日那场爆仓连锁的前置条件正在成形。
每次清算都在重复的规律
11月5日至6日的这次事件并非特例。同样的群组动态在 Hyperliquid 几乎每一次重大爆仓连锁中都会重演,而且规律出奇地一致。
有着强劲历史战绩的钱包,往往在宏观催化剂触发前就开始减仓。它们关注股指期货,监测ETF资金流向,在数据出炉前就已砍掉仓位。当 Money Printer 钱包在削减BTC敞口,而 Fish 和 Shrimp 账户还在加多头的时候,这种背离是任何永续合约交易所上最可靠的预警信号之一。
历史战绩最差的钱包则恰恰相反。它们在上涨中加杠杆,漠视宏观信号,最终成为加速每次连环爆仓的清算燃料。Exit Liquidity、Semi-Rekt、Full Rekt 和 Giga-Rekt 群组不仅亏损更频繁,亏损的方式也最为惨烈:在连环爆仓的底部遭到强制清算,而此时更聪明的账户早已离场。
在下一次爆仓发生前读懂它
每一次爆仓连锁都遵循同样的基本配方:宏观触发、现货抛售、杠杆解除、反馈回路放大损害。变量不在于机制本身,而在于进场时的持仓状态。
如果你盯着聚合未平仓合约下降,以为这就足够了,那你只是用了一小部分可用数据在做判断。聚合OI告诉你杠杆在某处解除。群组数据告诉你谁在解除,是聪明钱主动降险,还是过度杠杆的账户被迫出局。这是两个截然相反的信号,却被包装在同一个头条数字里。
那些在11月5日至6日全程躲过追保的交易者,有一个共同点:他们先看持仓数据,后看价格。当10.8亿美元的爆仓数字出现在你的信息流里,交易早已结束。对于下一次爆仓,问题不是它会不会来,而是你能否在头条见报之前,就看到群组数据的移动。
在下一次清算浪潮前,掌握持仓全貌
HyperTracker 的 API 提供 Hyperliquid 上全部16个行为群组的群组级持仓数据。追踪 Money Printer 钱包、Leviathan 以及每个群组的持仓动态,每5分钟刷新一次。一次 API 调用,16个群组,起步价 $179/月。