
Bond Yields Just Flushed $280M in Perp Longs. The Smart Money Reloaded.
By @CoinMarketMan - 24-Sep-2026
债券收益率刚刚清算了2.8亿美元的永续多单。Smart Money 已重新入场。
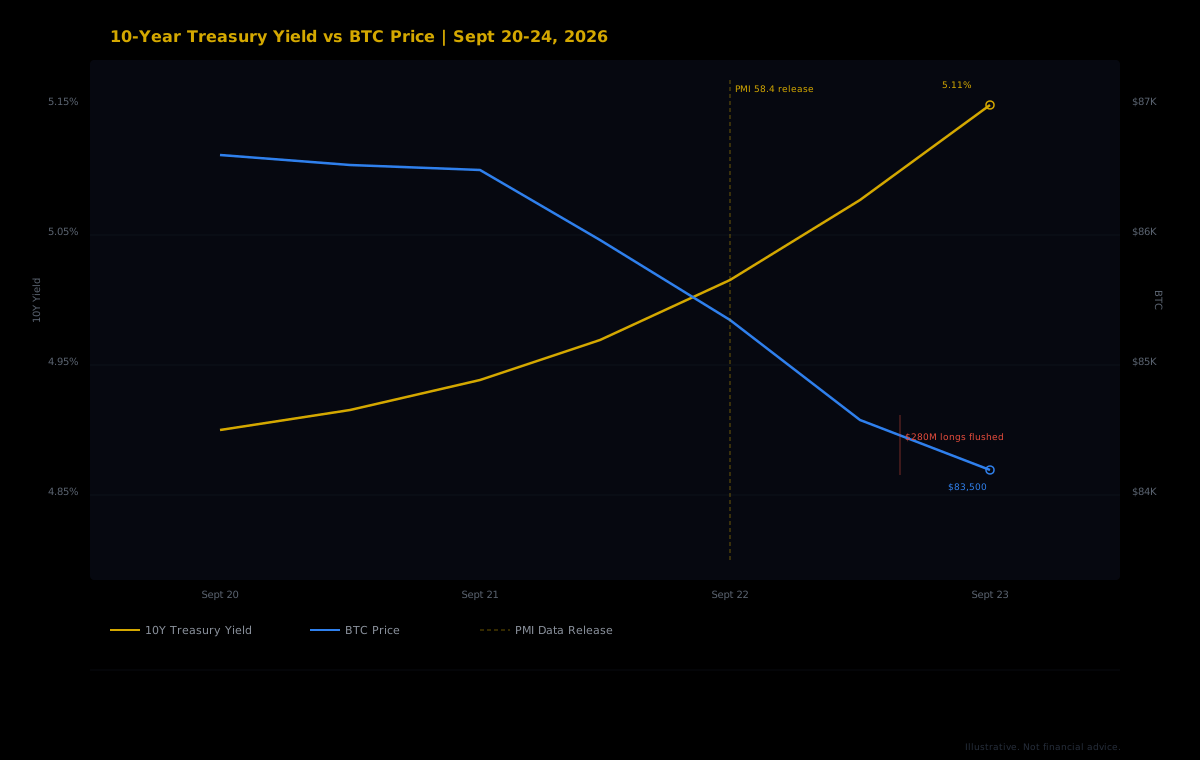
10年期美国国债收益率于9月23日收于5.11%,单日上涨15个基点。比特币从约86,443美元的开盘价下跌2.73%至84,082美元,各衍生品交易所合计约2.8亿美元的多头仓位遭到强制平仓。
标准头条:收益率上涨,比特币下跌,杠杆爆仓。但整个期货市场的未平仓合约(OI)同一周实际上攀升了7.59%,达到约1560亿美元——这意味着市场并未减少风险敞口,而是重新洗牌。老手被清出,新手接替入场。
这场洗牌才是真正的故事。因为谁在清算后入场、谁消失了,比收益率本身更能说明接下来会发生什么。
9月23日究竟发生了什么
催化剂并非收益率水平本身,而是速度。标普全球9月美国综合PMI闪值报58.4,为2021年7月以来最高,投入成本触及2022年10月以来峰值。债券交易员立即重新定价利率预期,推动10年期收益率在单个交易日内从4.96%升至5.11%。
这波上涨几乎完全由实际收益率驱动。10年期实际收益率从2.63%升至2.76%,贡献了名义收益率上涨15个基点中的13个。这一点至关重要,因为实际收益率是真实的资本成本。当实际收益率飙升,所有基于未来现金流定价的资产都会重新估值,而杠杆永续仓位首当其冲。
比特币从约86,443美元的开盘价下跌2.73%至84,082美元,以太坊下跌3.03%至2,660美元。2.8亿美元的多头清算并非缓慢解仓,而是一场级联,集中在PMI数据发布后数小时内,迫使风险资产全面重新定价。
这不是本周第一次清算
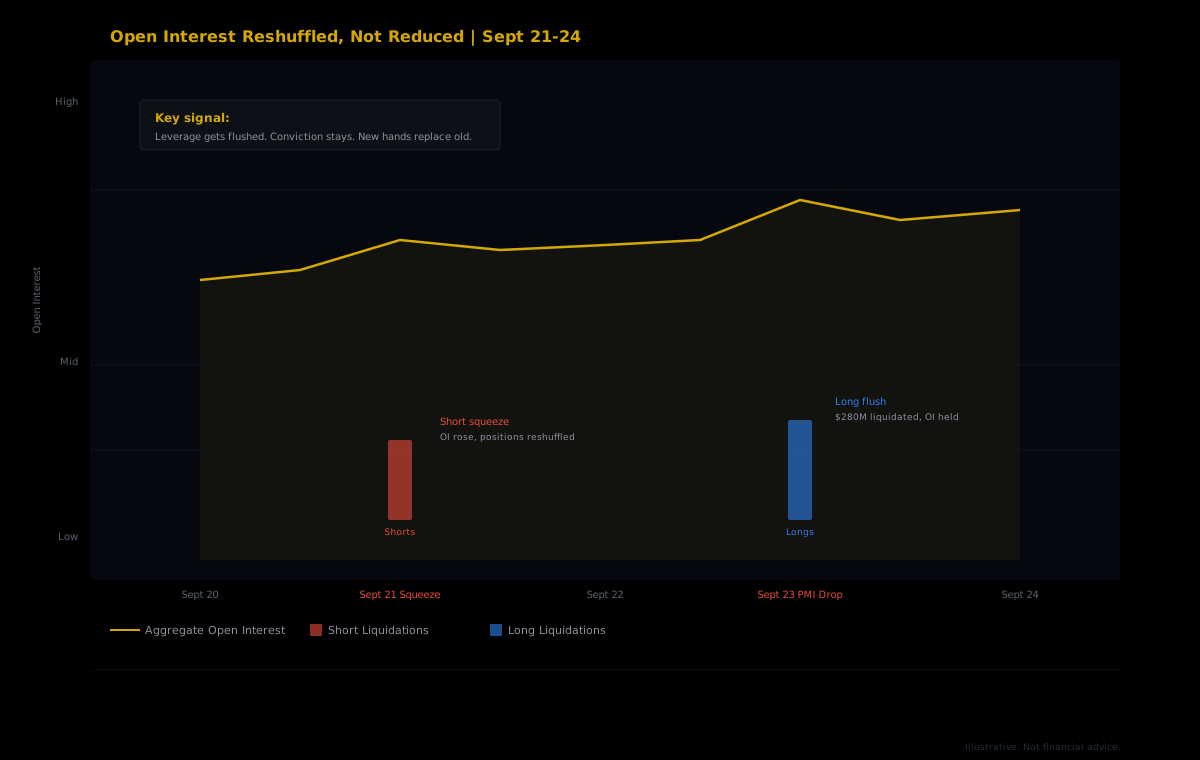
9月23日之所以值得关注,在于它发生在镜像事件仅两天之后。9月21日,一场空头轧空推动比特币上涨,强制平仓了数亿美元的空头仓位。同一天,未平仓合约并未下降,反而上升了——市场在重新洗牌仓位,而非去杠杆。
然后在9月23日,债券市场给多头同样上了一课。三天内两次清算事件,方向相反,但两次的总体未平仓合约均维持稳定或上升。这是一个充满坚定信念、且每次清算后都有大量新资金等待重新入场的市场。
群体分化:谁被清出,谁重新补仓
"2.8亿美元清算"这个头条数字掩盖了背后的构成。不同类型的交易者对这次事件的反应截然不同,而这种行为分化,才是关注Hyperliquid永续市场的人最应该关注的地方。
被清出的:过度杠杆的小账户
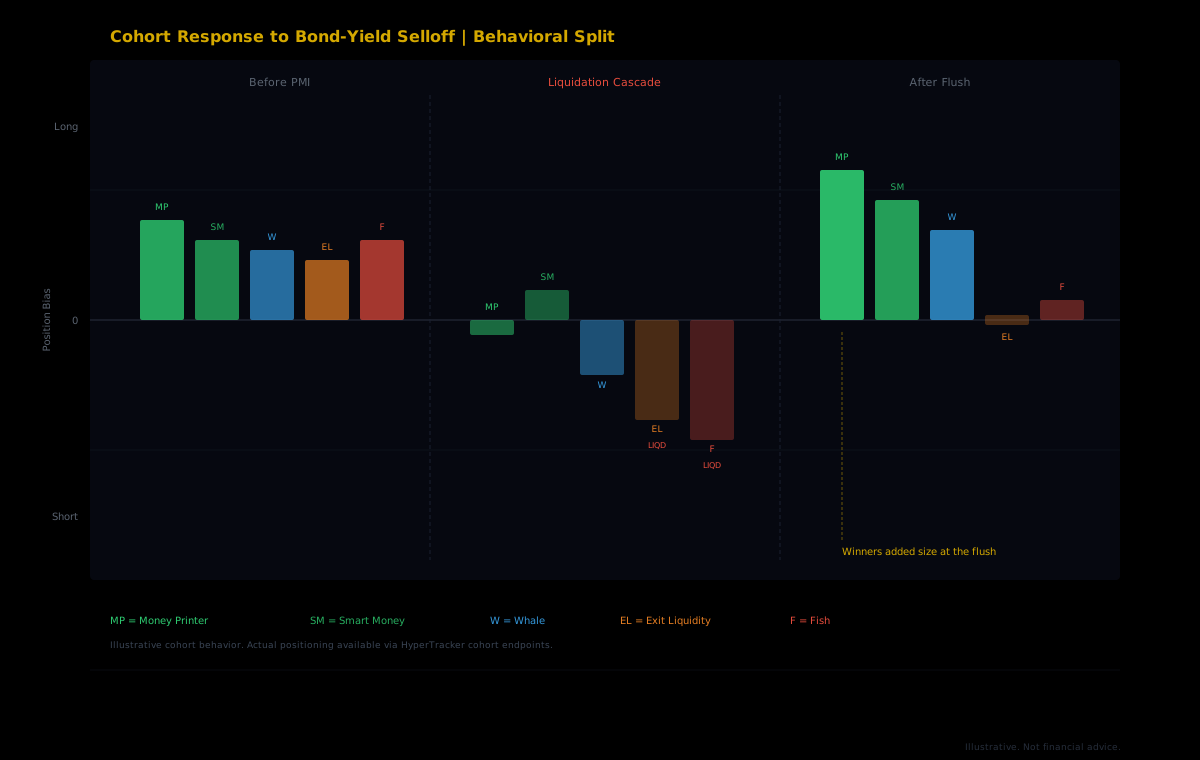
清算的主体集中在低层级群体。Fish(永续权益250至10,000美元)和Exit Liquidity(历史总PnL为-$10,000至$0的亏损账户)相对账户规模往往使用更高杠杆。在PMI数据发布前,资金费率已经开始发热,这些仓位早已不堪重负。收益率冲击只是最后的扳机。
这种模式在几乎每一次宏观驱动的清算中都会重演。规模更小、处于亏损状态的账户在行情末段以高杠杆入场,一次突发行情将其清出。这是市场的清算机制,也为挺过来的交易者创造了机会。
幸存者:高PnL群体先减仓,后重新加仓
我们的数据在高PnL群体中呈现出不同的规律。Money Printer(历史总PnL超过+100万美元)和Smart Money(+10万至+100万美元)钱包,往往在重大宏观数据发布前提前降低敞口,或至少保持较低杠杆,使自己在波动率飙升时远离清算线。清算浪潮平息后,这些群体历史上会以更大仓位重新入场,承接被零售交易者爆仓的那批筹码。
这正是群体数据所揭示的行为优势。"2.8亿美元清算"这个汇总数字看起来像恐慌性抛售,但当你按交易者画像分解后,它更像是一次从弱手到强手的风险敞口转移。
未平仓合约上升——这才是真正的信号
9月21日空头轧空之后,整个期货市场的未平仓合约上涨约7.59%至1560亿美元左右。9月23日多头清算之后,未平仓合约非但没有下降,反而保持稳定。这在杠杆级联清算后并不常见。
当清算后未平仓合约下降,意味着市场在真正去杠杆——交易者关闭仓位、撤回保证金、撤离观望。当未平仓合约维持甚至上升,意味着每一个被清算的仓位都被新仓位所取代。市场并不恐慌,而是在轮换。
具体到Hyperliquid,9月23日——也就是清算级联发生的当天——未平仓合约(双边)创下180亿美元的历史新高。这是一个去中心化永续合约交易所在宏观冲击期间创下的参与度历史纪录。该平台目前约占全球永续合约未平仓合约的10.9%,同样是历史最高。
为什么债券收益率的影响比你想的要小(长期来看)
"收益率涨,比特币跌"的直觉叙事看似清晰,但数据并不支持。比特币与10年期美国国债收益率变动的90天滚动相关系数接近于零——统计学家会称之为噪音。黄金则不同,在同一窗口内与收益率呈现出明显的负相关,对利率变动的敏感度远高于比特币。
这并不是说短期痛苦不真实。9月23日83,500美元的低点足够锐利,清算了2.8亿美元的杠杆。但其背后的机制并非"收益率上涨,比特币因此贬值",而是"收益率快速飙升,波动率激增,过度杠杆的仓位遭到清算"。本质上是杠杆问题,只是包裹在宏观叙事的外衣下。
这意味着正确的操作逻辑不是"收益率上涨就卖比特币",而是"收益率快速波动时管控好杠杆,并准备好在清算浪潮平息后加仓"。
机构买盘的支撑是真实的
尽管有所回调,比特币现货ETF在这次抛售前五个交易日净流入约13亿美元。这种持续的机构买盘为回调提供了一个在以往利率冲击周期中不曾存在的价格底部。期权市场也传递着类似的信息:本周比特币期权总未平仓合约突破500亿美元,其中看涨期权约占59%至60%的仓位。
即便在清算期间,机构的仓位配置依然偏多。其中有一笔值得关注的交易:一个以11月前比特币涨至95,000美元为目标的价值320万美元的蝶式期权结构。杠杆可能已被清出,但市场信念并未动摇。
如何在下一次清算发生前提前预判
债券收益率冲击会持续发生。美债长端全年持续上行,任何超预期的通胀数据或强劲PMI都可能触发新一轮快速的基点飙升。你无法预测催化剂,但可以为这种规律提前布局。
需要关注的指标:
- 资金费率持续偏高: 当大多数交易所的资金费率都在高位运行,意味着调整正在酝酿。进入此次崩盘前,25个最大比特币永续合约中有24个的资金费率为正。
- 群体分化: 当高PnL群体开始减少敞口,而小账户仍在加仓,清算行情的雏形已经成型。我们的数据通过群体级仓位端点呈现这种分化。
- 未平仓合约在阻力位附近上升: 价格在某一位置停滞而OI持续攀升,意味着杠杆正在堆积,这是双向清算级联的燃料。
在这些行情中持续存活的交易者,无一例外地做到了两件事:在行情启动前管控杠杆,并有一套系统来判断市场中还有哪些参与者。当Money Printer和Smart Money群体在加仓,而Fish正在被清算,这是一个信号:当前的错位正在被有实力的资金吸筹。
在宏观冲击中追踪群体仓位
HyperTracker的API为你提供Hyperliquid全部16个行为分群的群体级仓位数据。查看哪些群体在加仓、哪些在降低敞口、哪些正在被清算。每个钱包均按规模和历史总PnL完成分类,每五分钟更新一次。
清算本身就是市场的功能
债券收益率的新闻还会继续。还会有更多PMI意外数据,更多利率重新定价,更多杠杆级联清算。每一次都会产生同样的"X亿美元遭清算"头条。
但那些在这些行情中持续获利的交易者,不是回避波动的人,而是理解每次清算构成的人——谁被清出,谁入场接盘。汇总数字是噪音,群体层面的拆解才是信号。
周一的空头轧空清掉了空头,周三的收益率冲击清掉了多头,未平仓合约在两次之间均保持上升。市场并未撤退,只是换了一批乘客。