
Coinbase Just Cleared Its Own Trades. Perp DEX Builders Should Pay Attention.
By @CoinMarketMan - 29-Sep-2026
Coinbase 刚刚完成了自家交易结算。Perp DEX 开发者应当留意。
9 月 28 日,CFTC 将 Coinbase Clearing LLC 注册为衍生品清算组织。这句话听起来像是监管套话,加密推特上的大多数人会直接划过。但如果你在 perp DEX 上开发,尤其是在 Hyperliquid 上,这种结构性转变将在几个季度内改变你的用户构成。
简而言之:Coinbase 现在可以自主撮合、匹配和清算其衍生品交易,无需借用任何第三方基础设施。Kraken 的母公司 Payward 也在搭建类似的体系,不过是通过 HIP-3 将执行路由到 Hyperliquid 的链上订单簿。美国两家最大的交易所正在向你的代码已经运行的市场铺设合规管道。对开发者而言,问题在于:它们带来的流量,你准备好了吗?
完成堆栈的三项注册
在此次批准之前,Coinbase 已经持有在美国独立运营衍生品业务所需三项联邦注册中的两项。Coinbase Financial Markets, Inc. 是期货佣金商(经纪层),Coinbase Derivatives, LLC 是指定合约市场(交易所层,前身为 LMX Labs,后改名 FairX,随后被 Coinbase 收购)。
缺失的一环是清算所。在此之前,Coinbase 依赖 Nodal Clear 处理 Coinbase Derivatives 上架产品的交易后结算。获得 DCO 注册后,Coinbase Clearing LLC 接手这一角色,并引入以 USDC 为原生抵押品、支持全天候结算的能力。
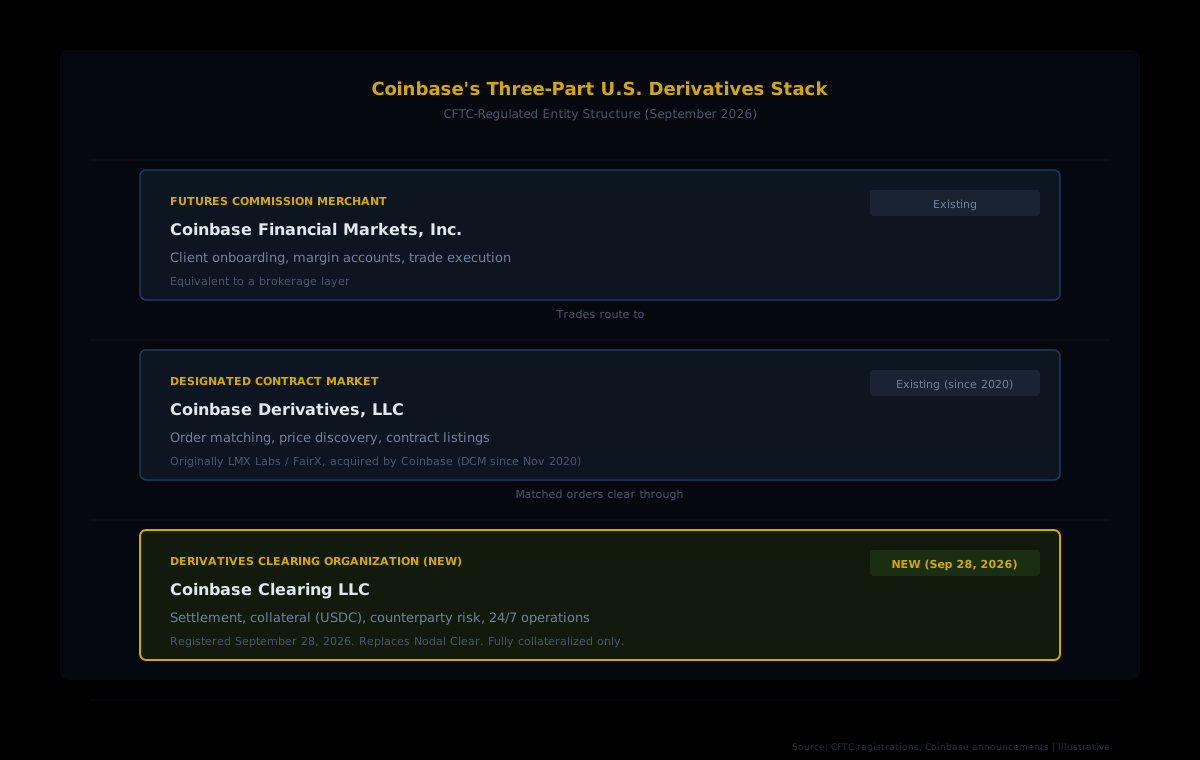
Coinbase 总法律顾问 Molly Abraham 将此次里程碑描述为完成了"Coinbase 端到端的衍生品基础设施,使我们能够以 USDC 原生抵押品和全天候结算能力向市场推出更多合规衍生品产品。"
批准涵盖的范围(以及不涵盖的范围)
范围至关重要。Coinbase Clearing 获授权清算的是全额抵押期货、期货期权和掉期合约,不涵盖保证金或杠杆产品。英伟达、特斯拉、微软等个股永续合约仍将继续使用第三方清算合作伙伴。
换言之,这是一次托管与结算层面的升级。Coinbase 并未通过自有清算所推出杠杆永续合约,至少目前还没有。但支撑这一能力的基础设施现已整合在同一个公司架构之下,这正是 perp DEX 开发者需要关注的先例。
Kraken 的路径:在 Hyperliquid 上实现合规执行
Coinbase 选择垂直整合,Kraken 选择混合路线。两种方式的差异至关重要,因为前者将一切保留在链下,后者则直接接入去中心化订单簿。
9 月 16 日,Payward(Kraken 母公司)宣布计划利用 Hyperliquid 基础设施向美国客户提供链上永续期货。其架构涉及三个独立受监管实体协同运作:Bitnomial Exchange(CFTC 监管的 DCM)负责部署和管理市场,Bitnomial 的清算所处理结算,NinjaTrader Clearing(注册 FCM)负责持有客户账户。
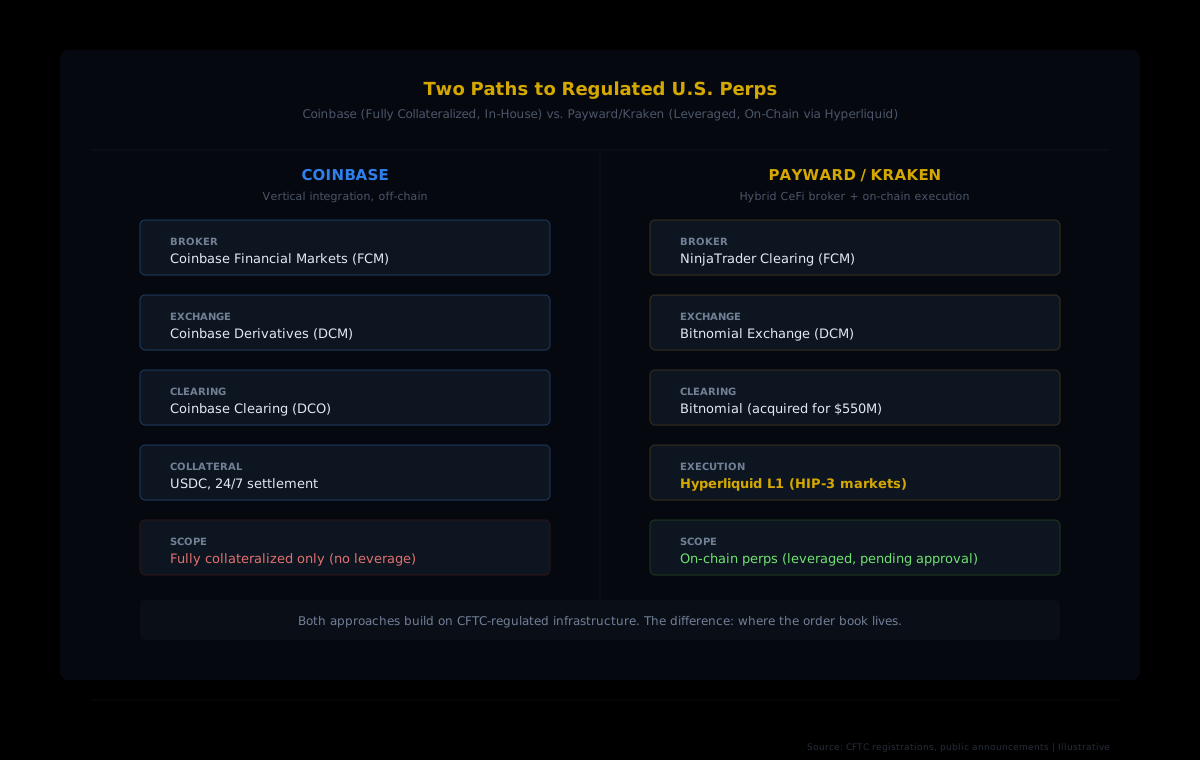
Payward 以 5.5 亿美元收购 Bitnomial,获得完整的 CFTC 许可堆栈,涵盖交易所、清算所和经纪牌照。但他们没有搭建封闭体系,而是选择通过 Hyperliquid 的 HIP-3 框架路由执行,该框架允许开发者在协议 L1 上部署受权限控制的市场。
访问控制的运作方式
美国客户通过 NinjaTrader Clearing 开立期货账户,后者负责 KYC 和合规审核。账户获批准访问特定的 Bitnomial 市场后,对应的钱包地址会被添加至 HIP-3 的白名单。只有白名单上的地址才能与相关永续合约交互。
这意味着 Hyperliquid 订单簿本身保持链上透明,但访问其上合规合约市场的权限通过传统合规基础设施进行管控。合约受 CFTC 监管,执行引擎是去中心化 L1。这是一种真正创新的混合模式,目前仍待最终监管批准。
开发者为何应关注机构级管道
如果你正在 Hyperliquid 上开发交易机器人、看板或分析工具,以上变化今天不会影响你的代码。Payward 的计划仍在等待 CFTC 批准,尚未公布上线日期。但结构性影响不容忽视:合规的机构流量可能很快将流入你的用户已经在交易的同一订单簿。
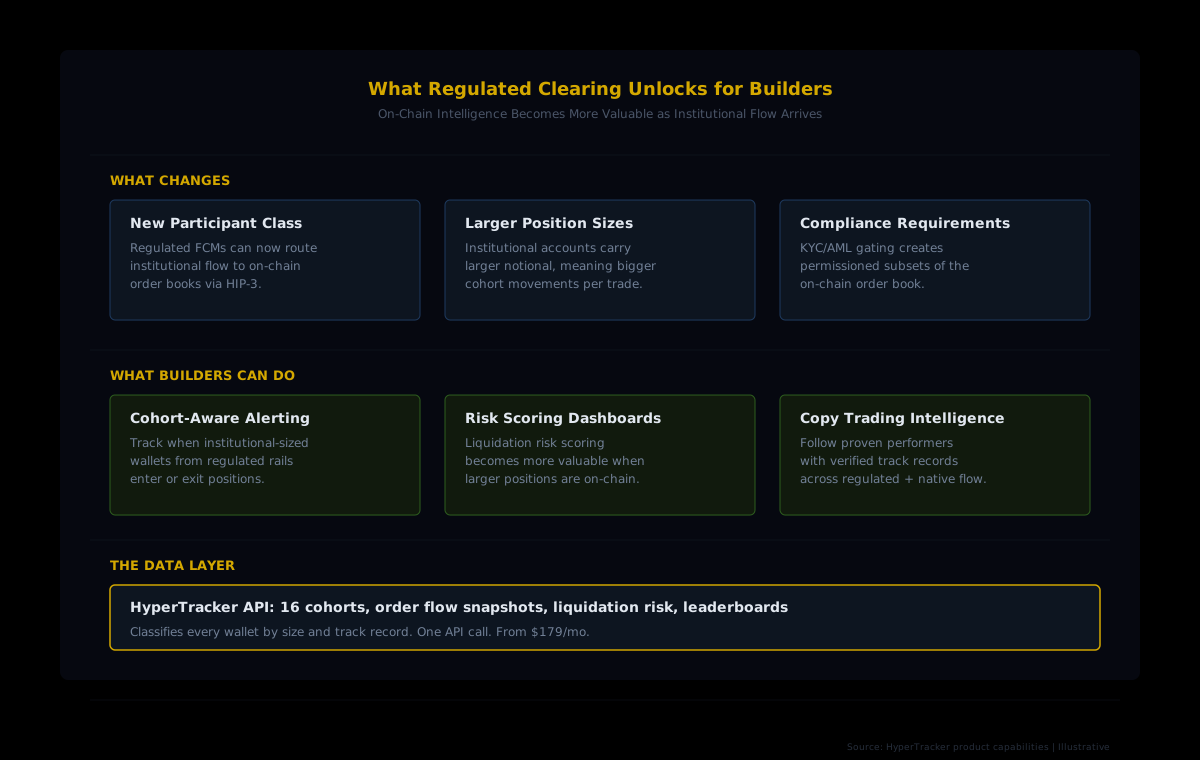
这将改变你的工具所分析的活动构成。机构参与者持有更大的仓位规模,其群体行为模式与原生加密交易者存在明显差异。当一家期货佣金商通过 HIP-3 路由某基金的订单时,该订单在链上的表现与其他订单无异。但背后的钱包代表着截然不同的风险偏好、持仓周期和市场事件响应模式。
更大的仓位,更强的信号
对开发者而言,实际影响是:队列级分析的价值将随参与者多样性的提升而上升。当 perp DEX 上的钱包都属于原生加密交易者时,行为分布相对集中。一旦加入有合规要求、持仓周期更长的机构席位,队列分层所提取的行为信号将变得更具参考价值。
具体来看,以下使用场景将发生哪些变化:
- 跟单工具获得新的信号来源。通过合规渠道进入的钱包可能携带可验证的历史业绩,使绩效筛选更为可靠。
- 风险看板需要应对可能是原生加密钱包数倍的仓位规模。爆仓连锁反应随仓位集中度的提升而放大。
- 警报系统可标记机构规模钱包的仓位变动,历史上此类变动往往先于更大范围的市场走势。
- 做市机器人在部分流量来自合规 KYC 渠道时,面临不同的逆向选择风险结构。
竞争格局正在分化
Coinbase 和 Kraken 在加密衍生品基础设施的归宿问题上押下了不同的赌注。Coinbase 将一切内化,通过自有 DCO 清算以 USDC 为抵押的合约;Kraken 将执行外包给去中心化协议,但在外层包裹 CFTC 监管的经纪和清算体系。
行动的不只这两家。CFTC 注册名单上现已包含多个获授权提供全额抵押工具的实体:Gemini Olympus、Electron Exchange DCO、ProphetX 和 Polymarket Clearing。每一家都代表着受监管衍生品市场向加密原生领域扩张的不同切口。
对 perp DEX 开发者而言,核心启示是:"合规"与"链上"之间的界限正在消融。将两者视为独立生态的开发者将错过这场融合。那些将工具同时接入原生流量和机构路由流量监测的开发者,将在下一波成交量浪潮中占据有利位置。
哪些方面不会改变
有必要明确说明其局限性。Coinbase 清算所的批准仅限于全额抵押产品,不涵盖杠杆永续期货。目前没有任何保证金交易通过 Coinbase Clearing 运行。
Payward 与 Hyperliquid 的合作安排仍处于提案阶段,须经监管批准,且未公布时间表。相关合约将在 Bitnomial 规则框架下运营,CFTC 的正式许可尚未获批。
Coinbase 未宣布任何与 Hyperliquid 或其他链上协议整合衍生品清算的计划。其技术栈目前是封闭且专有的。CeFi 清算与 DeFi 执行之间的融合,正通过 Kraken 的 Bitnomial 路线推进,而非 Coinbase 的 DCO。
Hyperliquid 生态系统本身已在没有任何合规覆盖层的情况下处理大量交易量,链上活动将独立于机构管道是否落地而持续进行。
为下一类参与者而构建
这种模式在传统市场中并不陌生。CME 推出电子期货时,第一波成交量来自从交易大厅迁移到屏幕前的老交易员,第二波来自全新的参与者群体——量化基金和算法交易公司,他们根本无法在公开喊价的交易大厅运作。每一波浪潮都扩大了市场规模,并催生了对新工具的需求。
Perp DEX 或许正在接近类似的拐点。第一波是从中心化交易所迁移而来的原生加密交易者,第二波则由 Coinbase 和 Kraken 正在搭建的合规清算基础设施所驱动,可能是需要 CFTC 合规通道来访问链上流动性的机构席位。
如果第二波浪潮真的到来,那些已经具备队列分析、订单流监控和爆仓风险评分的开发者将获得先发优势。我们的数据层按规模和历史业绩对钱包进行分类,将成为机构参与者初次进入这一市场时所需的智能层。
追踪 Hyperliquid 上的每一个队列
HyperTracker 的 API 按规模和历史累计盈亏将每个钱包归入 16 个行为队列。通过一次 API 调用即可监控 Smart Money 仓位、爆仓风险和订单流。起步价 $179/月。
Coinbase 已经证明它能够搭建完整的清算技术栈,Kraken 正在证明它能将合规通道接入去中心化订单簿。无论哪种模式胜出,perp DEX 生态都将迎来一类新的参与者。已经在这个生态中布局基础设施的开发者,将是这些参与者赖以依靠的那批人。