
BlackRock's Bitcoin Buffer ETF Changes the Perp Playbook
By @CoinMarketMan - 20-Oct-2026
BlackRock의 Bitcoin Buffer ETF가 퍼프 전략을 바꾼다
BlackRock이 세 번째 Bitcoin ETF를 신청했다. 이번 상품은 BTC에 대한 완전한 노출을 제공하지 않는다. IBIT에 옵션 오버레이를 사용해 상승 여력을 포기하는 대신 하락 시 완충재를 제공하며, 손실의 첫 10% 정도를 흡수하고 대신 수익에 상한선을 둔다. 이 상품의 이름은 iShares Bitcoin Managed Protection ETF이고, 티커는 PBIT이며, 2026년 10월 19일 SEC에 접수되었다.
신청이 곧 승인은 아니다. PBIT는 수개월간 규제 심사 단계에 머물 수 있다. 하지만 신청 자체만으로도 기관 Bitcoin 수요가 향하는 방향에 대해 중요한 신호를 보낸다. 그리고 그 방향의 변화는 퍼프를 거래하는 누구에게나 영향을 미친다. 세계 최대 자산운용사가 BTC 래퍼에 하락 방어 기능을 엔지니어링하기 시작했다는 것은, 시장에 새로운 자본 계층이 진입하고 있음을 알리는 신호다. 이 자본은 IBIT 자금 유입을 이끌어온 현물 매집자들과도, 온체인 퍼프 시장을 지배하는 레버리지 트레이더들과도 다르게 움직인다.
구조: PBIT가 작동하는 방식
버퍼 ETF(정의된 결과 ETF라고도 불림)는 TradFi에서 새로운 개념이 아니다. Calamos, First Trust, Innovator는 이미 주식을 기초 자산으로 한 상품을 제공하고 있다. BlackRock이 Bitcoin 버퍼 시장에 진입했다는 것 자체가 신호다. 구조는 간단하다.
PBIT는 Bitcoin을 직접 보유하는 대신 IBIT(또는 이에 준하는 Bitcoin 노출)에 대한 콜 옵션을 보유한다. 기준 가격 아래에서 행사되는 콜을 매수하고 위에서 행사되는 콜을 매도해 콜 스프레드를 형성한다. 높은 행사가의 콜을 매도해 받은 프리미엄이 하락 방어 비용을 충당한다. 펀드는 매월 시작일을 교차 배치한 세 개의 트랜치를 운용하며, 한 트랜치가 만료되면 새로운 트랜치가 매달 시작된다.
각 트랜치는 기준 자산 가치의 약 90% 시점부터 방어를 목표로 한다. 즉, IBIT가 결과 기간 동안 8% 하락하면 버퍼가 이를 흡수한다. 25% 하락하면 초기 버퍼를 초과한 손실은 투자자 몫이다. 상승 측에서는 각 트랜치 시작 시점의 시장 조건에 따라 설정되는 상한선이 수익을 제한한다. Bloomberg Intelligence 애널리스트 James Seyffart는 투자자들이 그 방어를 얻기 위해 일부 상승 여력을 포기하게 된다고 지적했다.
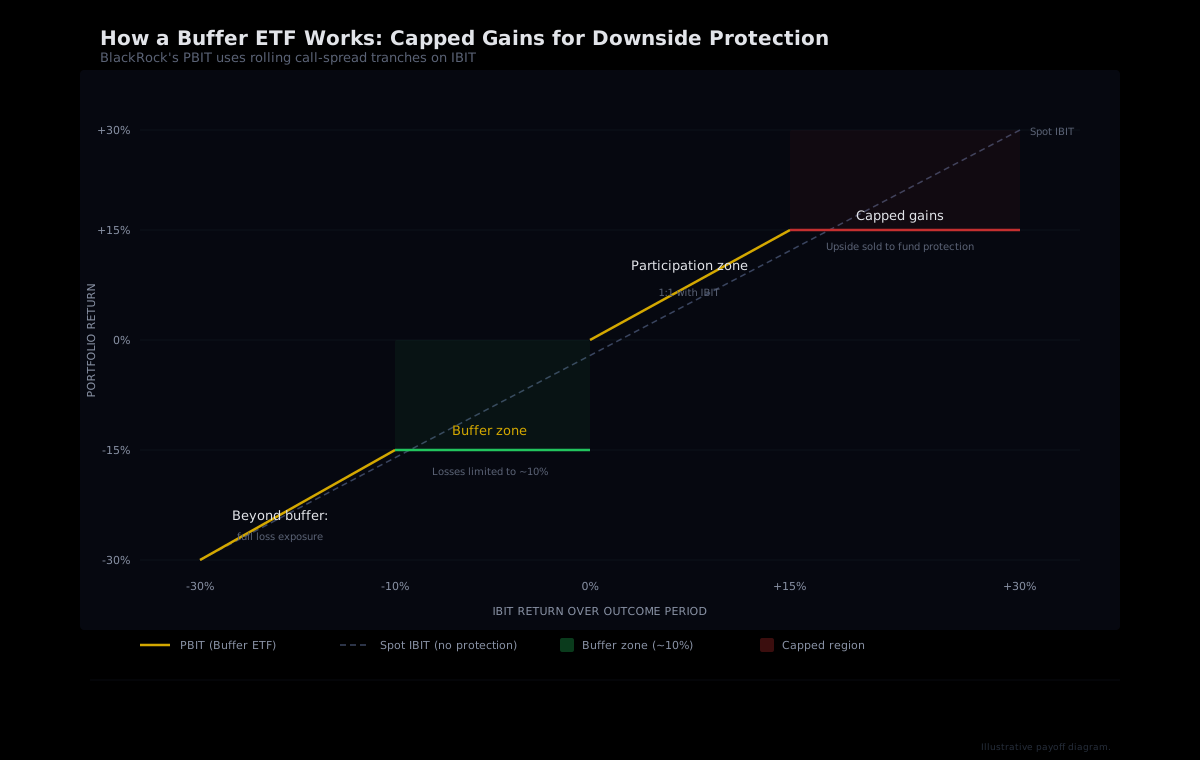
리스크 오프 상품을 퍼프 트레이더가 주목해야 하는 이유
PBIT는 급격한 하락 없이 Bitcoin 노출을 원하는 투자자, 즉 연기금, 보수적 위임을 받은 자문사, 기업 재무 담당자를 위해 설계되었다. 이들은 Hyperliquid에서 레버리지 롱을 치는 사람들이 아니다. 그렇다면 퍼프 트레이더가 왜 주목해야 할까?
PBIT를 작동시키는 옵션 오버레이는 진공 속에 존재하지 않기 때문이다. 이는 퍼프 가격 결정이 의존하는 동일한 파생상품 인프라와 상호작용한다.
옵션 플로우가 펀딩 비율로 흘러들어온다
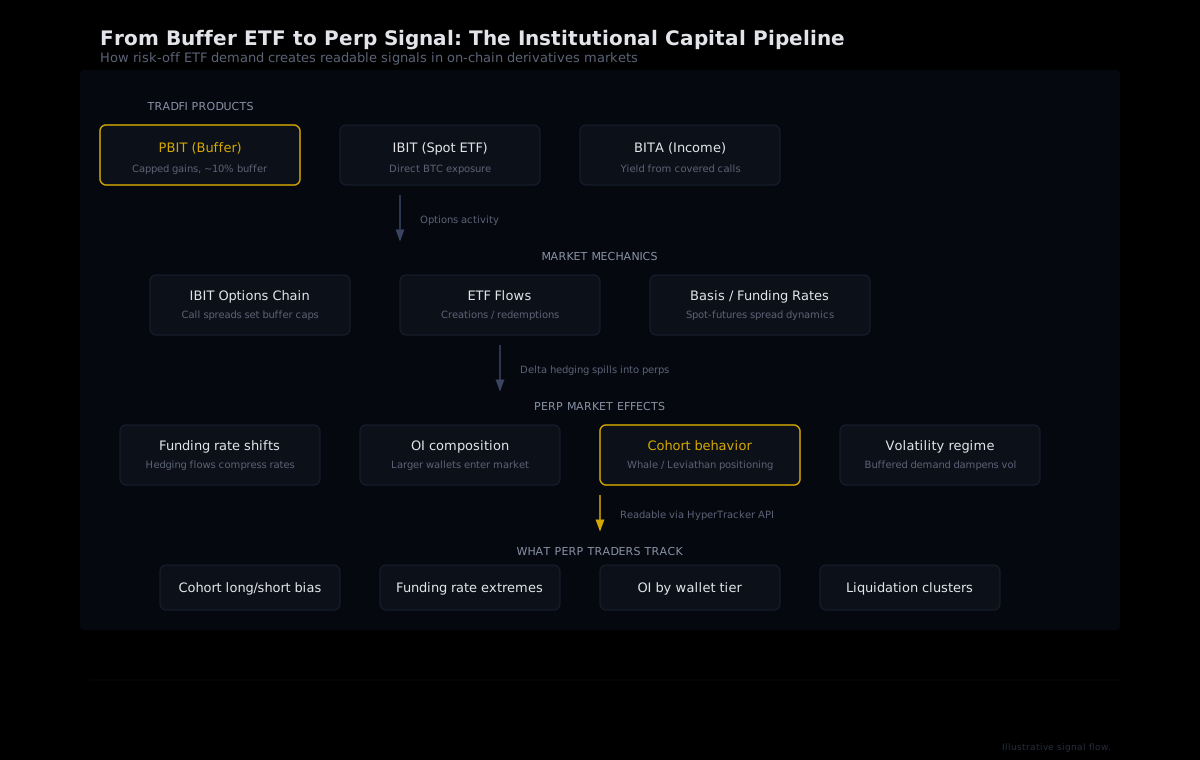
PBIT는 IBIT에 콜 스프레드를 매수한다. 이는 거래 반대편의 기관 마켓메이커들이 헤징을 해야 한다는 의미다. 마켓메이커가 콜을 매도할 때는 델타 중립을 유지하기 위해 일반적으로 기초 자산(또는 선물)을 매수한다. 풋을 매수하거나 커버드 콜을 매도할 때는 선물을 공매도할 수 있다. 이 헤징 활동은 CME Bitcoin 선물 시장으로 흘러들어가고, 이후 퍼프 트레이더들이 모니터링하는 펀딩 비율 역학에 영향을 미친다.
구조화 상품 헤징은 옵션 및 선물 시장에서 예측 가능하고 리드미컬한 플로우를 만들어낸다. PBIT가 세 개의 월별 롤링 트랜치를 사용하기 때문에 트랜치 경계에서 일관된 옵션 플로우가 발생한다. 퍼프 트레이더에게 이는 현물과 선물 간의 베이시스를 좁히거나 넓힐 수 있는 새로운 비투기적 플로우 원천이 추가됨을 의미하며, 나아가 펀딩이 매시간 계산되는 Hyperliquid 같은 거래소의 펀딩 비율에도 영향을 미친다.
베이시스 트레이드 역학이 변화한다
캐시 앤 캐리 베이시스 트레이드(현물 Bitcoin 매수, 선물 공매도로 프리미엄을 포착하는 전략)는 현물 ETF 출시 이후 기관들의 주요 전략이었다. 버퍼 ETF는 여기에 복잡성을 더한다. 옵션 오버레이는 마켓메이커에게 감마 익스포저를 도입하는데, 이는 헤징이 동적으로 이루어짐을 의미한다. 가격이 오르면 더 많이 매수하고, 가격이 내리면 더 많이 매도한다. 이는 트랜치 만료일 전후 단기 가격 움직임을 증폭시키고, 감마 헤징이 미미한 안정적인 기간에는 선물 베이시스를 압축할 수 있다.
퍼프 트레이더에게 시사하는 바는 펀딩 비율 행동이 더욱 국면 의존적이 될 수 있다는 것이다. 안정적인 시기에는 낮은 펀딩(헤징 플로우로 베이시스 압축), 트랜치 롤오버 근처의 변동성 급등 시기에는 주목할 만한 단기 펀딩 비율 이탈이 나타날 수 있다.
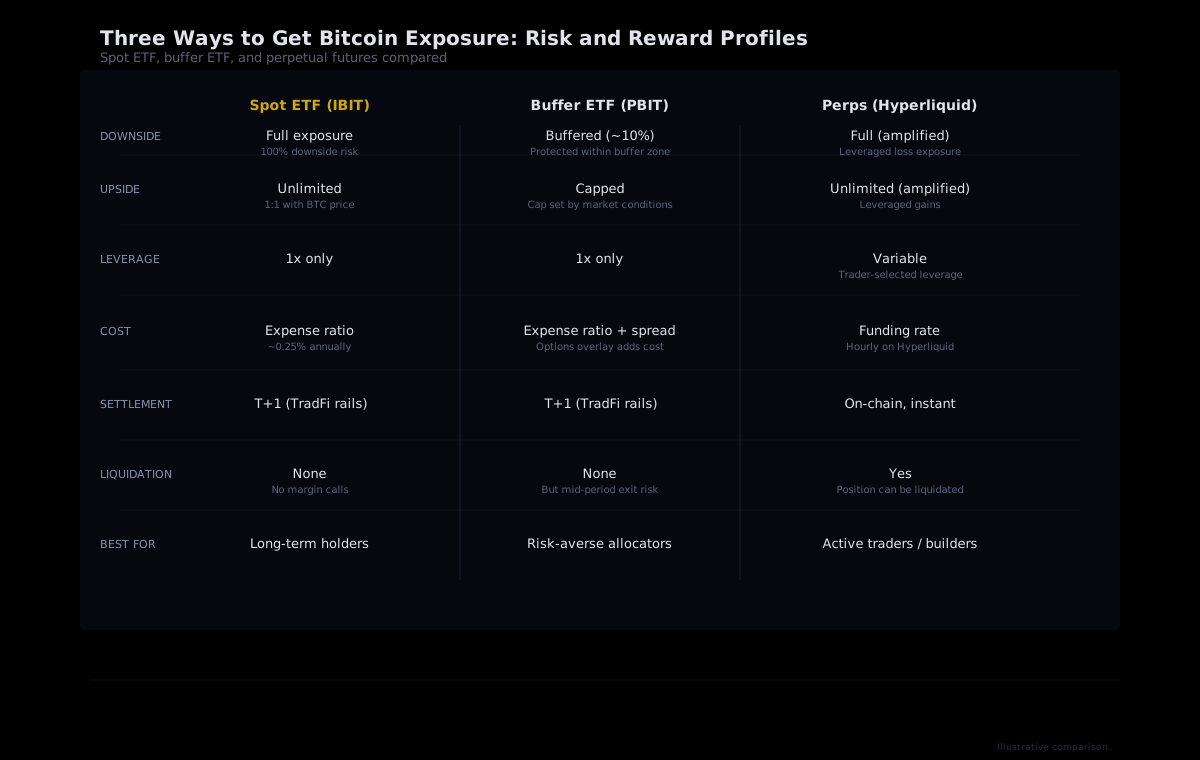
기관 수요 신호
BlackRock이 PBIT를 신청한 당일 IBIT는 순유입 $665.2 million을 기록했다. 이는 2025년 10월 이후 단일 세션 최대 규모다. 이중 신호가 중요하다. 확신에 찬 매수자들이 현물 IBIT에 자본을 쏟아부은 바로 그날, BlackRock은 컴플라이언스 래퍼 없이는 Bitcoin을 아직 다룰 수 없는 자산 배분자들을 위한 리스크 오프 상품을 SEC에 신청했다.
PBIT는 BlackRock의 세 번째 Bitcoin ETF 신청이다. 첫 번째는 IBIT 자체로, 2024년 1월 출시되어 현재 순자산 $66.37 billion을 보유하고 있다. 두 번째는 iShares Bitcoin Premium Income ETF인 BITA로, 2026년 6월 출시되어 커버드 콜 매도를 통해 수익을 창출한다. PBIT는 상품군을 완성한다. 순수 노출(IBIT), 수익(BITA), 방어(PBIT).
이 흐름은 Bitcoin이 기관 자산 클래스로 성숙하고 있음을 보여준다. 처음에는 단순한 현물 래퍼가 등장했고, 그다음에는 수익 상품이, 이제는 리스크 관리 래퍼가 나왔다. 각 단계마다 기존 상품이 자신들의 위임 요건에 맞지 않아 관망하던 새로운 기관 자본이 시장에 유입된다. 그리고 각각의 기관 자본 풀이 Bitcoin 파생상품을 포함한 더 넓은 Bitcoin 시장의 참여자 구성을 바꾼다.
기관의 시각으로 퍼프 시장을 읽는다
새로운 자본 계층이 Bitcoin에 진입하면, 어디를 봐야 하는지 안다면 데이터에서 그 흔적을 포착할 수 있다. ETF와 구조화 상품을 통한 기관 플로우는 일정한 패턴을 따른다. 시장 개장 및 마감 시간 전후에 집중되고, 예측 가능한 타임라인에 따라 거시 이벤트에 반응하며, 재량적이기보다 체계적인 헤징 플로우를 만들어낸다.
온체인 퍼프 시장은 이러한 변화를 시차를 두고 반영한다. PBIT 같은 상품을 통해 기관 Bitcoin 노출이 증가함에 따라, 파급 효과가 몇 가지 관찰 가능한 방식으로 퍼프 포지셔닝에 나타난다.
- 펀딩 비율 국면 전환: 구조화 상품의 헤징은 선물 시장에 비투기적 공매도 플로우를 추가해 누적 단계에서 펀딩 비율을 낮출 수 있다. 퍼프 펀딩 비율이 현물 모멘텀과 분리될 때, 이는 기관 헤징이 플로우를 지배하고 있다는 신호일 수 있다.
- 미결제약정 구성 변화: 퍼프 시장에 나타나는 더 크고 보수적인 지갑들은 포지션을 더 오래 유지하고 낮은 레버리지를 사용하는 경향이 있다. Hyperliquid의 16개 행동 코호트(계정 규모 기준 8개, 전체 PnL 기준 8개)에 대한 우리의 데이터는 이러한 구성적 변화를 포착할 수 있다. Whale ($500K-$1M), Tidal Whale ($1M-$5M), Leviathan ($5M+) 코호트가 성장하는 동시에 평균 레버리지가 감소한다면, 이는 기관 인접 자본이 온체인에 도착하는 지문이다.
- 변동성 완화: 버퍼 상품은 설계상 극단적인 가격에서의 Bitcoin 수요를 줄인다(상승은 상한선, 하락은 방어). PBIT 방식의 상품에서 나오는 옵션 헤징은 가장자리에서 안정화 역할을 한다. 퍼프 트레이더에게 이는 대규모 방향성 움직임이 지속되려면 더 많은 실질 현물 수요가 필요함을 의미할 수 있다. 구조화 상품 헤징이 극단에서 모멘텀에 역행하기 때문이다.
경쟁 지형: 버퍼 ETF는 BlackRock만의 이야기가 아니다
신청하는 이름 중 가장 크지만, Bitcoin 버퍼 ETF 공간에는 이미 선발주자들이 있다. Calamos는 100% 하락 방어와 상승 상한선을 제공하는 Bitcoin 버퍼 ETF CBOJ를 출시했으며, Innovator와 First Trust도 Bitcoin을 기초 자산으로 한 자체 정의된 결과 상품을 갖고 있다.
Seyffart는 BlackRock이 이런 분야에 진입할 때 "큰 파장을 일으키는 경향이 있다"고 지적했다. PBIT가 상당한 자산을 끌어모은다면(BlackRock의 유통망을 감안하면 충분히 가능하다), 버퍼 상품에서 나오는 옵션 플로우는 틈새 각주가 아닌 Bitcoin 파생상품 지형의 구조적 특성이 될 수 있다.
PBIT의 운용 보수는 아직 공개되지 않았으며, SEC 심사가 남아 있다. Unchained Crypto는 신청일로부터 약 75일 후인 2027년 1월 초쯤 펀드가 유효해질 것으로 추정한다. 하지만 시장은 상품이 실제로 출시되기 훨씬 전부터 그 의미를 가격에 반영하기 시작한다.
퍼프 트레이더를 위한 실전 시사점
PBIT를 직접 거래하거나 버퍼 ETF가 좋은 상품인지에 대한 의견을 가질 필요는 없다. 중요한 것은 자신이 거래하는 파생상품 시장에 대한 2차 효과를 이해하는 것이다.
- 트랜치 날짜 전후 IBIT 옵션 미결제약정을 주시하라. PBIT의 세 개 월별 롤링 트랜치는 일관된 옵션 플로우를 의미한다. 월말 날짜 전후로 IBIT 풋/콜 미결제약정에 급등이 보인다면, 그것은 구조화 상품 플로우이며 선물과 펀딩 비율로 흘러들어올 것이다.
- 현물 추세와 펀딩 비율의 괴리를 추적하라. Bitcoin이 상승 추세인데 펀딩 비율이 평탄하거나 마이너스를 유지한다면, 한 가지 설명은 버퍼 및 수익 상품의 헤징 플로우가 투기적 프리미엄을 흡수하고 있다는 것이다. Hyperliquid 코호트 포지셔닝에 대한 우리 데이터는 낮은 펀딩이 기관 헤징에서 비롯되는 것인지 아니면 실질적인 소매 약세에서 비롯되는 것인지 판단하는 데 도움을 줄 수 있다.
- 지갑 계층 이동을 포착하기 위해 코호트 구성을 모니터링하라. 온체인 파생상품에 진입하는 기관 자본은 낮은 레버리지와 긴 보유 기간을 가진 더 큰 지갑 계층에 집중되는 경향이 있다. Hyperliquid에 대한 우리의 16개 행동 코호트는 Whale과 Leviathan 코호트가 역사적 패턴에서 벗어나는 방식으로 포지션을 구축하기 시작할 때 이를 감지할 수 있다.
기관 플로우가 Hyperliquid 포지셔닝을 어떻게 재편하는지 추적하라
HyperTracker는 Hyperliquid의 모든 지갑을 계정 규모와 전체 PnL 기준으로 16개 행동 코호트로 분류한다. ETF 주도 자본이 온체인 퍼프 시장의 구성을 바꾸기 시작할 때, 포지셔닝 데이터에서 다른 어디보다 먼저 그 변화를 확인할 수 있다.
신청 자체가 신호다
PBIT는 아직 출시되지 않았다. 수개월간 승인되지 않을 수도 있다. 하지만 BlackRock은 서류를 가볍게 제출하는 회사가 아니다. IBIT가 1년 만에 최대 단일 일일 유입을 기록한 같은 주에, 이 회사는 아직 순수 현물 노출을 대차대조표에 올리기 어려운 기관들을 위한 '보조바퀴 달린 Bitcoin'을 SEC에 제안했다.
퍼프 트레이더에게 메시지는 명확하다. Bitcoin 시장의 참여자 구성이 더욱 다층적으로 변화할 것이다. 현물 ETF 매수자, 수익 추구자, 그리고 이제는 완충된 자산 배분자까지, 각자의 리스크 프로필, 헤징 필요성, 행동 패턴을 가지고 있다. PBIT 같은 상품의 옵션 오버레이는 2년 전에는 존재하지 않았던 새로운 구조적 플로우를 파생상품 스택에 추가한다. TradFi 상품 설계가 자신이 거래하는 시장을 어떻게 형성하는지 주목하지 않고 퍼프를 거래한다면, 당신은 그림의 일부를 놓치고 있는 것이다.