
Bitcoin Volatility Hit a Floor. Here's What Perp Traders Do Next
By @CoinMarketMan - 21-Oct-2026
Волатильность Bitcoin достигла дна. Что дальше делают трейдеры на бессрочных контрактах
Bitcoin торгуется в диапазоне $80,000–$84,000 уже больше недели, и для трейдеров на перпах эта тишина говорит громче любого каскада ликвидаций. Индекс DVOL биржи Deribit закрылся на отметке 37.33 октября 19, что стало минимальным значением 30-дневной подразумеваемой волатильности с марта 2021 года. Рынок опционов едва дышит. Финансирование бессрочных контрактов держится на уровне 0.0035% каждые восемь часов, что в пересчёте на год даёт менее 4%. А реализованная волатильность за последние две недели обвалилась до 20.2% в годовом выражении, минимума за 45 дней.
Именно такая среда отделяет трейдеров, умеющих перестраивать тактику, от тех, кто продолжает давить на направленные ставки в рынке, который отказывается двигаться.
Сжатие волатильности — это сигнал. Оно меняет то, какие стратегии работают, какие сливают, а какие приносят прибыль. Эта статья разбирает текущий режим, описывает три стратегии на перпах, наиболее подходящие для него, и показывает, как поведенческие данные когорт помогают определить предпочтительный подход до того, как придёт следующее движение.
Сжатие волатильности в цифрах
Начнём с ключевой метрики: DVOL Bitcoin на Deribit — опережающий индекс 30-дневной подразумеваемой волатильности — упал до 37.33 октября 19. Это значение ниже, чем в 92% всех торговых дней с марта 2021 года, то есть маркет-мейкеры опционов закладывают один из самых спокойных месяцев за последние пять с половиной лет.
Но рынок опционов ещё и переоценивает риск. Реализованная волатильность за 14 дней — то, что цена фактически делала последние две недели — составила всего 20.2% в годовом выражении. В пересчёте это примерно 1.06% среднедневного движения. DVOL на уровне 38.3% соответствует примерно 2.0% ожидаемого дневного движения, то есть продавцы опционов закладывают почти вдвое большую волатильность, чем та, что реально материализовалась.
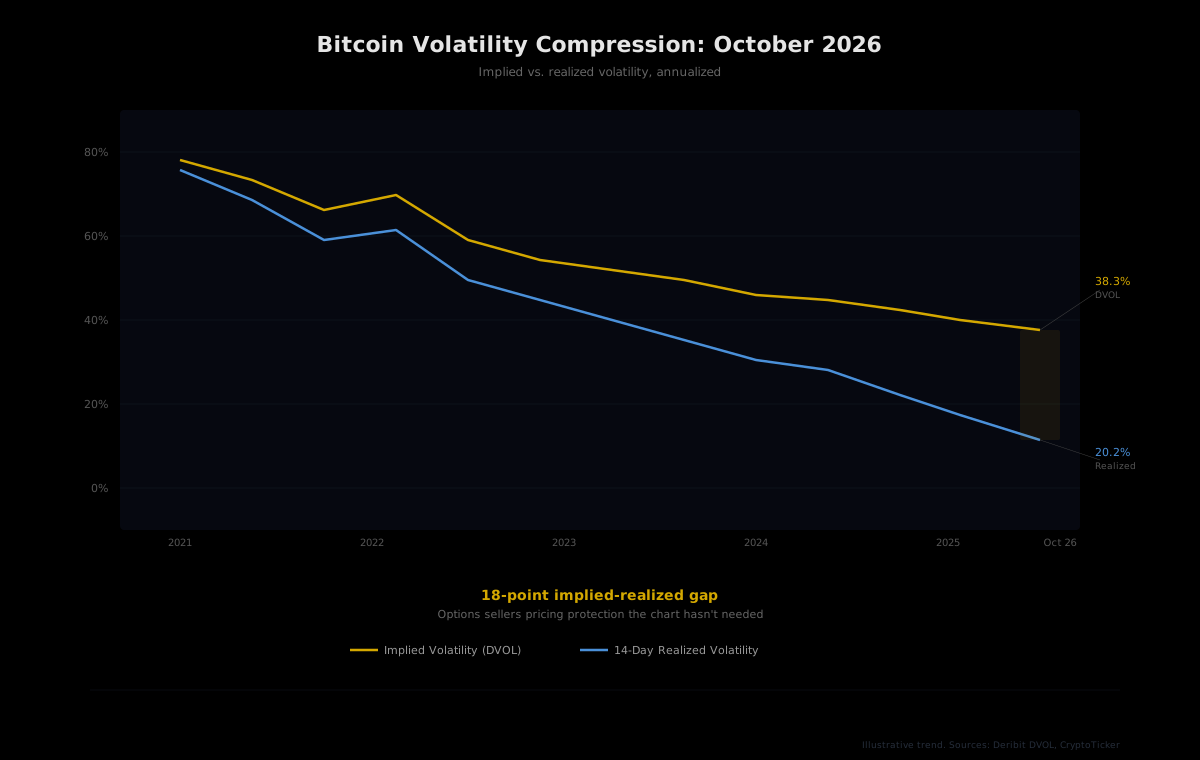
Этот разрыв — около 18 процентных пунктов между подразумеваемой и реализованной волатильностью — кое-что говорит нам. Защита по-прежнему стоит дорого относительно реального риска. Продавцы опционов комфортно чувствуют себя в тишине, но не готовы отдавать премию даром: они знают, что сжатая волатильность не длится вечно.
Более широкая перспектива делает структурный сдвиг ещё очевиднее. По данным Grayscale и Bloomberg по состоянию на 6 октября, реализованная волатильность Bitcoin за последний год упала до 43% — ниже и 10-летнего среднего в 64%, и 5-летнего в 81%. Рыночная волатильность Bitcoin теперь ниже, чем у 19% компонентов индекса S&P 500. Это не аномалия одной недели. Институциональное принятие через спотовые ETF и корпоративные казначейства структурно сгладило размах колебаний BTC.
Почему сжатие волатильности убивает стандартный подход
Большинство трейдеров на перпах по умолчанию делают ставки на направление. Лонг с плечом, шорт с плечом, выставить стоп, поймать движение. Такая тактика приносит деньги при расширении волатильности: лонг с плечом 5x по BTC в неделю с 4% дневными колебаниями имеет пространство для роста. В неделю, когда дневной диапазон сжимается ниже 1%, тот же 5x-лонг просто платит финансирование и болтается между стопом и точкой входа.
Цифры красноречивы. При текущей 14-дневной реализованной волатильности в 20.2% и ожидаемом дневном диапазоне около 1% направленная сделка с плечом требует почти идеального попадания в направление, чтобы покрыть расходы на финансирование и комиссии. Небольшая ошибка — и позиция медленно тает.
Среда низкой волатильности не вознаграждает убеждённость. Она вознаграждает структуру. Три стратегии, которые процветают при сжатии, объединяет одна черта: все они либо зарабатывают на продолжении диапазона, либо собирают у неправильно позиционированных трейдеров, либо дёшево занимают место перед неизбежным пробоем.
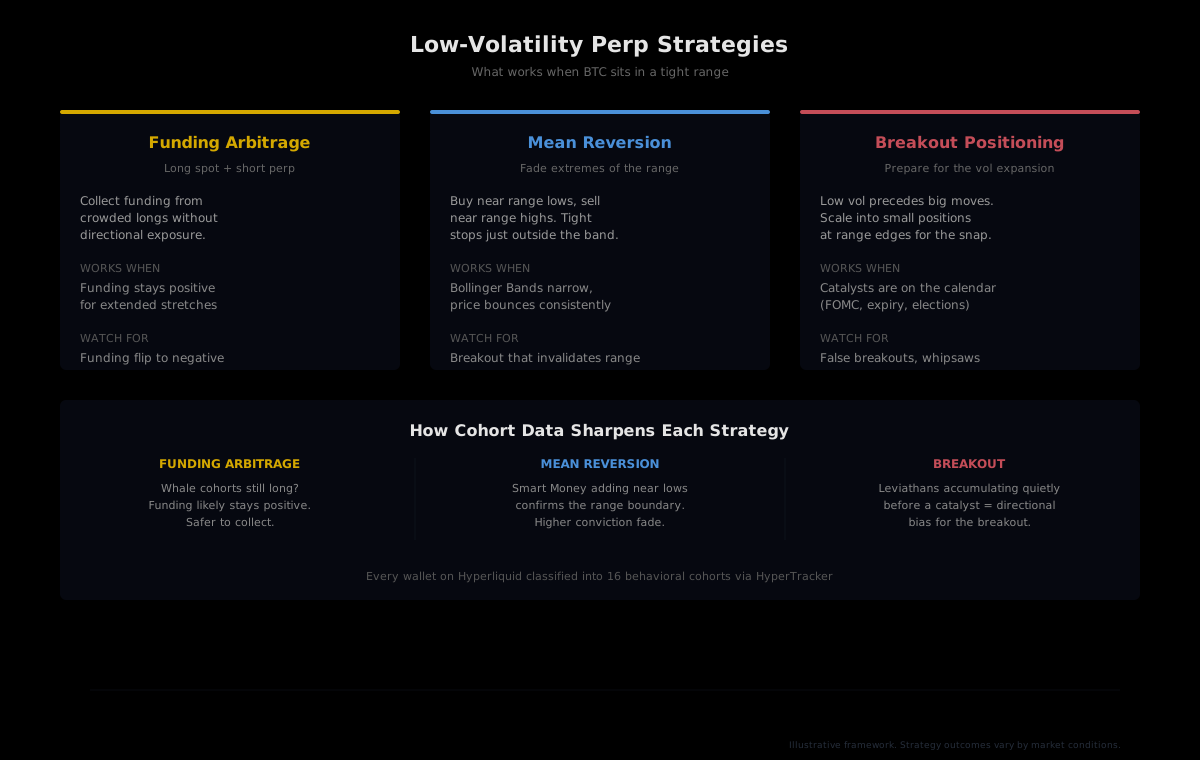
Стратегия 1: арбитраж ставки финансирования
Когда волатильность сжимается и цена движется в боковике, ставки финансирования обычно остаются низкими, но положительными. По состоянию на середину октября финансирование перпов по BTC на крупных площадках составляет около 0.0035% каждые восемь часов, что в годовом выражении даёт около 3.87%. Это ниже долгосрочного среднего около 8.4% годовых, но устойчиво.
Классическая дельта-нейтральная схема: купить спотовый BTC, открыть шорт на аналогичный номинал в бессрочных фьючерсах и собирать выплаты финансирования, которые лонги платят шортам. Ценовые движения компенсируют друг друга, поскольку суммарная экспозиция равна нулю. P&L целиком определяется разницей в ставках финансирования.
Но есть подводный камень, о котором стоит сказать прямо: при текущих ставках годовая доходность этой сделки невелика по сравнению с началом 2026 года, когда финансирование было значительно горячее. Торговые издержки — комиссии биржи, проскальзывание при входе и выходе, альтернативная стоимость капитала — съедают чистую доходность. Стратегия лучше всего работает, когда удаётся держать позицию терпеливо и есть основания полагать, что финансирование не уйдёт в минус на продолжительный срок.
Где помогают данные когорт: если крупнейшие когорты на Hyperliquid — скажем, Whale и Leviathan — по-прежнему в нетто-лонге, этот структурный спрос поддерживает положительное финансирование. Если они начинают разворачивать позиции, финансирование может уйти в минус. Наши данные по позиционированию когорт показывают, на какой стороне стоят самые крупные кошельки — раньше, чем это отразится в агрегированных числах.
Стратегия 2: возврат к среднему в диапазоне
BTC провёл последнюю неделю, отскакивая между $80,000 и $84,000. Полосы Боллинджера сжались примерно до 6.5% от цены — среди самых узких значений за последние два с половиной года. Когда полосы сжимаются настолько плотно, сетапы на возврат к среднему — покупка вблизи нижней границы диапазона и продажа у верхней — дают более высокий процент успешных сделок, потому что цена продолжает отскакивать в рамках очерченных стен.
Исполнение straightforward: входить в лонг вблизи нижней границы установленного диапазона, ставить тейк-профит у верхней. Входить в шорт у верхней границы, ставить тейк-профит у нижней. Держать стопы плотно за краями диапазона — потому что когда эта полоса наконец пробьётся, это произойдёт резко.
Требования к дисциплине здесь серьёзные. Возврат к среднему работает ровно до тех пор, пока не перестаёт, а переход от боковика к тренду может произойти на одной свече. Именно поэтому стратегия требует строгих уровней инвалидации. Если цена закрывается за пределами диапазона на объёме — тезис мёртв.
Где помогают данные когорт: когда когорты Smart Money (кошельки с +$100K до +$1M совокупного PnL за всё время) набирают позиции вблизи нижней границы диапазона, это подтверждение того, что опытные кошельки видят уровень как поддержку. Если они молчат или сокращают позиции на том же уровне — диапазон может вот-вот сломаться.
Стратегия 3: позиционирование на пробой (ставка на расширение волатильности)
Вот в чём дело со сжатой волатильностью: она всегда разрешается. Каждый период экстремального затишья в истории BTC сменялся крупным движением, и чем плотнее сжатие, тем более резким, как правило, оказывается расширение. Аналогичные условия низкой волатильности в прошлом предшествовали 30%-ным колебаниям в любую сторону в течение нескольких месяцев.
Позиционирование на пробой означает накопление небольших позиций с ограниченным риском у экстремумов диапазона — до того, как придёт катализатор. Ключевое слово — небольших: угадать момент пробоя почти невозможно, а в поздней стадии сжатия часты ложные выбросы.
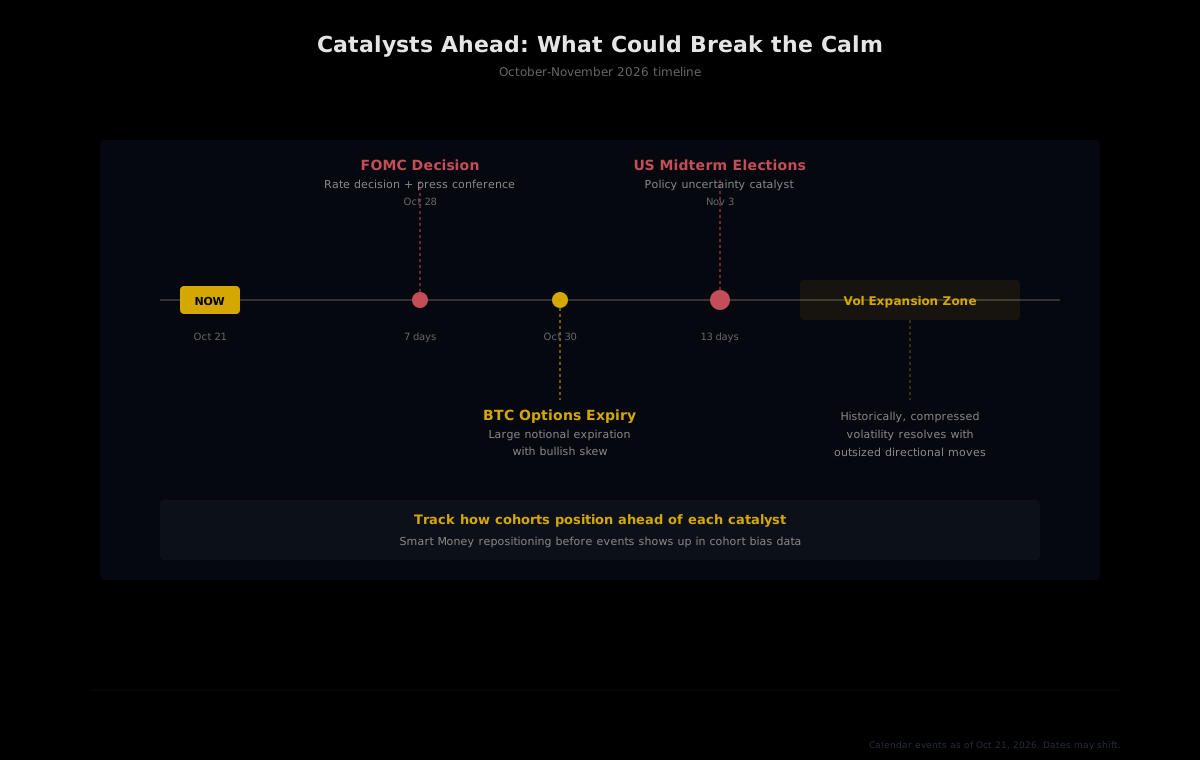
Ближайшие две недели богаты на события. 28 октября — решение ФРС по итогам заседания FOMC. 30 октября — крупная экспирация опционов на BTC с бычьим перекосом в открытом интересе. 3 ноября — промежуточные выборы в США. Любое из этих событий способно поджечь фитиль.
Подсказка рынка опционов
В скосе опционов есть тонкий намёк. 25-дельтный risk reversal за ноябрь составил -3.19 пункта волатильности по состоянию на 19 октября. По конвенции колл минус пут, отрицательное значение означает, что путы торговались с более высокой подразумеваемой волатильностью, чем сопоставимые коллы. Премия за защиту от падения повышена относительно ставок на рост. Это не предсказывает направление, но говорит о том, что рынок опционов чуть больше опасается движения вниз, чем вверх.
Где помогают данные когорт: позиционирование на пробой резко улучшается, когда можно видеть, что делают крупнейшие кошельки накануне катализатора. Если Leviathan (кошельки с $5M+ в перп-капитале) тихо аккумулируют перед FOMC — это направленный сигнал, который не отразится в совокупном открытом интересе. Если они стоят в стороне — пробой может оказаться невыразительным.
Данные когорт как преимущество в условиях низкой волатильности
Все три стратегии объединяет одна зависимость: им нужен контекст о том, кто и где позиционирован. Агрегированные метрики — открытый интерес и ставка финансирования — говорят вам о позиции толпы, но не о том, какой её части. Ставка финансирования 0.0035%, которую двигают розничные Fish (кошельки с $250 до $10K) в лонге, рассказывает совершенно другую историю, чем та же ставка, которую двигают Tidal Whale ($1M до $5M).
HyperTracker классифицирует каждый кошелёк на Hyperliquid по 16 поведенческим когортам — по размеру кошелька (8 уровней от Shrimp до Leviathan) и по совокупному PnL за всё время (8 уровней от Money Printer до Giga-Rekt). Эта классификация — разница между чтением рынка как одной цифры и чтением его как 16 отдельных сигналов.
В периоды низкой волатильности наиболее важны следующие сигналы:
- Направление позиционирования Smart Money: набирают или сокращают прибыльные когорты (Money Printer, Smart Money, Consistent Grinder)? Их совокупное направление нередко опережает следующее движение.
- Концентрация крупных кошельков: аккумулируют ли Whale в одну сторону? Высокая концентрация среди Whale, Tidal Whale и Leviathan сигнализирует об убеждённости. Низкая — что даже крупные игроки выжидают.
- Расхождение розницы и Smart Money: когда Fish и Shrimp сильно перекошены в одну сторону, а Smart Money — в другую, направление пробоя часто совпадает со стороной Smart Money.
Отслеживайте позиционирование когорт в период затишья
API HyperTracker предоставляет данные о позиционировании на уровне когорт для всех 16 сегментов на Hyperliquid. Смотрите, что делают Smart Money, Whale и Leviathan — раньше, чем это отразится в агрегированных числах. Начните с бесплатного тарифа: 100 запросов в день.
Читаем ситуацию: практический фреймворк
Объединить три стратегии в систему принятия решений означает одновременно отслеживать три переменные: режим волатильности, позиционирование когорт и близость катализатора.
| Сигнал | В пользу арбитража финансирования | В пользу возврата к среднему | В пользу пробоя | | --- | --- | --- | --- | | Финансирование стабильно положительное | Да | Нейтрально | Нейтрально | | Whale в нетто-лонге, стабильно | Да (поддерживает финансирование) | Да (нижняя граница держится) | Слабо (нет срочности) | | Smart Money набирает у края | Нейтрально | Да (подтверждение) | Нейтрально | | Катализатор в течение 7 дней | Сокращать (риск волатильности) | Сужать стопы | Да (лучший момент) | | Leviathan тихо аккумулирует | Нейтрально | Осторожно (диапазон может сломаться) | Да (направленный сигнал) | | Расхождение розницы и Smart Money | Нейтрально | Да (играть против розницы) | Да (ставить на сторону Smart Money) |
Фреймворк — не механическая система. Это линза для интерпретации того, что происходит под поверхностью рынка. В условиях сжатия волатильности поверхность ничего не говорит. Позиционирование под ней говорит всё.
Что происходит, когда затишье заканчивается
Переход от сжатой к расширяющейся волатильности — это момент, в котором большинство трейдеров попадают в ловушку. Они успешно торговали возврат к среднему несколько недель, диапазон пробивается — и они внезапно оказываются на неверной стороне 5%-ного движения со стопами, которые не рассчитаны на такое.
Практическая защита проста: когда DVOL начинает расти выше 45 или когда ставки финансирования несколько дней подряд превышают 0.01% за восемь часов, тактика низкой волатильности устарела. Переходите от диапазонных стратегий к трендовым. Сокращайте размер позиций, пока новый режим не станет очевидным. Следите за позиционированием когорт для подтверждения направления.
Заседание FOMC 28 октября, экспирация опционов 30 октября и промежуточные выборы 3 ноября — три наиболее вероятных триггера этого перехода. Трейдеры, которые позиционированы под текущее затишье, одновременно готовясь к расширению, а не будучи застигнутыми им врасплох, пройдут этот переход чисто.
Волатильность не исчезает. Она перетекает с графика в данные о позиционировании, терпеливо ждёт там — а потом высвобождается разом. Те, кто умеет читать позиционирование, пока график стоит на месте, и ловят движение, когда оно наконец приходит.